Четыре сценария экономики России и защита сбережений
Экономический прогноз становится полезным, когда его переводят на язык личных решений: на какой срок размещать деньги, какую долговую нагрузку выдержит семья и придётся ли продавать инвестиции при потере дохода. Четыре сценария для российской экономики показывают, насколько разными могут оказаться условия даже на одном горизонте. Поэтому финансовому плану нужны несколько вариантов развития событий и запас прочности между ними.
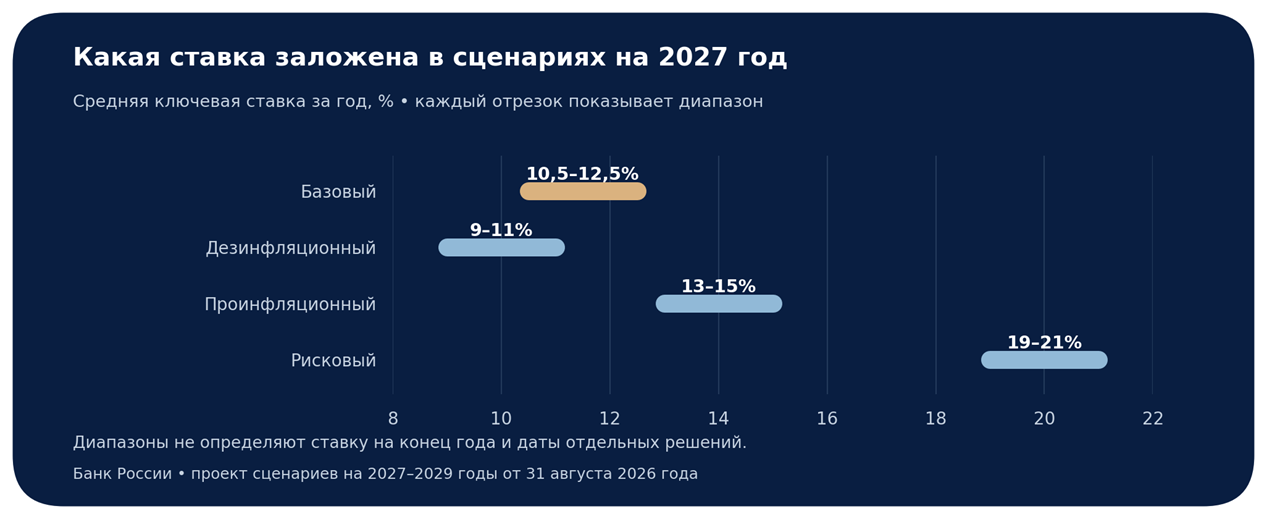
В проекте денежно-кредитной политики на 2027–2029 годы, опубликованном 31 августа 2026 года, Банк России рассматривает базовый, дезинфляционный, проинфляционный и рисковый сценарии. Это условные траектории: результат зависит от производительности, спроса, бюджетных расходов и внешних ограничений. Сценарии денежно-кредитной политики Банка России
От какой ситуации отталкивается прогноз
11 сентября 2026 года Банк России сохранил ключевую ставку на уровне 14% годовых и отметил усиление ценового давления. Поэтому ожидание более низких ставок на горизонте нескольких лет не означает, что смягчение начнётся немедленно или будет идти без пауз. Между долгосрочной траекторией и ближайшим решением всегда остаётся проверка фактической инфляции и её причин. Решение Банка России от 11 сентября 2026 года
Для владельца сбережений это различие особенно существенно. Ставку по будущему вкладу нельзя заранее приравнять к прогнозу ключевой ставки, а доходность длинной облигации зависит ещё и от ожиданий рынка. Кредитоспособность семьи, в свою очередь, определяется фактическими доходами и расходами. Даже благоприятный макроэкономический сценарий не заменяет расчёт собственного бюджета.
Четыре сценария в цифрах
Базовый вариант считается наиболее вероятным. Среди альтернатив проинфляционный оценивается как более вероятный, чем дезинфляционный; вероятность рискового варианта низкая. Численные вероятности не заданы, поэтому распределять капитал по выдуманным процентам уверенности было бы ошибкой. Ключевые различия особенно заметны в показателях на 2027 год. Параметры сценариев Банка России
| Сценарий | Рост ВВП за 2027 год, % | Инфляция в декабре 2027 года, % г/г | Средняя ключевая ставка за 2027 год, % |
| Базовый | +1,5…+2,5 | 4 | 10,5–12,5 |
| Дезинфляционный | +2,5…+3,5 | 3–4 | 9–11 |
| Проинфляционный | +1…+2 | 4,5–5,5 | 13–15 |
| Рисковый | −4…−3 | 11–13 | 19–21 |
Рост ВВП описывает изменение годового объёма выпуска. Инфляция в таблице сравнивает цены декабря с декабрём предыдущего года. Ставка усредняется за весь год. Эти показатели нельзя механически вычитать друг из друга и называть разницу реальной доходностью вложений: у конкретного инструмента будут собственные сроки, денежные потоки, расходы и налоги.
Базовый сценарий предполагает постепенную нормализацию
В базовой траектории инфляция возвращается к 4% в 2027 году, а рост экономики удерживается в пределах 1,5–2,5% в год в 2027–2029 годах. Средняя ключевая ставка снижается до 8–9% в 2028 году и 7,5–8,5% в 2029 году. Это сочетание умеренного роста и ослабления ценового давления, которое позволяет постепенно уменьшать жёсткость денежной политики.
Практический вывод для сбережений связан с риском повторного размещения денег. Если короткий вклад закончится после снижения рыночных ставок, продлить его на прежних условиях может не получиться. Распределение сроков возврата капитала помогает уменьшить зависимость от одной даты. При этом фиксировать весь резерв на длительный срок неудобно, если часть денег нужна для повседневной устойчивости.
Для облигаций с постоянным купоном снижение требуемой рынком доходности обычно поддерживает цену. Но ожидания способны попасть в котировки заранее. Покупатель длинной бумаги получает чувствительность к изменению доходностей в обе стороны: возможный рост цены сопровождается риском просадки, если инфляция окажется упорнее ожидаемой.
Дезинфляционный сценарий опирается на производительность
Более благоприятный вариант возникает, если вложения и технологии позволяют выпускать больше продукции при меньшем давлении издержек. Предложение расширяется быстрее, и экономика получает пространство для роста без такого же ускорения цен. В этом сценарии средняя ключевая ставка в 2028 году может опуститься до 7–8%. Пояснения Банка России к сценариям
Для бизнеса важна причина улучшения: новая производственная линия, более эффективная логистика или меньшие потери могут поддерживать прибыль даже при замедлении роста отпускных цен. Для инвестора это повод оценивать способность компании зарабатывать и обслуживать долг, а не покупать любой актив только из-за ожидания дешёвых денег. Убыточная модель не становится устойчивой автоматически после снижения ставки.
Дезинфляция означает замедление роста цен. Если инфляция снизится с 7 до 4%, привычная корзина покупок в среднем продолжит дорожать, просто медленнее. Поэтому расходы семьи не следует возвращать к старым значениям только потому, что в прогнозе появился более низкий процент.
Проинфляционный сценарий продлевает период дорогих денег
Здесь спрос растёт быстрее возможностей производства, а ограничения поставок и технологий увеличивают издержки. Бюджетные расходы поддерживают потребление, но не обязательно так же быстро расширяют выпуск. Средняя ставка в 2028 году остаётся на уровне 11–12%; возвращение инфляции к 4% сдвигается на этот год.
Высокая номинальная доходность вложения сама по себе не гарантирует сохранения покупательной способности. В условном примере доход 12% при росте личных расходов на 10% даёт около 1,8% реального прироста до налогов и комиссий: 1,12 / 1,10 − 1. Если обязательные траты семьи дорожают быстрее официального индекса, ориентироваться только на общую инфляцию недостаточно.
Для заёмщиков уязвимы обязательства с плавающей ставкой и долги, которые скоро потребуется рефинансировать. Фиксированный платёж по уже заключённому договору обычно не меняется вслед за ключевой ставкой, однако его доля в доходах может вырасти при потере премии или сокращении выручки. Проверять нужно не только стоимость кредита, но и устойчивость источника погашения.
Рисковый сценарий проверяет устойчивость к тяжёлому шоку
Неблагоприятный вариант объединяет мировой спад, ухудшение внешней торговли и ограничения производства. Сокращение предложения способно одновременно снижать выпуск и усиливать рост цен. Поэтому российская денежная политика в такой ситуации может ужесточаться даже на фоне падения экономики: борьба с инфляцией не сводится к реакции на один показатель ВВП.
В рисковой траектории после падения ВВП на 3–4% в 2027 году предусмотрено снижение ещё на 1,5–2,5% в 2028 году и восстановительный рост на 2–3% в 2029 году. Положительный темп после спада не означает полного восстановления прежнего уровня. Например, условное сокращение выпуска на 4%, а затем на 2% оставляет около 94,1% стартового объёма. Последующий рост на 3% повышает его лишь до 96,9%.
Заложенный в модель кризисный период не следует воспринимать как назначенную дату кризиса. Для личного плана ценность такого сценария состоит в другом: он позволяет заранее проверить сочетание падения дохода, удорожания жизни и снижения стоимости активов. Именно одновременность проблем делает тяжёлый сценарий опаснее нескольких изолированных неприятностей.
Как меняются риски основных вложений
Ни один инструмент не обеспечивает одинаковый результат при всех четырёх траекториях. Важно разделять известные условия договора и переменную рыночную стоимость. Вклад, облигация и акция решают разные задачи даже тогда, когда все они выражены в рублях. Возможные реакции ниже — экономическая интерпретация сценариев, а не прогноз доходности конкретных активов.
| Инструмент | Если инфляция и ставки снижаются | Если ставки остаются высокими или растут |
| Вклад с фиксированной ставкой | Сохраняет договорную ставку на согласованный срок; новое размещение может быть менее доходным | Новые предложения могут стать выгоднее; досрочное закрытие способно уменьшить проценты |
| Длинные ОФЗ с постоянным купоном | Снижение рыночных доходностей обычно поддерживает цену; часть ожиданий может быть учтена заранее | Цена может снижаться; особенно важен риск продажи до погашения |
| Облигации с плавающим купоном | Выплаты обычно уменьшаются вслед за индикатором по формуле выпуска | Купон может увеличиться с предусмотренной задержкой; остаются ценовой и кредитный риски |
| Корпоративные облигации | Более дешёвое финансирование способно облегчить обслуживание долга | Растёт значение долговой нагрузки, графика погашений и запаса денег эмитента |
| Акции российских компаний | Бизнес может выиграть от более дешёвого кредита и улучшения спроса | Издержки, проценты и слабый спрос могут давить на прибыль; эффект зависит от отрасли |
Несколько выпусков одного типа не обязательно дают полноценное распределение риска. Длинные ОФЗ могут одновременно дешеветь при росте доходностей, а облигации разных компаний одной отрасли — испытывать давление из-за общего падения спроса. Полезно проверять портфель по причинам возможного убытка: ставка, кредитное качество, валюта выручки, доступность продажи и срок, когда понадобятся деньги.
Почему из сценариев нельзя вывести точный курс рубля
Курс влияет на стоимость импорта и рублёвые доходы экспортёров, но его траектория зависит сразу от внешней торговли, расчётов, движения капитала и ожиданий. Одной строки про нефть или ключевую ставку недостаточно, чтобы получить обоснованный курс доллара на конец года. Цена отсечения в бюджетном правиле тоже не равна рыночной цене нефти: это параметр расчёта бюджетных операций.
Для семьи практичнее начинать с валюты будущего расхода. Рублёвая подушка покрывает расходы в рублях, а запланированный зарубежный платёж создаёт отдельную валютную задачу. При выборе способа её решения существенны доступность перевода, комиссии и ограничения конкретного инструмента. Покупка валюты в надежде угадать краткосрочный курс добавляет риск, если затем деньги срочно потребуются в рублях.
Как проверить семейный бюджет на прочность
Личный стрессовый расчёт не должен копировать процент падения ВВП. Доход одного человека может не измениться, а у другого сократиться значительно сильнее среднего выпуска экономики. Поэтому исходные допущения привязывают к профессии, бизнесу, размеру фиксированных обязательств и времени, которое потребуется для восстановления заработка.
Рассмотрим семью с чистым месячным доходом 200 000 рублей. Необходимые расходы составляют 140 000 рублей, фиксированный платёж по кредиту — ещё 30 000. Свободными остаются 30 000 рублей. Теперь допустим снижение дохода на 15% и рост необходимых расходов на 10% при неизменном платеже по кредиту.

При таких допущениях ежемесячный дефицит составляет 14 000 рублей, или 168 000 рублей за год при неизменности условий. Это сумма, которую потребуется компенсировать сокращением расходов, дополнительным заработком или резервом. Проценты по сбережениям здесь не учтены, поскольку их размер и доступность зависят от выбранных инструментов.
Отдельно можно проверить полную потерю дохода. Если для примера выбран запас на шесть месяцев обязательных платежей, до роста расходов он равен 1 020 000 рублей, а после — 1 104 000 рублей. Горизонт в шесть месяцев не универсален: при нестабильном заработке, единственном кормильце или длительном поиске работы семье может потребоваться иной объём ликвидности.
Резерв на текущие платежи следует оценивать по возможности быстро получить нужную сумму. Биржевая цена бумаги способна упасть именно тогда, когда деньги понадобятся, а досрочное закрытие вклада может снизить процентный доход. Поэтому способ размещения подушки выбирают вместе со сроками расходов, а инвестиции на длительный срок рассчитывают так, чтобы не пришлось продавать их для покрытия ближайшего платежа.
Какие показатели помогают вовремя пересматривать план
Разумная проверка опирается на сочетание сигналов. Один удачный месяц инфляции ещё не подтверждает устойчивую нормализацию, а отдельная слабая публикация по выпуску не доказывает начало кризиса. В личном плане приоритет имеют события, которые меняют доступность денег, обязательные расходы и вероятность вынужденной продажи активов.
| Что отслеживать | Какой риск это помогает увидеть | Что проверить в собственном плане |
| Инфляция и ценовые ожидания | Ценовое давление может сохраняться дольше ожидаемого | Темп роста личной корзины расходов и покупательную способность сбережений |
| Решения по ставке и доходности облигаций | Стоимость новых вложений и кредитов меняется | Сроки вкладов, чувствительность облигаций, условия плавающего купона |
| Бюджет, выпуск и внешняя торговля | Спрос и возможности производства могут расходиться | Зависимость заработка и активов от одной отрасли или крупного заказчика |
| Доход семьи и обязательные платежи | Даже умеренный макросценарий может быть тяжёлым лично для вас | Размер резерва, график долгов и расходы, которые можно отложить |
Финансовый план должен выдерживать ошибку прогноза
Сценарии полезны как проверка решений. Перед новым вложением стоит понять, что произойдёт, если снижение ставок задержится, доход семьи временно уменьшится, а рыночная цена актива просядет. Ответ должен включать источник ближайших платежей, допустимый срок ожидания и условия, при которых позицию придётся сократить. Покупка на заёмные деньги делает такую проверку особенно жёсткой.
Устойчивость начинается с согласования сроков: ближайшие обязательства обеспечиваются доступными деньгами, известные крупные расходы — подходящими сроками возврата капитала, долгосрочные цели — портфелем с приемлемым риском. Такой порядок оставляет возможность участвовать в благоприятном развитии экономики и сохраняет пространство для действий, если реализуется более тяжёлая траектория.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, юридической или налоговой рекомендацией. Прогнозные сценарии описывают возможные условия, а не гарантированный ход событий. Расчёты семейного бюджета и реальной доходности являются условными примерами. Стоимость финансовых инструментов может снижаться. Перед решением необходимо учитывать личные цели, сроки, расходы, налоговый режим и допустимый риск.
 IPG в Telegram




 Получить