Новый закон о цифровых валютах в России: что меняет 282-ФЗ для рынка криптоактивов
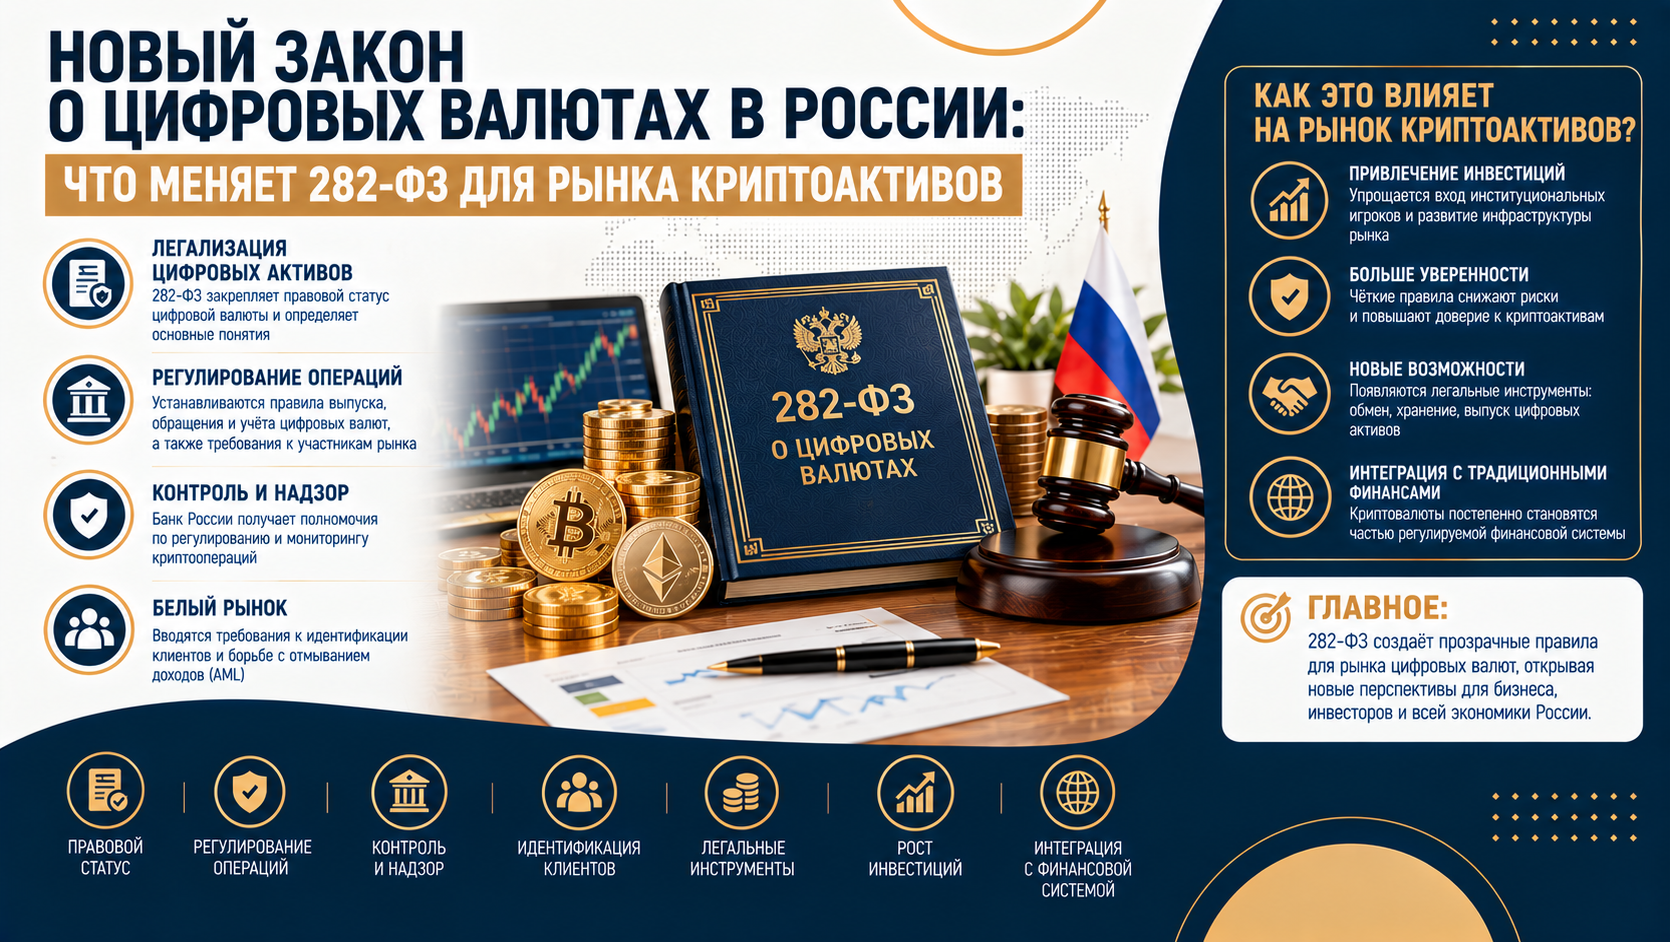
Российский рынок цифровых активов больше десяти лет существовал в режиме фрагментарного, разрозненного регулирования. Новый закон меняет эту картину: вместо отдельных норм, разбросанных по разным актам и временным режимам, появляется единая система с чётко очерченным кругом участников, требованиями к капиталу и постоянным правовым режимом для операций с криптовалютой.
Путь к комплексному регулированию
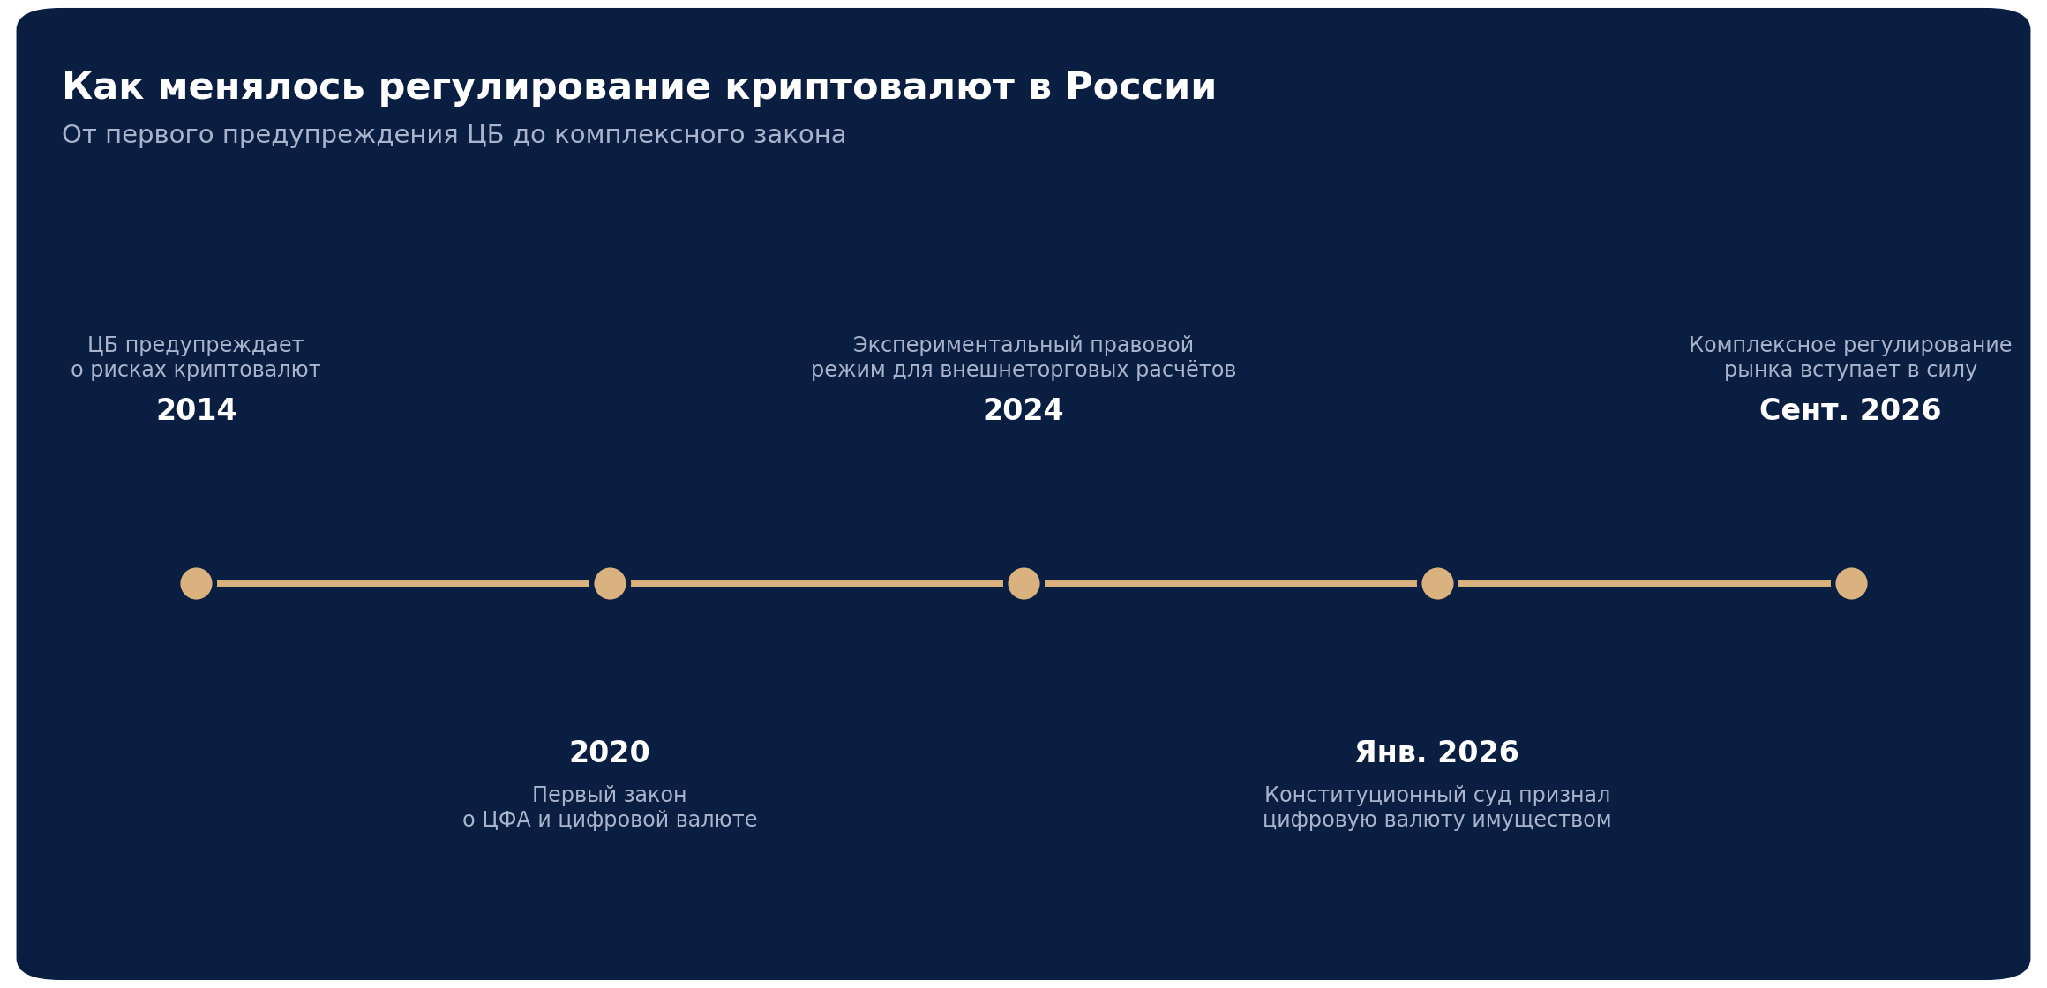
Первым сигналом стало предупреждение Банка России о рисках криптовалют в 2014 году. Дальше почти восемь лет рынок существовал в так называемой «серой зоне» — без специального регулирования. В 2020 году появился первый профильный закон о цифровых финансовых активах и цифровой валюте: он определил базовые понятия и порядок выпуска ЦФА, но оставил использование криптовалюты в качестве средства платежа под запретом, а полноценной инфраструктуры рынка так и не создал.
В 2024 году заработал экспериментальный правовой режим, позволивший Банку России точечно выводить из-под общего запрета и тестировать использование цифровой валюты — в первую очередь во внешнеторговых расчётах, чтобы поддержать бизнес в условиях санкционных ограничений. В 2025 году продолжилось формирование подходов к регулированию майнинга, налогов и антиотмывочного контроля. В январе 2026 года Конституционный суд сделал принципиальный шаг, признав цифровую валюту имуществом. А в сентябре 2026 года вступило в силу комплексное регулирование всего рынка.
Что регулирует новый закон
4 августа 2026 года был принят закон о цифровых валютах и цифровых правах, а 1 сентября он вступил в силу. Закон охватывает статус и правовой режим цифровых валют и цифровых прав, порядок их учёта через цифровые счета и цифровой депозитарий, переход прав и организацию оборота, требования к майнерам и майнинговой инфраструктуре, требования к участникам рынка и механизмы защиты пользователей, а также систему государственного надзора.
До 1 сентября 2026 года регулирование было фрагментарным и распределённым между разными режимами, а полноценного механизма учёта криптоактивов не существовало — отдельные операции допускались лишь в рамках экспериментальных режимов. После вступления закона в силу начинает формироваться постоянная инфраструктура: цифровые депозитарии, обменники, биржи и другие участники рынка с чётко определёнными требованиями, а системный надзор сосредоточен прежде всего в руках Банка России.
Три этапа вступления закона в силу
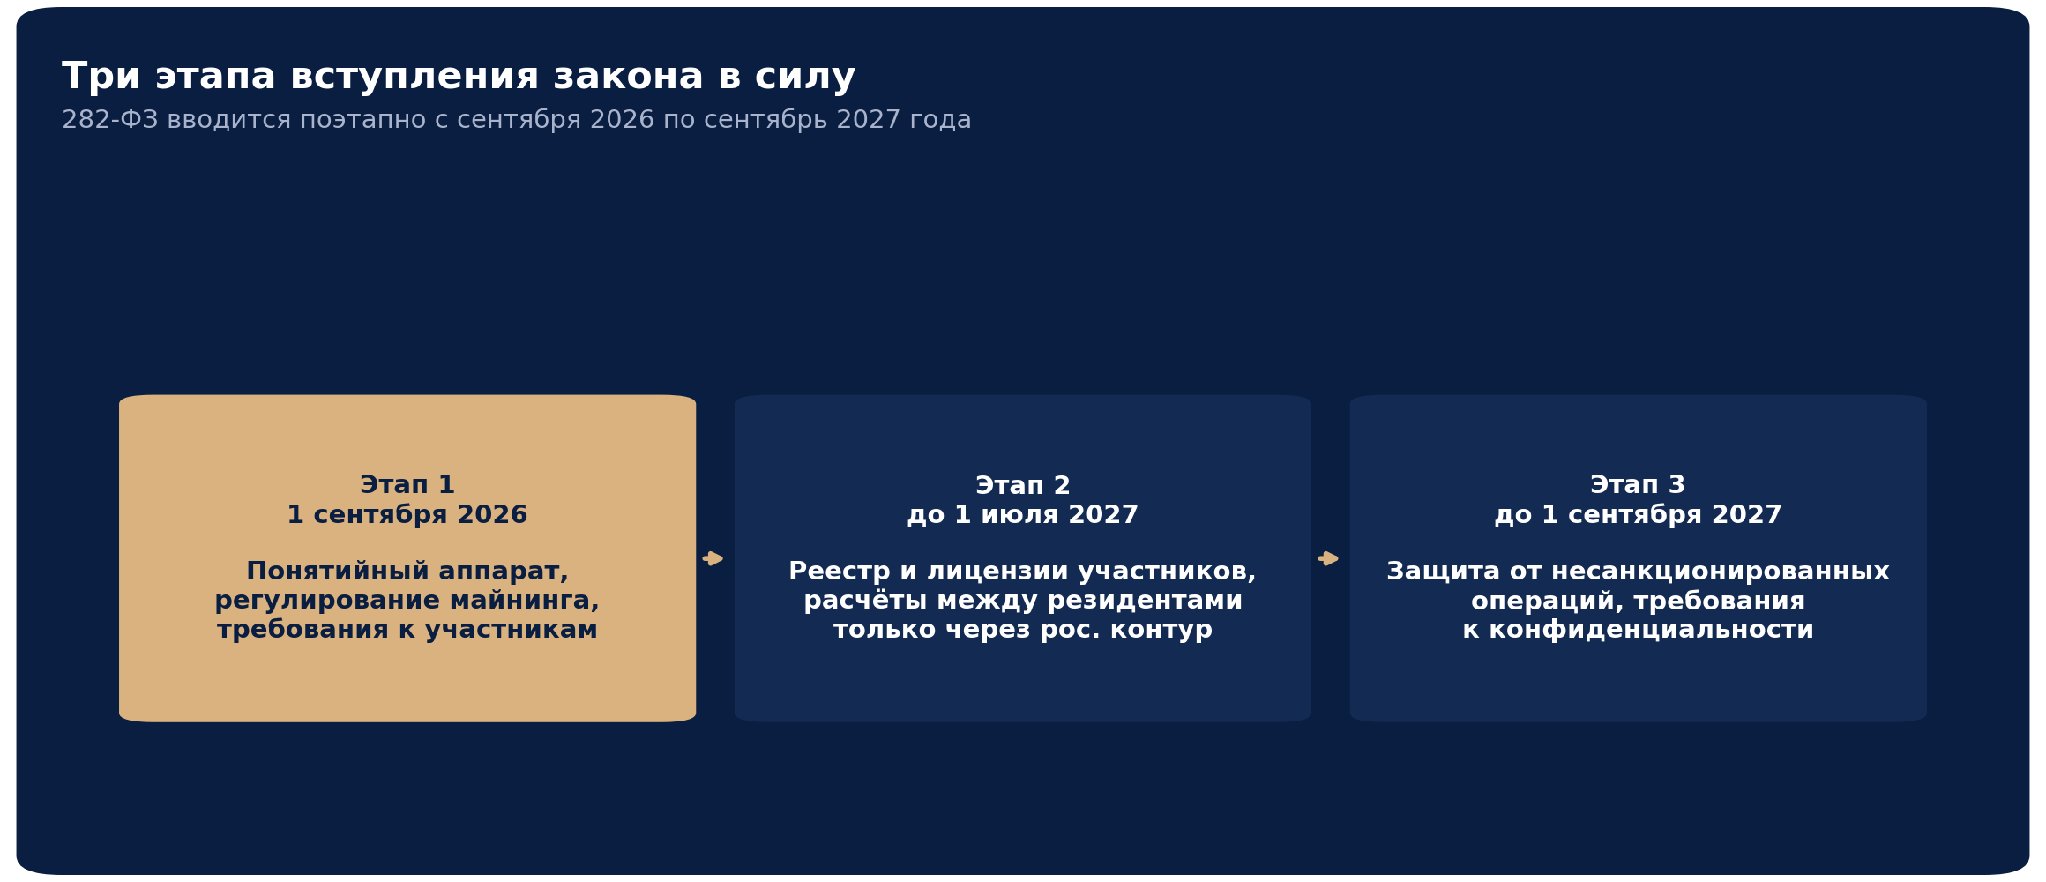
Первый этап начался 1 сентября 2026 года: заработал основной массив норм — понятийный аппарат, регулирование майнинга, требования к участникам рынка, операторам и депозитариям, а также полномочия Банка России.
Второй этап — переходный период с 1 сентября 2026 года до 1 июля 2027 года. К 1 июля 2027 года организаторы торговли, обменники и другие участники рынка должны быть включены в реестр Банка России и получить необходимые лицензии. После этой даты сделки между резидентами допускаются только через организаторов обращения цифровых валют внутри российского контура — причём резидентство здесь определяется по валютному, а не налоговому критерию (то есть по гражданству, а не по факту нахождения в России более полугода). С этой же даты вводится банковский контроль: банки обязаны отказывать в переводах в пользу неуполномоченных участников рынка, а сделки в обход системы становятся незаконными.
Третий этап — донастройка режима вплоть до 1 сентября 2027 года. С этой даты заработает механизм защиты от несанкционированных операций (участники рынка обязаны внедрить механизмы предотвращения сделок без согласия клиента), а также обязанность обеспечивать конфиденциальность информации и контроль доступа клиентов.
Ключевые понятия закона
| Понятие | Определение |
|---|---|
| Цифровая валюта | Цифровой актив, представляющий ценность сам по себе — нет лица, обязанного исполнить обязательство перед владельцем. Примеры: биткоин, эфир |
| Цифровое право | Инструмент, удостоверяющий конкретное имущественное право, по которому есть обязанное лицо — эмитент либо должник |
| Цифровые финансовые активы (ЦФА) | Денежные требования, права по эмиссионным ценным бумагам и иные подобные права |
| Утилитарные цифровые права | Право требовать передачи вещи, выполнения работ или оказания услуг |
| Гибридные цифровые права | Сочетают элементы ЦФА и утилитарных прав — например, цифровые акции или токены, обеспечивающие обязательства по займу |
| Иностранные цифровые инструменты | Имущество, представляющее обязательственные и иные права, размещённое по иностранному законодательству в иностранной информационной системе — включает стейблкоины |
Что разрешено, а что запрещено
| Разрешено | Запрещено |
|---|---|
| Оплата криптовалютой по внешнеторговым контрактам между резидентами и нерезидентами | Использование цифровой валюты как средства платежа внутри России |
| Получение криптовалюты в результате майнинга | Реклама цифровой валюты как средства платежа (кроме разрешённых внешнеторговых случаев) |
| Технические платежи внутри блокчейн-сетей (газ, комиссии, смарт-контракты) | Операции через нелегальных посредников (с 1 июля 2027 года) |
| Обмен криптовалюты на другие цифровые валюты и права | Прямые P2P-расчёты между резидентами без авторизованного посредника (с 1 июля 2027 года) |
Из общего запрета на криптовалюту как средство платежа внутри страны следует и запрет её рекламы в этом качестве — но реклама, связанная с разрешёнными сценариями использования (например, во внешнеторговых расчётах), под этот запрет не подпадает.
Как устроена схема операций
С 1 июля 2027 года в российском контуре крипто-кошельки участников будет администрировать цифровой депозитарий, а операции должны будут проходить через регулируемую инфраструктуру — учёт и переход цифровой валюты фиксируются именно в его системах. Во внешнем контуре подобного требования нет: администрировать внешний криптокошелёк российским депозитарием не обязательно. При этом с определённой даты вводятся требования по отчётности перед налоговым органом по сделкам с криптовалютой, совершаемым во внешнем контуре.
Только три криптовалюты допущены к организованным торгам
Закон устанавливает жёсткие финансовые критерии для допуска цифровой валюты к обращению на бирже: средняя рыночная капитализация не менее 5 трлн рублей за последние два календарных года, среднедневной объём торгов не менее 1,1 млрд рублей, а также наличие данных о цене на лицензированных иностранных биржах при объёме торгов от 100 млрд рублей на протяжении не менее пяти лет.
На сегодняшний день этим критериям соответствуют только три цифровые валюты — биткоин, эфир и USDT. Это не означает, что список закрыт навсегда: он может расшириться по мере появления новых валют, соответствующих требованиям, либо по отдельному решению Банка России.
Участники рынка и требования к ним
Закон впервые чётко очерчивает круг участников регулируемого рынка и требования к каждому из них.
| Участник рынка | Требования к капиталу | Основная функция |
|---|---|---|
| Цифровой депозитарий | 50–250 млн ₽ | Учёт цифровых валют и прав на них, хранение данных о владельцах, согласование операций |
| Организатор торговли (криптобиржа) | Лицензия биржи по закону об организованных торгах | Заключение сделок с цифровой валютой, контроль торгов, проверка транзакций |
| Организация — оператор обмена (обменник) | От 15 млн ₽ | Обмен цифровой валюты на фиатные деньги при систематической деятельности |
| Оператор информационной системы | От 50 млн ₽ | Предоставление доступа к системе для распоряжения цифровыми правами |
| Брокер / доверительный управляющий | Лицензия по закону о рынке ценных бумаг или об инвестфондах | Операции с цифровой валютой в интересах клиентов |
| Поставщик услуг цифрового анализа | Включение в реестр уполномоченного органа | Проверка происхождения и истории цифровой валюты при выходе за пределы регулируемого контура |
Наиболее строгие требования предъявляются именно к цифровым депозитариям и обменникам — как к участникам, наиболее активно вовлечённым в непосредственные операции с цифровой валютой. Для большинства участников также установлены дополнительные требования: хранение информации о клиентах не менее 10 лет, размещение IT-инфраструктуры на территории России, требования к квалификации и деловой репутации акционеров и менеджмента.
Институт цифрового депозитария — центральный элемент новой системы: он становится тем субъектом, который в конечном счёте обладает сведениями обо всех счетах цифровой валюты в российском контуре, что делает оборот управляемым и регулируемым. Заявленный интерес к получению этого статуса уже проявляют крупные игроки финансового рынка, включая биржевую и банковскую инфраструктуру.
Майнинг и цифровой анализ
Индивидуальные предприниматели и юридические лица, занимающиеся майнингом, в любом случае включаются в реестр ФНС. Физические лица обязаны включаться в реестр только при превышении установленного лимита энергопотребления (ориентировочно 6 000 кВт·ч в месяц); если лимит не превышен, включение в реестр не требуется, но информация о полученной цифровой валюте и используемых адресах-идентификаторах всё равно должна предоставляться в налоговый орган.
Отдельная новая категория — поставщики услуг цифрового анализа. Их проверки обязательны для цифровых депозитариев и операторов информационных систем при любых операциях, а для организаторов торговли, брокеров, доверительных управляющих и обменников — в первую очередь при операциях, выходящих за пределы регулируемого контура.
Категории инвесторов
| Категория инвестора | Условия |
|---|---|
| Квалифицированный инвестор | Соответствует критериям закона о рынке ценных бумаг; ограничений по сумме сделок нет, доступны любые цифровые активы |
| Неквалифицированный инвестор | Обязательное тестирование на понимание рисков; лимит сделок — ориентировочно 300 000 ₽ в год через одного брокера; доступны только цифровые валюты, допущенные к публичному обращению |
С 1 сентября 2027 года заработает механизм защиты от несанкционированных операций: цифровой депозитарий будет применять автоматическую задержку в 48 часов для переводов за пределы российской инфраструктуры на сумму свыше 100 000 рублей и для переводов третьим лицам свыше 300 000 рублей. В течение этого времени клиент вправе отменить операцию. Механизм не распространяется на операции между собственными счетами внутри российского контура, а также на юридических лиц, индивидуальных предпринимателей и квалифицированных инвесторов.
Кто регулирует рынок
| Регулятор | Роль |
|---|---|
| Банк России | Основной регулятор: ведёт реестры участников рынка, устанавливает нормативы капитала, проводит проверки, применяет меры воздействия |
| Федеральная налоговая служба | Общее налоговое регулирование, администрирование майнинга, ведение реестра майнеров и операторов майнинговой инфраструктуры |
| Росфинмониторинг | Контроль за соблюдением законодательства о противодействии отмыванию доходов, вправе инициировать заморозку активов |
| Саморегулируемые организации (СРО) | Разработка стандартов деятельности участников рынка — обменников, депозитариев, операторов информационных систем |
Ответственность за нарушения
Ответственность за нарушения закона пока не вступила в силу — соответствующие законопроекты приняты Государственной Думой только в первом чтении и находятся в стадии доработки. Но общие контуры уже понятны.
| Нарушение | Возможная ответственность |
|---|---|
| Незаконный оборот цифровой валюты (крупный / особо крупный размер) | Лишение свободы на срок до 4–7 лет (уголовный кодекс, проект) |
| Незаконный обмен цифровой валюты | Штраф для юридических лиц до 1 млн ₽ (КоАП, проект) |
| Незаконный майнинг | До 5 лет лишения свободы, штрафы, конфискация майнингового оборудования, приостановка деятельности |
Как новый закон меняет практику на рынке
P2P-сделки становятся рискованными
Прямой обмен между двумя физическими лицами (P2P) долгое время оставался самым распространённым способом купить криптовалюту. Схема работала через посредника-мерчанта: покупатель переводил рубли, продавец — криптовалюту. Проблема в том, что среди участников таких сделок регулярно оказывались мошенники, а добросовестные покупатели и продавцы рисковали столкнуться с уголовным преследованием, просто попав в цепочку мошеннической схемы. Новый закон постепенно вытесняет P2P в пользу легальных институциональных обменников, а с 1 июля 2027 года подобные прямые расчёты между резидентами вне регулируемого контура станут прямо незаконными.
Обменники уходят из серой зоны
Классические уличные обменники долгое время работали вне какого-либо регулирования, и нередко предоставляемая ими ликвидность оказывалась связана с санкционными биржами — из-за чего у клиентов впоследствии возникали проблемы с блокировкой счетов на крупных зарубежных площадках. Часть обменников будет переходить в легальное поле, часть — сворачивать деятельность или обслуживать лишь узкий круг клиентов, не желающих раскрывать свою личность. Но общий тренд очевиден: игроков, готовых работать по понятным правилам, становится больше, а нерегулируемый сегмент постепенно сжимается.
Рынок платёжных агентов будет сокращаться
После 2022 года, когда Россия оказалась отключена от части глобальных платёжных систем, сформировался рынок посреднических платёжных агентов: они принимали рубли внутри страны и оплачивали товары и услуги за рубежом, зарабатывая на этом комиссию — изначально порядка 3–5%, а по мере стабилизации рынка — 1–2%. С появлением легальных, напрямую регулируемых обменников и брокеров бизнесу становится выгоднее работать через официальные каналы напрямую, минуя посреднический слой, — соответственно, значение рынка платёжных агентов, вероятно, будет снижаться.
Зарплаты в криптовалюте получают легальный статус
Ряд компаний с российскими корнями, работающих за рубежом, платит зарплаты сотрудникам в России. Раньше официально это можно было делать только в рублях через классические payroll-схемы. Теперь получение зарплаты в криптовалюте наравне с рублями признаётся законным, а при наличии договора и подтверждающих документов криптовалюту можно легально обменять на рубли через регулируемого обменника.
Доверительное управление и крипто-фонды
Крипто-фонды принято делить на две категории. Первая — фонды и доверительные управляющие, работающие на централизованных площадках (крупные биржи), которые зарабатывают на классических инструментах: фьючерсах, опционах, фандинговых стратегиях. Вторая — децентрализованные площадки, работающие через смарт-контракты без обязательной идентификации клиента (KYC), где новым направлением стал фарминг токенов: капитал размещается в пулах ликвидности, а доход формируется через стейкинг, предоставление ликвидности или залоговое кредитование (lending/borrowing) — то есть децентрализованные протоколы, которые заменяют классического банка-посредника.
В рамках российского регулируемого контура доверительный управляющий пока может работать преимущественно с российскими же участниками рынка, а набор доступных инструментов ограничен уже упомянутыми тремя валютами, допущенными к организованным торгам. Кастодиальное хранение активов российских резидентов должно оставаться в российском периметре, что дополнительно сужает набор доступных стратегий — хотя ожидается, что подзаконные акты в дальнейшем расширят перечень инструментов и стратегий.
Токенизация — следующий этап развития
Мировая криптоиндустрия активно движется в сторону токенизации реальных активов. Показательный пример — рынок недвижимости в ОАЭ, где через токены можно приобрести долю в квартире и получать доход от аренды. Токенизируются также страховые продукты (выплаты премий через стейблкоины) и майнинговое оборудование. По мере развития института цифровых прав в России аналогичные модели токенизации, вероятно, будут появляться и на российском рынке — в частности, есть потенциал для токенизации энергетического сектора как способа привлечения иностранного капитала в условиях ограничений на использование традиционных платёжных каналов.
Место России в мировом регулировании крипторынка
По оценке Министерства финансов России, внутренний оборот операций с криптовалютой в стране составляет порядка 50 млрд рублей. В более широком международном контексте картина ещё показательнее: Россия остаётся крупнейшим рынком цифровых активов в Европе.
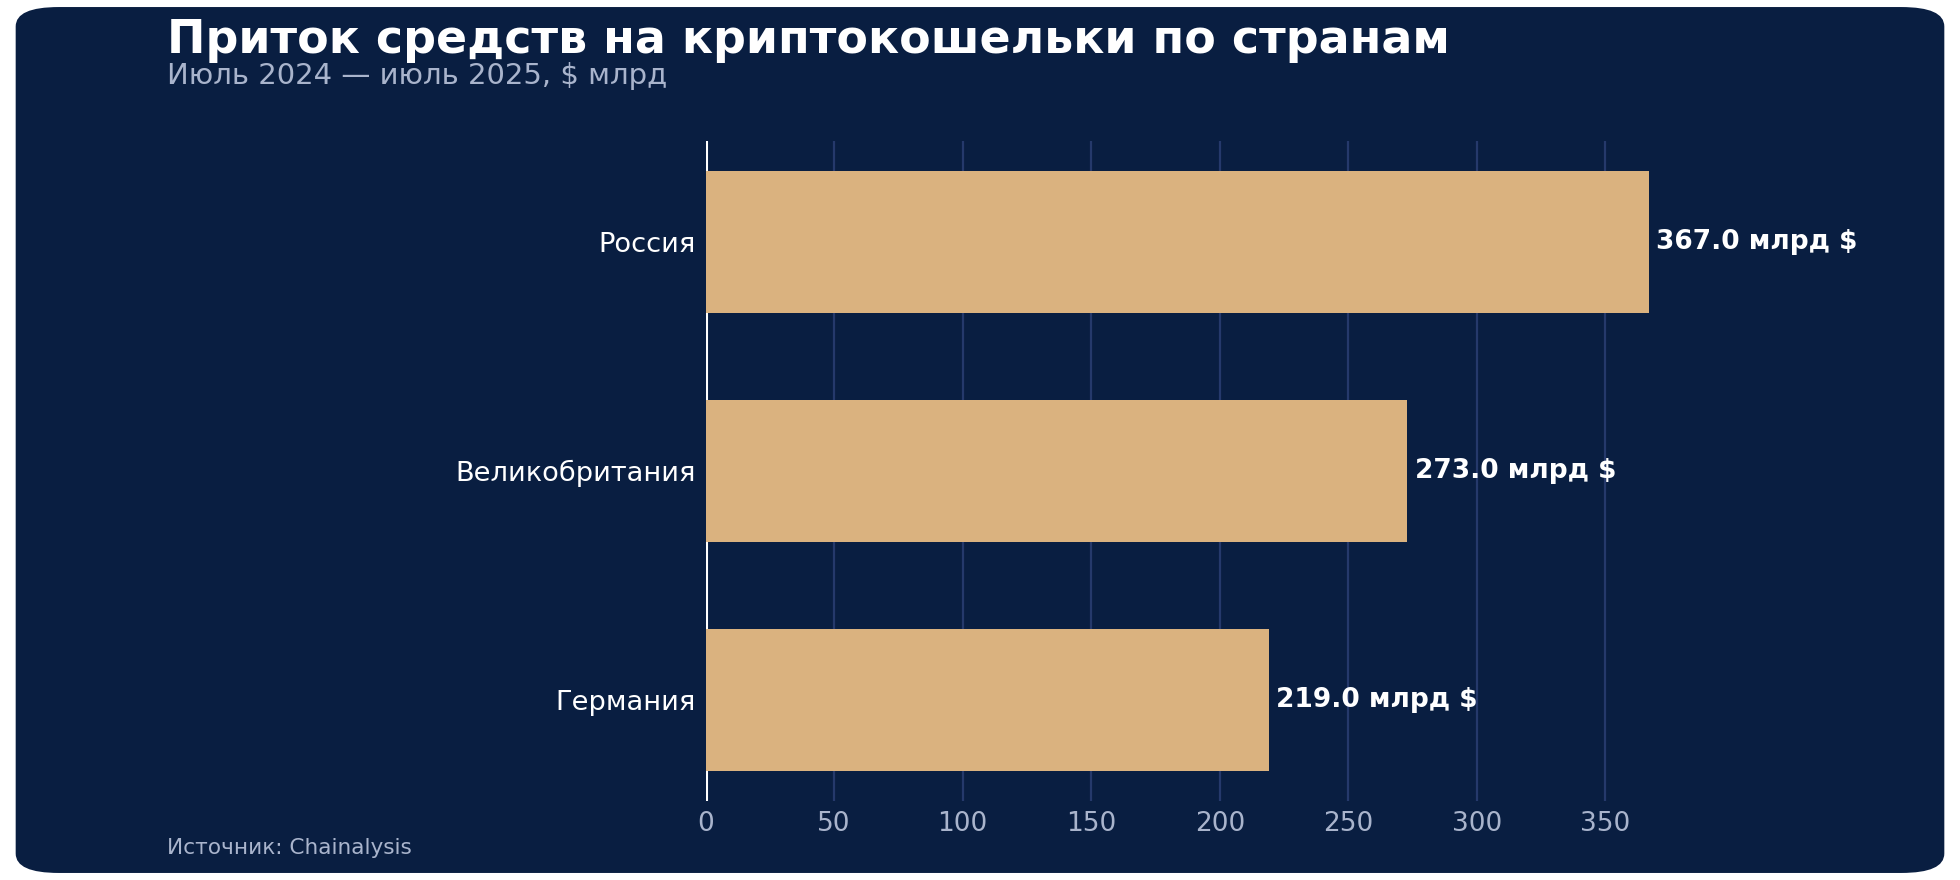
По данным аналитической платформы Chainalysis, за период с июля 2024 по июль 2025 года на кошельки, связанные с российскими пользователями, поступило свыше $367 млрд — больше, чем на кошельки, связанные с пользователями из Великобритании ($273 млрд) или Германии ($219 млрд) за тот же период. Значительная часть этого оборота проходила через прямые сделки между физлицами и нерегулируемые обменные сервисы — то есть вне какого-либо регулируемого периметра, и не только в России: похожая картина наблюдается и в мире в целом. Спотовый оборот децентрализованных площадок в июле 2026 года составил около 24% от оборота крупнейших централизованных бирж.
При этом важно понимать: закон не требует декларировать сам факт самостоятельного хранения криптовалюты, и участник рынка, который годами распоряжается собственными приватными ключами через нехранимые (некастодиальные) кошельки, вряд ли перейдёт в регулируемый контур добровольно. Регулируемый периметр выстраивается прежде всего для другого капитала — институционального, для которого отсутствие правового режима является не просто неудобством, а фактическим барьером входа.
Институциональный капитал реагирует именно на регулирование
Ежегодный опрос институциональных инвесторов, проведённый Coinbase совместно с EY Parthenon (консалтинговым подразделением Ernst & Young) в январе 2026 года среди 351 респондента, показывает характерную закономерность.
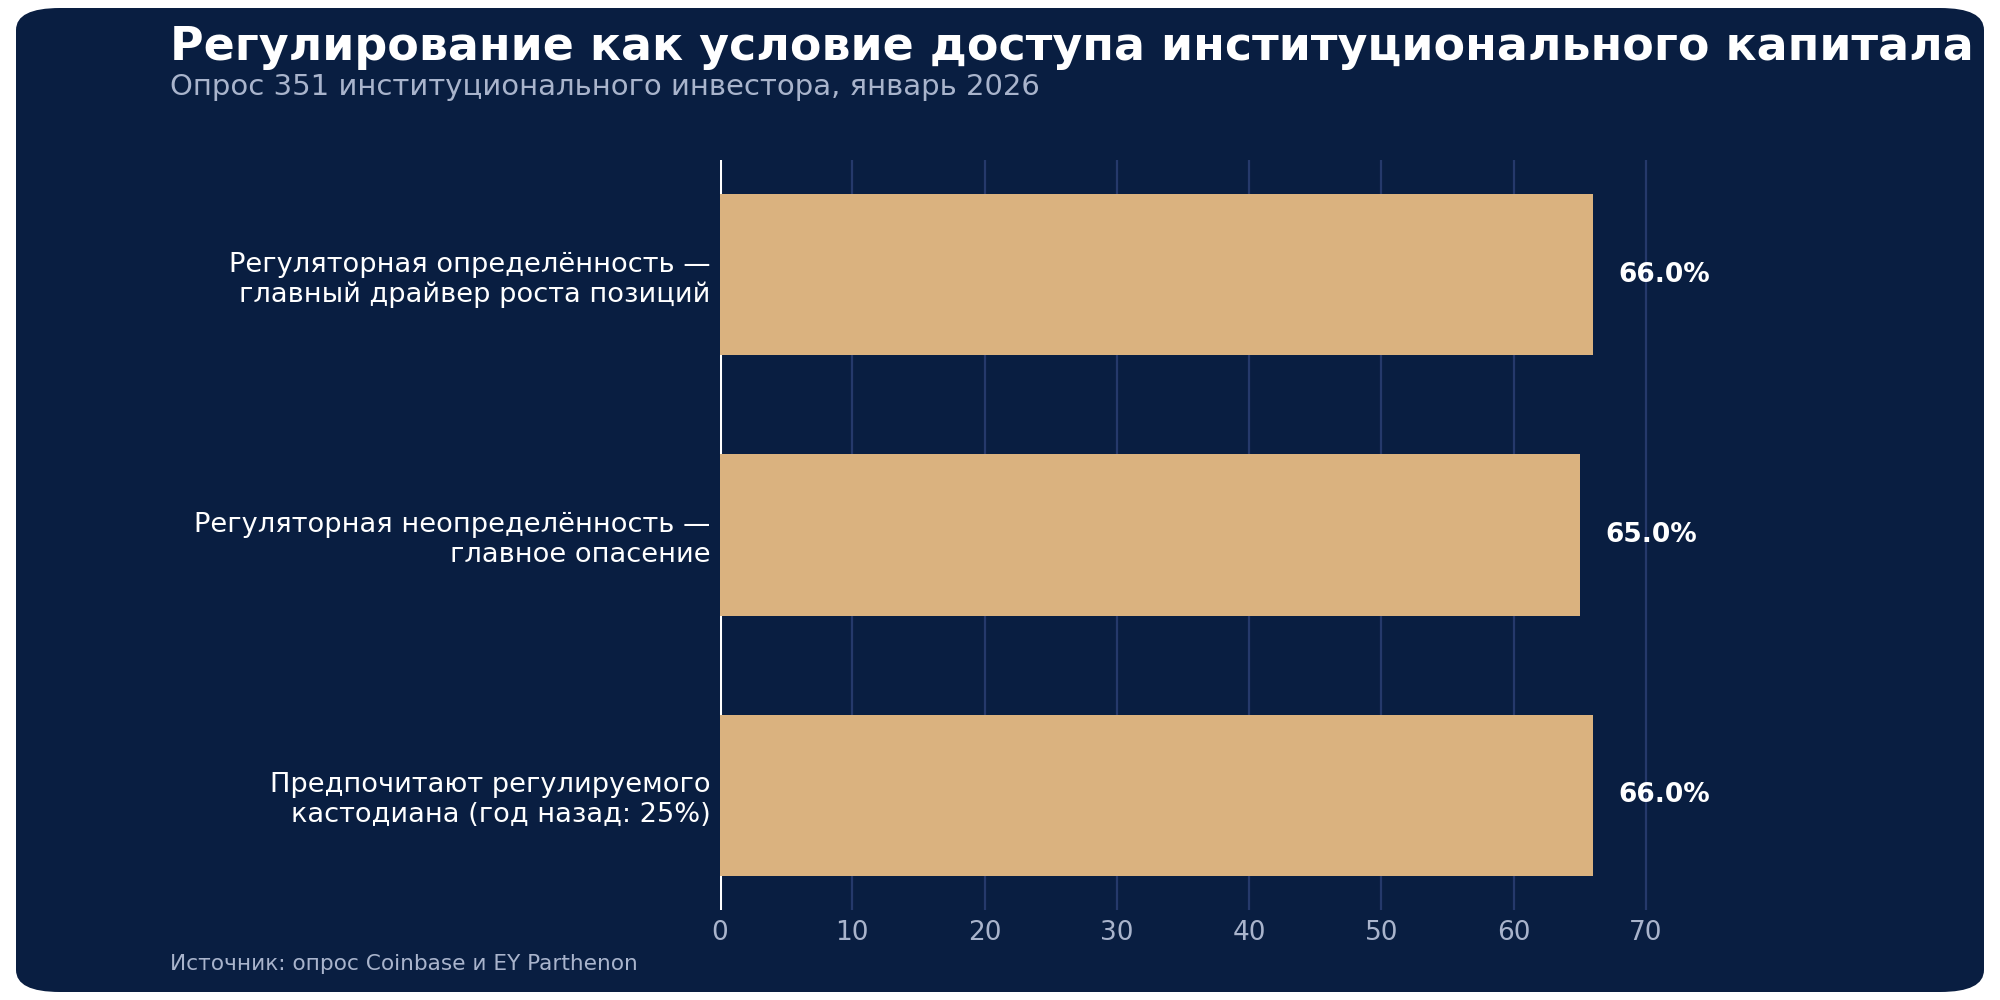
66% опрошенных, планирующих наращивать позиции в криптоактивах, называют главным драйвером именно рост регуляторной определённости. При этом ровно та же самая переменная — регуляторная неопределённость — лидирует и в списке главных опасений при инвестировании: её отметили 65% респондентов. Логика здесь не идеологическая, а сугубо процедурная: управляющему нужна ясность в квалификации операции, снижение риска непризнания сделки, понимание налоговых последствий и возможность пройти внутренний комплаенс и фидуциарные проверки.
Доля инвесторов, для которых регуляторное соответствие стало ключевым критерием при выборе кастодиана, выросла с 25% год назад до 66% сейчас, а 81% опрошенных предпочитают заходить в позиции исключительно через зарегистрированную юридическую оболочку. Индивидуальный капитал и раньше заходил на рынок через зарубежные структуры и производные инструменты, но в существенных объёмах на баланс регулируемых лиц он приходит только туда, где выстроено сильное регулирование.
Опыт Евросоюза и Гонконга
До введения европейского регламента о рынках криптоактивов (MiCA) под национальными режимами в Евросоюзе работало порядка 1200 операторов.

К моменту закрытия переходного периода 1 июля в реестре Европейского управления по ценным бумагам и рынкам (ESMA) значилось около 210 полных лицензий — переход завершили лишь около 17% прежних операторов. Часть просто не смогла выполнить новые требования; но есть и показательный случай принципиального отказа — крупнейший эмитент стейблкоинов Tether не стал получать разрешение на обращение в юрисдикции ЕС, не согласившись с требованием размещать значительную часть резервов на депозитах европейских банков. В результате его инструмент больше не обращается на лицензируемых площадках Европейской экономической зоны, хотя самостоятельное хранение и владение в частном порядке в регионе по-прежнему остаётся законным.
Похожая картина в Гонконге: в апреле 2026 года валютное управление Гонконга выдало первые лицензии эмитентам стейблкоинов — из 36 поданных заявок были одобрены только две, полученные HSBC и совместным предприятием со Standard Chartered. Криптонативных эмитентов среди получателей лицензий не оказалось вовсе. Во всех этих случаях порог входа отсеивает не только тех, кто технически не способен исполнять обязательства перед клиентами, — он меняет и то, кому в конечном счёте достаётся рынок: не обязательно тому, кто первым создал технологию, а скорее тому, у кого есть капитал, надзорная история и работающая система внутреннего контроля.
Российский закон стоит рассматривать именно в этом более широком контексте, а не как изолированную национальную инициативу. Параллельно с ним работают и другие рамки — регламент MiCA в Евросоюзе, закон GENIUS Act, регулирующий долларовые стейблкоины в США, инициативы в ОАЭ, а также ставший знаковым прецедент Сальвадора, признавшего биткоин официальным платёжным средством. Криптовалюта в целом перестаёт быть активом с неопределённым правовым статусом и переходит в поле с чётко очерченным периметром допустимых действий — и институциональный капитал реагирует именно на наличие лицензируемых режимов, требований к капиталу, обособление клиентских активов и раскрытие информации, а не на публичную риторику.
Итог
Закон 282-ФЗ переводит российский рынок цифровых валют из состояния длительной правовой неопределённости в структурированный, поэтапно вводимый режим — с институтом цифрового депозитария в центре системы, чёткими требованиями к капиталу участников, разделением инвесторов на квалифицированных и неквалифицированных и постепенным вытеснением серого сегмента (P2P-сделок и нерегулируемых обменников) легальной инфраструктурой. Международный опыт — от MiCA в Евросоюзе до лицензирования стейблкоинов в Гонконге — показывает: подобное регулирование не столько ограничивает рынок, сколько становится условием доступа к нему для серьёзного институционального капитала.
Дисклеймер
Материал носит информационный характер и не является юридической консультацией. Часть норм закона о цифровых валютах и цифровых правах (282-ФЗ), в частности положения об ответственности, на момент подготовки материала находится в стадии законодательной доработки и может измениться. Пороговые значения (лимиты сделок для неквалифицированных инвесторов, лимиты энергопотребления для майнеров и другие) устанавливаются подзаконными актами Банка России и подлежат уточнению. Перед принятием решений, связанных с операциями с цифровой валютой, необходима консультация с квалифицированным юристом, специализирующимся на регулировании криптоактивов.
 IPG в Telegram


 Получить