ЦБ снизил ставку до 0,25%: что это означает для экономики России в августе

Бюджет: дыра выросла вдвое, но в Минфине не паникуют
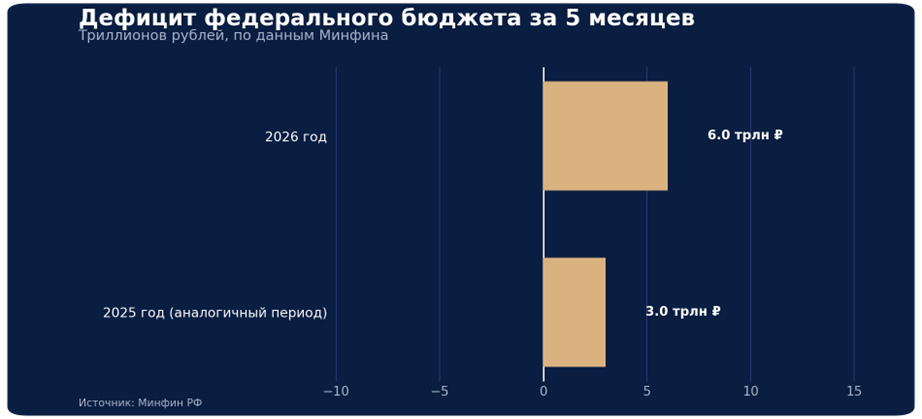
По данным Минфина, дефицит федерального бюджета за первые пять месяцев года достиг 6 трлн рублей — это примерно втрое больше, чем годом ранее. В министерстве называют это техническим эффектом: расходы традиционно проходят быстрее, чем поступают доходы, и к концу года диспропорция должна сгладиться. Проверить это утверждение получится только по факту, но пока участникам рынка остаётся ориентироваться на официальные заявления.
Заседание 19 июня: почему рынок ждал большего снижения ставки
Главной интригой месяца стало заседание совета директоров Банка России. Консенсус аналитиков указывал на снижение ключевой ставки минимум на 0,5 процентного пункта, а некоторые эксперты допускали и полный процент. По факту регулятор ограничился четвертью процентного пункта — минимальным из трёх обсуждавшихся сценариев.
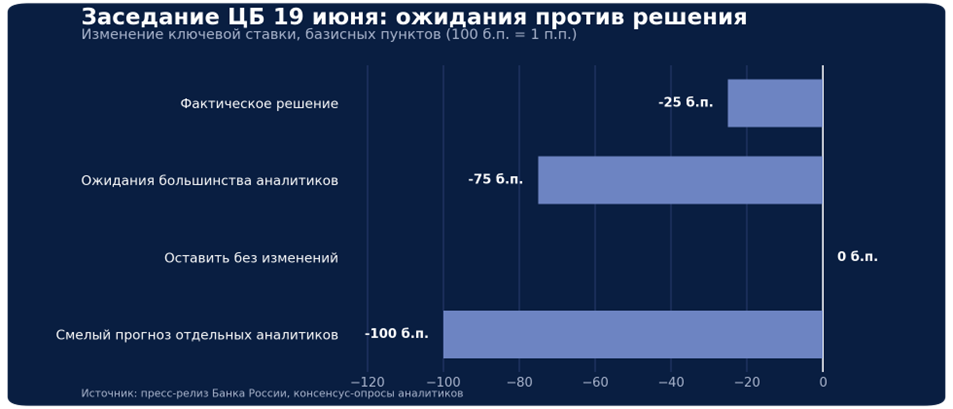
Официальное объяснение — топливный кризис, который уже разогнал инфляцию, наложился на сложную геополитическую обстановку. Логика проста: лучше двигаться по более плавной траектории снижения ставки, чем потом резко разворачиваться обратно в сторону повышения. Более того, регулятор прямо не исключил, что на ближайшем, июльском заседании (намеченном на 24 июля) ставку и вовсе оставят без изменений — эта риторика сама по себе стала дополнительным поводом для распродажи на рынке акций.
Индекс Мосбиржи отреагировал резким снижением — с уровня около 2800 пунктов до примерно 2100 всего за несколько торговых дней после объявления решения.

Версия про политическое давление
Помимо официальной риторики, в западных источниках обсуждалась и другая, неподтверждённая версия событий: якобы на Центробанк оказывалось давление с требованием снижать ставку решительнее, а глава регулятора будто бы даже рассматривала возможность отставки, если решение примут вопреки её позиции. Официального подтверждения этой информации нет, и относиться к ней стоит именно как к слуху. Если же в основе слухов есть доля правды, сдержанное решение по ставке вполне может быть демонстрацией независимости регулятора от прямого давления — а способность Центробанка сохранять самостоятельность в таких вопросах имеет самостоятельную ценность для доверия к денежно-кредитной политике в целом.
Нефть и геополитика: перемирие, которое постоянно на грани срыва
В начале лета казалось, что напряжённость вокруг Ормузского пролива снята: США и Иран подписали меморандум о взаимопонимании, Иран согласился обеспечить проход судов, и цены на нефть вернулись к докризисным уровням. Но дальше стороны по-разному трактовали условия договорённостей — США считают пролив открытым безусловно, Иран настаивает на согласовании прохода танкеров с иранской стороной. В результате часть судов прошла без такого согласования, Иран открыл по ним огонь, американская сторона в ответ атаковала иранские средства ПВО и катера, а Иран нанёс удары по американским базам в регионе. Формально перемирие ещё не сорвано, но обстановка остаётся крайне неустойчивой, а цены на нефть снова пошли вверх после временного отката.
Банковский сектор: новые требования к капиталу и жилищный вклад
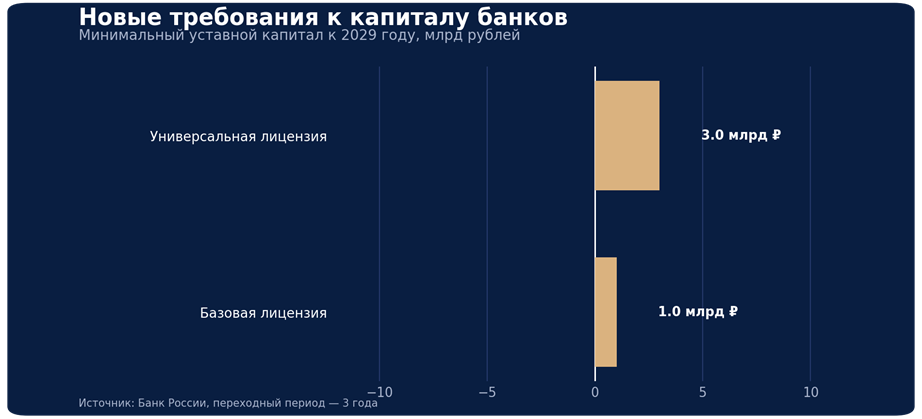
Банк России объявил о поэтапном — в течение трёх лет — повышении минимального размера уставного капитала для банков. Требование касается обоих типов лицензий.
| Тип лицензии | Минимальный капитал | Срок перехода |
| Универсальная лицензия | 3 млрд ₽ | 3 года |
| Базовая лицензия | 1 млрд ₽ | 3 года |
Отдельно стоит напомнить: банки с базовой лицензией не имеют права работать с золотом и имеют ряд других ограничений по операциям. Все крупные и большинство средних банков уже работают по универсальной лицензии, поэтому новые требования в первую очередь затронут небольшие кредитные организации.
Почему россияне снова копят наличные
Заметный тренд последних месяцев — рост спроса на наличные деньги. Причин минимум три: перебои с интернетом, из-за которых оплата картой в моменте становится невозможной; участившиеся случаи блокировки банковских переводов, которые вызывают у клиентов раздражение и тревогу; и, наконец, регулярно циркулирующие слухи о возможной заморозке вкладов. Стоит подчеркнуть: технически заморозить вклады в привычном смысле невозможно — банк не хранит депозиты клиента в виде обособленного набора купюр, а выдаёт эти деньги в виде кредитов другим заёмщикам. Замораживать в таком случае попросту нечего: у банка нет физически «отложенной» суммы вкладчика, которую можно было бы изолировать.
Неожиданный лидер по числу клиентов
Любопытный факт из банковской статистики: второе место по количеству клиентов после Сбербанка занимает не ВТБ и не Альфа-банк, как можно было бы предположить, а банк маркетплейса Wildberries — это объясняется тем, что покупателям площадки удобно иметь счёт именно в нём. При этом по объёму привлечённых средств картина другая: на втором месте закономерно ВТБ, на третьем — Альфа-банк, а банк маркетплейса по этому показателю находится существенно ниже, в пределах второго десятка.
Новый инструмент: жилищный вклад
С 1 января 2027 года на рынке появится новый тип депозита — жилищный вклад. Логика инструмента: вкладчик постепенно накапливает средства на будущую покупку жилья или первый взнос по ипотеке, а банк на основании этого вклада обязан предоставить ипотечный кредит.
| Параметр | Значение |
| Старт программы | с 1 января 2027 года |
| Назначение | накопление на первый взнос или покупку жилья |
| Страховое покрытие | до 10 млн ₽ |
| Ориентировочная доходность вклада | около 12% годовых |
| Ставка по ипотечному кредиту под вклад | около 20% годовых |
| Снятие без потери процентов | не предусмотрено |
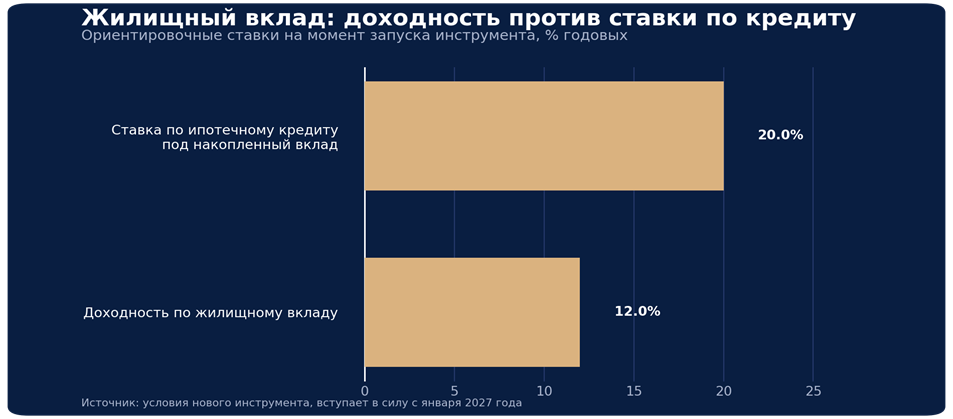
Разница между ставкой по вкладу и ставкой по кредиту закономерно вызывает вопрос: не проще ли просто копить деньги самостоятельно под те же 12% годовых, не привязываясь к последующему кредиту под 20%? Формально — проще. Но инструмент рассчитан не на дисциплинированных вкладчиков, а на тех, кому сложно системно откладывать деньги: соблазн потратить накопления на текущие желания велик, а условия вклада, по которым забрать деньги можно только с потерей всех процентов, работают как встроенный психологический барьер.
Рынок вкладов и облигаций: что происходит с доходностью
По вкладам топ-10 банков ставки просели незначительно — это ожидаемо, учитывая, что ключевая ставка тоже снизилась совсем немного. Заметнее другое: ставки по долгосрочным вкладам сроком 1,5–3 года не менялись уже два-три месяца. Если финансовый план это позволяет, долгосрочный вклад под 12,5%, а в отдельных банках и под 13% годовых, пока ещё можно открыть — с той оговоркой, что конкретные банки, предлагающие верхнюю границу ставки, не всегда вызывают доверие с точки зрения надёжности. Отдельно обсуждается идея повысить страховое покрытие по вкладам сроком от трёх лет с 1,4 до 2 млн рублей.
На рынке облигаций федерального займа доходность подросла примерно на процентный пункт, а по длинным выпускам — ещё заметнее. Это может быть сигналом к тому, что и доходность банковских вкладов вскоре тоже подрастёт, особенно если на июльском заседании Центробанк действительно возьмёт паузу.
Показательна динамика двух индексов: индекс корпоративных облигаций в последние недели снижался заметно резче, чем индекс банковских вкладов, и оба показателя фактически сблизились. Если тенденция сохранится, не исключено, что уже в следующем месяце доходность вкладов обгонит доходность корпоративных облигаций — впрочем, это, скорее, осторожное предположение, чем прогноз с высокой степенью уверенности.

Курс доллара и инфляция
Рубль весь месяц постепенно слабел, но в последние недели курс доллара стабилизировался, а укрепление рубля, если и происходило, было незначительным. Показательно, что перед каждым заседанием Центробанк опрашивает 30–32 наиболее влиятельных экономических агента и формирует на основе этого опроса макроэкономический прогноз на конец года. По сравнению с прогнозом месячной давности ожидания по курсу доллара на конец года заметно сдвинулись в сторону более крепкого доллара — и это притом, что опрос проводился ещё до заметного роста курса в начале июля. Если в июле рубль не начнёт укрепляться существенно, прогноз, вероятно, сдвинется ещё выше.
По инфляции картина неоднородная. Месячный показатель резко подскочил — и причина здесь очевидна: топливный кризис, вызванный, с одной стороны, целенаправленными ударами по нефтеперерабатывающим заводам, а с другой — плановым ремонтом части НПЗ, которые успели встать на обслуживание. В результате упало производство и продажи бензина и, в меньшей степени, дизельного топлива, возник ажиотажный спрос, а цены на заправках, где топливо оставалось в наличии, ощутимо выросли. Рост цен на топливо потянул за собой стоимость логистики, а значит, и цены на широкий круг товаров — от продуктов до стройматериалов.
При этом на годовую инфляцию месячный скачок повлиял не так сильно — показатель остался на уровне около 6%. Отдельного внимания заслуживают инфляционные ожидания населения — они формируются через регулярные опросы и остаются одним из ключевых ориентиров для Центробанка при принятии решений по ставке. Логика простая: если население ожидает ускорения роста цен, оно предпочитает тратить и брать в долг здесь и сейчас — а кредитная активность сама по себе разгоняет инфляцию. Если же инфляционные ожидания снижаются, у людей возникает больше стимулов сберегать, а не тратить, — и именно тогда у Центробанка появляется пространство для более решительного снижения ставки.
Итог
Резюме месяца: регулятор выбрал осторожную траекторию снижения ставки на фоне топливного кризиса и растущей инфляции, рынок акций отреагировал на это резкой распродажей, а рынок облигаций и вкладов, наоборот, начал показывать признаки роста доходности. Долгосрочные вклады под 12,5–13% годовых пока остаются доступны тем, чей финансовый план это позволяет. Ключевое решение — на заседании 24 июля: если ставку снова не тронут, доходность депозитов у части банков может дополнительно подрасти.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Отдельные оценки и версии событий (в частности, касающиеся возможного политического давления на Центробанк) основаны на неподтверждённых сообщениях СМИ и приведены как отражение общественной дискуссии, а не как установленный факт. Ставки по вкладам и облигациям меняются быстро — перед принятием решений проверяйте актуальные условия у конкретных банков и брокеров. Графики в статье — иллюстративная реконструкция динамики на основе описанных в обзоре значений, а не выгрузка биржевых котировок.
 IPG в Telegram




 Получить