Заморозят ли вклады в России: разбираем страшилку по фактам и истории

Каждые несколько месяцев в инфоповестке заново всплывает один и тот же сюжет: «вклады вот-вот заморозят». У этой темы есть постоянные бенефициары — продавцы сомнительных инвестиционных продуктов и авторы каналов, которым выгодна тревожная аудитория. Логика простая: напугать человека судьбой денег на счету, чтобы он перенёс их туда, где заработает уже не он, а тот, кто пугал.
Хуже всего не сам факт запугивания, а то, что значительная часть авторов подобных прогнозов прекрасно знает: реальный ответ на вопрос «а могут ли вклады заморозить» выглядит совсем не так драматично. Просто честный разбор темы не продаёт курсы и сигналы, а страх — продаёт. Разберёмся с фактами и историей — и заодно выясним, чего бояться действительно стоит.
Что происходило на самом деле: три эпизода из истории
1947 год: денежная реформа, а не конфискация
Самый известный пример из советской истории — денежная реформа 1947 года. Наличные деньги обменивались по курсу 10 старых рублей за 1 новый — по сути, десятикратная девальвация купюр на руках. А вот со вкладами в сберкассах обошлись куда мягче, причём условия зависели от суммы.
| Сумма сбережений | Условия обмена | Итог для владельца |
| Наличные (любая сумма) | 10 старых рублей → 1 новый | Обесценились в 10 раз |
| Вклад до 3 000 ₽ (~80% вкладчиков) | 1:1 | Сохранён полностью |
| Вклад 3 000–10 000 ₽ | 3:2 на сумму сверх 3 000 ₽ | Потеряна примерно треть сверх лимита |
| Вклад свыше 10 000 ₽ | 1:2 | Потеряна половина суммы |

Здесь стоит держать в голове два факта одновременно. Во-первых, даже самый жёсткий тариф применялся только к крупным суммам — и даже в этом случае обмен «пополам» оказался впятеро выгоднее, чем судьба наличных, обесценившихся в десять раз. Во-вторых — и это главное, — само по себе урезание крупных сумм не было заморозкой в том смысле, которым обычно пугают: никто не блокировал доступ к счёту и не изымал вклад целиком, менялись лишь пропорции пересчёта «старых» денег в «новые». По факту единственная по-настоящему масштабная советская денежная реформа защитила деньги на сберкнижке лучше, чем деньги «в тумбочке», а не наоборот.
1991–1992 годы: лимит на снятие — не то же самое, что конфискация
Другой хрестоматийный пример — так называемая павловская реформа 1991 года: изъятие из оборота крупных купюр за три дня и лимит на снятие наличных со сберкнижки в 500 рублей в месяц. Формально это часто называют «заморозкой вкладов». Но по сути это было именно временное ограничение на снятие, а не конфискация: деньги оставались на счетах, никто не переводил их в доход государства, а само ограничение позже отменили.
Настоящий удар по сбережениям граждан нанёс не лимит на снятие, а то, что случилось следом. После либерализации цен в январе 1992 года годовая инфляция достигла примерно 2500%. Покупательная способность вкладов испарилась не потому, что счета «заморозили», а потому, что рубль обесценился в десятки раз буквально за несколько месяцев.
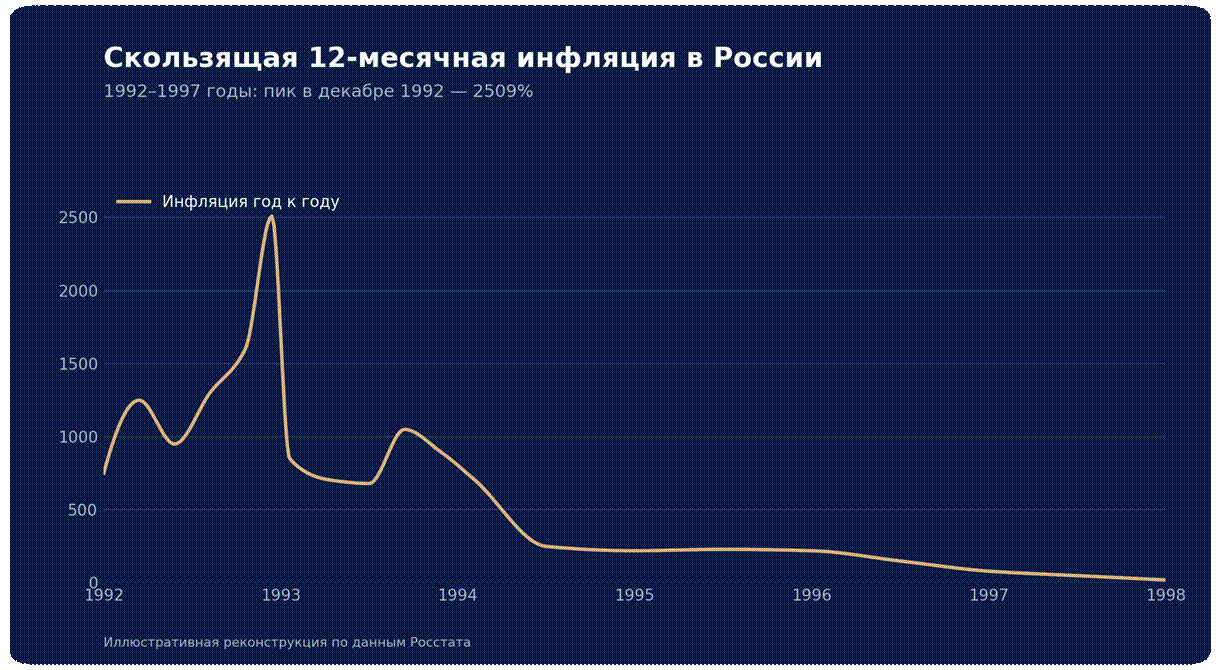
Это ключевой момент для понимания всей темы: события 1991–1992 годов — история не про то, как государству понадобилось заблокировать доступ к вкладам, а про то, как оно получило нужные ресурсы через необеспеченную эмиссию денег, а обесценивание сбережений произошло как побочный эффект. Заморозка для этого попросту не понадобилась.
1998 год и последующие кризисы: дефолт — это не заморозка
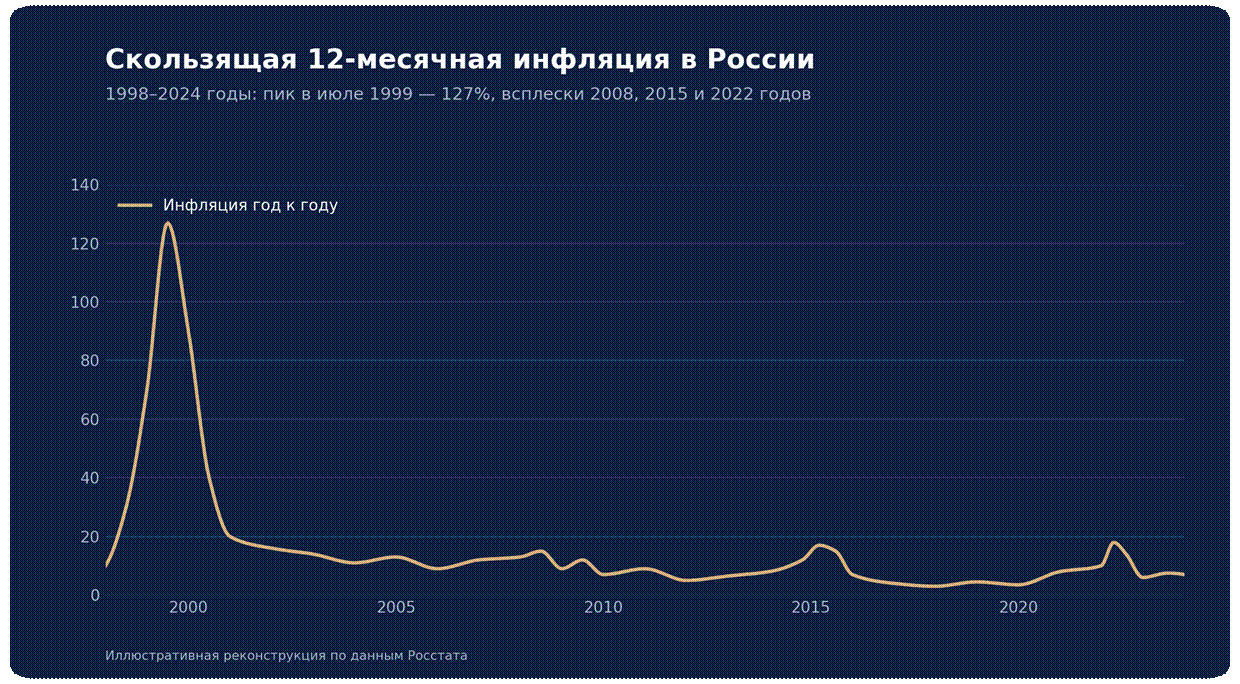
В 1998 году государство объявило дефолт по своим собственным облигациям (ГКО) — то есть не расплатилось по долгам перед их держателями. Доходность этих бумаг перед дефолтом доходила до 140% годовых, и покупатели прекрасно понимали, что играют с огнём. Вклады населения в банках при этом не замораживались — деньги теряли конкретно держатели гособлигаций, а не вкладчики в целом. За дефолтом последовали резкая девальвация рубля и всплеск инфляции выше 120% за год — и именно эти два фактора, а не блокировка счетов, лишили людей сбережений.
Похожие по механике, хотя и менее драматичные эпизоды повторялись в 2008–2009, 2014–2015 и 2022 годах.
| Год | Событие | Что случилось со вкладами | Что реально обесценило сбережения |
| 1998 | Дефолт по ГКО | Вклады не замораживались и не изымались | Девальвация рубля и инфляция выше 120% за год |
| 2008–2009 | Мировой финансовый кризис | Доступ к вкладам сохранялся | Скачок инфляции до ~15%, ослабление рубля |
| 2014–2015 | Падение цен на нефть, санкции | Доступ к вкладам сохранялся | Инфляция до ~17%, резкая девальвация рубля |
| 2022 | Санкционный шок | Доступ к вкладам сохранялся | Инфляция до ~18%, скачок курса валют |
Общий вывод по истории простой: полноценной конфискационной заморозки, при которой государство обнуляет счёт и присваивает деньги, в российской практике не было ни разу. Были денежные реформы с пересчётом крупных сумм, были временные лимиты на снятие наличных — и каждый раз именно инфляция, а не блокировка доступа к деньгам, делала всю разрушительную работу.
Зачем государству вообще замораживать вклады — и почему это не нужно
Рубль, как и любая другая современная валюта, — это фиатные деньги: они не обеспечены золотом или другим материальным активом, а представляют собой обязательство государства, которое оно само же и печатает. Именно в этом кроется ответ на вопрос о заморозке.
Когда государству резко нужны деньги, у него есть три основных пути: занять на рынке через облигации, собрать больше налогов или напечатать новые деньги через эмиссию. Третий вариант — самый быстрый и самый тихий: Центробанк создаёт нужную сумму, а расплачивается за это вся экономика через инфляцию — обесценивание уже существующих денег.
Инфляция — крайне удобный для государства инструмент именно потому, что она размазана по времени и по людям, у неё нет ни конкретной даты, ни очереди у закрытого окна сберкассы, ни фотографий в вечерних новостях. Заморозка вкладов, наоборот, — это моментальный публичный скандал: паника, обвал доверия к банковской системе на годы вперёд, бегство из рубля, остановка кредитования. Государству попросту невыгодно устраивать у себя дома информационную катастрофу ради результата, который и так достижим тихо и без шума — через эмиссию и инфляцию.
Технический аргумент: замораживать физически нечего
Есть ещё одна причина, по которой массовая заморозка вкладов — скорее фантазия, чем реальный сценарий, и она связана с устройством банковской системы. Многие представляют банк как большое хранилище, где лежат именно ваши купюры, дожидаясь своего часа. На практике всё устроено иначе.
Когда деньги поступают на вклад, банк не кладёт их в сейф — вклад для него является не активом, а обязательством перед вкладчиком. Небольшую долю средств банк обязан держать в резерве в Центробанке — сейчас норматив по рублёвым вкладам составляет 4,5%. Ещё часть остаётся на случай текущих запросов клиентов на снятие. А основная масса денег уходит в виде кредитов другим людям и бизнесу.
Дальше эти деньги начинают жить самостоятельной жизнью: заёмщик тратит кредит на покупку квартиры, оборудования или услуг, деньги оседают на счетах в других банках, каждый из которых снова оставляет резерв и снова выдаёт кредиты. Это называется частичным банковским резервированием — и именно на нём построена вся современная банковская система, а не только российская.
Практический вывод: физически «замороженной» суммы попросту не существует. Деньги вкладчиков давно превратились в чью-то ипотеку, в оборотный капитал бизнеса, в построенные дома и купленное оборудование. На счёте у вкладчика хранится не пачка купюр, а цифровая запись об обязательстве банка. Заморозить нечего в буквальном смысле слова.
Когда ограничения на снятие всё-таки бывают оправданы
Значит ли это, что временные ограничения на снятие в принципе невозможны? Нет — единственный реалистичный сценарий существует, и о нём стоит рассказать честно, потому что он работает в пользу вкладчика, а не против него. Это ситуация массового набега на банк, или «банковская паника».
Раз банк держит в моментальном доступе лишь небольшую часть вкладов, а остальное распределено по кредитам, из этого следует очевидное: если все вкладчики одновременно придут забирать деньги, банк физически не сможет расплатиться со всеми сразу — не потому, что он недобросовестный, а потому, что деньги уже работают в экономике и досрочно их не вернуть. В такой ситуации не устоит даже абсолютно здоровый банк, а паника заразна: слухи о проблемах одного банка провоцируют отток из соседних, и под угрозой оказывается система в целом.
Именно в этот момент временное ограничение на снятие превращается из угрозы в защитный механизм: оно останавливает панику и даёт банкам передышку, не позволяя здоровым учреждениям рухнуть вслед за проблемными. Похожие меры вводились на Кипре в 2013 году, в Греции в 2015-м (там действовал лимит около 60 евро в день из банкомата), а также в истории с британским банком Northern Rock в 2007 году. Это не изъятие денег в пользу государства, а управление кризисом.
Российский ответ на риск банковской паники — не заморозка, а страхование
В современной России базовым инструментом защиты от эффекта банковской паники служит не заморозка, а прямо противоположный механизм — система страхования вкладов. Агентство по страхованию вкладов (АСВ) появилось в 2004 году во многом как прямой урок из кризиса 1998 года.
| Параметр | Значение |
| Год создания системы страхования | 2004 |
| Стандартное покрытие на вкладчика в одном банке | до 1,4 млн ₽ |
| Повышенное покрытие (длинные сбережения, эскроу-счета) | выше стандартного лимита |
| Выплачено вкладчикам с начала работы АСВ | порядка 2,1 трлн ₽ |
| Норматив обязательных резервов по рублёвым вкладам | 4,5% |
Смысл этой системы — устранить саму причину, по которой у вкладчика вообще мог бы появиться стимул бежать за деньгами при первой тревожной новости. Если человек знает, что его вклад в пределах лимита застрахован государством автоматически и без дополнительных договоров, у него просто нет рационального повода паниковать раньше других. Это полная противоположность идее заморозки — институт создан именно для защиты вкладчика, а не для его ограбления.
Так чего бояться на самом деле
Итог простой: закладывать сценарий заморозки вкладов в свои финансовые решения не имеет смысла — ни исторических прецедентов конфискационной заморозки, ни практического мотива для государства прибегать к ней сегодня не существует. Печатный станок и инфляция дают тот же результат тише, быстрее и без репутационного удара по всей банковской системе. Замораживать, если разбираться строго технически, попросту нечего — деньги вкладчиков давно распределены по кредитам в экономике. А единственный реальный повод для временных ограничений — банковская паника — в современной системе закрывается страхованием вкладов, то есть работает в интересах вкладчика.
Настоящий риск для сбережений лежит в другой плоскости — это тихая, скучная, лишённая драматичных заголовков инфляция. Именно она год за годом методично снижает покупательную способность денег, которые просто лежат без движения. И вот с этим риском действительно стоит что-то делать — не поддаваясь панике по чужой команде, а выстраивая диверсификацию сбережений и подбирая инструменты, которые на длинном горизонте способны обгонять рост цен.
А тех, кто в очередной раз пугает заморозкой вкладов, полезно спросить об одном: что именно вам предлагают взамен вашего вклада — и кому выгодно, чтобы вы это купили.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Исторические данные приведены в общих чертах для иллюстрации механики происходивших процессов. Графики инфляции — иллюстративная реконструкция динамики на основе публикуемых Росстатом рядов, а не выгрузка точных ежемесячных значений. Актуальные условия системы страхования вкладов и нормативы резервирования следует уточнять на сайте АСВ и Банка России.
 IPG в Telegram




 Получить