Шесть инструментов российского портфеля: как сочетать доход и риск
Шесть инструментов можно увидеть в одном брокерском приложении, но они решают разные задачи. Вклад помогает назначить дату получения денег, облигация с плавающим купоном реагирует на базовую ставку, ОФЗ с постоянным купоном фиксирует график выплат, а акции дают долю в бизнесе. Биржевой фонд собирает набор активов по правилам управления. Цифровой финансовый актив закрепляет права, описанные в конкретном выпуске, и не обязан вести себя как акция или облигация.
Начинать портфель следует со сроков расходов и допустимого убытка. Доходность в карточке инструмента не показывает, сколько денег останется после налогов, комиссий, досрочной продажи и изменения цен. При высокой неопределённости по ставкам полезно сравнить несколько сценариев, но не объявлять заранее, что облигации обязательно подорожают, а дивиденды будут выплачены. Ни один набор из шести названий не становится автоматически сбалансированным.
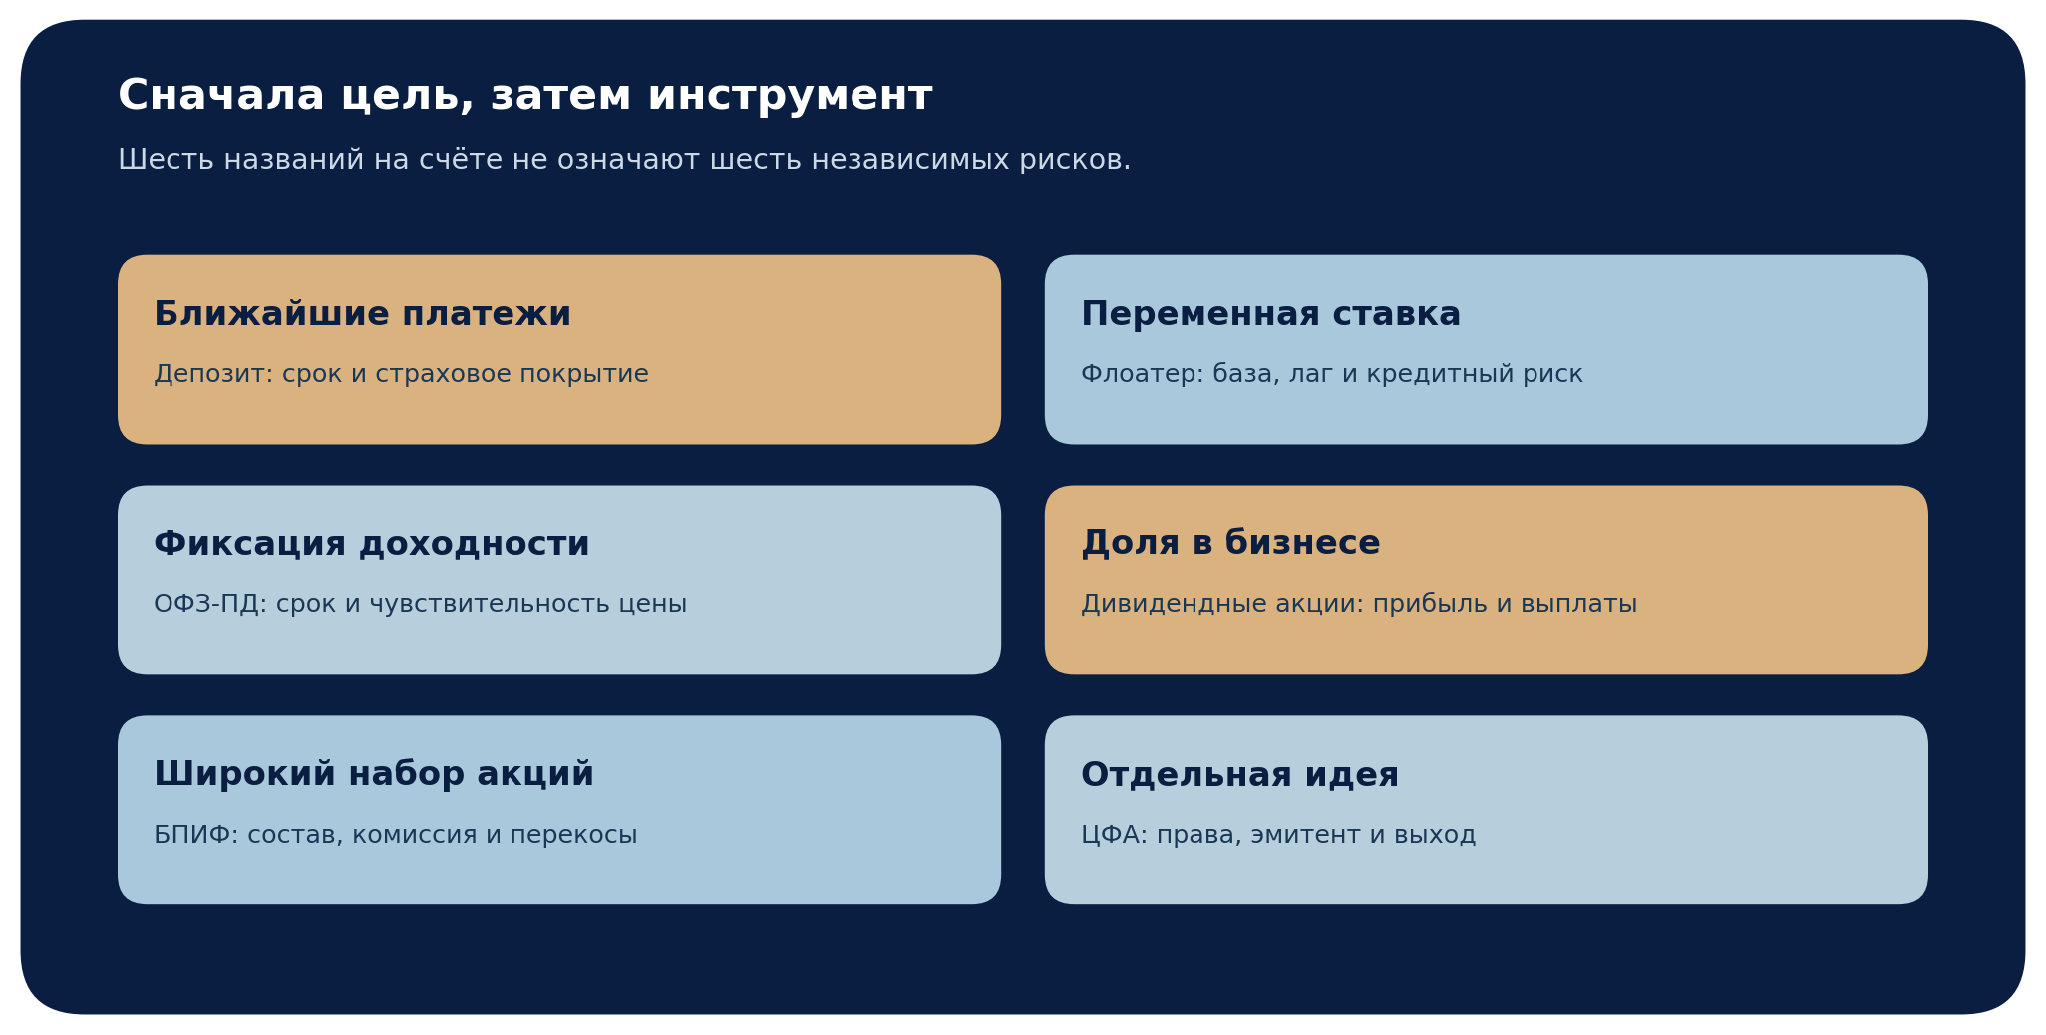
Первый шаг — распределить деньги по срокам
Предположим, у семьи есть 45 млн рублей. Через 12–18 месяцев ей потребуется крупный платёж, а другая часть капитала предназначена для целей через семь лет и позже. Деньги на близкую дату не стоит оценивать по ожидаемой средней доходности акций: если рынок в нужный момент снизится, продажа зафиксирует убыток. Для длинной цели, напротив, чрезмерная доля кратких вкладов создаёт риск многократно продлевать их по неизвестной будущей ставке.
| Горизонт условной цели | Главный вопрос | Подходящий предмет проверки |
|---|---|---|
| До 18 месяцев | Сколько денег точно нужно в дату платежа? | Срок вклада, ликвидный резерв, страховое покрытие. |
| От двух до пяти лет | Можно ли выдержать изменение ставок и цены? | Погашения облигаций, оферты, дюрация, качество эмитента. |
| Семь лет и более | Что поддерживает покупательную силу капитала? | Доля бизнеса, его прибыль, диверсификация и расходы фонда. |
В начале октября ключевая ставка Банка России составляла 14% годовых. Это важный фон для сравнения рублёвых альтернатив, но ставка по конкретному вкладу, доходность к погашению облигации и ожидаемый результат акций не равны друг другу. Следующее решение регулятора может изменить новые предложения, тогда как условия уже купленного инструмента зависят от договора или решения о выпуске. Динамика ключевой ставки
Вклад даёт определённый срок, но страховое покрытие имеет предел
У вклада понятен порядок начисления процентов, если соблюдены условия договора. Проверьте, можно ли пополнить счёт, что происходит при досрочном изъятии, как и когда начисляют проценты и не исчезнет ли повышенная ставка после короткого периода. У ряда предложений максимальная ставка доступна лишь новым деньгам или при дополнительных условиях. Для платежа с известной датой эти детали важнее небольшого различия рекламных процентов.
В России стандартный предел страхового возмещения по счетам и вкладам одного человека в одном банке составляет 1,4 млн рублей в совокупности, с особыми исключениями для отдельных случаев. Начисленные к страховому случаю проценты учитываются в общей сумме. Поэтому размещение условных 13,5 млн рублей в одном банке не означает, что вся сумма покрыта стандартной страховкой. Разделение по банкам уменьшает концентрацию, но требует учитывать проценты и проверять условия каждого размещения. Разъяснения о страховании вкладов
Вклад не даёт защиту от неожиданной инфляции: сумма к возврату известна номинально, а цена будущих покупок — нет. Кроме того, при продлении вклада через год новая ставка может быть ниже. Если деньги нужны несколькими платежами, удобнее сверять даты погашения с календарём расходов, чем запирать всё на одну дату и рассчитывать на досрочное изъятие без потери дохода.
Флоатер уменьшает риск фиксированной ставки, но не кредитный риск
У облигации с плавающим купоном размер очередной выплаты привязан к показателю, указанному в условиях выпуска: это может быть ключевая ставка, ставка денежного рынка или другой индекс плюс надбавка. Формула важнее слова «флоатер». Посмотрите период наблюдения, задержку пересмотра, дату объявления купона, наличие нижней или верхней границы и амортизацию номинала. При снижении базовой ставки будущие купоны обычно уменьшаются; прежняя высокая выплата не сохраняется навсегда.
Плавающий купон не делает цену неизменной. Если кредитное качество заёмщика ухудшится, инвесторы потребуют большую премию за риск и бумага может подешеветь. Небольшой выпуск способен стать неликвидным именно тогда, когда требуется выйти. Государственный флоатер и корпоративная бумага с похожей формулой купона имеют разную кредитную природу, поэтому сравнивать их следует вместе с надбавкой, сроком и возможностью продажи. Параметры выпуска облигаций
ОФЗ с постоянным купоном фиксируют выплаты, но цена зависит от ставок
По ОФЗ с постоянным купоном будущий размер купонных выплат известен из условий выпуска. Доходность к погашению при покупке зависит также от рыночной цены и графика погашения. Если рыночные доходности снижаются, прежний купон становится привлекательнее и цена ранее выпущенной бумаги может вырасти. При росте доходностей работает обратное. Это не гарантированная прибавка к номиналу: на результат при продаже влияют момент сделки, накопленный купонный доход, налоги и комиссии.
Для приблизительной оценки процентного риска служит модифицированная дюрация. Предположим, пакет фиксированных ОФЗ стоит 9 млн рублей, а его модифицированная дюрация равна 5,5. При изменении рыночной доходности на два процентных пункта начальная оценка изменения цены — около 11% в противоположную сторону, или примерно 990 тыс. рублей. Это локальное приближение без выпуклости, купонов, НКД и движения спредов; при большом изменении ставок фактическая цена может отличаться. Объяснение модифицированной дюрации
| Изменение доходности | Приближённая цена пакета 9 млн ₽ | Изменение цены без выплат |
|---|---|---|
| Снижение на 2 п. п. | 9,99 млн ₽ | +0,99 млн ₽ |
| Без изменения | 9,00 млн ₽ | 0 |
| Рост на 2 п. п. | 8,01 млн ₽ | −0,99 млн ₽ |
Чем длиннее дюрация, тем сильнее обычно реагирует цена. Поэтому покупка длинной ОФЗ только ради надежды на снижение ставки — отдельная рыночная ставка инвестора. Если средства понадобятся до погашения, он может продать её с убытком даже при исправных государственных выплатах. Сравнение с депозитом требует одинакового горизонта и расчёта результата после расходов, а не только сопоставления купона с банковской ставкой.
Дивидендные акции дают участие в прибыли, а не обещанный купон
Акционер может получать дивиденды и выигрывать от роста стоимости компании, но ни размер, ни сама выплата не гарантированы. Дивидендная политика описывает ориентир, а решение зависит от финансового положения, инвестиций и корпоративного управления. Высокая историческая дивидендная доходность может возникнуть из-за разовой выплаты или сильного падения цены акции. Она не объясняет, сможет ли компания повторить результат.
Вместо списка «любимых» бумаг полезно проверить источники денежного потока, срок и стоимость долга, капитальные затраты, долю прибыли, направляемую на выплаты, и права миноритарных акционеров. После закрытия реестра котировка часто снижается примерно на размер объявленного дивиденда, хотя фактическое движение зависит от новостей и рынка. Покупка непосредственно перед датой отсечки не превращает распределение прибыли в дополнительный доход без риска. Как работают доходы и риски акций
Если доходность портфеля опирается на несколько компаний одной отрасли, бумаги реагируют на общий фактор: курс, цену сырья, ставку, тарифы или спрос на кредит. Дивиденды имеют смысл оценивать вместе с полной доходностью акции — изменением её цены и фактическими выплатами после налогов. Для средств, которые точно понадобятся в ближайший год, падение котировки может перекрыть несколько ожидаемых дивидендных платежей.
Акционный БПИФ распределяет риск компании, но сохраняет риск рынка
Биржевой паевой фонд позволяет купить долю в наборе активов по правилам фонда. Если это фонд российских акций, он снижает зависимость от решения одного эмитента по сравнению с одной бумагой. Однако вес крупных компаний и секторов в индексе может быть высоким; добавление прямых акций тех же компаний увеличивает уже имеющуюся концентрацию. Название «широкий рынок» не сообщает, сколько разных источников риска фактически окажется в портфеле.
Перед покупкой сравните базовый индекс или правила управления, состав, совокупные расходы, порядок обращения с дивидендами, объём торгов и отклонение биржевой цены пая от расчётной стоимости. Управляющая компания раскрывает состав и комиссии, а паи торгуются на бирже. Рыночная цена может отличаться от стоимости активов фонда, особенно при слабой ликвидности. Фонд акций не равен страховке от падения российского рынка. Устройство биржевых паевых фондов
ЦФА оценивают по праву требования и возможности выхода
Цифровой финансовый актив — форма учёта определённого имущественного права в информационной системе, а не синоним криптовалюты или банковского вклада. Выплата может зависеть от обязательства конкретного лица или показателя, указанного в решении о выпуске. Инвестору нужно прочитать, кто обязан платить, когда возникает право на деньги, предусмотрено ли обеспечение, можно ли продать актив до исполнения и где размещено решение о выпуске. Удобный экран покупки не создаёт вторичного рынка.
Для неквалифицированных инвесторов в России действуют категории доступных ЦФА и ограничения по некоторым видам. В апреле 2026 года Банк России уточнил требования к кредитному качеству ряда активов и порядок допуска отдельных выпусков с переменным результатом. Поэтому нельзя механически выделить несколько миллионов рублей под абстрактную категорию «ЦФА»: конкретный выпуск может оказаться недоступным, ограниченным по объёму или слишком рискованным. Правила доступа к ЦФА Операторы и решения о выпуске
ЦФА не обязаны присутствовать в каждом портфеле. Если их права и ликвидность не ясны, доля ноль — полноценное решение. Наличие шестой категории повышает число инструментов, но само по себе не снижает совокупный риск. Особенно важно не принимать высокую обещанную выплату по частному заёмщику за эквивалент государственной облигации или застрахованного вклада.
Условная структура на 45 млн рублей и скрытое пересечение рисков
Рассмотрим учебный портфель для семьи, которой важна ликвидность ближайших платежей и которая готова держать часть капитала в акциях много лет. Доли ниже придуманы для проверки механики, а не являются подходящим распределением для любого человека. Сроки вложений, налоговый статус, страховое покрытие и допустимый убыток нужно определить отдельно. В модели акционный фонд содержит российские акции, а прямые дивидендные позиции могут с ним пересекаться.
| Инструмент | Доля | Сумма из 45 млн ₽ | Главный риск или ограничение |
|---|---|---|---|
| Банковские вклады | 30% | 13,5 млн ₽ | Предел страхования на один банк, условия досрочного изъятия. |
| Облигации с плавающим купоном | 20% | 9,0 млн ₽ | Кредитный риск, формула купона, ликвидность. |
| ОФЗ с постоянным купоном | 20% | 9,0 млн ₽ | Рыночная цена при изменении доходности. |
| Дивидендные акции | 10% | 4,5 млн ₽ | Изменение прибыли и отказ от дивиденда. |
| БПИФ российских акций | 20% | 9,0 млн ₽ | Падение рынка и пересечение с прямыми акциями. |
| ЦФА | 0% | 0 | Условия выпуска требуют отдельной проверки. |
Положительные купоны и проценты не делают структуру защищённой от рыночного убытка. Допустим, стоимость прямых акций и акционного фонда одновременно падает на 25%, а доходность пакета фиксированных ОФЗ растёт на два процентных пункта при модифицированной дюрации 5,5. Первые две позиции акций на 13,5 млн теряют 3,375 млн, ОФЗ по приближённой оценке — ещё 0,99 млн. Совокупное снижение стоимости составляет 4,365 млн рублей, или примерно 9,7% всего капитала, до учёта поступивших выплат и иных изменений.
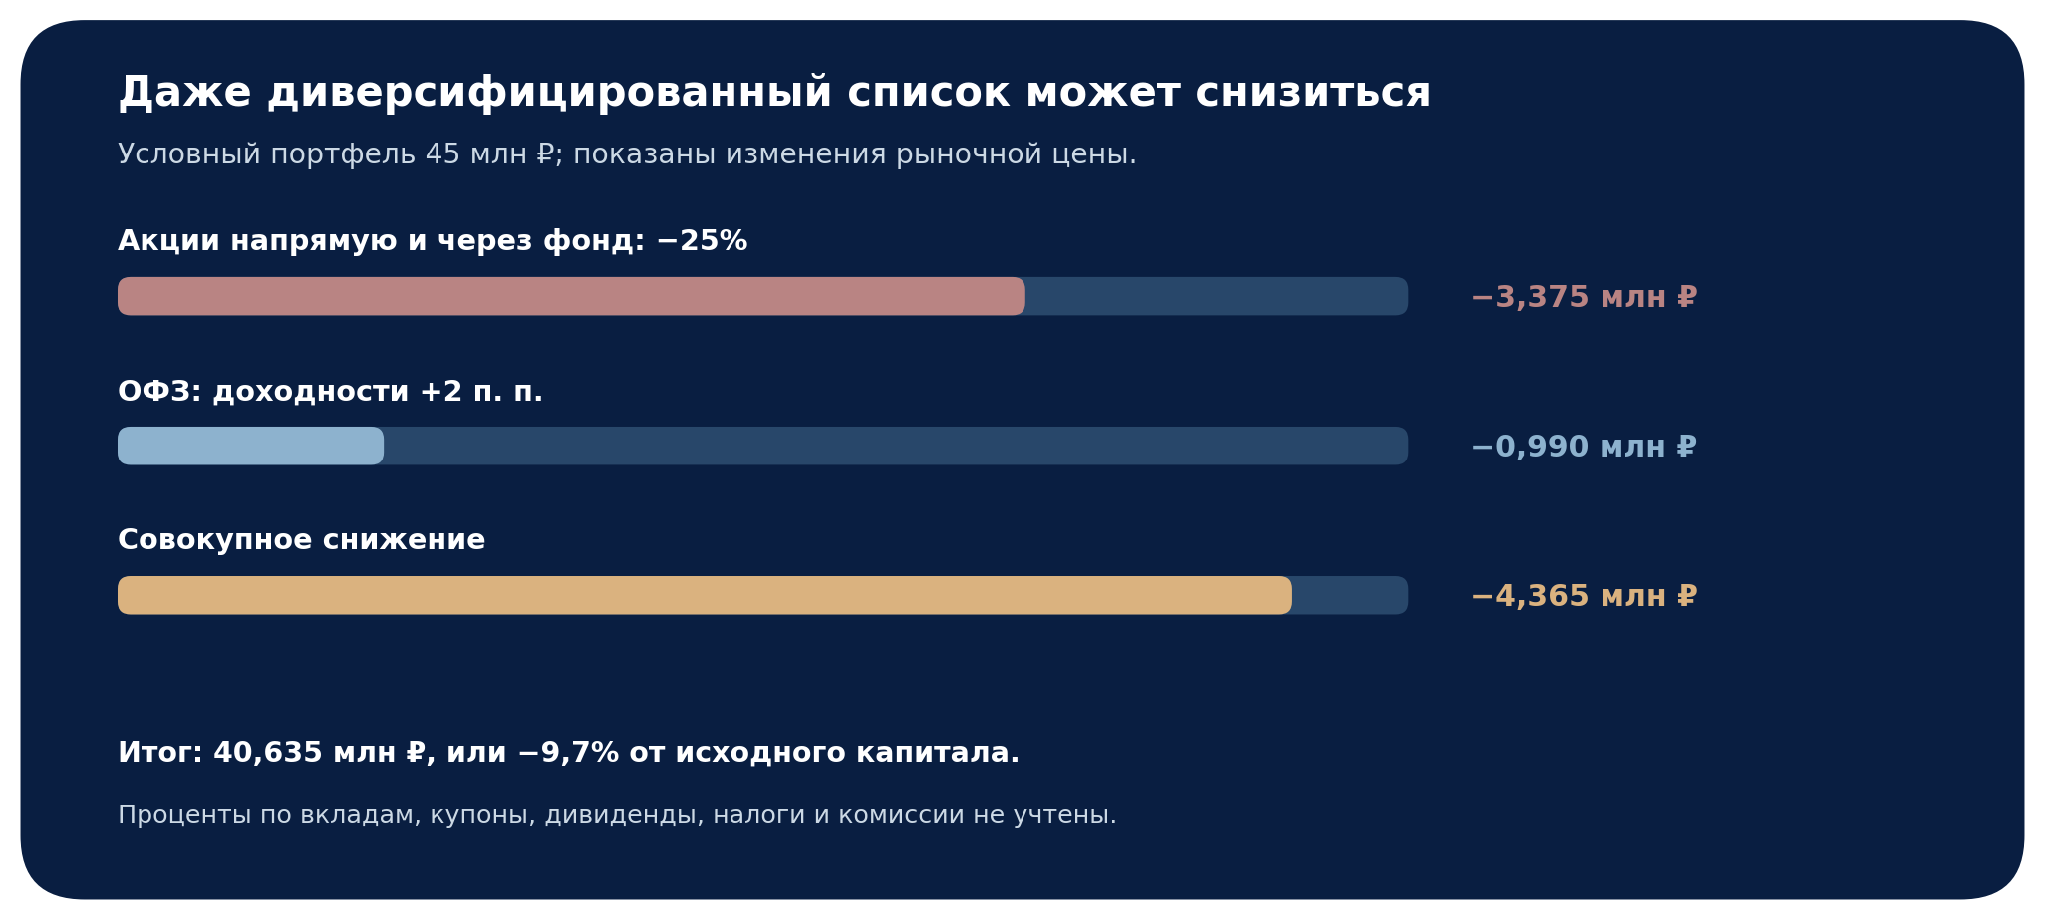
Это не прогноз и не максимальный возможный убыток. Условно зафиксированы цены вкладов и флоатеров, не учтены проценты, купоны, дивиденды, налоги и комиссии. В настоящем стрессе кредитные спреды флоатеров тоже способны вырасти, акции могут упасть неодинаково, а для срочной продажи большая заявка потребует уступки в цене. Поэтому стресс-тест разумно повторять для каждого крупного обязательства, а не оценивать только среднюю ожидаемую доходность.
Как пересматривать сочетание инструментов
| Когда проверять | Вопрос для решения | Практическое действие |
|---|---|---|
| До первой покупки | Какие суммы нужны в ближайшие годы? | Составить календарь платежей и резерв. |
| После изменения ставок | Что стало с купонами флоатеров и ценой ОФЗ? | Пересчитать доходность к цели и дюрацию. |
| После отчётов компаний | Дивиденды подкреплены денежным потоком? | Проверить долг, инвестиции и долю сектора. |
| При добавлении фонда или ЦФА | Какое право куплено и не повторяет ли риск уже имеющийся? | Сверить состав, решение о выпуске и ликвидность. |
Разумное сочетание строится из разных источников результата и сроков, а не из равных долей в шести строках. Вклад защищает плановый денежный поток лишь в рамках условий и страхового покрытия; флоатер реагирует на базовую ставку; фиксированная ОФЗ несёт процентный риск при продаже; акции и акционный фонд разделяют рыночный риск; ЦФА требуют отдельного чтения прав. Если один инструмент не отвечает задаче, его отсутствие не делает портфель неполным.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, финансовой, юридической или налоговой рекомендацией. Пример портфеля на 45 млн рублей, изменения ставок, цен акций и облигаций условны и не относятся к конкретным выпускам. Вклады, ценные бумаги, паи и цифровые права различаются по рискам и правовому режиму. До сделки следует проверить документы инструмента, страховое покрытие, ликвидность, расходы, налоги и допустимый убыток.
 IPG в Telegram




 Получить