Жилая недвижимость больше не тихая гавань: как выбирать объекты и управлять доходностью

Жилая недвижимость по-прежнему остаётся одним из самых понятных для частного инвестора активов. Но сама логика заработка изменилась: прежней модели «купить квартиру и просто ждать» всё чаще недостаточно. Доходность теперь формируют точка входа, конкретный проект, условия финансирования, арендный поток и, главное, момент выхода.
Именно поэтому квартира всё меньше похожа на безусловную «тихую гавань». Она может оставаться хорошим способом накопления капитала и психологически комфортным активом, но требует регулярных решений: держать ли объект дальше, сдавать ли его, продавать ли после роста, стоит ли рефинансировать долг и куда направить высвободившийся капитал.
Почему недвижимость остаётся массовым выбором
Даже при дорогих деньгах интерес к жилью остаётся огромным. Российский рынок недвижимости остаётся одним из крупнейших каналов размещения частного капитала: объём ипотечного кредитования измеряется триллионами рублей, а ежегодный ввод жилья — десятками миллионов квадратных метров. Значительную часть спроса поддерживают льготные программы, поэтому жилая недвижимость сильнее многих других сегментов зависит от государственной политики.
Есть и психологическая причина. Квартира понятна: её можно увидеть, использовать, сдавать, оставить детям. Для инвестора без большого опыта это снижает субъективное ощущение риска. Но ощущение стабильности не должно подменять расчёт. Средняя рыночная статистика и результат конкретной сделки сегодня могут расходиться очень сильно.
Долгосрочный рост впечатляет, но средняя статистика обманчива
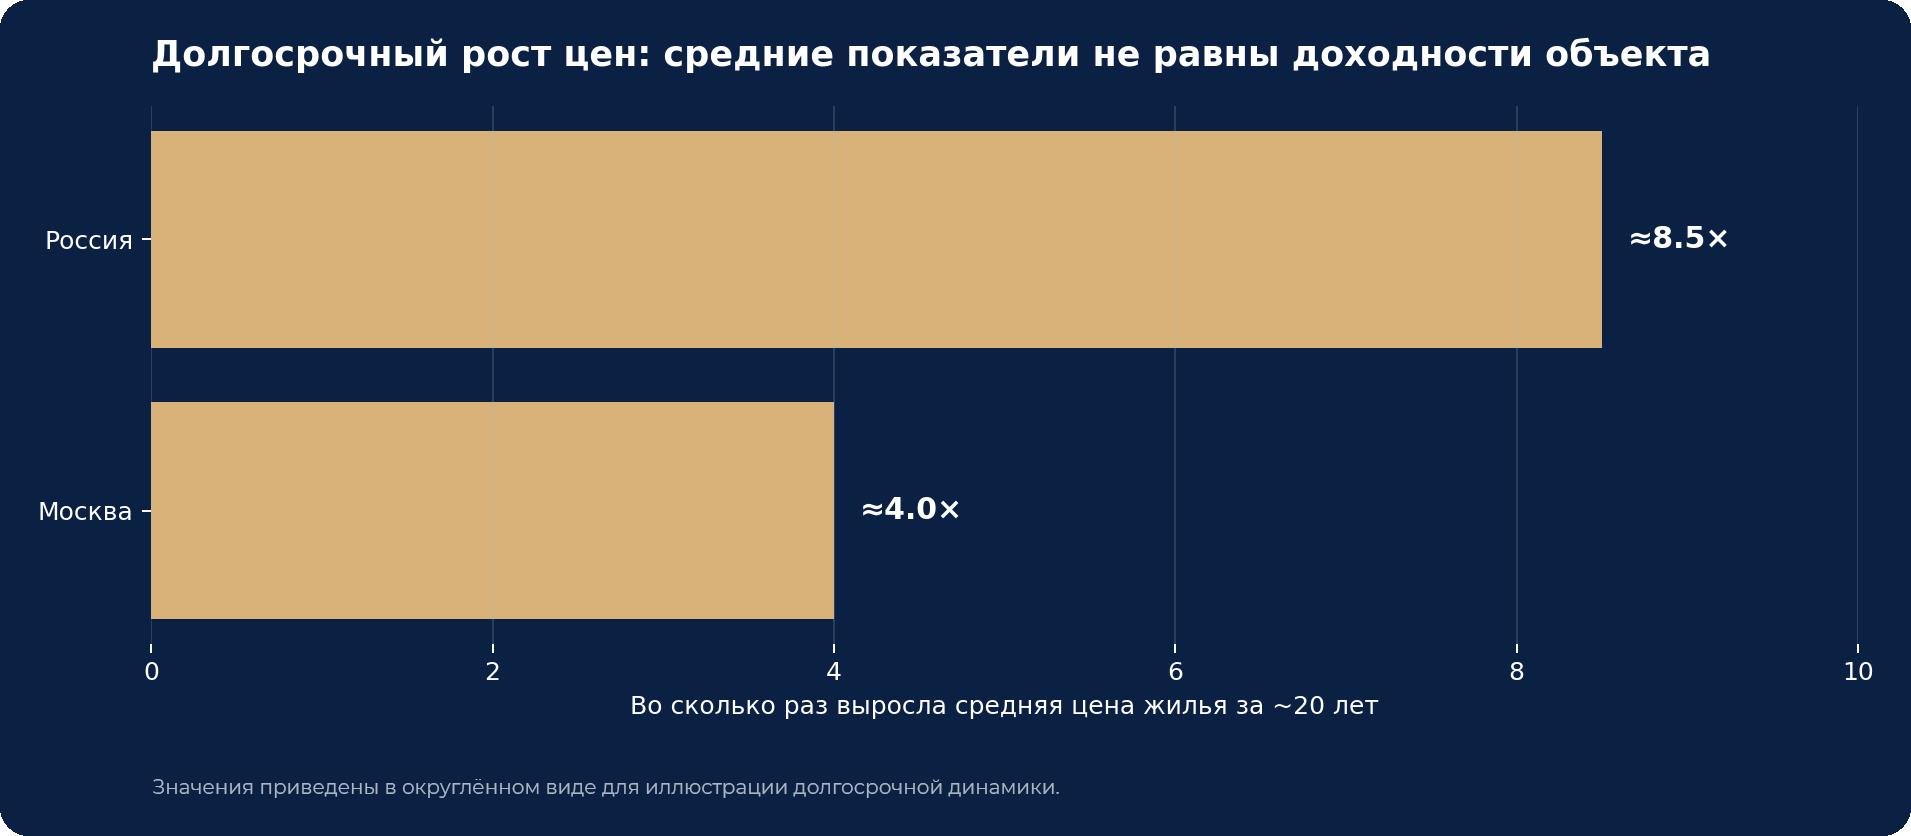
На длинном горизонте жильё действительно показало заметный рост. На длинном временном горизонте средняя стоимость жилой недвижимости в России выросла в несколько раз. При этом темпы роста существенно различались между регионами, Москвой и отдельными сегментами рынка. Это объясняет, почему недвижимость закрепилась в сознании как инструмент защиты от инфляции.
Однако эти цифры нельзя автоматически переносить на конкретную квартиру. Средний индекс не учитывает точку входа, конкретный район, формат планировки, стоимость ремонта, простой без арендатора, налоги, комиссию при продаже и расходы на кредит. Два объекта, купленные в одном городе в один год, могут дать совершенно разный финансовый результат.
Кроме того, рост цены объекта и доходность на собственный капитал — не одно и то же. Если часть покупки финансируется ипотекой или рассрочкой, результат инвестора зависит от размера первоначального взноса, ставки, графика платежей и момента выхода. Именно поэтому привлекательные презентационные проценты часто заметно уменьшаются после полного учёта расходов.
Рынок стал неоднородным: «всё растёт» больше не работает
Один из главных сдвигов последних лет — разрыв между сегментами. Характерная картина последних лет — разнонаправленная динамика сегментов: первичный рынок может сохранять положительный рост, вторичный — показывать более слабый результат или снижение, тогда как валовая арендная доходность во многих случаях остаётся в районе 4–5% годовых. На этом фоне стоимость денег была существенно выше доходности обычной сдачи квартиры.
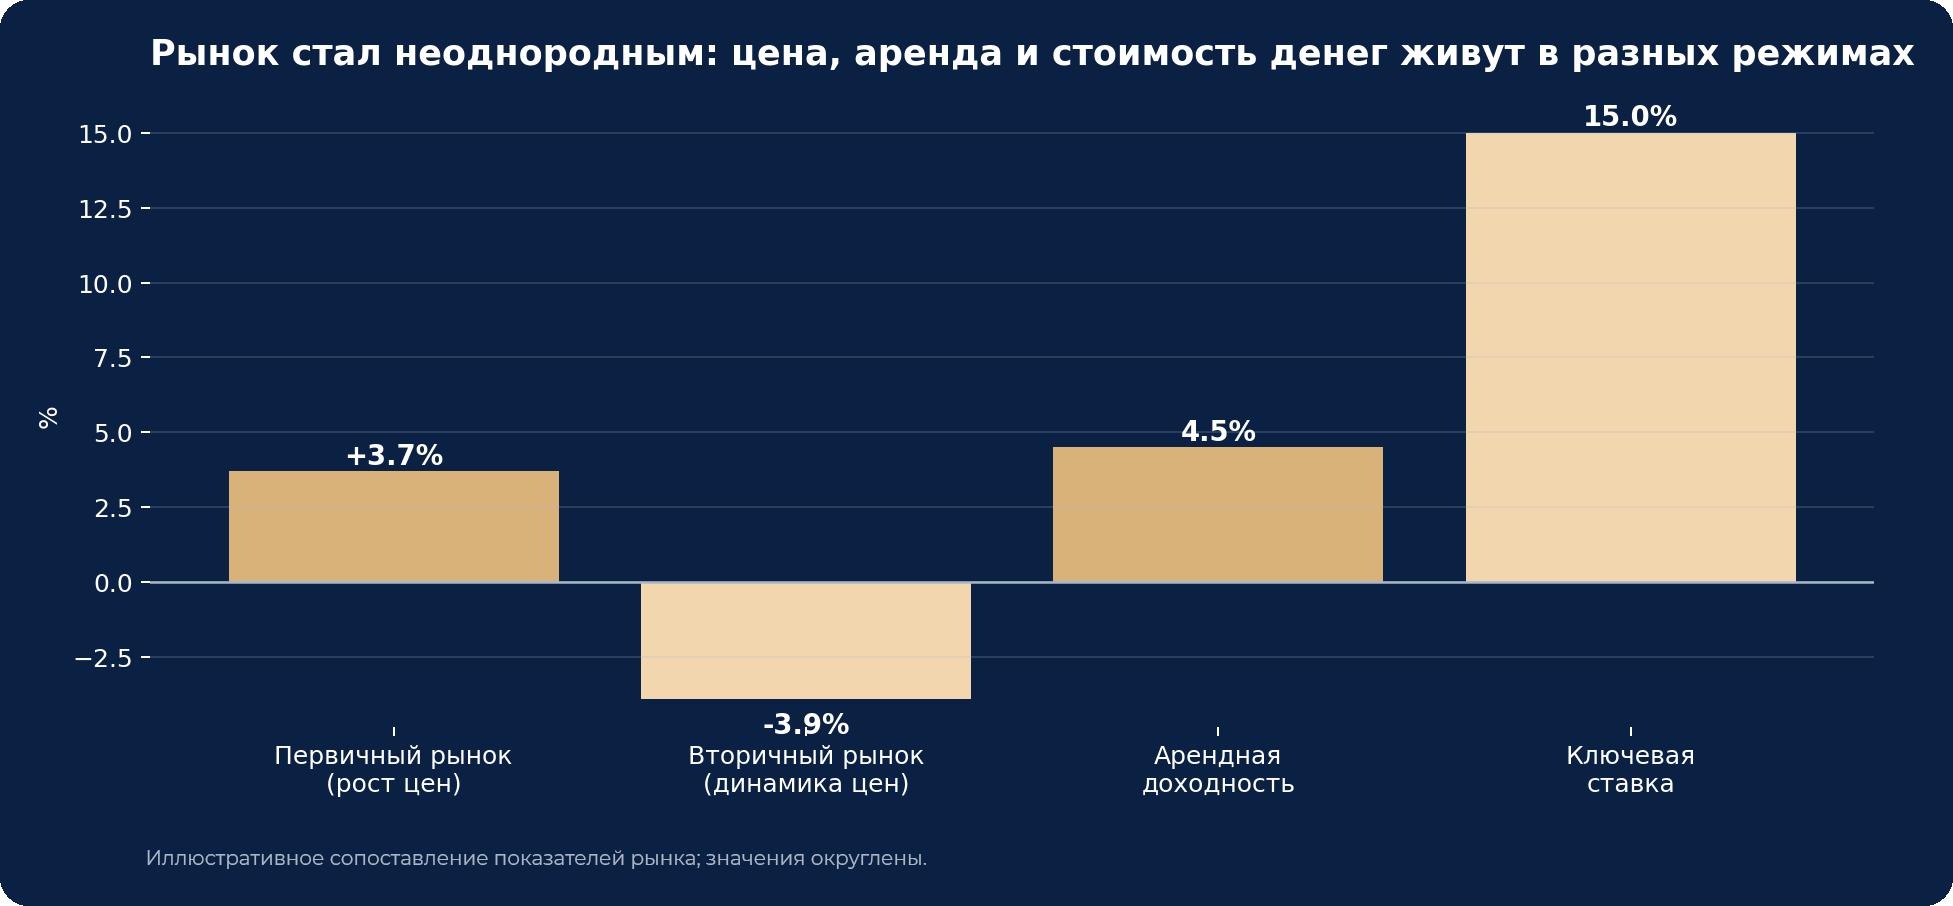
Из этого следует важный практический вывод: сама принадлежность объекта к классу «жилая недвижимость» больше ничего не гарантирует. На итог влияет не только город, но и район, стадия проекта, класс жилья, предложение конкурентов и ликвидность конкретной планировки. Рынок всё больше вознаграждает выбор, а не сам факт владения.
Из чего сегодня складывается доходность инвестиционной квартиры
| Фактор | Почему он важен |
| Точка входа | Чем раньше стадия проекта и чем меньше цена уже «разогрета», тем больше потенциал переоценки. Поздний вход часто означает покупку уже реализованного роста. |
| Проект и формат | Ликвидность зависит от площади, планировки, этажа, вида, инфраструктуры и понятной целевой аудитории. |
| Локация и конкуренция | Метро, транспорт, рабочие кластеры и дефицит сопоставимого предложения поддерживают спрос при продаже и аренде. |
| Условия покупки | Ипотека, рассрочка, субсидия или скидка за полную оплату меняют доходность на собственный капитал. |
| Выход | Финансовый результат фиксируется только в момент продажи или устойчивого арендного потока; слишком долгое удержание может снизить эффективность капитала. |
Эта логика принципиально отличается от бытовой покупки «для себя». Инвестиционный объект должен оцениваться глазами будущего покупателя или арендатора. Квартира, в которой хочется жить самому, не обязательно окажется самой ликвидной. Для инвестиционной цели обычно важнее универсальность формата, понятная аудитория и возможность быстро продать актив без большого дисконта.
Почему небольшие квартиры часто выигрывают по ликвидности
Компактные форматы — например, однокомнатные квартиры или функциональные евродвушки — нередко проще сдавать и продавать благодаря более широкой потенциальной аудитории. Причина не в том, что они всегда растут быстрее, а в более широкой аудитории: такую квартиру легче купить молодой семье, одному человеку, инвестору под аренду или родителям для ребёнка.
Но у этой стратегии есть предел. По мере роста капитала владение множеством небольших объектов усложняет управление: появляется больше арендаторов, ремонтов, договоров и операционных задач. Попытка заменить несколько небольших квартир одной крупной часто снижает доходность и ликвидность. На определённом этапе инвестору приходится решать уже не вопрос покупки очередной квартиры, а вопрос структуры капитала.

Типовые ошибки, которые съедают доходность
| Ошибка | Что происходит на практике |
| Покупка «потому что нравится» | Смешиваются личные предпочтения и инвестиционные критерии. Для инвестиций важнее ликвидность, спрос и экономика сделки. |
| Поздний вход | Инвестор приходит после того, как проект уже заметно подорожал, и покупает прошлый успех. |
| Неполный расчёт прибыли | В красивый процент не включают проценты по кредиту, страховки, налоги, комиссию, ремонт и простой. |
| Отсутствие точки выхода | Прибыль на бумаге не фиксируется, а капитал продолжает работать в активе с уже снизившимся потенциалом. |
| Концентрация капитала | Весь инвестиционный капитал остаётся в одном или нескольких похожих объектах и не перераспределяется. |
Прибыль на бумаге и реальная доходность — разные вещи
Рассмотрим условный пример. Квартира приобретается на ранней стадии примерно за 12 млн рублей, а через некоторое время её рыночная оценка достигает около 15 млн. На первый взгляд прирост выглядит очень убедительно, особенно если считать его относительно первоначального взноса. Но после процентов по ипотеке, страховки, налогов и расходов на продажу реальная доходность на собственный капитал становится заметно ниже рекламной.
Это одна из самых распространённых ловушек рынка. Инвестору показывают рост стоимости объекта, а он мысленно превращает его в прибыль. Но цена в объявлении — ещё не деньги на счёте, а рост стоимости — ещё не чистая доходность. Корректный расчёт должен учитывать все денежные потоки от момента покупки до момента продажи.
При этом снижение красивой цифры не означает, что сделка плохая. Даже после полного учёта расходов результат может оставаться привлекательным. Важно другое: сравнивать его с альтернативами на сопоставимом горизонте и при сопоставимом риске.
Держать, сдавать или продавать: главный вопрос возникает после покупки
Современная инвестиционная недвижимость требует управления. Если объект заметно вырос, инвестору нужно заново оценить его потенциал: сколько ещё он способен прибавить, какой чистый арендный поток даёт, насколько дорог долг и есть ли более эффективные варианты для капитала.
| Сценарий | Экономическая логика |
| Продать после роста | Фиксируется результат, снижается риск обратной переоценки, появляется ликвидность для новых сделок. |
| Подождать | Есть шанс на дальнейший рост, но капитал остаётся связанным, а расходы на обслуживание продолжаются. |
| Сделать ремонт и сдавать | Создаётся денежный поток, но валовая доходность 4–5% может оказаться заметно ниже после расходов и налогов. |
| Реинвестировать | Капитал переводится в новый проект, другой класс недвижимости или финансовые инструменты — решение требует сравнения ожидаемой доходности и риска. |
Аренда — это не бесплатный бонус
Арендный поток помогает объекту работать в период ожидания, но его нужно считать именно чистым. Из валовой ставки вычитаются простой, мелкий ремонт, мебель и техника, налоги, комиссия за поиск арендатора, страховка и стоимость собственного времени. Поэтому номинальные 4–5% годовых могут превращаться в существенно меньший результат.
Ситуация особенно чувствительна, когда альтернативные безрисковые или низкорисковые инструменты предлагают более высокую текущую доходность. Тогда квартира должна компенсировать разницу либо ожидаемым ростом цены, либо льготным финансированием, либо стратегической ценностью для портфеля. Иначе инвестор платит за психологический комфорт снижением доходности.
Риск девелопера и зависимость от господдержки
Для строящегося жилья важен не только потенциал самого комплекса, но и устойчивость девелопера. Высокая ставка удорожает финансирование проектов, а спрос на новостройки в значительной степени зависит от льготной ипотеки. Поэтому хороший объект в слабом проекте или у перегруженного долгом застройщика может оказаться хуже среднего.
Практический подход — оценивать не только бренд, но и сроки строительства, темпы продаж, долговую нагрузку, историю переносов, качество предыдущих проектов и объём конкурирующего предложения. Крупное имя снижает часть рисков, но не отменяет необходимость анализа.
Что будет с рынком дальше
Базовый сценарий не предполагает обязательного массового обвала рынка, но и рассчитывать на одинаково сильный рост всех сегментов уже не стоит. После резкого повышения цен часть потенциала уже реализована, условия льготной ипотеки становятся более избирательными, а часть капитала, накопленного на высоких депозитных ставках, уже перетекла в недвижимость.
Наиболее вероятный сценарий — дальнейшее расслоение рынка. Сильные проекты в дефицитных локациях способны продолжать расти, слабые — стагнировать или требовать дисконта. Поэтому фраза «недвижимость всегда растёт» становится всё менее полезной для принятия решений. Гораздо важнее конкретный объект, цена входа и стратегия выхода.
Отдельный долгосрочный риск для российского инвестора — валютная переоценка капитала. Даже хороший рост в рублях не всегда означает такой же результат в твёрдой валюте. Для крупного капитала это ещё один аргумент не рассматривать жильё изолированно от остальных активов.
Практический чек-лист перед покупкой
- Определить цель: рост капитала, аренда, сохранение средств или сочетание этих задач.
- Сравнить цену входа с аналогами и понять, какая часть ожидаемого роста уже заложена в стоимость.
- Оценить будущего покупателя или арендатора: кто именно будет создавать спрос на этот формат.
- Посчитать полную стоимость владения, включая кредит, ремонт, налоги, простой и комиссию на выходе.
- Заранее задать условия пересмотра стратегии: например, достижение целевой цены, рост ставки по кредиту или ухудшение арендной экономики.
- Сравнить ожидаемый результат с альтернативными активами на том же горизонте.
- Не считать нереализованный прирост чистой прибылью до фактического выхода из сделки.
Итог
Жилая недвижимость не перестала быть инвестиционным активом — изменились требования к инвестору. Раньше результат часто обеспечивал общий рост рынка, сегодня всё больше зависит от качества конкретного решения. Хорошая квартира для инвестиций — это не та, которая просто нравится или находится в «правильном» городе, а та, у которой есть понятная экономика входа, ликвидность, спрос и заранее продуманный сценарий выхода.
Для консервативного инвестора жильё по-прежнему может играть роль понятного долгосрочного актива и инструмента накопления. Для инвестора, который стремится максимизировать доходность капитала, оно требует активного управления и периодической ротации. Именно поэтому «тихая гавань» превратилась в актив, с которым нужно работать.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Доходность конкретного объекта недвижимости зависит от локации, цены входа, условий финансирования, налогов, расходов на владение, арендного потока и момента выхода из инвестиции. Приведённые примеры носят иллюстративный характер. Прошлая динамика стоимости недвижимости не гарантирует аналогичных результатов в будущем.
 IPG в Telegram




 Получить