Способы структурирования недвижимости и капитала: от личного фонда до PPLI
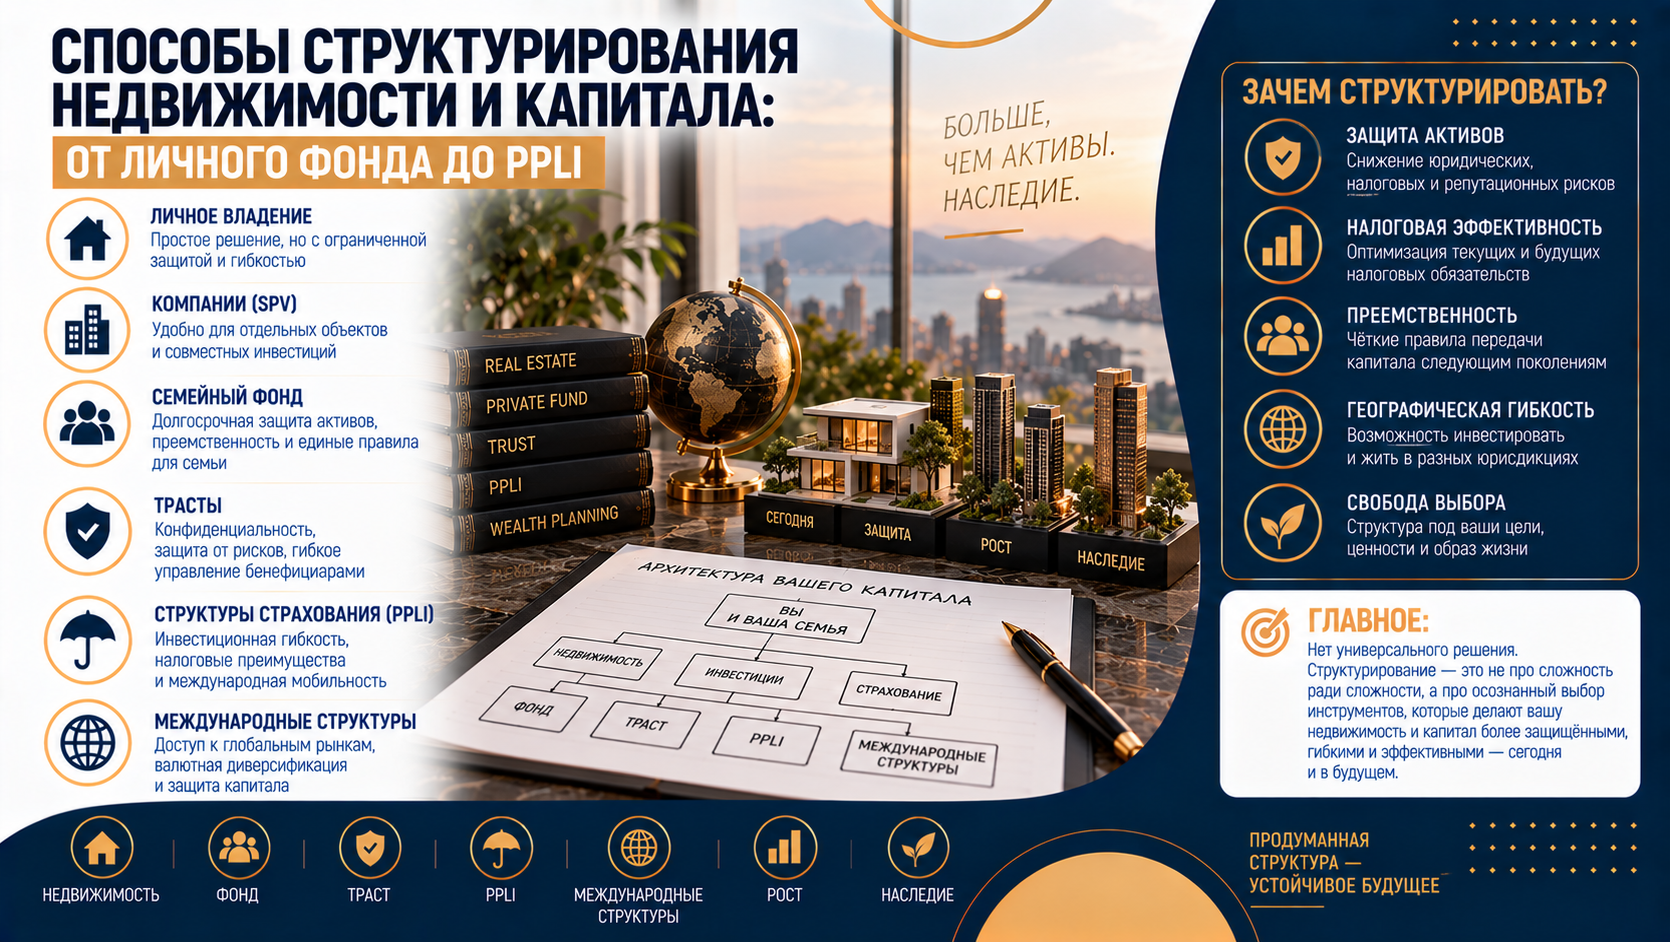
Работа с рисками владения активами обычно начинается не с доходности, а с вопроса «что будет, если». Рыночные риски снимаются диверсификацией, а вот риски третьих лиц, субсидиарная ответственность, наследственные споры и налоговое планирование решаются только на уровне структуры владения. Разберём, какие инструменты для этого доступны — от простых российских решений до зарубежных страховых оболочек.
Почему структурирование — это не роскошь, а необходимость
По данным исследований благосостояния российских семей, порядка 80% семей, столкнувшихся с передачей наследства, сообщали о внутренних конфликтах и спорах в этом процессе. Причина чаще всего одна и та же: глава семьи не озвучил свою волю и не структурировал активы заранее, оставив всё «как есть» на себе лично.
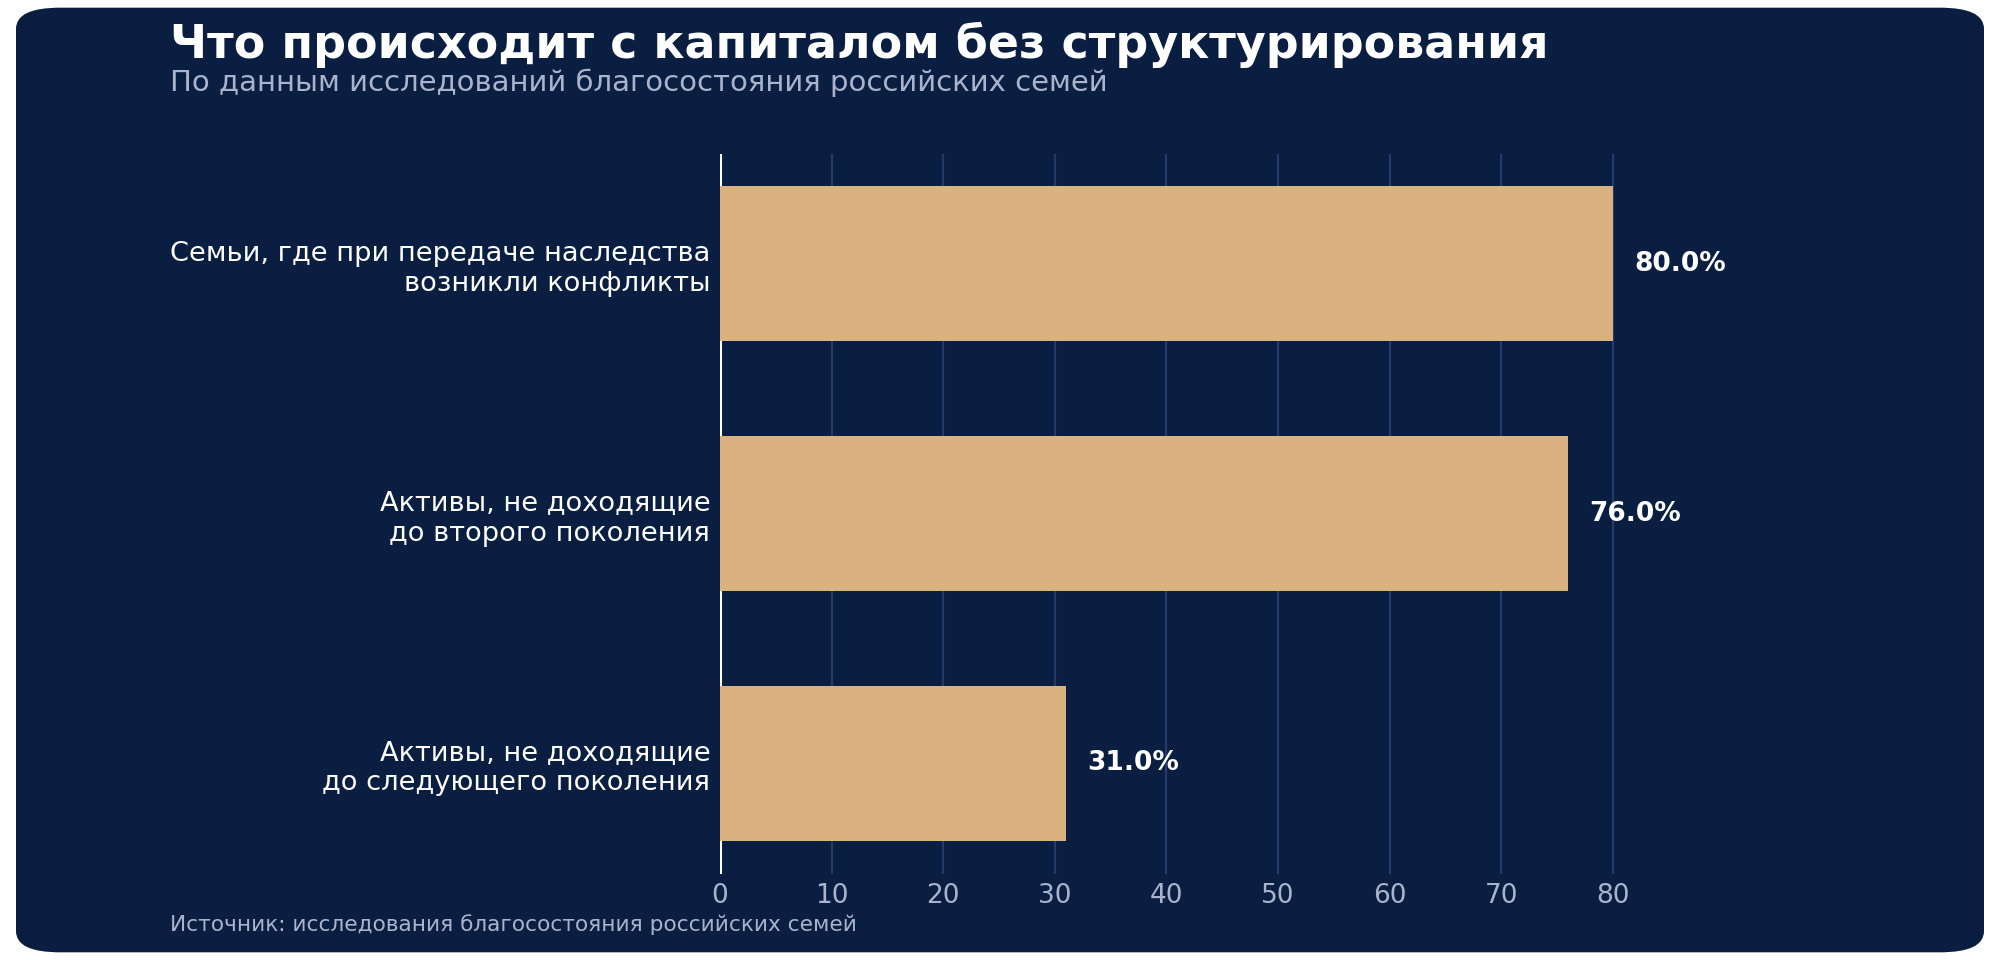
Цена такой неопределённости — не только семейные конфликты, но и потеря самого капитала: значительная часть активов не доходит даже до следующего поколения, а до внуков — тем более. Типичные ошибки предсказуемы: либо ничего не меняют и оставляют всё как есть, либо формально переписывают активы на родственника, забывая, что у родственника точно такие же личные риски, как и у первоначального владельца, либо копируют чужое решение без оглядки на собственную ситуацию. Как правило, доходность конкретного актива в этой логике должна стоять на последнем месте: потерять капитал можно мгновенно, а зарабатывается он годами — пожар всегда проще предотвратить, чем потушить.
Что решает структурирование капитала
| Задача | Как решается структурированием |
|---|---|
| Защита от третьих лиц | Обособление активов от личного имущества снижает риск обращения взыскания по чужим долгам или спорам |
| Субсидиарная ответственность | Актуально прежде всего для владельцев бизнеса — правильная структура ограничивает риск личной ответственности по обязательствам компании |
| Налоговое планирование | Разные структуры предполагают разные налоговые режимы для пассивного дохода и дивидендов |
| Наследование и адресная передача | Возможность заранее определить, кто и на каких условиях получит доступ к активам, без затяжных судебных споров |
| Конфиденциальное владение | Частично достижимо в отдельных структурах, но не гарантировано — контролирующие и правоохранительные органы обычно сохраняют доступ к реестрам |
Стоит отдельно отметить: в современных условиях полной финансовой прозрачности, к которой стремится подавляющее большинство стран, конфиденциальность владения достижима лишь частично и далеко не всегда — контролирующие и правоохранительные органы, как правило, сохраняют доступ к реестрам даже там, где эти реестры закрыты для третьих лиц.

Обзор инструментов структурирования
Кооператив
Кооператив — нераспространённый, но по-своему рабочий инструмент защиты активов. У этой формы неоднозначная репутация на рынке: были громкие случаи, когда отдельные потребительские кооперativы попадали в поле зрения правоохранительных органов и обвинялись в признаках финансовых пирамид. При этом сама юридическая конструкция, использованная корректно и для семейных целей, а не для привлечения средств третьих лиц, способна работать: у кооператива отсутствуют открытые реестры участников, что даёт определённый уровень конфиденциальности, а сами активы защищены от внешних рисков. Среди заявленных преимуществ — в том числе оптимизация налога на наследство, актуальность которой заметно растёт: во многих развитых странах налог на наследство существенный (в отдельных регионах Европы — вплоть до 70–80%), а по мере интеграции России в общемировые налоговые практики нельзя исключать его возвращения и здесь в том или ином виде.
Специализированное финансовое общество (СФО)
СФО — сложная структура, предназначенная для случаев с крупной стоимостью активов и специфическими сложностями у бенефициара. Управляет обществом лицензированная Банком России управляющая компания. Механизм работы для недвижимости выглядит так: СФО учреждает отдельное юридическое лицо, которое покупает объект, а инвестор, в свою очередь, выкупает облигации, выпущенные самим СФО. Из-за сложности и стоимости внедрения такой инструмент подходит далеко не всем — это скорее решение для случаев, где актив крупный, а задача — нестандартная.
Личный фонд
Личный фонд — сравнительно новый инструмент в российском праве: эта организационно-правовая форма появилась в Гражданском кодексе с 1 марта 2022 года (закон №287-ФЗ). Это унитарная некоммерческая организация: учредитель передаёт в фонд активы, а фонд ими владеет.
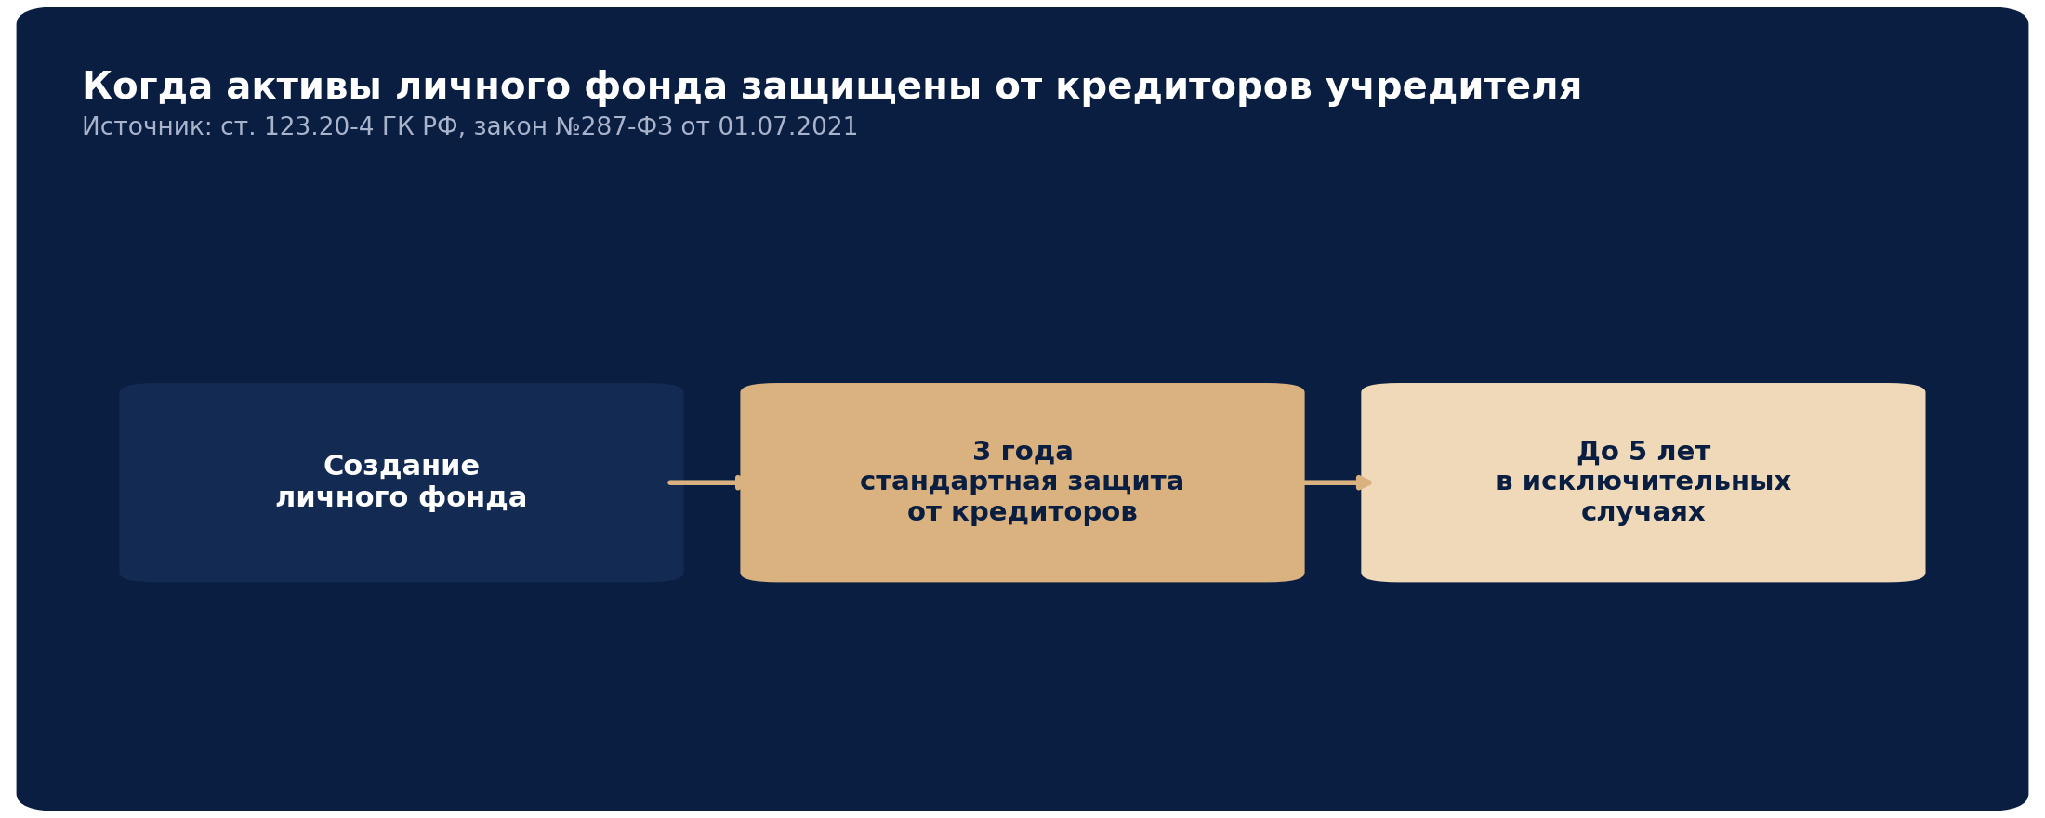
По закону (ст. 123.20-4 ГК РФ) личный фонд и его учредитель несут субсидиарную ответственность по обязательствам друг друга в течение 3 лет с момента создания фонда, а в исключительных случаях этот срок может быть продлён до 5 лет. По истечении этого периода активы фонда защищены от взыскания по личным долгам учредителя. Судебной практики по этому механизму пока накоплено немного, но уже есть показательный прецедент: суд отказался возлагать на личный фонд ответственность по долгам учредителя, для которого фонд выступал поручителем перед кредиторами, — это не абсолютная гарантия на будущее, но обнадёживающий сигнал.
С августа 2024 года сведения об учредителях и выгодоприобретателях личных фондов закрыты для свободного доступа в ЕГРЮЛ, что усиливает конфиденциальность владения. Личный фонд также помогает решить вопрос налога на наследство — в привычном смысле наследства здесь просто не возникает, поскольку активы принадлежат фонду, а не физическому лицу: выгодоприобретатели, указанные в правилах фонда, получают содержание из него без уплаты налога. Сам фонд облагается налогом, только если ведёт коммерческую деятельность; если более 90% дохода фонда — пассивное (например, аренда недвижимости), применяется пониженная ставка налога на прибыль в размере 15% ежегодно. Фонд может быть учреждён на любой срок, в том числе бессрочно, а в качестве выгодоприобретателей можно указать прямых наследников — тогда структура фактически продолжает работать как хранитель семейного капитала из поколения в поколение.
Комбинированный ЗПИФ
Закрытый паевой инвестиционный фонд, в отличие от личного фонда, — это не юридическое лицо, а имущественный комплекс. Учредитель вносит в фонд активы и получает взамен паи — ценные бумаги, которые можно продавать, тем самым передавая право на долю в активах другому лицу без прямой сделки с самим имуществом.
Интересная практика — комбинирование инструментов: личный фонд учреждает закрытый ПИФ, а в этот ПИФ помещается действующий бизнес или объекты недвижимости. Дивиденды и арендный доход внутри такого ЗПИФа не облагаются налогом на уровне самого фонда — налоговое событие возникает только тогда, когда пайщик выводит денежные средства из фонда. Это позволяет отложить налогообложение и получить дополнительную выгоду за счёт реинвестирования неочищенной от налога прибыли, а заодно получить конфиденциальность владения — открытых реестров пайщиков ЗПИФ тоже не существует.
Ключевое отличие от личного фонда: ЗПИФ не защищает активы от долгов самого пайщика. Формально фонд не отвечает по обязательствам пайщика, но у пайщика при наличии долгов могут изъять сами паи — это ценные бумаги, имеющие рыночную оценку и являющиеся частью его личного имущества.
Частный фонд за рубежом
Частный фонд — юридическое лицо, которое можно учредить в самых разных юрисдикциях, от европейских стран до ОАЭ и Сейшельских островов. Логика похожа на личный фонд в России: учредитель прописывает в правилах фонда всё — что можно и что нельзя, кому и на что могут быть выделены средства (обучение, лечение и так далее). Активами владеет фонд, управление осуществляет назначенный руководитель, а контроль можно организовать через протектора.
Частные фонды защищают от внешних посягательств на активы, а поскольку активы принадлежат фонду, а не физическому лицу, налог на наследство здесь также не возникает — просто потому, что самого наследства формально нет. Главная практическая сложность для российских учредителей — открытие счетов такого фонда в иностранном банке или у брокера.
Кейс: защита недвижимости от рейдерского захвата
Показательный пример использования частного зарубежного фонда — реальная ситуация, когда рейдеры пытались отобрать у собственника недвижимость, оформленную на его компанию. Был учреждён частный фонд с номинальным учредителем (номинальные учредители в такой структуре допускаются законом соответствующей юрисдикции и полностью ограничены в реальных правах). Фонд, в свою очередь, учредил местную компанию, которая через ряд корпоративных итераций вошла в состав учредителей российской компании, полностью став её владельцем. В результате рейдеры потеряли возможность отследить, куда перешли активы и кто теперь ими фактически владеет. Совокупные издержки на подобную структуру составили порядка $15 000–20 000 — сумма, оправданная при защите портфеля недвижимости от нескольких десятков миллионов рублей и выше, но требующая индивидуальной оценки целесообразности в каждой конкретной ситуации.
Траст
Траст — не юридическое лицо, а договорные отношения между учредителем и управляющим (трасти), которому передаются активы в долгосрочную собственность. Формально с помощью траста можно решить те же задачи, что и через частный фонд, но популярность этого инструмента заметно снизилась: активы, переданные в траст с возможностью последующего возврата, по многим правилам продолжают квалифицироваться как контролируемая иностранная компания — со всеми вытекающими требованиями по налогам и отчётности. Кроме того, трастовые активы обычно подпадают под автоматический обмен налоговой информацией (CRS), что делает конфиденциальность владения практически недостижимой.
Страховая оболочка (PPLI)
Последний из рассматриваемых инструментов — трастовая структура в страховой оболочке, юридически представляющая собой обычный договор страхования жизни. В зависимости от конкретной структуры продукта такой полис может не подпадать под автоматический обмен налоговой информацией (CRS) — это опциональная характеристика, которая требует внимательной проверки условий конкретного продукта, а не гарантированное свойство любого страхового полиса. В такую структуру можно упаковать деньги, недвижимость (в том числе российскую), ценные бумаги и другие активы.
Доверительным собственником выступает страховая компания, но без прямого доступа к активам — управление и контроль остаются за собственником полиса или назначенным им управляющим, а сами активы хранятся отдельно, у кастодиана (депозитария), обособленно от баланса страховщика. В правилах полиса заранее прописываются бенефициары, которые получают доступ к активам после ухода из жизни держателя полиса, — без классической процедуры наследования и, как следствие, без налога на наследство, поскольку это страховая выплата, а не наследственная масса.
Отдельная особенность подобных структур — механизм получения текущего дохода без продажи активов и без налогового события: держатель полиса может получить кредит от страховой компании под залог активов внутри полиса вместо прямого вывода средств. Формально это заём, а не доход, поэтому в отдельных юрисдикциях он не создаёт немедленных налоговых обязательств — при этом сама услуга кредитования, разумеется, не бесплатна и обычно обходится в несколько процентов годовых. Такую схему стоит рассматривать вместе с квалифицированным консультантом в конкретной юрисдикции, поскольку налоговые последствия подобных операций сильно зависят от местного законодательства и субъективны для каждой ситуации.
Сводное сравнение инструментов
| Инструмент | Юридическая форма | Защита от взысканий | Конфиденциальность |
|---|---|---|---|
| Кооператив | Юридическое лицо особого типа | Есть, но с оговорками — репутация инструмента неоднородна | Нет открытых реестров участников |
| Специализированное финансовое общество (СФО) | Юрлицо под управлением лицензированной УК | Обособление активов от личного имущества бенефициара | Ограниченная — сложная структура с элементами публичности |
| Личный фонд | Унитарная некоммерческая организация | От долгов учредителя — через 3 года, в исключительных случаях до 5 лет | Сведения об учредителях и выгодоприобретателях закрыты в ЕГРЮЛ с августа 2024 года |
| Комбинированный ЗПИФ | Не юрлицо, имущественный комплекс | Не защищает от взыскания на паи пайщика — сами паи могут быть изъяты | Нет открытых реестров владельцев паёв |
| Частный фонд за рубежом | Иностранное юридическое лицо | Активы принадлежат фонду, а не физлицу — недоступны напрямую кредиторам учредителя | Зависит от юрисдикции, обычно выше, чем у российских структур |
| Траст | Договорные отношения, не юрлицо | Активы передаются трасти в долгосрочную собственность | Низкая — попадает под автоматический обмен налоговой информацией (CRS) |
| Страховая оболочка (PPLI) | Договор страхования жизни | Активы обособлены от личного имущества, хранятся у кастодиана | Может не подпадать под CRS — зависит от конкретной структуры продукта |
С чего начать: досье активов
Прежде чем выбирать конкретный инструмент структурирования, стоит навести порядок в самих активах. Практическая рекомендация — составить полное досье: что именно есть, где это находится, приложить все подтверждающие документы (договоры купли-продажи, выписки о переводах, брокерские отчёты, налоговые декларации), а также написать чёткую инструкцию для близких — что делать, куда обращаться и в какой последовательности, если что-то случится с владельцем активов. Такая забота о близких не требует сложной юридической структуры и не заменяет её, но снимает значительную часть неопределённости, которая как раз и порождает большинство семейных конфликтов при передаче наследства.
Итог
Универсального решения для структурирования капитала не существует — выбор конкретного инструмента зависит от размера активов, состава семьи, наличия бизнеса и готовности взаимодействовать с иностранными юрисдикциями. Но объединяет все эти инструменты одно: они работают, только если задуматься о защите капитала заранее, а не в момент, когда риск уже реализовался. Инвестиции в правильную структуру — это, по сути, инвестиции в собственное спокойствие и предсказуемость будущего для тех, кто останется после вас.
Дисклеймер
Материал носит информационный характер и не является индивидуальной юридической, налоговой или инвестиционной рекомендацией. Описанные механизмы структурирования капитала (личный фонд, ЗПИФ, зарубежные частные фонды, трасты, страховые оболочки) требуют индивидуальной юридической проработки под конкретную ситуацию, юрисдикцию и состав активов. Приведённый кейс защиты активов от рейдерского захвата иллюстративен и обобщён. Судебная практика по личным фондам в России пока ограничена, а условия применения CRS и налоговых льгот в конкретных структурах могут отличаться от описанных в общих чертах в этом материале. Перед реализацией любой из описанных стратегий необходима консультация с квалифицированным юристом и налоговым консультантом.
 IPG в Telegram




 Получить