Сколько денег нужно накопить к 20 годам: реалистичный ориентир вместо мифа о «правильной сумме»
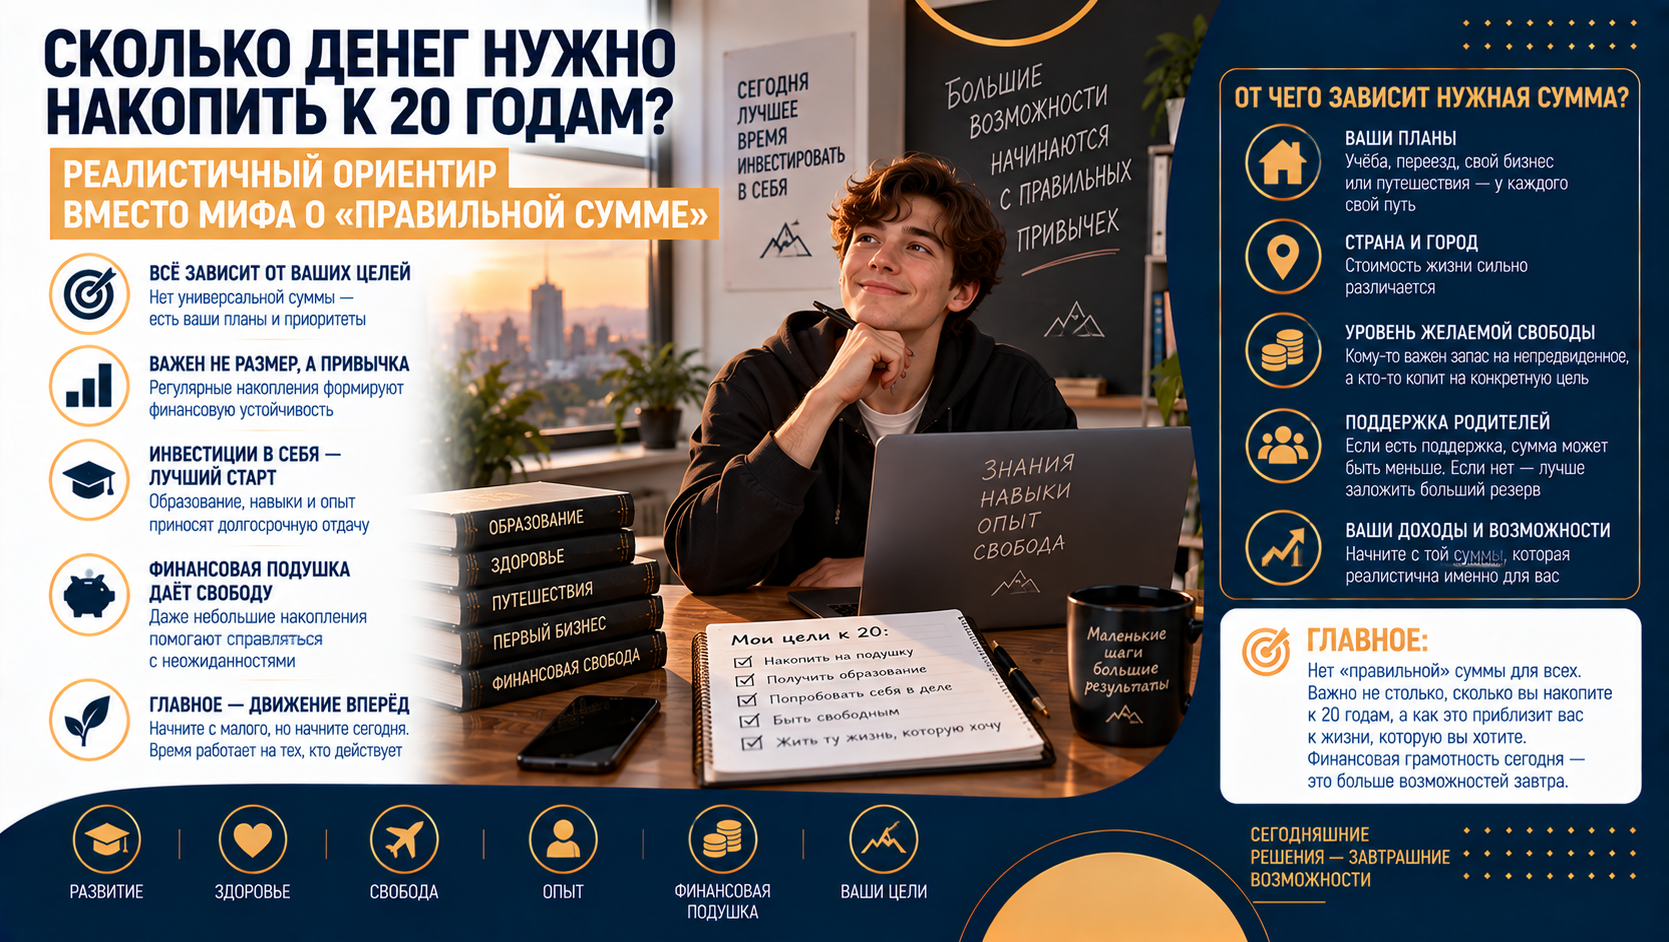
Двадцать лет — это стартовая площадка. Кто-то только начинает карьеру, кто-то выходит замуж, кто-то планирует переезд — и почти все в этом возрасте рано или поздно задаются вопросом: «А сколько вообще я должен был уже накопить?» Хорошая новость в том, что пик заработка, скорее всего, ещё впереди, а значит, сейчас — удачный момент, чтобы взять финансы под контроль и запустить долгосрочный рост капитала, пока времени для этого роста остаётся особенно много.
Сколько денег должен накопить 20-летний человек
Зафиксированной суммы, которую «положено» накопить к 20 годам, не существует — но это десятилетие как раз и есть тот самый шанс заложить прочный финансовый фундамент. Вместо погони за конкретной цифрой продуктивнее сосредоточиться на выработке двух базовых привычек.
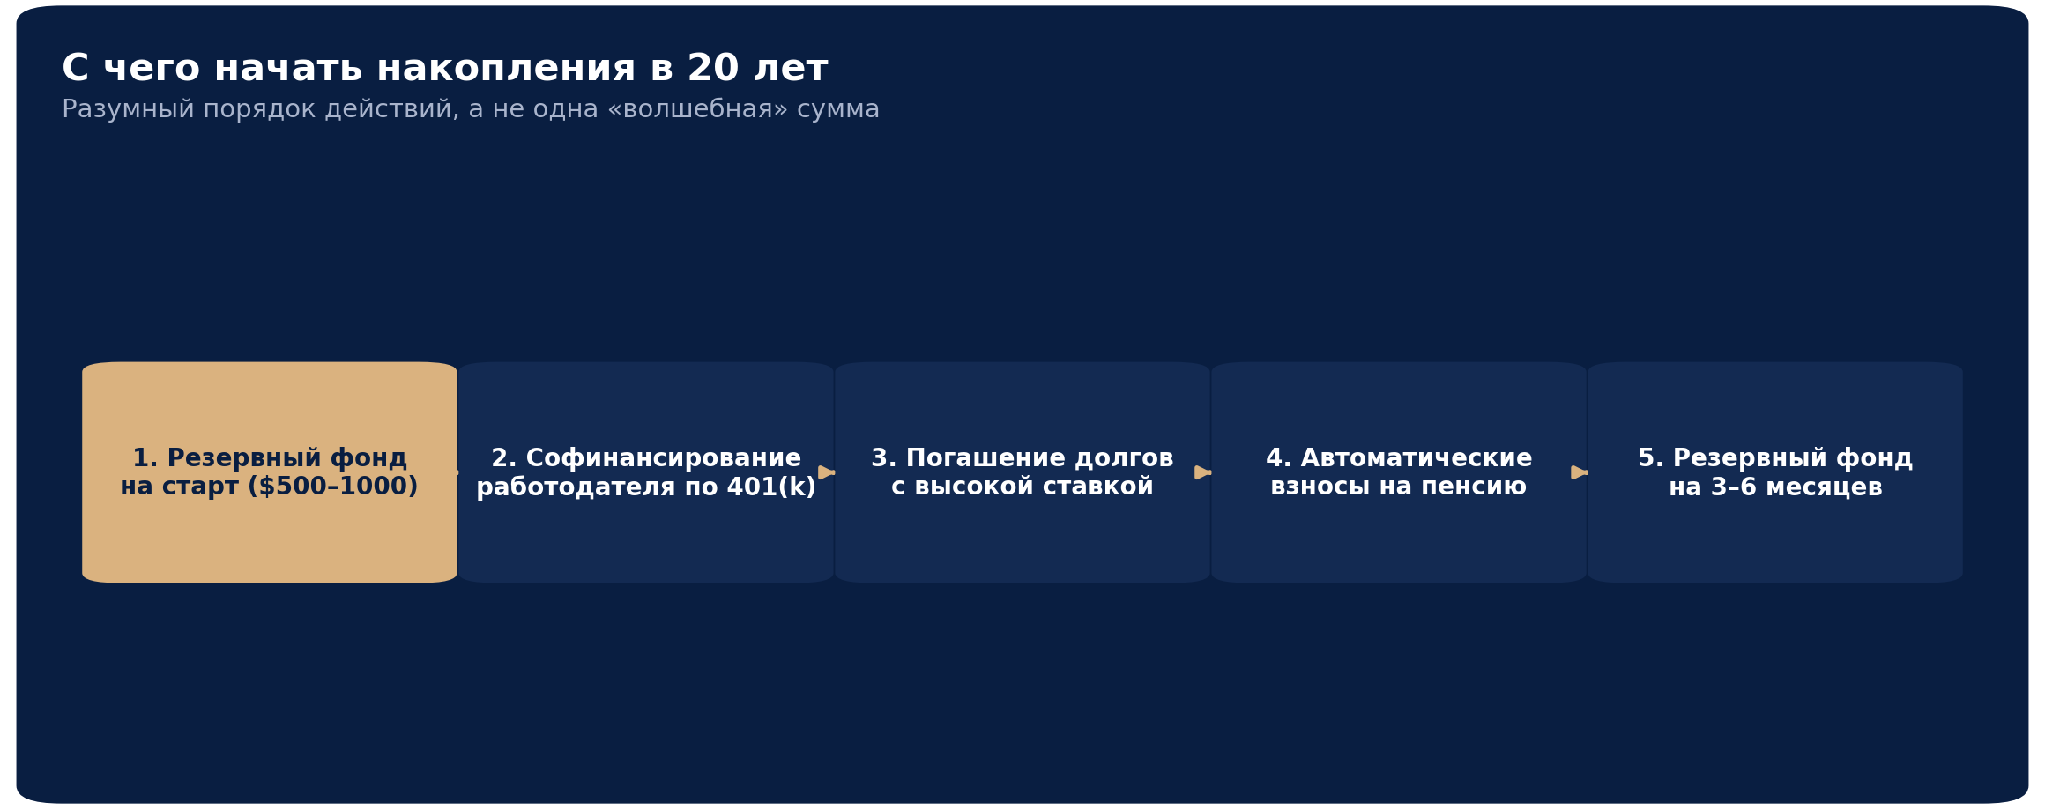
- Создать резервный фонд, покрывающий 3–6 месяцев расходов на жизнь — финансовую подушку на случай потери работы, ремонта машины или неожиданных медицинских счетов. Начать можно с скромных $500–1000, постепенно доводя сумму до покрытия аренды, продуктов, коммунальных платежей, топлива и страховки за несколько месяцев.
- Начать откладывать на пенсию — пусть и с небольшой суммы. Чем раньше стартовать, тем больше времени остаётся у денег на рост.

Какой размер сбережений считается средним в 20 лет
В отличие от более старших возрастных групп, разброс накоплений у двадцатилетних огромен — поэтому осмысленнее думать категориями, а не ожидать одной точной цифры. В начале двадцатых у человека обычно есть лишь небольшой резервный фонд или нет накоплений вовсе; к концу двадцатых — уже могут появиться несколько тысяч долларов сбережений, а кто-то в этом возрасте всё ещё учится в аспирантуре и работает параллельно, чтобы оплатить образование.
Размер дохода тоже играет большую роль: стартовая зарплата, студенческие кредиты или проживание в дорогом городе объективно оставляют меньше пространства для накоплений, чем более высокий доход и низкие расходы у кого-то другого в той же возрастной группе.
Почему «средний показатель» может вводить в заблуждение
Средние цифры смешивают людей с совершенно разными финансовыми обстоятельствами — и разрыв между средним и медианным значением показывает это особенно наглядно.

По последним доступным данным, среднее чистое состояние человека в возрасте 20 лет составляет порядка $139 000, тогда как медианное значение — чуть больше $6 000. Такая огромная разница объясняется просто: у части людей в этом возрасте есть крупные суммы, полученные в подарок или по наследству, что резко поднимает среднее значение, хотя подавляющее большинство сверстников находится совсем в другой точке. Поэтому средний размер сбережений по возрасту стоит воспринимать как общий ориентир, а не как норму, которой нужно соответствовать.
Более полезный вопрос для самопроверки — не «насколько мой баланс близок к чьей-то средней цифре», а «растут ли мои сбережения со временем». Если резервный фонд формируется, откладывания на пенсию идут на регулярной основе, а накопления в целом двигаются вверх — это уже движение в правильном направлении, независимо от того, как баланс соотносится с чужим.
Сколько держать на сберегательном счёте, а сколько — на пенсионном
Деньги имеет смысл делить на две категории с принципиально разными задачами и горизонтами.
| Краткосрочные сбережения | Долгосрочные пенсионные накопления | |
|---|---|---|
| Цель | Финансовая подушка на непредвиденные расходы | Рост капитала на десятилетия вперёд |
| Горизонт | Месяцы — несколько лет | Десятилетия |
| Инструмент | Сберегательный или накопительный счёт | Пенсионный план с льготами и отсроченным налогообложением, индивидуальный пенсионный счет и аналогичные пенсионные счета |
| Приоритет на старте | Создать первым — до наращивания инвестиций | Наращивать по мере роста дохода и стабильности |
Если непонятно, чему отдать приоритет в моменте, разумная последовательность — сначала сформировать базовый резервный фонд на непредвиденные обстоятельства, а уже затем наращивать пенсионные взносы. Так финансовая подушка появляется раньше, чем основная часть денег начинает уходить в долгосрочные инвестиции.
Ориентир по бюджету: правило 50/30/20
Одна из самых распространённых схем для базового распределения дохода — правило 50/30/20: примерно половина чистого дохода уходит на обязательные расходы, 30% — на личные траты по желанию, а 20% — на сбережения и погашение долгов.
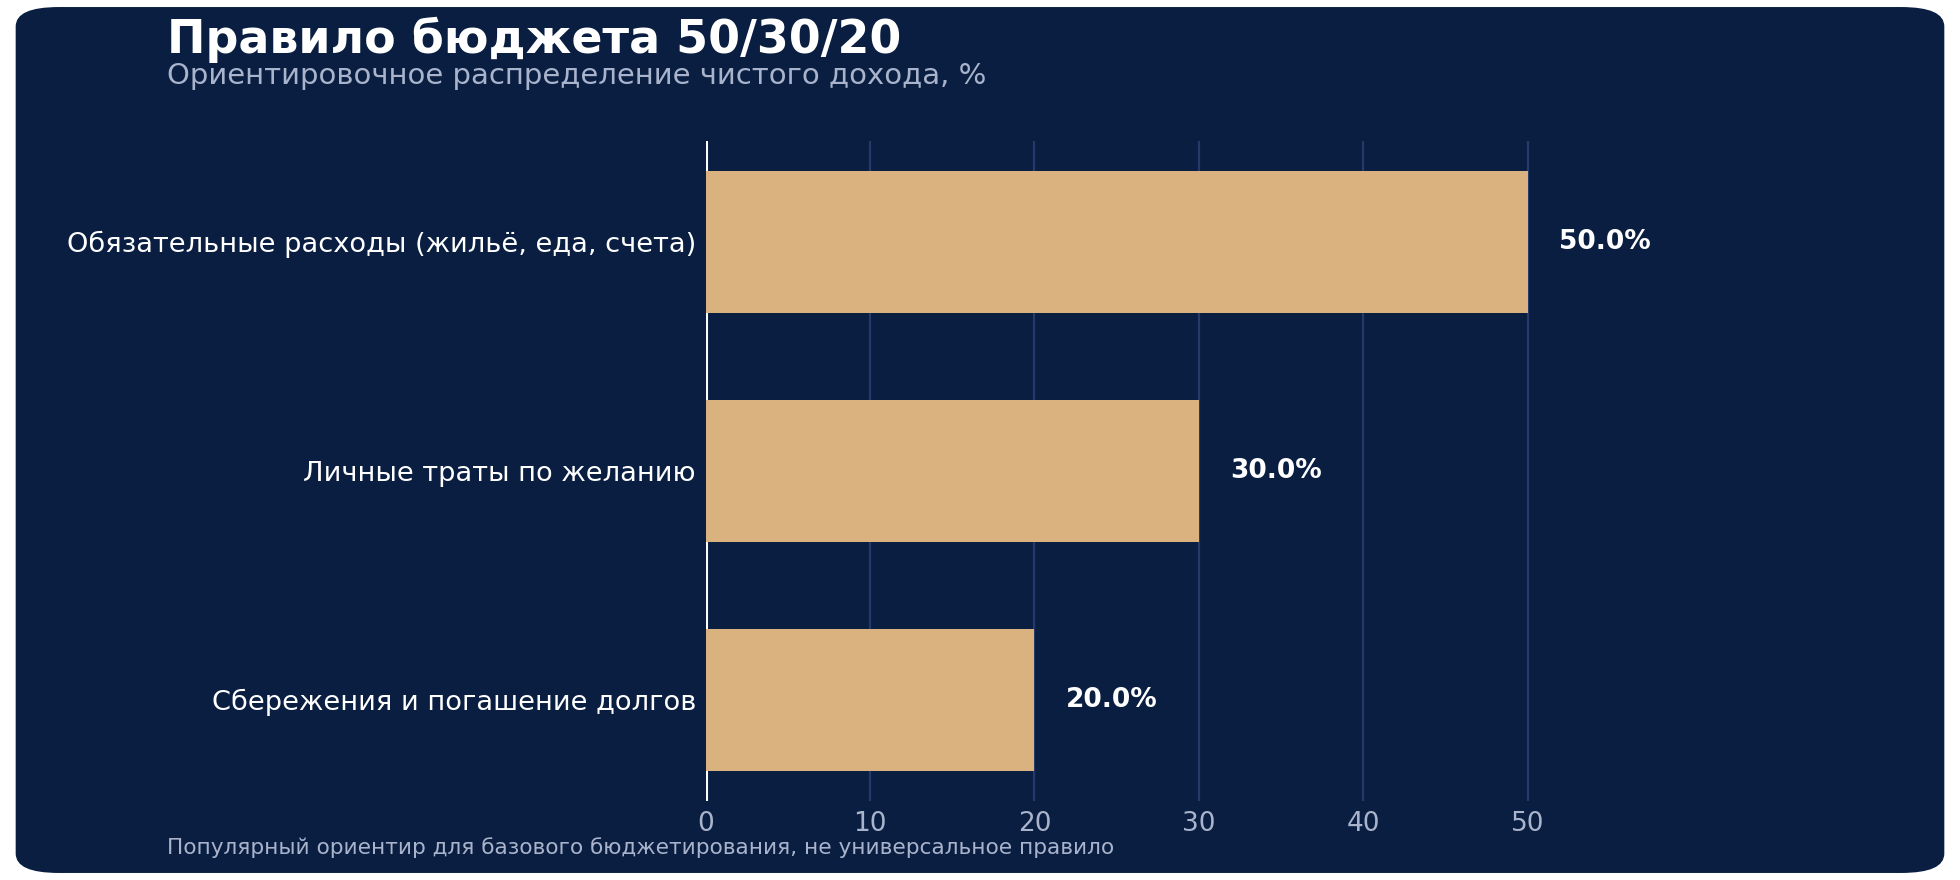
Это ориентир, а не жёсткий закон — при высокой стоимости жизни в конкретном городе или значительной долговой нагрузке пропорции неизбежно будут другими. Оптимальный процент — тот, который реально можно поддерживать месяц за месяцем, не жертвуя при этом покрытием базовых расходов и погашением дорогих долгов.
С чего начать копить в 20 лет
Накопления в этом возрасте — в первую очередь вопрос устойчивых привычек, а не разового решения. Чем раньше выстроена простая система, тем легче откладывать деньги регулярно, не обдумывая это заново каждый месяц.
| Привычка | Почему это работает |
|---|---|
| Автоматизировать переводы на сбережения | Деньги откладываются раньше, чем появится соблазн их потратить |
| Начинать инвестировать рано, пусть и с малого | Времени для роста капитала больше, а стартовая сумма значения почти не имеет |
| Не поддаваться инфляции образа жизни | Рост дохода превращается в рост сбережений, а не только в рост расходов |
| Гасить долги с высокой процентной ставкой | Освобождает деньги, которые иначе уходили бы на проценты |
| Использовать софинансирование работодателя по 401(k) | Это часть дохода, от которой нет смысла отказываться — по сути, бесплатные деньги |
| Ставить конкретные краткосрочные и долгосрочные цели | Чёткая цель проще удерживает фокус, чем абстрактное «нужно больше откладывать» |
Стоит ли нанимать финансового консультанта в 20 лет
Обращение к финансовому консультанту уже в этом возрасте способно задать верное направление на десятилетия вперёд. Специалист, который смотрит на ситуацию целиком, может помочь выстроить согласованный план сбережений, страхования и инвестиций — а чёткий финансовый план обычно даёт больше уверенности, помогает закрепить полезные привычки и нарастить капитал по мере профессионального роста.
При высоких текущих расходах и стартовой зарплате легко почувствовать себя подавленным. Вместо фиксации на том, сколько в среднем накопили сверстники, продуктивнее опираться на постоянную поддержку консультанта, использовать доступные финансовые инструменты и ставить перед собой реалистичные, достижимые цели — это и есть прочный финансовый фундамент на будущее.
Частые вопросы
Можно ли получить выплаты по социальному обеспечению в 20 лет?
Нет — выплаты по социальному обеспечению обычно начинаются не раньше 60-65 лет, с возможностью отсрочки ради более высокой ежемесячной суммы. Это ежемесячное пенсионное пособие, а не сберегательный счёт, с которого можно снять деньги в любой момент, как, например, с индивидуального пенсионного плана.
Какой уровень сбережений считается хорошим в 20 лет?
Обычно ориентируются на откладывание порядка 20% от чистой зарплаты — в рамках того же правила 50/30/20, — хотя и меньшая сумма уже хороший старт, если цель — постепенно выйти на стабильность. Оптимальный процент — тот, который реально поддерживать, покрывая при этом базовые расходы и не оставляя без внимания дорогие долги.
Сколько должно быть на индивидуальном пенсионном счёте к 20 годам?
Установленной суммы не существует — куда важнее начать вносить средства как можно раньше и делать это регулярно, чем ориентироваться на конкретный целевой баланс к определённому возрасту.
Дисклеймер
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. Приведённые цифры (в том числе среднее и медианное чистое состояние) — иллюстративные оценки на основе типичной статистики по возрастной группе и могут отличаться в зависимости от источника и года данных. Перед принятием решений о накоплениях, страховании и инвестициях рекомендуется консультация с финансовым консультантом с учётом вашей конкретной ситуации.
 IPG в Telegram




 Получить