Почему российские акции почти не приносят реальной доходности — сравнение с 15 странами
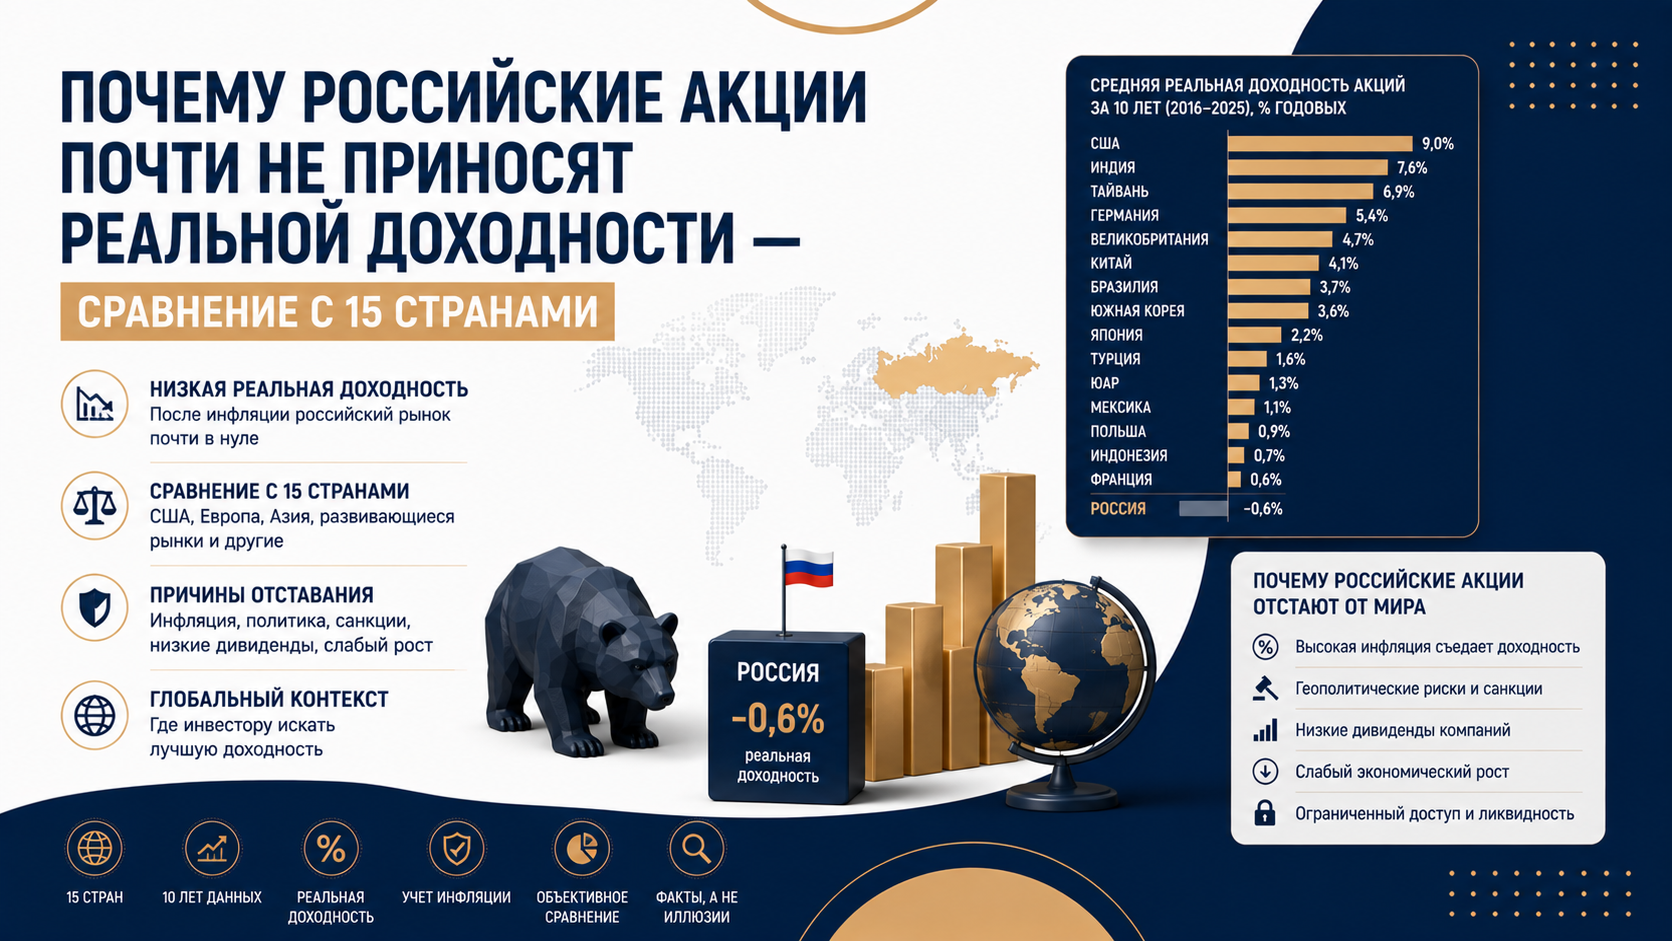
Цифра, которая на первый взгляд обескураживает: за последние 23 года российский рынок акций показал одну из самых низких реальных доходностей среди крупнейших фондовых площадок планеты. В основе расчётов — методика ежегодного отчёта Credit Suisse Global Investment Returns Yearbook: она показывает доходность акций в национальной валюте каждой страны за вычетом местной инфляции, то есть именно ту прибавку к капиталу, которую реально получает инвестор, а не только номинальный рост котировок.
Где Россия оказалась в мировом рейтинге
Из 15 исследованных рынков российский оказался на предпоследнем, 14-м месте — хуже показал себя только Китай. При этом стоит учитывать, что для большинства других стран расчётный период куда длиннее: там, где это возможно, статистика ведётся с 1900 года, тогда как по России доступна история лишь с 2003 года — момента появления полноценного индекса полной доходности.

Лидируют в рейтинге ЮАР (7% годовых в реальном выражении с 1900 года) и Австралия (6,7%). США с их считающимся эталонным рынком расположились лишь на четвёртом месте с показателем 6,4% — что интересно само по себе: устойчивый миф о безоговорочном превосходстве американского рынка над остальными на длинной дистанции статистика не подтверждает однозначно.
Откуда взялась именно такая цифра для России
Индекс Мосбиржи полной доходности (MCFTR) учитывает не только рост котировок, но и выплаченные дивиденды — то есть это максимально честная оценка полной отдачи от вложений в акции. С лета 2003 года номинальное значение индекса выросло в 13,5 раза. Проблема в другом: за этот же срок рубль обесценился в 6,1 раза, что соответствует среднегодовой инфляции около 8,2%. Именно эта разница между впечатляющим ростом в номинале и куда более скромным результатом в реальном выражении и формирует итоговые 3,6% годовых.
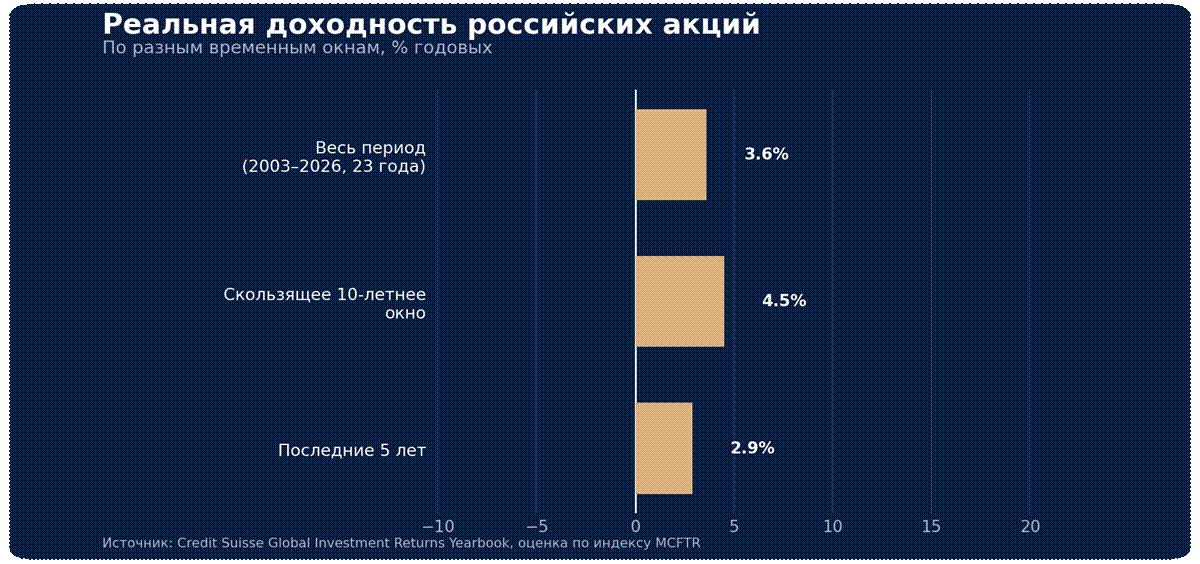
Свою роль сыграла и методологическая деталь: момент окончания расчётного периода пришёлся на фазу заметного снижения рынка, что автоматически потянуло итоговую среднюю доходность вниз. Если смотреть не на весь период целиком, а на скользящие десятилетние отрезки, реальная доходность оказывается заметно выше — около 4,5% годовых. А вот если сузить окно до последних пяти лет, картина, наоборот, ухудшается — до 2,9%.
Что именно тянуло доходность вниз
На итоговый результат повлиял сразу набор факторов, каждый из которых по отдельности не выглядит фатальным, но в сумме дал ощутимый эффект: кризисы 2008 и 2014 годов, события 2022 года и последовавшие санкции, регулярные девальвации рубля, длительные периоды дорогих денег (высокой ключевой ставки) и слабый рост стоимости крупных сырьевых компаний, составляющих основу индекса. Если формулировать совсем коротко, низкая реальная доходность объясняется прежде всего инфляцией и обесценением национальной валюты — оба фактора действовали параллельно на протяжении практически всего рассматриваемого периода.
Проблема концентрации: рынком управляют три компании
Отдельный структурный фактор — устройство самого индекса. На три крупнейшие компании приходится порядка 40% его веса: Сбербанк — 16%, ЛУКОЙЛ — 15%, Газпром — 9%. Если же взять десятку крупнейших эмитентов, на них в сумме приходится уже 70% индекса — притом что в базе расчёта участвуют 46 акций.
| Эмитент / группа | Доля в индексе Мосбиржи |
| Сбербанк | 16% |
| ЛУКОЙЛ | 15% |
| Газпром | 9% |
| Итого топ-3 | 40% |
| Итого топ-10 из 46 эмитентов | 70% |

Такая концентрация означает, что динамика всего рынка сильно зависит от судьбы нескольких сырьевых и финансовых гигантов — а не от широкого спектра компаний из разных секторов экономики, как это устроено, например, в индексе S&P 500.
Почему падения запоминаются, а восстановление — забывается
У российского рынка есть характерная асимметрия: обвалы происходят быстро, а возврат к прежним уровням растягивается надолго. В среднем период снижения занимает около 97 дней, тогда как возвращение к докризисным уровням требует в среднем 381 дня — почти в четыре раза дольше.
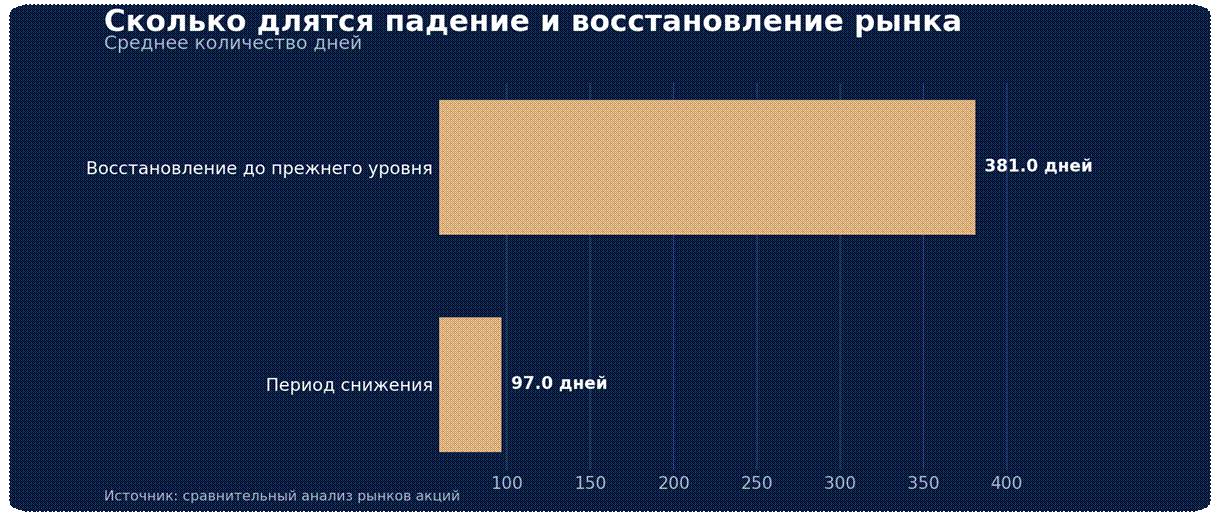
Есть старая биржевая поговорка на этот счёт: бык взбирается по лестнице, а медведь выпрыгивает из окна. Это не специфика именно российского рынка, а универсальная закономерность — падения почти всегда происходят стремительнее, чем последующее восстановление, и в этом смысле Россия не исключение, а лишь одна из иллюстраций общего правила.
Чего ждать дальше
По поводу дальнейшей траектории рынка существует диапазон сценариев, хотя в одном они сходятся: в перспективе реальная доходность российского рынка, вероятно, окажется выше текущих депрессивных уровней — вопрос в сроках и масштабе восстановления.
- Более оптимистичный сценарий: при благоприятном развитии событий возврат к мартовским максимумам может занять около одного-двух лет, а на длинном горизонте рынок способен выйти на 10–14% номинальной и 4–7% реальной среднегодовой доходности.
- Умеренный сценарий: ориентир около 15% номинальной доходности по индексу, что соответствует 6–7% в реальном выражении — при условии, что давление геополитических факторов постепенно ослабнет и рынок сможет нормализоваться.
- Осторожный сценарий: до улучшения фундаментальных факторов сохраняется риск среднесрочного снижения, хотя часть инвесторов уже сейчас пытается покупать акции на многолетних минимумах — в расчёте на возможные позитивные сдвиги, включая переход к мирным переговорам и смягчение денежно-кредитной политики.
Итог
Низкая реальная доходность российского рынка акций — не следствие «плохих» компаний или неудачной конъюнктуры одного конкретного года, а результат наложения сразу нескольких факторов: хронически высокой инфляции, регулярной девальвации рубля, сильной концентрации индекса на нескольких сырьевых гигантах и структурно долгого восстановления после каждого кризиса. При этом статистика по скользящим окнам показывает: усреднённая цифра за весь 23-летний период — не приговор, а лишь один из возможных срезов, который сильно зависит от точки отсчёта и точки завершения расчёта.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Приведённые сценарии и оценки отражают общий диапазон мнений, существующих на рынке на момент публикации, а не позицию редакции. Прошлая доходность не гарантирует аналогичных результатов в будущем.
 IPG в Telegram




 Получить