Почему личная инфляция отличается от официальной: разбираемся, а не обманывает ли нас статистика
Знакомое чувство: «в магазине всё дороже, чем говорят по телевизору»
Практически у каждого хоть раз возникло ощущение, что официальные цифры не имеют ничего общего с реальностью — ценник в магазине растёт заметно быстрее, чем сообщает статистика. Значение и распространённое убеждение: раз данные не совпадают с личным опытом, значит, нас обманывают.
Разберёмся честно, без готового вывода заранее: действительно ли расхождение — это результат манипуляций со статистикой, или дело в куда более приземлённых и объяснимых вещах.
Что показывает многолетняя личная статистика расходов
Полезный ориентир здесь — практика ведения личного семейного бюджета на протяжении многих лет с фиксацией расходов по всем основным статьям: продукты, медицина, образование детей, автомобиль, отпуска. При регулярном подведении итогов картина получается различная: в одни годы рост личных расходов расходился с официальной инфляцией на 2–3 процентных пункта, в другие — совпадал почти до десятых долей процента.
При этом важно понимать: не все расхождения, которые люди ощущают скромны, настолько скромны. Нередко случалась ситуация, когда искусственное ощущение роста цен увеличивалось в официальную цифру — например, при заявленной годовой динамике в 10% человек искренне убеждён, что цены выросли на все 20%.
Ключевая причина: показатель измерения просто не существует.
Главный источник расхождений — это то, что можно назвать «личной инфляцией». Не существует универсального индекса, который бы точно описывал изменения расходов пенсионеров, студентов, состоятельных людей и семей с небольшим доходом — в каждой группе принципиально разная структура расходов.
Исследования показывают закономерность: у людей с накоплениями искусственно ощущаемая инфляция обычно ниже официальной, а у тех, кто живёт в кредит, — заметно выше. Финансово грамотные люди, которые ведут бюджет и проводят экономию, как правило, точнее «падают» в официальную динамику или даже ощущают инфляцию ниже заявленной.
Отдельная схема восприятия — так называются «маркерные» товары, на которые человек ориентируется в первую очередь. Кто-то следует за ценами на технику или авиабилеты, кто-то — за стоимость зарубежных туров. Но, например, стоимость заграничного отдыха в первую очередь зависит от курса рубля, а не от внутреннего измерения, как таковой — и при вычислении одного к операции некорректно.
Как устроен индекс потребительских цен и почему он не может лично отражать вашу ситуацию
Официальный индекс потребительских цен (ИПЦ) строится как усреднённый показатель по огромному перечню товаров и услуг, взвешенных по определённым долям — и эта доля почти никогда не соответствует структурной нагрузке конкретной семьи.
Показательный пример: в ИПЦ не учитывается стоимость покупки недвижимости, аренда жилья входит в расчет с весьма скромным весом. Поэтому у тех, кто ориентируется на цены на квартиру, ощущение расхода происходит с официальной цифрой почти неизбежно.
Список позиций, включенных в индекс, местами выглядит неожиданно: там есть, например, ритуальные услуги, дизельное топливо, кровельные материалы, туристические поездки в страны происхождения — то есть товары и услуги, которые ограничивают большинство людей, которые не покупают регулярно или вообще никогда. Стоит один раз открыть полную методологическую таблицу Росстата, чтобы убедиться: ИПЦ — это интегральный, «средний по больнице» показатель, а не персональная линейка именно под ваш образ жизни.
Региональные различия и «народные» индексы
Стоимость жизни и темпы ее роста в Москве и в маленьком отдаленном городе — это принципиально разные истории. Росстат публикует данные не только по стране в целом, но и за пределами разреза, и зачастую именно эти цифры оказываются гораздо ближе к личным ощущениям, чем усреднённый федеральный показатель.
Помимо официальных методов вроде, существуют и неформальные, «народные» индексы — индекса бигмака или условного «индекса оливье», которые отслеживают динамику цен на набор часто покупаемых продуктов. В последние годы продуктовая корзина в целом дорожает быстрее, чем показатель среднего индекса, — а это означает, что семья, в которой составляет заметную долю бюджета еды, статистика имеет больше оснований, не согласованных с конкретными цифрами.
Есть ли манипуляции со статистикой на самом деле
Полностью отрицать возможность манипулирования было бы наивно: статистические ведомства во всем мире вовремя корректируют методологию расчёта макропоказателей, а инфляция — один из наиболее прозрачных и публично обсуждаемых показателей, поэтому соблазн «подредактировать» цифры объективно выше, чем для менее впечатляющих индикаторов.
Показательный пример из недавней практики: в начале 2024 года цены на авиаперелёты внутри России выросли на 34–42% в годовом выражении — это стало рекордным скачком с 2008 года. Вскоре после этого методика расчёта индекса была пересмотрена, и с января 2025 года авиаперевозки как отдельные позиции были полностью исключены из ИПЦ — вместо неё появился укрупнённый показатель «воздушный и железнодорожный транспорт», который размывает динамику конкретных перевозок.
Впрочем, полное содержание товара из корзины — довольно редкий случай. Гораздо чаще применяют более мягкий инструмент: снижение веса подорожавшей категории в общей зоне индекса. Классический пример — говядина: по мере роста цены ее доля в потребительской корзине для расчета ИПЦ постепенно снижалась, и сегодня составляет долю процента. С одной стороны это можно назвать статистической манипуляцией. С другой — за это стоит вполне реальное поведение потребителей: когда один продукт вредит, люди действительно частично замещают его более доступными аналогами — например, начинают покупать больше курицы вместо говядины. Похожая динамика наблюдается и с долей красного открывается в потребительской корзине.
При этом распространённое убеждение, что сами цифры цен в таблицах Росстата «нарисованы» или не соответствуют реальности, как правило, не подтверждается при сверке с ценниками в магазинах — расхождений на уровне конкретных цен на конкретные товары не удаётся. Другое дело, что нужно следить за этими региональными данными: цены на один и тот же товар в разных городах России могут отличаться в разы, и сравнение со средней цифрой в стране дает искажённую картину.
Почему инфляцию называют «налогом на бедных»
Расхожее выражение «инфляция — это налог на бедных» отражает вполне реальный экономический механизм. По сути, любой налог — это инструмент перераспределения денежных средств, и инфляция в этом смысле не учитывается: он фактически перераспределяет способность покупателя от менее обеспеченных слоев населения к более обеспеченным. В семьях с низким доходом продукты питания и первые товары требуют значительной доли бюджета. У пенсионеров, например, на еду можно уходить около половины всех расходов, ещё заметная часть — на медикаменты, остальное — на коммунальные платежи. Именно эта категория сильнее влияет на ускорение роста цен, поскольку доходы (пенсии, социальные выплаты, часть зарплат) индексируются медленнее, чем заявленные цены, либо не индексируются вообще.
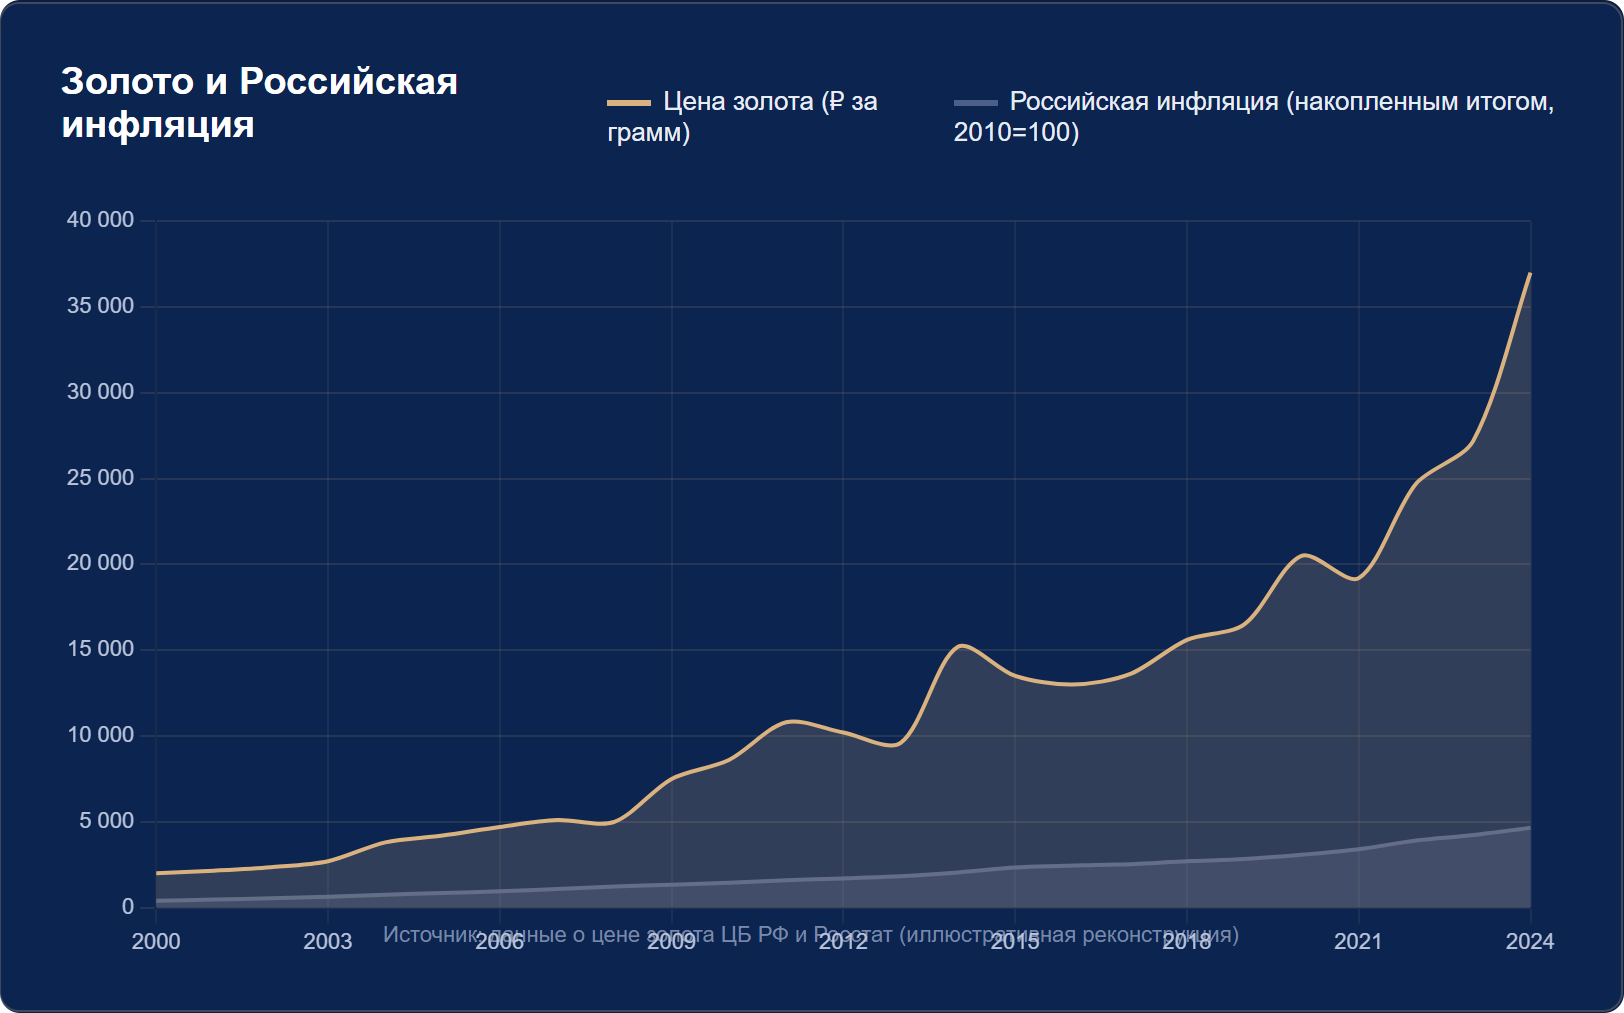
У более состоятельных людей есть заметно больше инструментов защиты: инвестиции, бизнес, которые способствуют росту издержек конечного потребителя посредством повышения цен. Владельцы бизнеса, как правило, имеют возможность индексировать зарплаты сотрудников ниже, чем показывают отпускные цены на их товары и услуги, — и в этом случае бизнес может даже зарабатывать. Показательно, что в период, когда официальная инфляция в России опустилась до аномально низких показателей (около 5% и ниже), часть представителей крупного бизнеса открыто выразила недовольство: при слишком низком темпе многие привычные бизнес-модели, построенные на раз темпах роста цен и зарплат, постепенно переставили работу.
На первом рисунке получается парадоксальная ситуация: для обеспеченной части населения и бизнеса инфляция практически не становится видимой потерей, а значит, и дополнительным доходом.
Как защитить сбережения от обесценивания
Разумная стратегия объективно существует и по-разному бьет по разным группам населения, не споря с факторами цифр, тщательно управляя собственным капиталом. Здесь работают довольно универсальные принципы: ведение личного бюджета, проведение накоплений и размещение части сбережений в инструментах, которые на долгом горизонте исторически обгоняют рост цен.
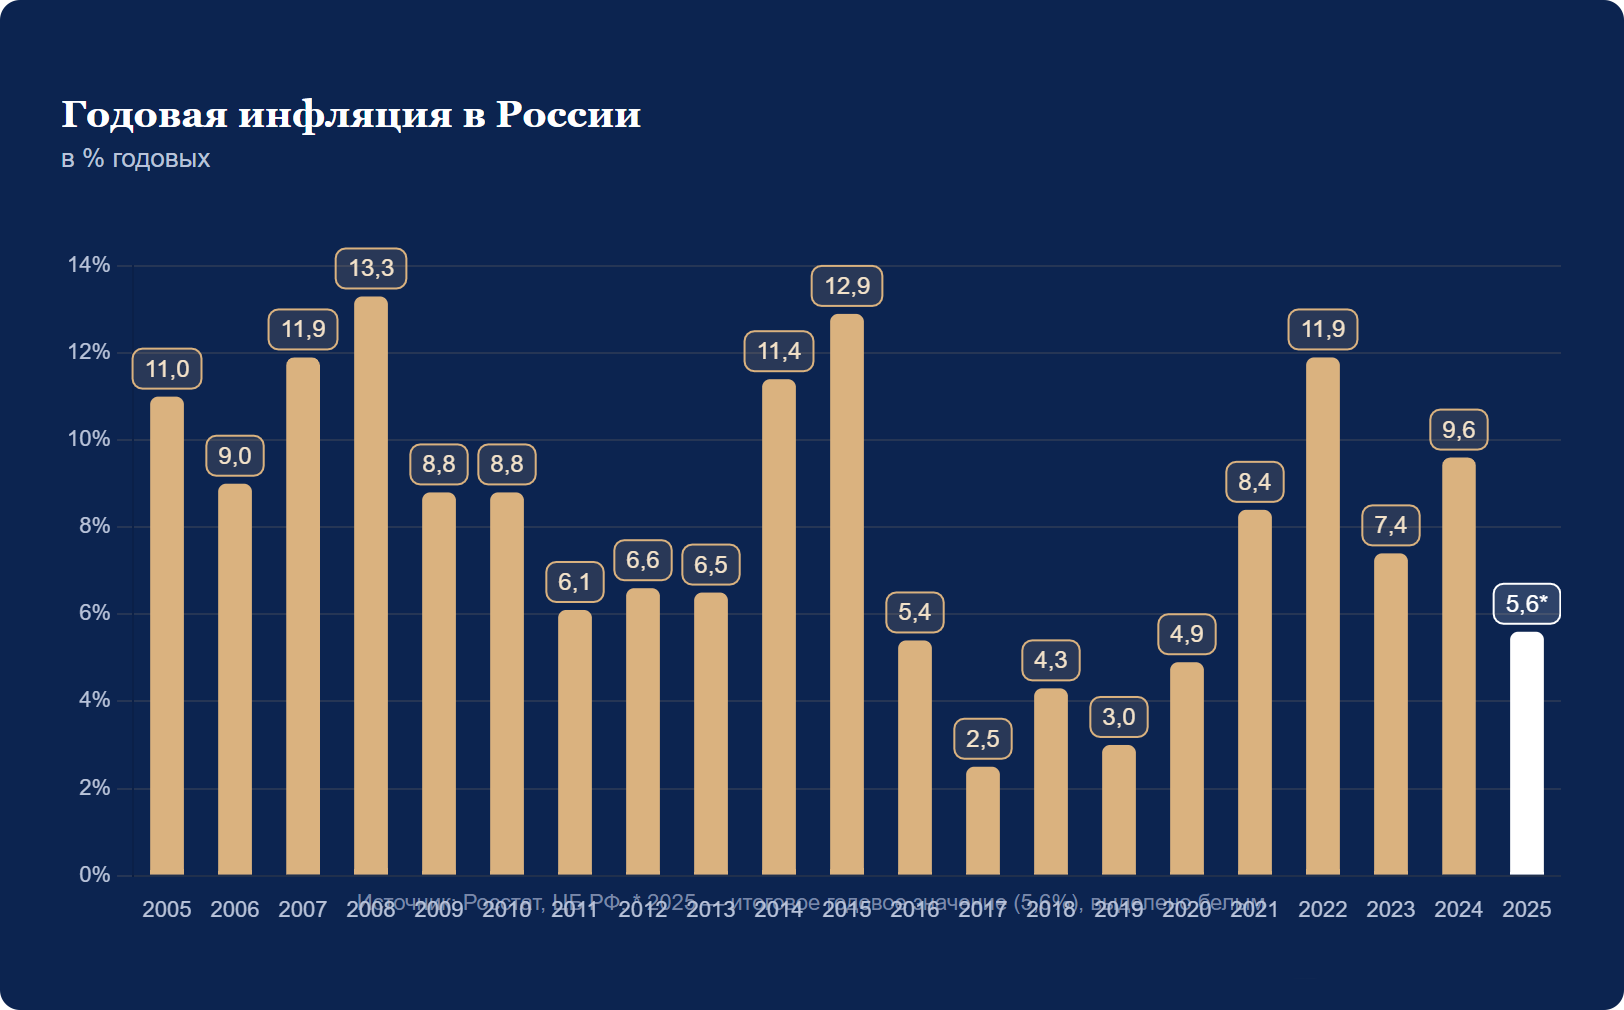
Один из классических защитных активов — золото: на горизонте от пяти лет и более его цена чаще опережала инфляцию, чем отставала от нее. Но даже золото не дает стопроцентной гарантии — бывали продолжительные периоды, когда его цена росла ниже, чем цены на товары и услуги в целом. Поэтому для защиты капитала обычно используется не один инструмент, а диверсифицированный портфель, где золото — лишь один из компонентов, а не внутренняя страховка.
Главный выход
Переход между официальной и личной инфляцией — это не такой уж признак статистического обмана, сколько последовательная теория того, как устроенный индекс потребительских цен: усреднённый показатель по измерению не может точно совпасть с индивидуальной структурой расходов конкретного человека или семьи. Свою роль играют и регион проживания, и структура личных связей, и наличие или отсутствие сбережений.
При этой определенной доле методологических корректировок, которые можно интерпретировать как сглаживание неудобных цифр, безусловно присутствует — и здесь стоит сохранять здоровую степень скепсиса, особенно при резких методических изменениях в отношении быстро дорожающих категорий. Но куда продуктивнее, чем спорить с цифрами, — сосредоточьтесь на том, что действительно позволяет контролировать: вести учёт естественных расходов, повышать финансовую грамотность и формировать защищённые от обесценивания сбережения.
 IPG в Telegram




 Получить