SWIFT и IBAN в 2026 году: как отправить международный перевод и не потерять деньги
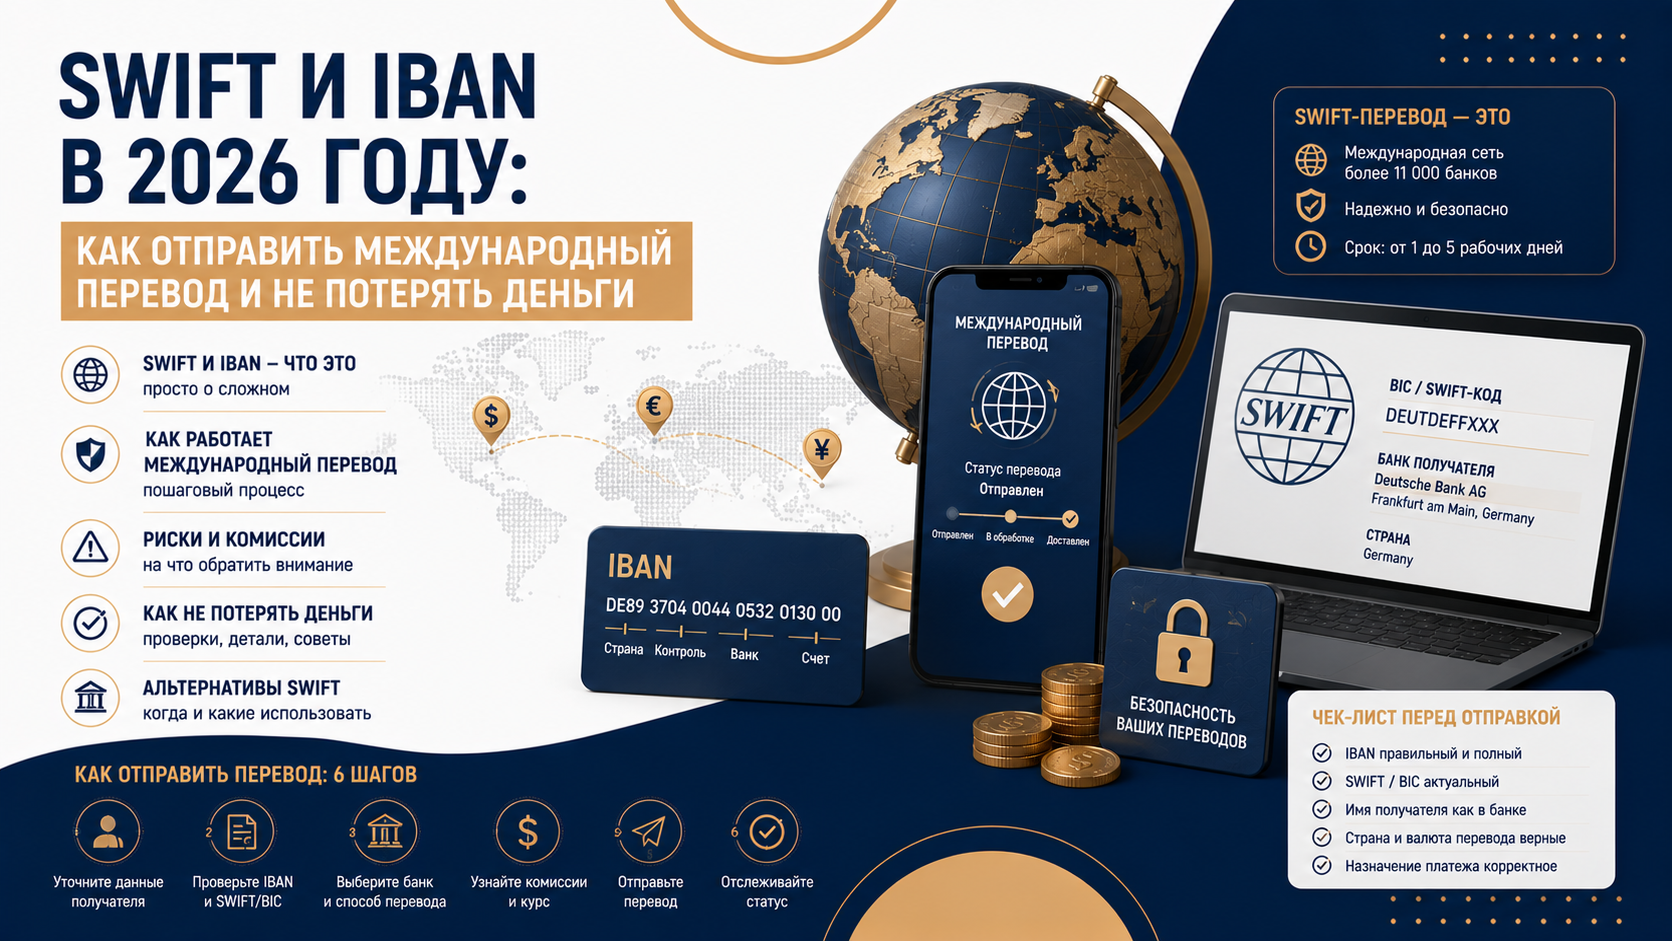
Многие до сих пор путают SWIFT и IBAN, считая их двумя конкурирующими способами перевода денег за границу. На самом деле это принципиально разные вещи, и разобраться в разнице — первый шаг к тому, чтобы перевод дошёл с первого раза.
SWIFT и IBAN — это не одно и то же
SWIFT — не платёжная система, а система обмена межбанковскими сообщениями. Сами деньги физически двигаются по цепочке банков-корреспондентов, и именно на этом уровне чаще всего возникают задержки и блокировки. SWIFT-код (BIC) — уникальный идентификатор конкретного банка в этой системе, обычно 8 или 11 символов.
IBAN (International Bank Account Number) — стандартный формат номера банковского счёта, принятый в большинстве стран Европы, а также в части стран Ближнего Востока и СНГ. Это идентификатор не банка, а конкретного счёта получателя: буквенно-цифровой код длиной от 15 до 34 символов, где первые два символа — код страны, дальше — контрольные цифры и номер счёта. Перевод по IBAN может идти как через SWIFT, так и через локальные платёжные системы или SEPA — в зависимости от страны и банка.
Формула для запоминания простая: SWIFT-код указывает, в какой банк идёт платёж, а IBAN — на какой именно счёт внутри этого банка.
Какие реквизиты обязательны
Ошибка в реквизитах — самая частая причина возврата платежа, причём иногда с потерей уплаченной комиссии. Стандартный набор данных для SWIFT-перевода:
| Реквизит | Комментарий |
| Имя / название получателя | Точно как записано в банке — без сокращений и опечаток |
| IBAN или номер счёта | Обязателен для большинства переводов в ЕС |
| SWIFT-код (BIC) банка получателя | 8 или 11 символов |
| Название и адрес банка получателя | Полное юридическое название |
| Валюта и сумма перевода | — |
| Назначение платежа | Конкретная формулировка — критично для прохождения комплаенса |
| SWIFT-код банка-корреспондента | Нужен, если его указал банк получателя |
Для переводов в Европу через IBAN дополнительно, как правило, требуется BIC банка получателя — большинство европейских банков запрашивают оба идентификатора одновременно.
Три уровня реальности SWIFT в 2026 году
Формальное подключение к SWIFT сохраняют около 360 российских банков. На практике эта цифра мало что говорит о реальной работоспособности перевода — банки делятся на три группы по фактическому результату.
| Уровень | Что это значит | Типичный результат |
| Прямой доступ | Рабочие корреспондентские отношения напрямую | Предсказуемые сроки и комиссия |
| Через посредников | Перевод идёт через банк в нейтральной юрисдикции | От недели до трёх — результат не гарантирован |
| Формальное подключение | Банк технически в SWIFT, но не проводит платежи | Заявку примут, перевод не уйдёт |
К первой группе относятся банки с рабочими прямыми корреспондентскими отношениями по отдельным направлениям — например, для переводов в евро по ограниченному кругу европейских маршрутов, для юаня и дирхама ОАЭ в азиатском и ближневосточном направлении, для переводов в Европу с упором на B2B-платежи. Конкретный набор рабочих направлений у каждого банка свой и меняется без предупреждения, поэтому проверять его нужно каждый раз заново.
Какие валюты и направления реально работают
| Валюта | Доступность | Направления / комментарий |
| Юань | Наиболее доступна | Китай, Гонконг, ряд стран Азии |
| Дирхам ОАЭ | Стабильное направление | Через отдельные банки в ОАЭ |
| Турецкая лира | Работает, менее стабильно | Отдельные маршруты |
| Рубль | Ограниченно | Армения, Казахстан, Беларусь, Китай |
| Евро | Около 30% успешных переводов | Хуже всего — напрямую в страны ЕС |
| Доллар | Практически недоступен | Блокируется американскими корреспондентами (OFAC) |
Попытка отправить доллары через российский банк почти гарантированно заканчивается возвратом через 2–3 недели: любая долларовая операция проходит клиринг через американских корреспондентов, которые блокируют транзакции российского происхождения по требованиям OFAC.
Сколько это стоит и сколько занимает по времени
Комиссия за перевод складывается из нескольких частей: комиссия банка-отправителя, комиссия каждого банка-корреспондента по цепочке (её размер часто выясняется только постфактум) и комиссия банка-получателя. Ниже — ориентировочные диапазоны по основным способам перевода.
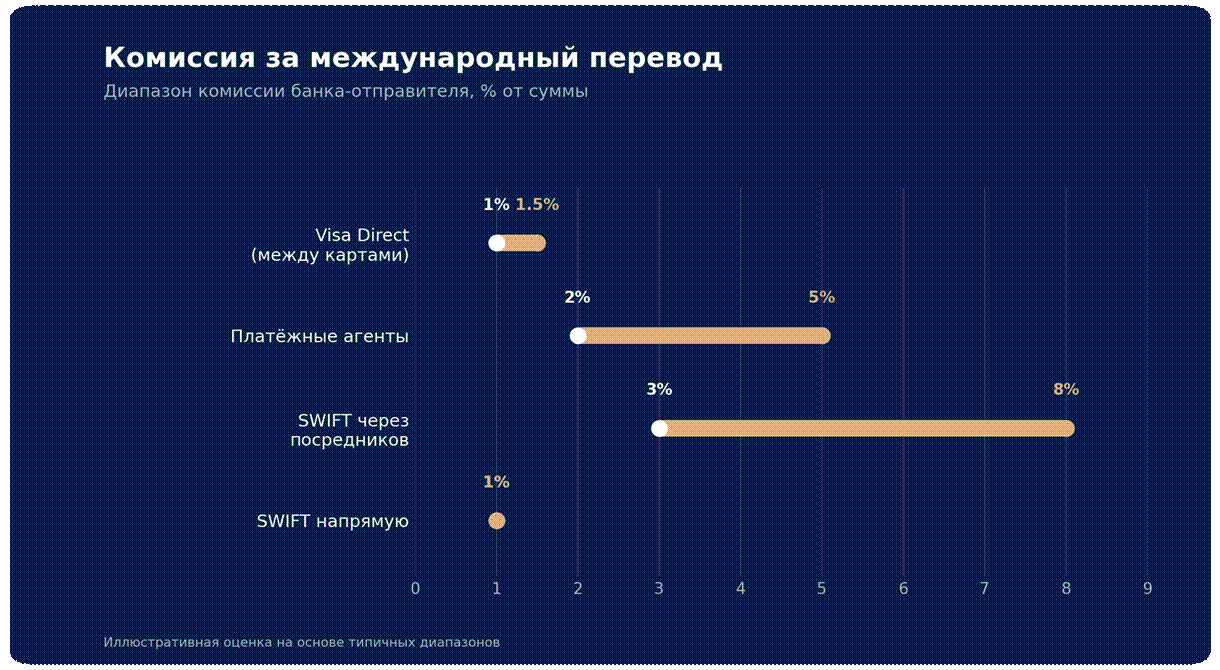

Важное изменение: с 8 декабря 2025 года Банк России отменил лимиты на переводы иностранной валюты за рубеж для граждан РФ. Формальных ограничений по сумме сейчас нет — вопрос исключительно в том, чтобы найти рабочий маршрут для конкретной валюты и направления.
Почему платёж блокируют и как этого избежать
- Неконкретное назначение платежа. Формулировки вроде «личные нужды» без уточнения — красный флаг для комплаенс-отдела иностранного банка. Конкретная цель (оплата обучения, поддержка родственника, оплата аренды) проходит значительно лучше.
- Несоответствие суммы и заявленной цели. Крупный перевод с размытой формулировкой — повод для запроса дополнительных документов или автоматической блокировки.
- Отсутствие подтверждения источника средств. При суммах выше определённого порога банки запрашивают выписки, договоры, налоговые декларации — чем лучше документы подготовлены заранее, тем меньше задержка.
- Совпадение с санкционными списками. Банк-получатель или корреспондент проверяет имена сторон перевода по спискам — совпадение имени с кем-либо из списка блокирует платёж автоматически, даже если речь о другом человеке с тем же именем.
- Неверный маршрут. Попытка отправить доллары или евро напрямую в западный банк через российский банк без рабочего корреспондента почти всегда заканчивается возвратом.
Когда без IBAN не обойтись
IBAN особенно важен для переводов в европейские страны — большинство банков ЕС просто не примут платёж без него. А вот для переводов в США, Канаду, большинство стран Азии и СНГ IBAN обычно не требуется: используется SWIFT-код и номер счёта.
Проверить корректность IBAN можно через онлайн-валидаторы — они сверяют контрольные цифры и соответствие формату конкретной страны. Ошибка даже в одном символе означает возврат платежа.
Если у вас уже есть открытый зарубежный счёт, перевод самому себе по IBAN — один из самых надёжных маршрутов: банки заметно лояльнее относятся к идентифицированной операции «от себя себе», чем к переводу в пользу третьей стороны.
Рабочие альтернативы SWIFT
| Способ | Комиссия | Скорость | Условие |
| Платёжные агенты | 2–5% | Зависит от агента | Легальная схема через цепочку счетов |
| CIPS | — | Стабильно | Только для юаневых расчётов между банками с доступом |
| Visa Direct | 1–1,5% | Минуты | Нужна карта иностранного банка у отправителя |
| Wise, Paysera и др. | — | Зависит от платформы | Не всегда доступна верификация по российским документам |
У платёжных агентов риски напрямую зависят от выбора конкретного посредника — схема легальна, но качество и надёжность сильно варьируются. Visa Direct — самый быстрый вариант из перечисленных, но работает только при наличии карты иностранного банка у отправителя: с российской карты международные переводы через эту систему недоступны.
Чек-лист перед отправкой SWIFT-платежа
1. Убедиться, что выбранный банк реально проводит SWIFT-переводы в нужном направлении и нужной валюте — уточнить у менеджера, а не полагаться только на информацию с сайта.
2. Проверить реквизиты получателя: IBAN (если нужен), SWIFT-код банка, точное имя или название компании.
3. Сформулировать конкретное назначение платежа.
4. Подготовить документы, подтверждающие источник средств, особенно при суммах от нескольких тысяч долларов.
5. Уточнить итоговую комиссию с учётом возможных удержаний банков-корреспондентов.
6. Заранее узнать условия возврата средств в случае, если перевод не пройдёт.
Частые вопросы
Чем SWIFT-перевод отличается от обычного банковского?
Обычный перевод проходит внутри одного банка или между банками одной страны через локальную платёжную систему. SWIFT — это перевод через глобальную сеть банков-корреспондентов, поэтому у него выше и сроки, и комиссии.
Обязателен ли IBAN для перевода в Европу?
Для большинства стран ЕС — да: без IBAN банк-получатель может отказать в зачислении. Для переводов в Великобританию используются IBAN и Sort Code.
Что делать, если перевод завис и не дошёл?
Сначала уточнить в банке-отправителе статус по номеру транзакции. Если платёж завис у корреспондента, банк обязан либо отозвать его, либо добиться продвижения по цепочке. Срок возврата — от нескольких дней до нескольких недель, а уплаченную комиссию, как правило, не возвращают, если иное не предусмотрено условиями конкретного банка.
Нужно ли уведомлять налоговую о SWIFT-переводе?
Сам факт перевода уведомления не требует. Но если вы открыли иностранный счёт, на который приходит перевод, об открытии счёта уведомить нужно. Доходы, поступающие на зарубежный счёт, декларируются по общим российским правилам.
Дисклеймер
Материал носит информационный характер. Условия, комиссии и работоспособность направлений SWIFT-переводов быстро меняются и зависят от конкретного банка на момент операции — перед отправкой перевода уточняйте актуальные условия непосредственно у банка-отправителя. Диапазоны комиссий и сроков на графиках приведены как иллюстративная оценка типичных значений, а не гарантированные условия конкретного банка.
 IPG в Telegram


 Получить