НДФЛ с разных доходов в 2027 году и налоговые отсрочки для продавцов Ozon
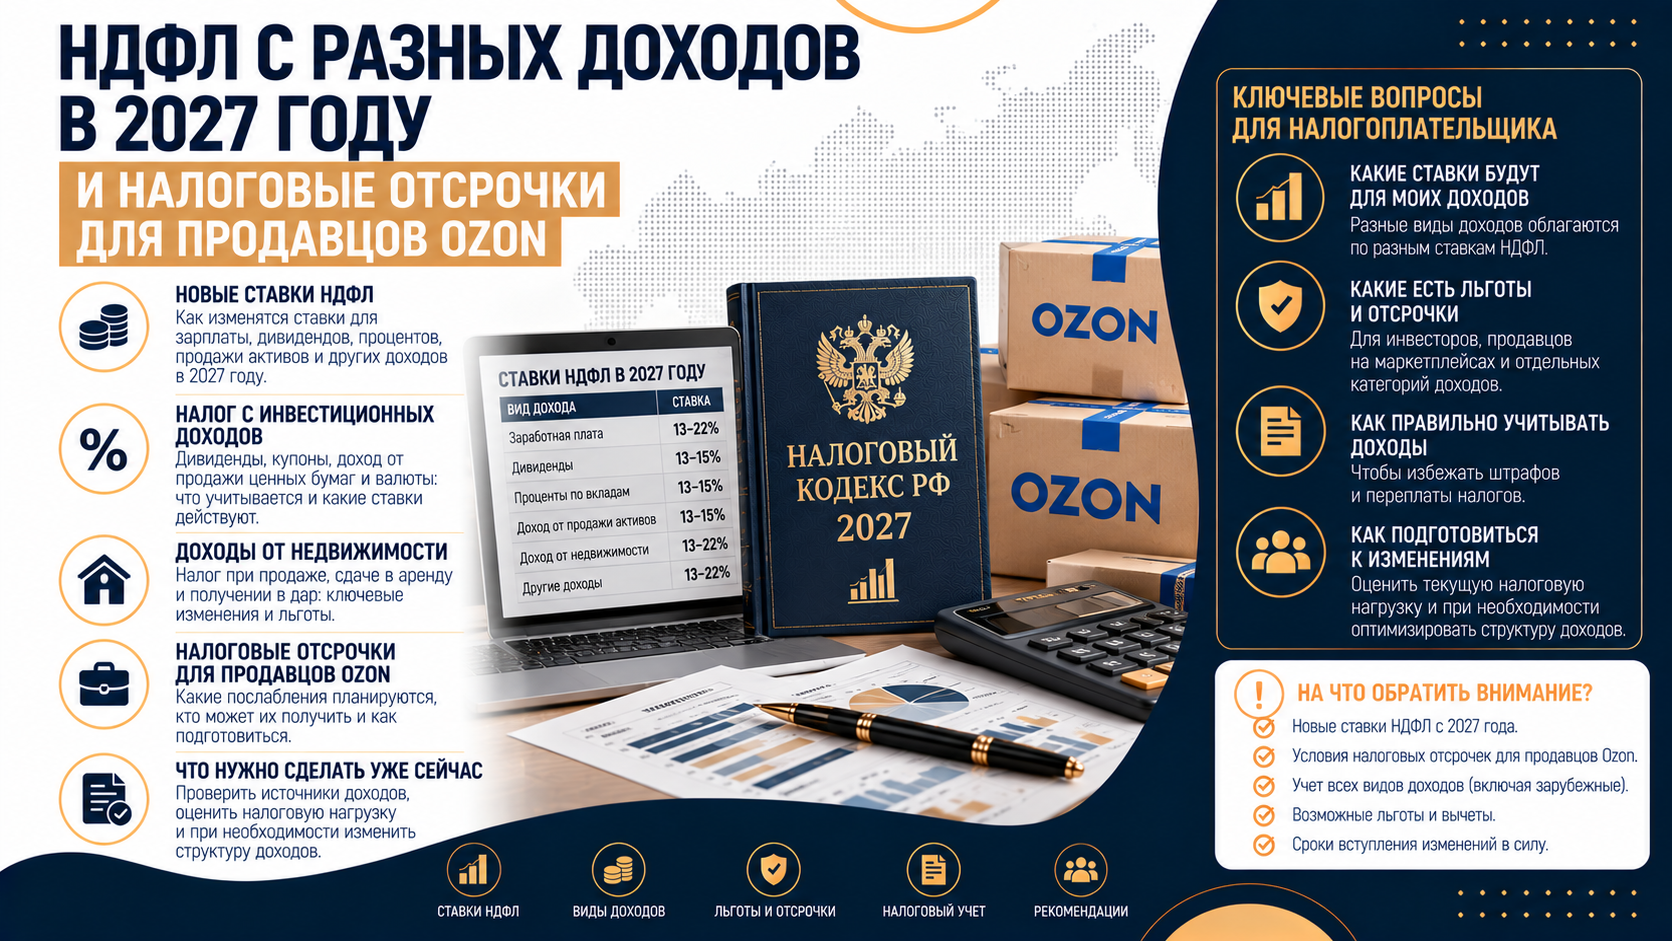
Человек может одновременно получать зарплату, дивиденды и проценты по вкладам. Сегодня эти доходы далеко не всегда идут под одну и ту же шкалу НДФЛ. Внесённый налоговый законопроект предлагает по-новому учитывать большинство доходов резидента при выборе ставки с 2027 года. Для инвестора с крупным заработком разница способна проявиться не при выплате дивидендов, а после годового расчёта налоговой службы.
Отдельная тема — уже действующие меры для продавцов Ozon, чьи товары пострадали от атак на объекты маркетплейса. Здесь речь идёт о переносе налоговых сроков и отдельных проверок, а не о смене ставок НДФЛ. Эти два изменения важно не смешивать: первое ещё обсуждается, второе введено постановлением правительства.
Что действует сейчас и что предлагается изменить
Для зарплаты и основной налоговой базы резидента действует пятиступенчатая шкала: 13% до 2,4 млн рублей, 15% для части от 2,4 до 5 млн, 18% от 5 до 20 млн, 20% от 20 до 50 млн и 22% сверх 50 млн рублей. Повышенную ставку применяют к превышению порога, а не ко всему годовому доходу. Для дивидендов, доходов по ценным бумагам и облагаемых процентов по российским вкладам действует особая двухступенчатая шкала: 13% до 2,4 млн рублей соответствующих баз и 15% с превышения. Шкалы НДФЛ на сайте ФНС
Проект № 617-9 предлагает определять налоговые базы по видам доходов отдельно, но учитывать их совокупность для применения основной шкалы 13–22%. Перечень охватывает заработок, дивиденды, операции с ценными бумагами, продажу имущества, проценты по вкладам, некоторые выплаты по страхованию и пенсионным договорам. Облагается именно налоговая база после специальных освобождений и разрешённых вычетов, а не вся сумма денег, прошедшая через счёт. Окончательная редакция закона может отличаться от внесённой. Текст проекта № 617-9
| Вид дохода | Сейчас | Предложение на 2027 год |
|---|---|---|
| Зарплата и основной доход | Прогрессивная шкала 13–22%. | Та же шкала; учитывается вместе с большинством других баз для определения ставки. |
| Дивиденды и ценные бумаги | Отдельная шкала 13/15% для соответствующих баз. | Входят в более широкую совокупность баз под шкалу 13–22%. |
| Проценты по вкладам | ФНС рассчитывает НДФЛ после получения банковских сведений; действует необлагаемый предел. | Банки должны стать налоговыми агентами; годовой расчёт ФНС остаётся для сверки. |
| Продажа имущества | Доход может освобождаться при соблюдении условий; иначе учитывают вычеты или расходы. | Налогооблагаемая база включается в общий расчёт ставки; льготы и расходы проверяются отдельно. |
Слова «все доходы» в таком обсуждении слишком широки. Социальные выплаты, освобождённый доход от продажи имущества, необлагаемые проценты и иные суммы, которые НК РФ исключает из налогообложения, не превращаются в облагаемые лишь из-за изменения шкалы. Для отдельных категорий доходов и налогоплательщиков действуют специальные правила. Далее показан типовой случай налогового резидента без таких особенностей.

Как одна шкала повлияет на дивиденды при высокой зарплате
Представим резидента с налогооблагаемой зарплатой 34 млн рублей за год. Он также получил дивиденды 6 млн рублей по портфелю стоимостью 45 млн. Приняты одинаковые границы ступеней шкалы, иных доходов, вычетов и зачётов нет; дивиденды целиком облагаются в России. Портфель указан лишь как размер вложений, а не как налоговая база.
| Показатель условного примера | Раздельный расчёт | Если проект будет принят |
|---|---|---|
| Зарплата, облагаемая база | 34 млн руб. | 34 млн руб. |
| Дивиденды, облагаемая база | 6 млн руб. | 6 млн руб. |
| НДФЛ именно с дивидендов | 852 тыс. руб. | 1,2 млн руб. |
| Разница по дивидендам | — | +348 тыс. руб. |
По действующей отдельной шкале 2,4 млн рублей дивидендов × 13% дают 312 тыс., оставшиеся 3,6 млн × 15% — 540 тыс.; всего 852 тыс. рублей. При предложенном совокупном расчёте зарплата уже довела базу до 34 млн, а последующие 6 млн остаются внутри ступени от 20 до 50 млн: 6 млн × 20% = 1,2 млн. Разница — 348 тыс. рублей. Это сравнение предельного налога на дивиденды, а не полный НДФЛ с зарплаты и дивидендов вместе.
При доходах выше 50 млн рублей часть дополнительных поступлений в предложенной схеме может попасть на ступень 22%. Однако нельзя умножать весь дивиденд на 22% без расчёта уже занятых порогов, освобождений и других баз. При нескольких источниках выплаты сумма удержанного в момент получения дохода тоже может отличаться от окончательной суммы за год.
Кто удержит налог и почему возможна доплата
Налоговый агент видит свои выплаты, но не весь доход клиента. Работодатель удерживает налог с зарплаты; эмитент, брокер или депозитарий — в зависимости от вида выплаты и цепочки учёта — рассчитывает налог по своим данным. Законопроект предусматривает итоговое сопоставление сведений налоговым органом. Если после объединения баз получается большая сумма, чем уже удержали агенты, разницу предъявят к уплате в порядке налогового уведомления. Это не означает двойное налогообложение одного и того же дохода: ранее удержанное засчитывается.
По вкладам изменение ещё заметнее в повседневной механике. Сейчас банки передают сведения о процентах, а налог на облагаемую часть рассчитывает ФНС. В проекте банки становятся налоговыми агентами и считают налог при выплате процентов без сведений об остальных банках и источниках дохода человека. Налоговая служба затем сопоставляет данные и проводит годовой расчёт. Поэтому удержание банком не всегда будет последним действием для вкладчика.
Необлагаемый предел по процентам сохраняет самостоятельное значение. Предлагается использовать максимальную ключевую ставку Банка России за предшествующий налоговый год, умноженную на 1 млн рублей. Для доходов 2027 года это будет максимум за 2026-й, известный только после его завершения; заранее фиксировать рублёвую величину такого предела нельзя. Не следует также путать сумму вклада с процентным доходом: сам возврат размещённого капитала не является процентом.
Вычеты и продажа активов: общая ставка не отменяет специальные правила
Совокупность баз нужна прежде всего для ставки, а правила определения каждой базы сохраняются. Например, при продаже квартиры сначала проверяют минимальный срок владения и другие основания освобождения. Если освобождения нет, учитывают подтверждённые расходы либо допустимый имущественный вычет. Только результат такого расчёта участвует в определении НДФЛ. При продаже ценных бумаг важны стоимость приобретения, результаты сделок, применимые льготы и режим счёта.
Проект точечно меняет применение некоторых неиспользованных вычетов. Если стандартные, социальные и перечисленные в законе имущественные вычеты невозможно полностью учесть по разрешённым для них базам, остаток в пределах установленных правил может уменьшить налогооблагаемые проценты по российским вкладам того же года. Это не свободный перенос любого вычета на любой доход. Большинство неиспользованных сумм нельзя автоматически переносить на следующий год, хотя для отдельных имущественных вычетов действуют собственные правила переноса.
С договорами страхования жизни и негосударственного пенсионного обеспечения также нельзя обращаться как с обычным вкладом или дивидендом. Налогооблагаемую выплату рассчитывают по условиям договора и нормам НК РФ; часть поступления может не образовывать облагаемый доход. В модели совокупной ставки проверяют сперва состав налогооблагаемой выплаты, затем разрешённые вычеты, и лишь после этого применяют ступень шкалы.
Кому положены отсрочки среди продавцов Ozon
Постановление правительства № 1277 охватывает продавцов с действующим договором реализации товаров на ozon.ru, если они понесли ущерб от атак на объекты группы Ozon начиная с августа 2026 года. Для ранее действовавшего бизнеса расчётный ущерб должен превышать 5% от учитываемых при налогообложении доходов за 2025 год. Если ущерб возник также от атак на объекты РВБ, его допускается суммировать. Для компании или ИП, внесённых в ЕГРЮЛ либо ЕГРИП с 1 декабря 2025 года, достаточно факта соответствующего ущерба: сравнение с доходами 2025 года не требуется. Условия мер поддержки на сайте ФНС
Например, продавец с налогооблагаемыми доходами за 2025 год 40 млн рублей и расчётным ущербом 2,4 млн имеет отношение 6%. При соблюдении остальных условий он проходит порог более 5%. Ровно 2 млн ущерба при тех же доходах дали бы 5%, что порог не превышает. Объём продаж через площадку сам по себе не заменяет базу доходов, названную в постановлении; важно корректно документировать расчёт ущерба и включение в перечень пострадавших.
| Мера поддержки | Как работает | Ограничение |
|---|---|---|
| Перенос уплаты на 12 месяцев | Сроки с августа 2026 по июль 2027 для установленных налогов, взносов и авансов. | Ввозной НДС и НДФЛ, удерживаемый ИП как агентом, исключены. |
| Ежемесячное погашение | После переноса — равные платежи по 1/12 суммы. | Не распространяется на автоУСН и НПД. |
| Выездные проверки | Решения, проведение и сроки проверки приостановлены по 31 декабря 2026 года. | Не означает отмену деклараций и камерального контроля. |
| Взыскание задолженности | Сроки для требований и решений о взыскании сдвигаются на шесть месяцев. | Отсчёт связан с публикацией постановления и получением ФНС перечня. |

Как продавцу пересчитать денежный календарь
Перенос касается, в частности, НДС без импорта, налога на прибыль, УСН, автоУСН, НПД, НДФЛ ИП с предпринимательской деятельности и страховых взносов, а также перечисленных авансов. Он не отменяет обязанность уплатить налог. ФНС сообщает об автоматическом переносе сроков для подходящих лиц без отдельного решения об отсрочке; проценты за применение этих мер не начисляются. Сальдо единого налогового счёта должно отражать изменённые сроки.
Допустим, у соответствующего критериям продавца платёж по УСН составляет 1,44 млн рублей. Если исходный срок входит в указанный период, срок смещается на год. Затем сумма может погашаться двенадцатью равными ежемесячными платежами по 120 тыс. рублей в установленные постановлением сроки. Для платежа по автоУСН или НПД такой второй этап не предусмотрен. Уже перечисленные по августовским или сентябрьским срокам суммы при ретроспективном переносе могут отразиться как переплата на ЕНС; дальнейшее использование положительного сальдо зависит от других обязательств.
Пауза по выездным проверкам заканчивается 31 декабря 2026 года. Срок назначения выездной проверки за 2023 год при этом продлён до 30 апреля 2027 года. Не стоит прекращать ведение учёта или пропускать отчётность: постановление переносит указанные денежные сроки и отдельные контрольные действия, а не все обязанности продавца. При расхождении в личном кабинете полезно сопоставить сведения о договоре, расчёт ущерба и данные, переданные для включения в перечень получателей меры.
Что проверить до принятия решения
При совмещении зарплаты и инвестиций нужно сверить облагаемые базы за календарный год с суммой удержанного НДФЛ; по вкладам — отделить проценты от капитала и проверить необлагаемый предел. При продаже имущества сохраняют документы о сроке владения и расходах. Пострадавшему продавцу следует проверить расчёт ущерба, включение в перечень и новый график платежей на ЕНС. Итоговую ставку по НДФЛ определяют после принятия закона, а право на отсрочку — по уже действующему постановлению.
Дисклеймер
Материал носит информационный характер и не является индивидуальной налоговой, юридической или инвестиционной рекомендацией. Изменения НДФЛ описаны по внесённому законопроекту и могут быть пересмотрены до принятия закона. Меры для пострадавших продавцов применяются при выполнении установленных условий. Примеры сумм условны и упрощены; порядок налогообложения и сроки платежей необходимо проверять по своей ситуации и действующим документам.
 IPG в Telegram


 Получить