Налоги на страхование жизни в России в 2026 году: вычеты и выплаты
Налоговый результат по страхованию жизни зависит от даты заключения договора, срока до первой выплаты, вида выплаты и того, кто уплачивал взносы. Для договоров, соответствующих условиям долгосрочных сбережений, вычет по взносам и освобождение части дохода при выплате работают по разным правилам. Лимит вычета относится к взносам за год; лимит освобождения — к доходу, полученному при выплате. Смешивать их в один «необлагаемый размер полиса» нельзя.
С 1 сентября 2026 года взносы по подходящим договорам добровольного страхования жизни, заключённым с 2025 года, включены в вычет на долгосрочные сбережения граждан. Условия стали строже по сроку и числу договоров, зато общий годовой предел вычета по взносам составляет 400 тыс. рублей, а при взносах в пользу детей возможно повышение до 500 тыс. рублей. При крупном капитале эта сумма остаётся пределом вычета, а не долей страховой премии, которую вернут деньгами.
Сначала определите, по каким правилам живёт договор
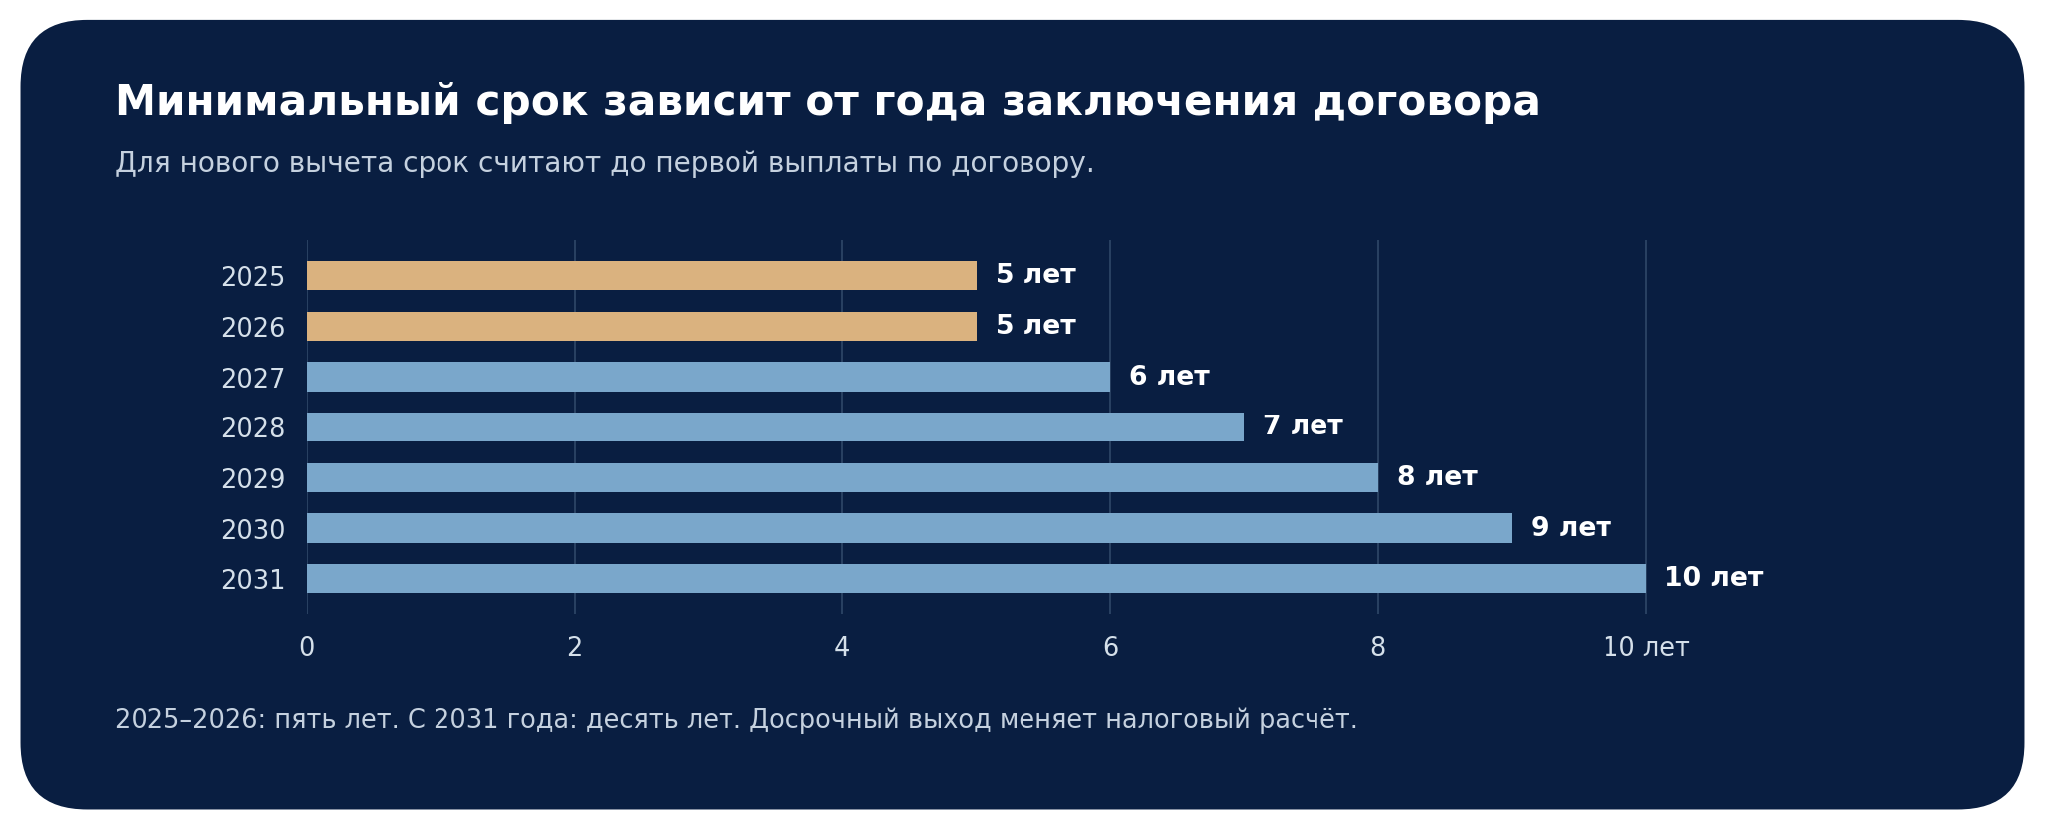
По новым правилам договор добровольного страхования жизни должен быть заключён не раньше 1 января 2025 года. Базовый минимальный срок до первой выплаты — десять лет, но для договоров 2025–2026 годов предусмотрено пять лет. Затем переходный минимум растёт ежегодно: шесть лет для 2027 года, семь — для 2028-го, восемь — для 2029-го, девять — для 2030-го и десять лет начиная с 2031 года. Важна именно дата первой выплаты, а не только строка «срок действия» на титульной странице полиса. Условия нового вычета
| Дата и вид договора | Вычет по взносам | Что проверить отдельно |
|---|---|---|
| Заключён до 2025 года | Прежний социальный вычет при соблюдении его условий и общего лимита. | Срок от пяти лет, круг получателей, платежи; для выплат — переходные положения. |
| Заключён в 2025 году | За взносы 2025 года возможен выбор прежнего социального вычета или нового вычета на долгосрочные сбережения. | Один и тот же взнос нельзя заявить дважды; новый режим требует выполнения новых условий. |
| Заключён в 2026 году | Вычет на долгосрочные сбережения в пределах общего годового лимита. | Минимум пять лет до первой выплаты, допустимые выгодоприобретатели, число договоров. |
| Заключён позднее | Новый вычет при выполнении условий. | Минимальный срок постепенно растёт до десяти лет. |
Взносы по договору, заключённому до 2025 года, относятся к прежнему социальному вычету. Для взносов за 2025 год по новому договору предусмотрен выбор режима при соблюдении условий каждого из них. Выбор нельзя превратить в два параллельных вычета на одну сумму. В переходном периоде особенно полезно сохранить договор, график взносов и сведения об уже полученных вычетах. Переходные правила
Право по новому договору предполагает, что он заключён в свою пользу либо в пользу членов семьи или близких родственников и что налогоплательщик является выгодоприобретателем не более чем по трём подходящим договорам страхования жизни. Уплата взноса за родственника и статус выгодоприобретателя — разные обстоятельства: их сверяют с конкретным договором и требованиями закона. Один лишь срок в пять лет не делает любую страховую выплату свободной от налога.
Годовой вычет по взносам: 400 тысяч на несколько инструментов
Предел 400 тыс. рублей применяется к совокупности соответствующих взносов на долгосрочные сбережения, включая подходящее страхование жизни, программу долгосрочных сбережений, негосударственное пенсионное обеспечение и взносы на ИИС нового типа. Это не по 400 тыс. рублей на каждый инструмент. Для родителей предел может увеличиться до 500 тыс. рублей за счёт взносов по договорам в пользу детей до 18 лет либо до 24 лет при очном обучении; 500 тыс. — общий повышенный предел для такого родителя, а не прибавка к 400 тыс. Общий и повышенный лимиты
До перехода взносы по пятилетним договорам страхования жизни могли входить в социальный вычет в пределах общего лимита 150 тыс. рублей за год вместе с другими социальными расходами. Новый вычет и прежний социальный вычет относятся к разным правилам и периодам. Чтобы сравнить их для конкретного договора, нужно проверить дату его заключения, год платежа, наличие других вычетов и фактически уплаченный НДФЛ.
Вычет уменьшает подходящую налоговую базу. Умножать весь страховой взнос на 22% нельзя: возмещаемый налог зависит от того, в каких ступенях находился доход, к которому применяют вычет, и сколько налога уплачено. Например, у человека с годовой основной базой 26 млн рублей и капиталом 42 млн рублей есть подходящий договор, по которому он внёс 35 млн рублей. Если других вычетов на долгосрочные сбережения нет, в расчёт по взносам попадут 400 тыс. рублей. При сохранении всей этой части базы в ступени 20% уменьшение НДФЛ составит 80 тыс. рублей. Размер страхового взноса не превращает лимит вычета в 35 млн.
Повышенный предел для ребёнка может изменить этот расчёт только при наличии подходящих взносов именно в пользу ребёнка. Даже тогда фактический возврат ограничен налогом с базы, на которую разрешено направить вычет. Если основная база пересекает порог ставки, результат считают по частям, а не по одной ставке на весь годовой доход.
| Механизм | Размер, который учитывают | Значение для владельца полиса |
|---|---|---|
| Прежний социальный вычет по подходящему договору | До 150 тыс. ₽ вместе с большинством других социальных расходов. | Договоры до 2025 года и разрешённые переходные случаи; пять лет и другие условия. |
| Новый вычет по взносам | До 400 тыс. ₽ в год совокупно с другими долгосрочными инструментами. | Лимит не зависит от того, составляет взнос 400 тыс. или 35 млн ₽. |
| Повышение в пользу детей | До 500 тыс. ₽ на родителя при наличии соответствующих взносов. | Дополнительная часть сверх 400 тыс. связана именно с договорами в пользу ребёнка. |
| Освобождение дохода при выплате | Не более 30 млн ₽ по договору и 30 млн ₽ в год по подходящим договорам. | Применяется к доходу сверх взносов, при соблюдении условий; отдельный механизм. |
Как рассчитать доход при выплате по долгосрочному полису
Для выплаты по дожитию в простом случае сначала сопоставляют полученную по договору сумму с учтёнными страховыми взносами: положительная разница образует доход. Это не означает, что вся выплата облагается НДФЛ, и не означает, что любой доход автоматически освобождён. Для подходящего долгосрочного договора статья 213 НК РФ предусматривает освобождение дохода в пределах 30 млн рублей на договор и одновременно не более 30 млн рублей за налоговый период по всем таким выплатам. Условия о сроке, плательщиках и количестве договоров обязательны.
ФНС прямо указывает на годовой совокупный предел при расчёте налоговых уведомлений. Страховые выплаты, которые остаются облагаемыми, входят в группу налоговых баз со ставками 13% на первые 2,4 млн рублей соответствующей совокупной базы и 15% на превышение. Пятиступенчатую шкалу 13–22%, применяемую к основной базе, нельзя механически подставлять в расчёт такого страхового дохода. Другие доходы той же группы могут повлиять на итоговый расчёт за год. Годовой лимит и группы ставок
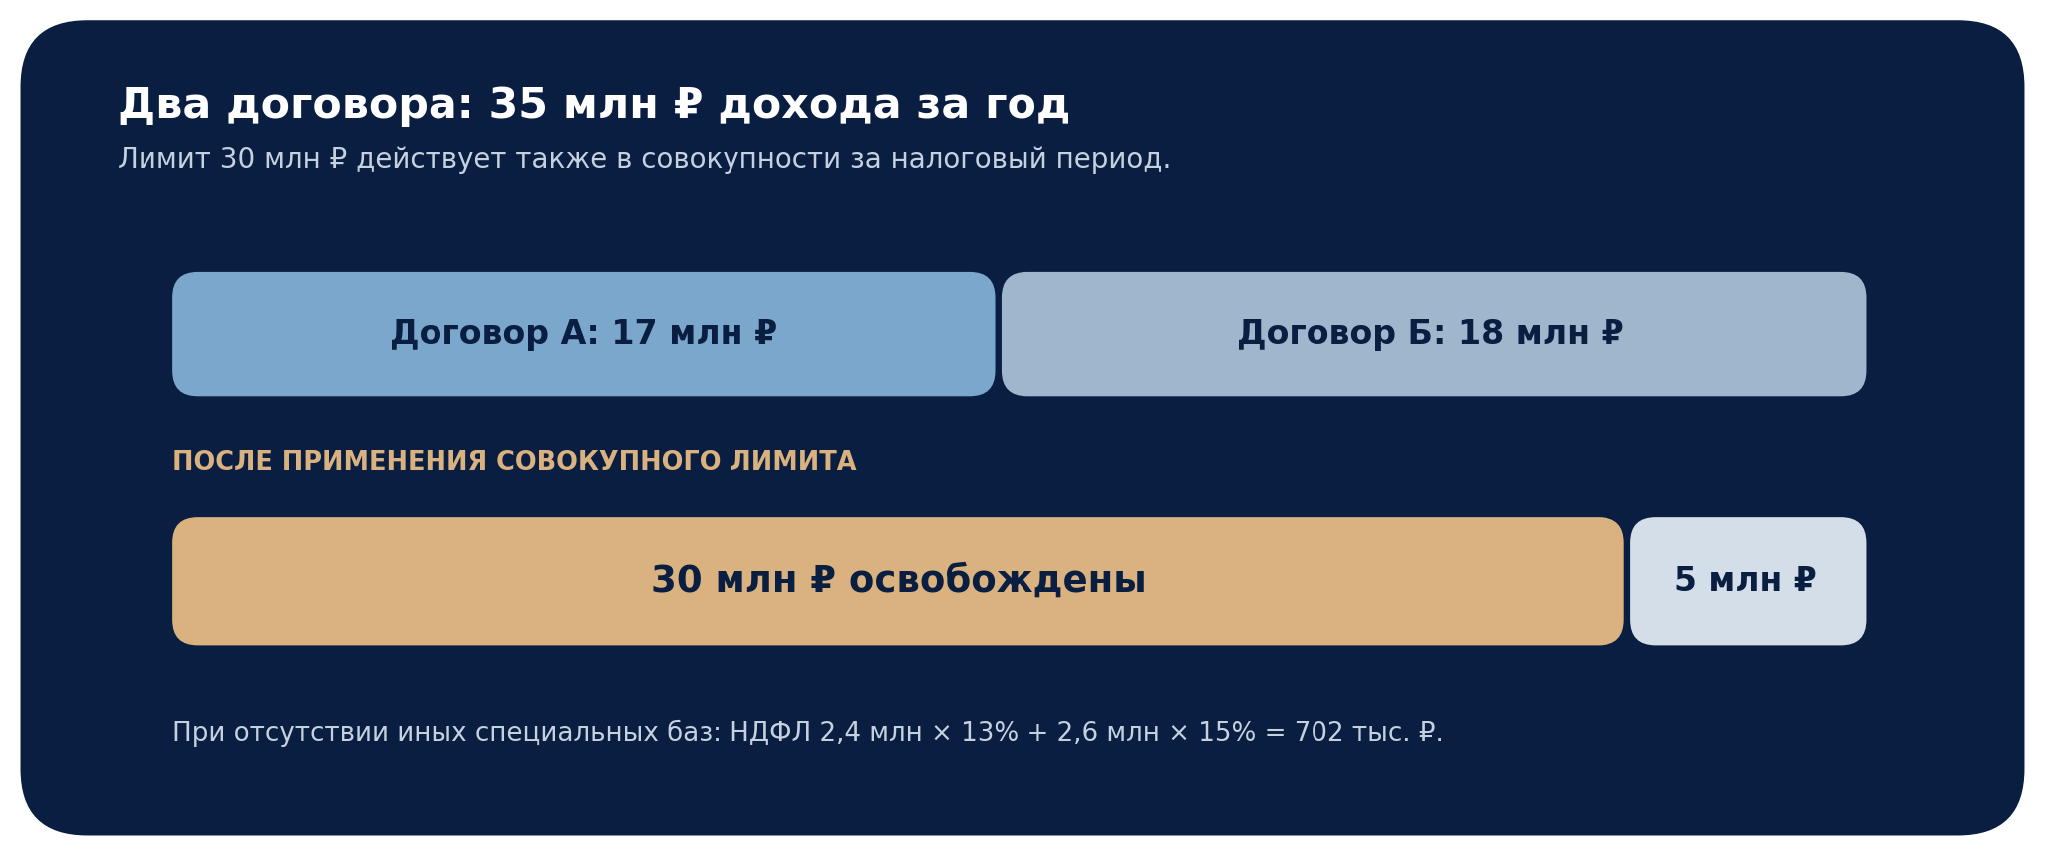
Допустим, у налогового резидента два соответствующих условиям договора и обе выплаты по дожитию приходятся на один год. По первому внесено 35 млн рублей, выплачено 52 млн: доход 17 млн. По второму внесено 33 млн, выплачено 51 млн: доход 18 млн. Ни один договор сам по себе не достигает потолка в 30 млн дохода, но вместе за год доход составляет 35 млн. При соблюдении всех условий освобождаются 30 млн, а 5 млн становятся облагаемой суммой. Пример построен с другими суммами и без дополнительных выплат по полисам.
| Условный расчёт | Взносы | Выплата | Доход |
|---|---|---|---|
| Договор А | 35 млн ₽ | 52 млн ₽ | 17 млн ₽ |
| Договор Б | 33 млн ₽ | 51 млн ₽ | 18 млн ₽ |
| Вместе в одном году | 68 млн ₽ | 103 млн ₽ | 35 млн ₽ |
| Освобождение при соблюдении условий | — | — | 30 млн ₽ |
| Остаётся для расчёта НДФЛ | — | — | 5 млн ₽ |
Если у получателя нет иных облагаемых доходов той же группы налоговых баз, условный НДФЛ с 5 млн рублей равен 702 тыс. рублей: 2,4 млн × 13% плюс 2,6 млн × 15%. Это не сумма, которую страховая организация обязательно удержит в точности при отдельной выплате: итог по году может измениться из-за других страховых и иных доходов соответствующей группы, а также сверки данных налоговыми органами. Взносы, ранее заявленные к вычету, при досрочном прекращении требуют отдельной проверки.
Досрочный выход и старые полисы требуют отдельного расчёта
Если выплату по дожитию или выкупную сумму получают до минимального срока, условия долгосрочного освобождения могут оказаться невыполненными. Кроме налога с положительного дохода возможен возврат налоговой выгоды по ранее заявленным взносам в случаях, предусмотренных законом. Выкупная сумма при расторжении может быть ниже суммы внесённых денег. Поэтому перед решением о досрочном выходе нужны три числа: текущая выкупная сумма по договору, взносы с подтверждением оплаты и история полученных налоговых вычетов. Страховой случай смерти и другие страховые события оценивают по применимым к ним специальным условиям, не подменяя их примером выплаты по дожитию.
Договоры, заключённые до 2025 года, не переводятся автоматически в новый режим освобождения дохода и нового вычета. Для части старых договоров действует переходный порядок расчёта выплаты с учётом предусмотренной законом величины, связанной со среднегодовой ключевой ставкой за период до конца 2024 года. Его применение зависит от условий старого договора и даты выплаты. Сравнивать два полиса только по одинаковой сумме взносов без проверки даты заключения неправильно.
Для оценки страхового продукта полезно отдельно проверить страховую защиту, порядок определения инвестиционного дохода, выкупные суммы по годам, исключения и условия первой выплаты. Налоговая экономия может быть меньше потери при преждевременном расторжении. Банк России обращает внимание на необходимость раскрывать клиенту условия дополнительных взносов, досрочного выхода и риски договоров с инвестиционной составляющей. Условия страховых программ
Как оформить вычет и проверить результат
Вычет можно заявить через декларацию 3-НДФЛ; при наличии у ФНС необходимых сведений от страховой организации доступен упрощённый порядок. В личном кабинете появляется предзаполненное заявление, которое налогоплательщик проверяет и подтверждает. Сам факт передачи сведений страховщиком не заменяет проверки договора и суммы вычета. Если упрощённый путь недоступен, запрашивают справку об уплаченных взносах по установленной форме КНД 1151169 и оформляют вычет обычным способом. Упрощённый порядок Справка о взносах
Для семейного договора особенно важно сверить, кто назван страхователем, застрахованным, выгодоприобретателем и плательщиком. Если данные в договоре, платёжных документах и сведениях страховщика различаются, налоговый орган может запросить подтверждение. При нескольких полисах проверьте общий лимит годового вычета по взносам и совокупный предел освобождения дохода при выплатах: эти ограничения считаются отдельно и в разные моменты жизни договора.
Страхование жизни может сочетать защиту семьи и накопление капитала, но его налоговая сторона определяется условиями конкретного договора. Дата заключения и срок до выплаты определяют право на льготу; совокупные лимиты ограничивают её размер; досрочное прекращение меняет расчёт. Для полиса на десятки миллионов рублей разумно просчитать чистую выплату и выкупные суммы на нескольких горизонтах, а налоговую выгоду учитывать только после проверки права на неё.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, юридической или налоговой рекомендацией. Примеры сумм и выплат условны. Налоговые последствия зависят от вида договора, статуса получателя, условий выплат, взносов, ранее полученных вычетов и иных доходов за налоговый период. Стоимость страхового продукта и выкупная сумма могут отличаться от внесённых взносов.
 IPG в Telegram


 Получить