Семейная ипотека после изменений: ставки, лимиты и нагрузка на бюджет семьи

Семейная ипотека теперь устроена как набор условий, которые приходится сопоставлять между собой: число детей, регион покупки жилья, тип объекта, размер собственных средств и срок, в течение которого государство субсидирует ставку. Увеличенный лимит кредита помогает рассматривать более дорогую квартиру, но вовсе не означает, что весь заём окажется льготным. А договор на 25 лет может начинаться с умеренного платежа и потребовать другого бюджета после окончания льготного периода.
С 1 октября 2026 года новые правила применяются к заключённым с этой даты договорам. Предварительное одобрение заявки до изменения условий не сохраняет старую ставку, если договор подписан позднее; ранее заключённые договоры автоматически не пересматриваются. Программа предусматривает заключение новых договоров до конца 2030 года, но при покупке важны действующие условия банка и конкретной сделки.
Ставка зависит от детей и региона покупки
Для обычного сценария программы в семье должен быть хотя бы один ребёнок младше семи лет на дату заключения договора. Возраст остальных детей для строки с двумя и более детьми значения не имеет. Москва, Санкт-Петербург, Московская и Ленинградская области образуют одну группу; остальные субъекты РФ — другую. В таблице указаны максимальная льготная ставка и предел субсидируемой части кредита для покупки подходящей квартиры.
| Детей в семье | Четыре столичных региона: ставка / лимит | Остальные регионы: ставка / лимит |
|---|---|---|
| Один | 12% / 12 млн ₽ | 10% / 6 млн ₽ |
| Двое | 10% / 15 млн ₽ | 8% / 8 млн ₽ |
| Трое | 8% / 18 млн ₽ | 6% / 10 млн ₽ |
| Четверо | 6% / 18 млн ₽ | 4% / 10 млн ₽ |
| Пятеро и больше | 4% / 18 млн ₽ | 2% / 10 млн ₽ |
Ставки и лимиты предусмотрены решением Минфина, действующим для новых договоров. Отдельные правила сохраняют ставку до 6% для семей с ребёнком с инвалидностью: ограничение «младше семи лет» на них не распространяется, пока ребёнку не исполнилось 18 лет. При строительстве частного дома, его завершении или покупке участка с последующим строительством льготная ставка также составляет до 6% при выполнении условий программы, включая требование к ребёнку для обычного сценария. Условия программы
Число детей подтверждают документами. Если в семье появляется ещё один ребёнок уже после оформления кредита, правила допускают снижение ставки на действующем льготном займе в соответствии с новой ступенью. Для перерасчёта нужно обратиться в банк и представить подтверждения: само рождение ребёнка не меняет график без оформления. Ставка меняется после предусмотренного правилами платёжного периода, а сумма уже полученного кредита от этого не увеличивается.
Лимит льготной части и цена квартиры — разные величины
В четырёх столичных регионах общий размер кредита по программе может достигать 30 млн рублей, в остальных — 15 млн рублей. Но бюджетная компенсация процентов охватывает меньшую часть: 12, 15 или 18 млн рублей в первой группе и 6, 8 или 10 млн рублей во второй в зависимости от числа детей. Сумма сверх соответствующего лимита не получает автоматически ту же льготную ставку. Возможность и условия смешанного кредитования определяет банк; иногда семье придётся увеличить собственный взнос или подобрать более доступный объект.
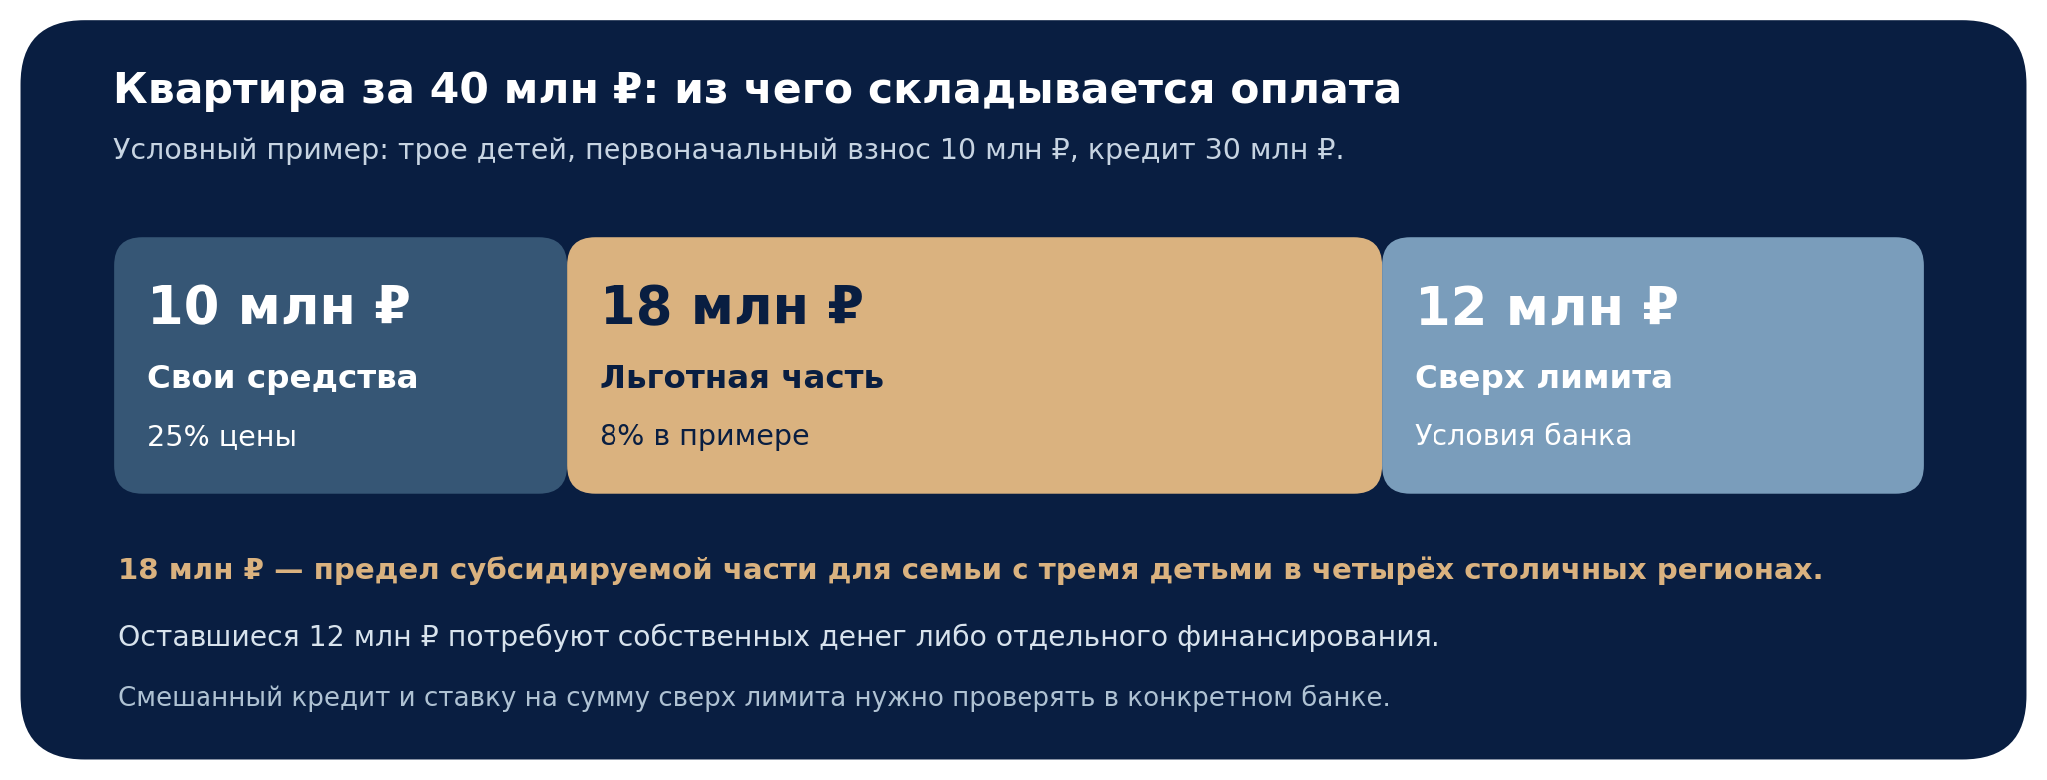
Возьмём квартиру в Москве за 40 млн рублей и первоначальный взнос 10 млн. Семья занимает 30 млн рублей — предельную общую сумму для этой группы регионов. Один ребёнок означает лишь 12 млн рублей субсидируемой части, двое — 15 млн, трое и больше — 18 млн. Остальные деньги необходимо профинансировать отдельно на предложенных банком условиях либо заменить собственными средствами. Ипотечный калькулятор, показывающий ставку только на льготную часть, не отражает полной ежемесячной нагрузки.
| Число детей | Льготная часть из кредита 30 млн ₽ | Сумма сверх льготного лимита |
|---|---|---|
| Один | 12 млн ₽ | 18 млн ₽ |
| Двое | 15 млн ₽ | 15 млн ₽ |
| Трое и больше | 18 млн ₽ | 12 млн ₽ |
Минимальный собственный взнос для стандартного варианта составляет 20% цены договора. В примере 10 млн рублей — четверть стоимости квартиры, то есть формально больше минимума. Однако это не означает одобрения 30-миллионного займа: банк отдельно оценит доход, долговую нагрузку, объект, страхование и возможность кредитовать часть сверх льготного лимита. Разница в стоимости жилья и сумме субсидируемой части должна быть видна семье до внесения аванса.
Когда взнос от половины цены даёт 6%
Есть важное исключение из процентной «лесенки». Если семья оплачивает собственными средствами не менее половины цены жилья, ставка по подходящему кредиту составляет не более 6% независимо от региона и числа детей. Для сделки это отдельный сценарий: большой взнос снижает и ставку, и размер долга. При этом он не отменяет ограничение на субсидируемую сумму, условия по объекту и проверку платёжеспособности.
Предположим, у семьи с двумя детьми есть 26 млн рублей для покупки квартиры за 40 млн. Заём 14 млн рублей не превышает её льготный лимит в Москве; собственный взнос составляет 65% цены. При 6% и погашении за 15 лет аннуитетный платёж будет около 118 тыс. рублей в месяц. При ставке 10% на те же 14 млн и тот же срок он составил бы около 150 тыс. рублей. Разница — почти 32 тыс. рублей ежемесячно, но 12 дополнительных миллионов первоначального взноса по сравнению с 35-процентным взносом нельзя считать бесплатными: у семьи должны остаться ликвидные деньги на ремонт и резерв.
Альтернативный путь к ставке до 6% — довести остаток долга в первый год после заключения договора до величины не выше половины цены жилья. Правила привязывают порог именно к цене договора и моменту достижения требуемого остатка; процент понижается после соответствующего платёжного периода. Досрочный платёж стоит рассчитывать по действующему графику и заранее уточнять у банка порядок заявления и пересчёта. Снижение ставки не следует закладывать в бюджет, пока не понятен источник крупного досрочного погашения.
Пример: семья с тремя детьми в Москве покупает квартиру за 36 млн рублей, вносит 13 млн и занимает 23 млн. Чтобы в первый год выйти на остаток не более 18 млн рублей — половины цены и одновременно её льготного лимита, нужно погасить в общей сложности не менее 5 млн основного долга. Досрочно вносят лишь недостающую до порога сумму с учётом обычного графика. Уплаченные проценты не уменьшают основной долг рубль к рублю. Если часть кредита сначала идёт по иной ставке, договор нужно изучать целиком до решения о досрочном платеже. Правила, п. 40
Пятнадцать лет — срок субсидии, а не обязательный срок кредита
Максимальный срок субсидирования льготной ставки для новых договоров составляет 15 лет. При этом кредитный договор можно заключить, например, на 20 или 25 лет. В таком случае размер аннуитетного платежа вначале будет рассчитан на более длинный срок, но после окончания периода субсидирования оставшийся долг продолжит погашаться по ставке, определённой условиями договора и ограничениями программы. Представлять кредит на 25 лет как гарантированно льготный на все 25 лет нельзя.
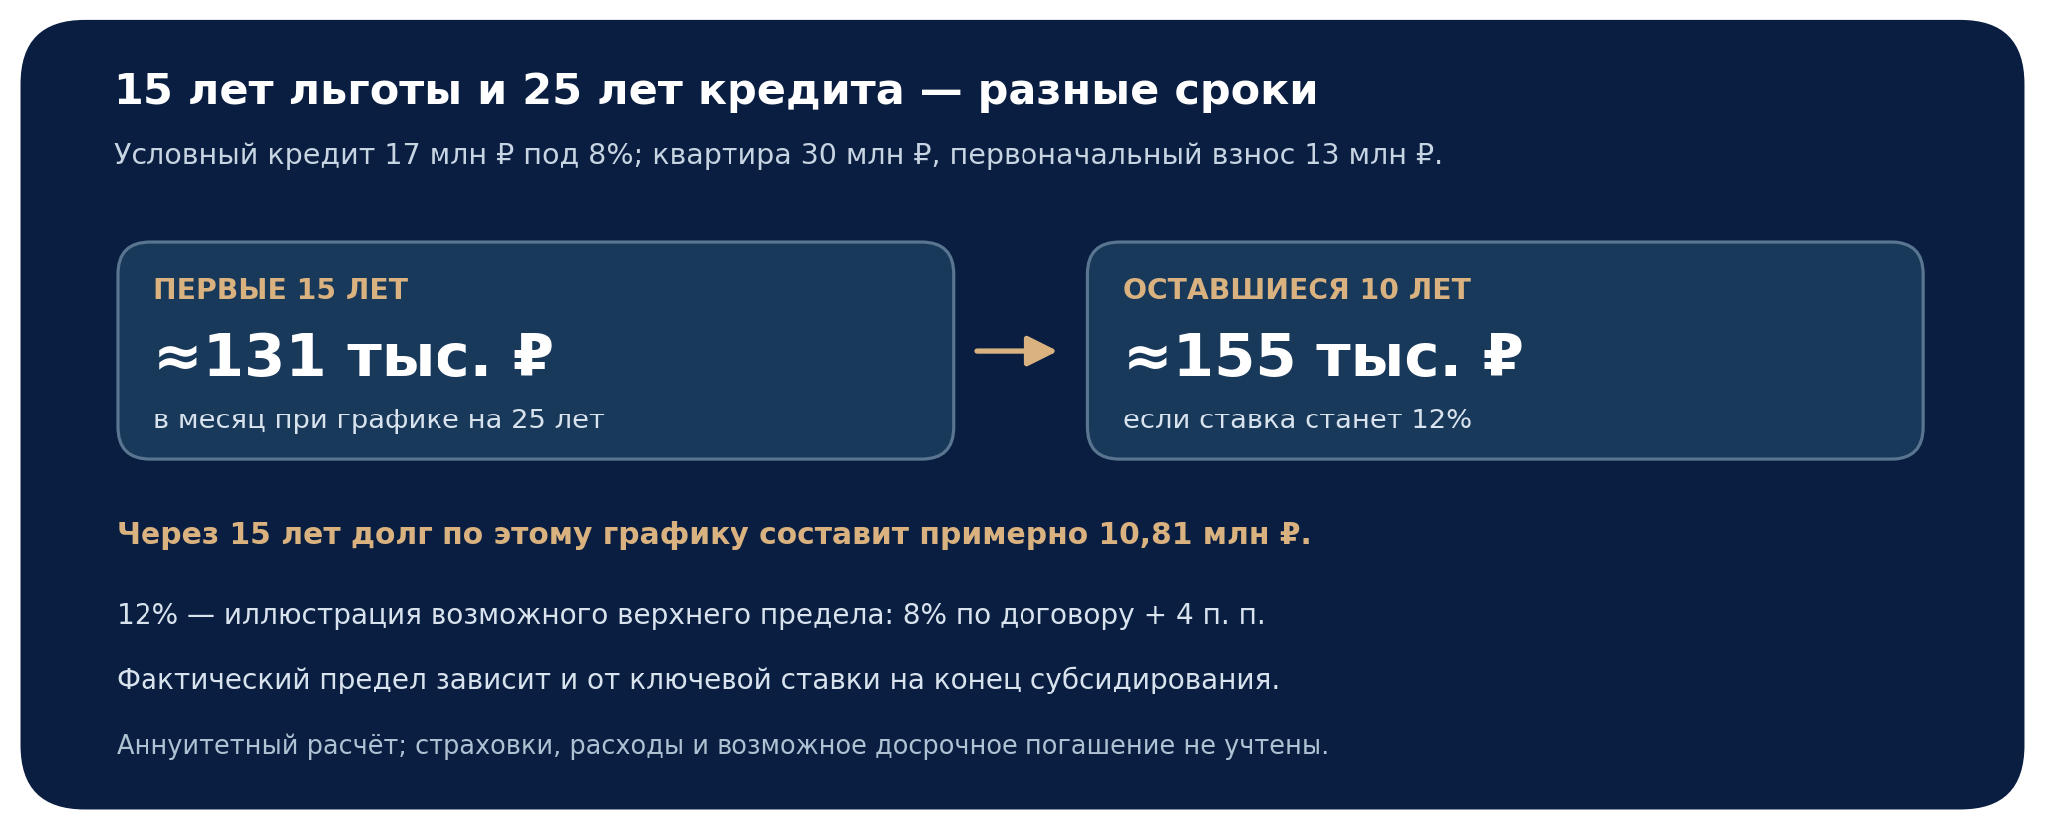
Возьмём квартиру за 30 млн рублей: взнос 13 млн, заём 17 млн, трое детей, покупка в столичном регионе, льготная ставка 8%. При графике погашения за 15 лет расчётный платёж около 162 тыс. рублей в месяц. При договоре на 25 лет первые 15 лет он около 131 тыс. рублей, но к концу этого периода остаётся примерно 10,81 млн рублей основного долга. Более низкий платёж в начале — это перенос части погашения на более поздний срок, а не уменьшение цены кредита без последствий.
Для типичной квартиры правила ограничивают ставку после окончания субсидирования меньшим из двух значений: ставка по договору на дату заключения плюс четыре процентных пункта либо ключевая ставка на первое число соответствующего месяца плюс три процентных пункта. В примере 8% + 4 п. п. дают 12%. Если второе значение тогда окажется не ниже 12% и договор предусматривает повышение до предела, платёж на оставшиеся десять лет станет около 155 тыс. рублей. Если ключевая ставка будет ниже, применимый предел и итоговый платёж могут быть меньше. Это стресс-сценарий, а не прогноз ставки через 15 лет.
Как проверять нагрузку на семейный бюджет
При выборе срока полезно считать три бюджета: день подписания, обычный месяц после переезда и месяц после возможного завершения субсидии. Для семьи с чистым доходом 450 тыс. рублей платёж 162 тыс. рублей занимает около 36% дохода; начальные 131 тыс. рублей по длинному графику — около 29%, а условные 155 тыс. рублей после изменения ставки — около 34%. Эти доли не являются банковским нормативом или гарантией одобрения. Если доход временно сократится до 360 тыс. рублей, те же 155 тыс. уже составят около 43% поступлений, ещё до коммунальных услуг, страховки и расходов на детей.
| Проверка до сделки | Что посчитать | Почему это важно |
|---|---|---|
| Собственные деньги | Взнос, ремонт, переезд и резерв раздельно | Выплата 50% цены ради ставки не должна обнулить запас ликвидности. |
| Полный кредит | Льготная и нельготная части, комиссии и страховки | Ставка на первую часть займа не равна стоимости всего финансирования. |
| Два срока | Платёж до окончания субсидии и сценарий после неё | Длинный договор уменьшает стартовый платёж, но оставляет долг. |
| Изменение доходов | Месяцы отпуска по уходу, болезни и неполной занятости | Одобрение банком не заменяет собственного запаса прочности. |
Приоритет в расчёте — свободный денежный поток после обязательных расходов. Если весь семейный капитал уходит в первоначальный взнос, даже приемлемый на бумаге платёж может стать тяжёлым после ремонта, рождения ребёнка или потери части дохода. Досрочное погашение удобно рассматривать как возможность, а не как единственное условие, при котором бюджет выдерживает кредит.
Что проверить в договоре и объекте
Ставка для строительства индивидуального дома остаётся до 6% при соблюдении специальных требований программы. Это не означает, что любой участок или готовый загородный дом автоматически подходит: важны допустимая цель кредита, продавец или подрядчик, вид договора и расчёты, в том числе через счёт эскроу в предусмотренном варианте строительства. Вторичное жильё тоже доступно лишь в установленных правилами ситуациях и с ограничениями к месту и объекту. Перед авансом следует получить у банка письменную проверку выбранной недвижимости.
При оформлении также смотрят на возраст ребёнка в день подписания, гражданство и документы семьи, включение супруга в состав заёмщиков в случаях, установленных правилами, и принцип одной льготной ипотеки на семью. Отдельные условия касаются права собственности и регистрации по месту жительства в приобретаемом жилье. Невыполнение договорных обязанностей может повлиять на ставку. Следует прочитать именно договор и индивидуальные условия: размер начального взноса, предел льготной части, сценарий ставки после субсидии и порядок её пересчёта при рождении ребёнка или досрочном погашении.
Рост льготного лимита расширяет выбор объектов для части семей, однако не даёт надёжного прогноза цен на квартиры или спроса. Для сравнения двух вариантов покупки нужны полная цена, доступный первоначальный взнос и общая сумма платежей по каждому кредиту. Итоговое решение стоит принимать после расчёта обоих периодов займа и проверки того, какие деньги семья сохранит на жизнь после сделки. Ответы о новых условиях
Дисклеймер
Материал носит информационный характер и не является индивидуальной финансовой или юридической рекомендацией. Примеры стоимости жилья, первоначального взноса, доходов и платежей условны; аннуитетные расчёты не включают страховки, комиссии, дополнительные расходы и досрочное погашение. Фактическая ставка, состав кредита, требования к объекту и график после окончания субсидии определяются договором и действующими правилами программы. Перед покупкой следует проверить условия банка и собственную платёжеспособность.
 IPG в Telegram


 Получить