Как накопить ребёнку на образование и жильё в России
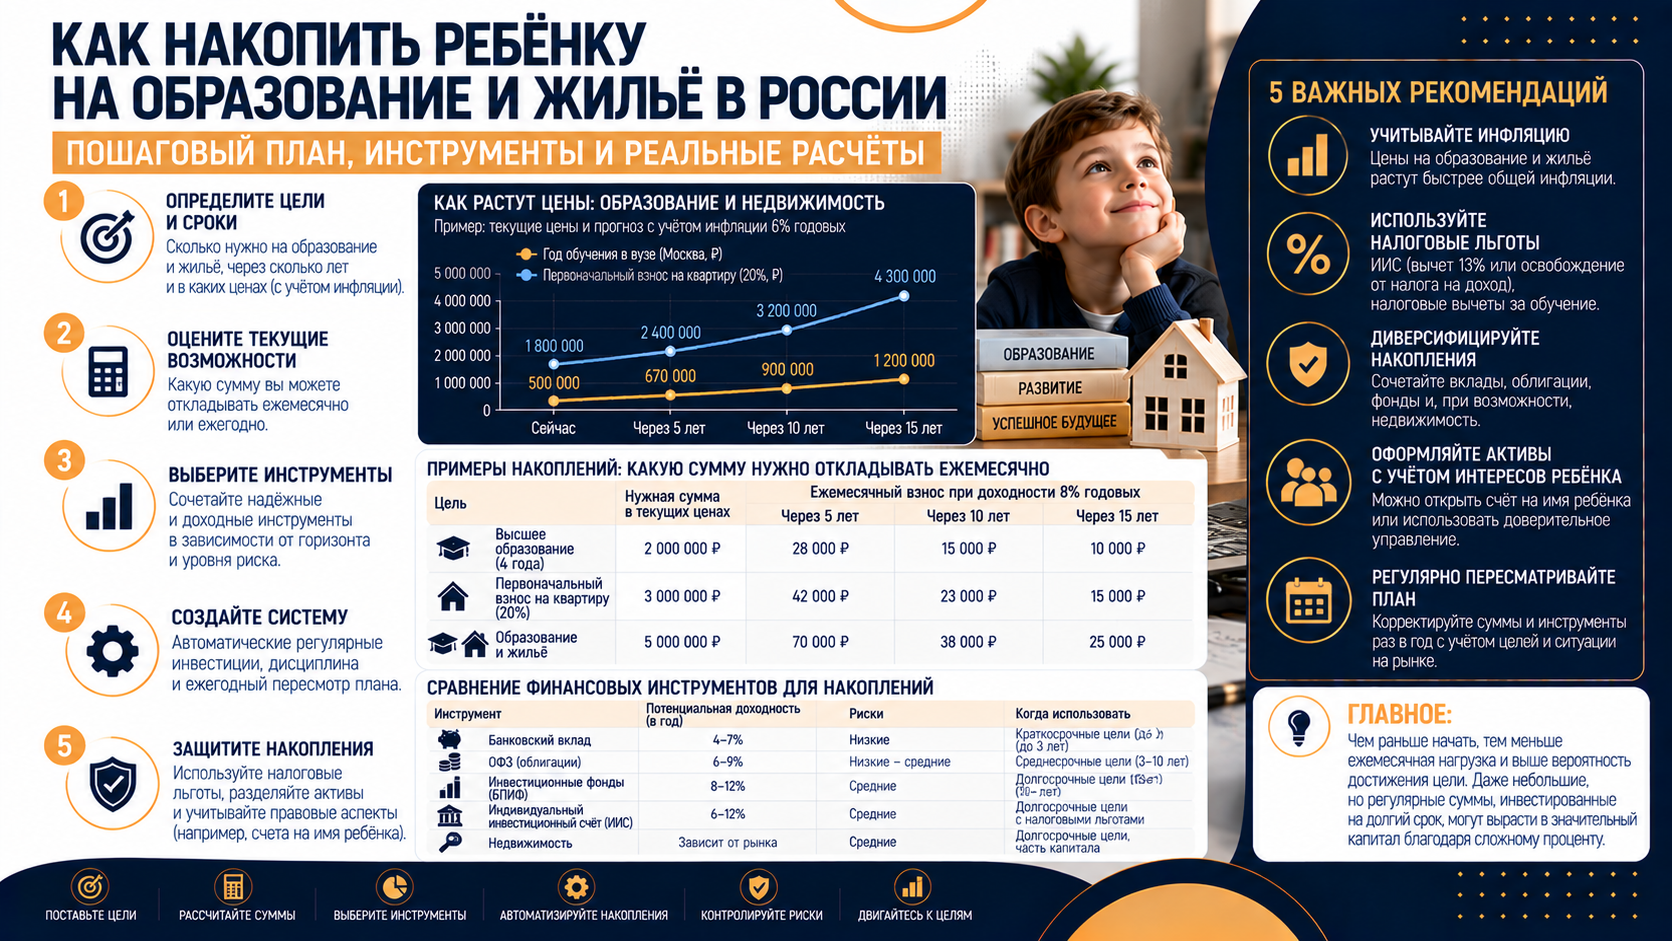
Капитал к совершеннолетию ребёнка лучше считать от конкретных платежей, а не от круглой суммы «на будущее». Жильё может потребовать значительного разового взноса, а учёба — нескольких ежегодных платежей. Если смешать эти задачи, семья рискует либо слишком рано вывести весь портфель в наличные, либо оставить деньги на ближайший платёж в активе, который сильно упал именно к нужной дате.
План начинается с трёх вопросов: сколько стоит помощь сегодня, когда каждый платёж действительно понадобится и какая часть расходов уже покрыта. Затем сумму переводят в будущие рубли, выбирают посильный график пополнений и проверяют его при нескольких исходах. Ожидаемая доходность остаётся параметром сценария, а не обещанием накопить заданную сумму.
Разделите жильё и образование на два графика платежей
Предположим, ребёнку сейчас шесть лет. Семья намерена предоставить ему средства для жилья на 31 млн рублей и зарезервировать 9 млн рублей на программу обучения: обе величины выражены в сегодняшних ценах и придуманы только для расчёта. Совокупная цель равна 40 млн рублей сейчас, но ближайший срок оплаты жилья — через 12 лет, а образовательные счета могут поступать ещё несколько лет после этого.
Для первой оценки можно умножить сегодняшнюю стоимость на (1 + темп удорожания) в степени числа лет до первого платежа. Если обе части условно дорожают на 5% ежегодно, на момент совершеннолетия ориентир достигает 71,8 млн рублей. Это стартовая оценка стоимости всей цели к одному моменту; последующие платежи за обучение при дальнейшем росте цен могут потребовать больше. Цены жилья и конкретной образовательной программы вовсе не обязаны повторять общий индекс потребительских цен.
| Цель в условном примере | Сегодня | К 18-летию при 5% роста в год |
|---|---|---|
| Помощь с жильём | 31,0 млн ₽ | 55,7 млн ₽ |
| Бюджет обучения | 9,0 млн ₽ | 16,2 млн ₽ |
| Итого для первого ориентира | 40,0 млн ₽ | 71,8 млн ₽ |
Разброс чувствителен к цене цели. Для сегодняшних 40 млн рублей двенадцать лет роста на 3% дают около 57,0 млн будущих рублей, на 5% — 71,8 млн, на 7% — 90,1 млн. Этот коридор нужен для проверки устойчивости плана, а не для предсказания стоимости квартиры или вуза. Раз в год имеет смысл обновлять реальные предложения по жилью, длительность учёбы и стоимость выбранных программ.
Проверьте взносы на разных сценариях доходности
Теперь изменим всю арифметику накоплений. Допустим, у семьи есть 32 млн рублей инвестиционного капитала, который можно направить на детские цели, и она добавляет по 50 тыс. рублей в конце каждого месяца в течение 12 лет. Предположим, все поступления реинвестируются, а условная доходность остаётся постоянной: 4%, 6% или 8% годовых. Такого ровного движения рынка в реальности не бывает; модель нужна, чтобы увидеть зависимость результата от предпосылки.
При 4% накопится около 60,4 млн рублей, при 6% — 74,8 млн, при 8% — 92,4 млн. Цель 71,8 млн при условном удорожании на 5% в год достигается только во втором и третьем вариантах до вычета расходов и налогов. На 4% возникает дефицит около 11,4 млн рублей. Чем ближе дата сделки, тем опаснее считать хороший средний результат заменой гарантированной суммы.
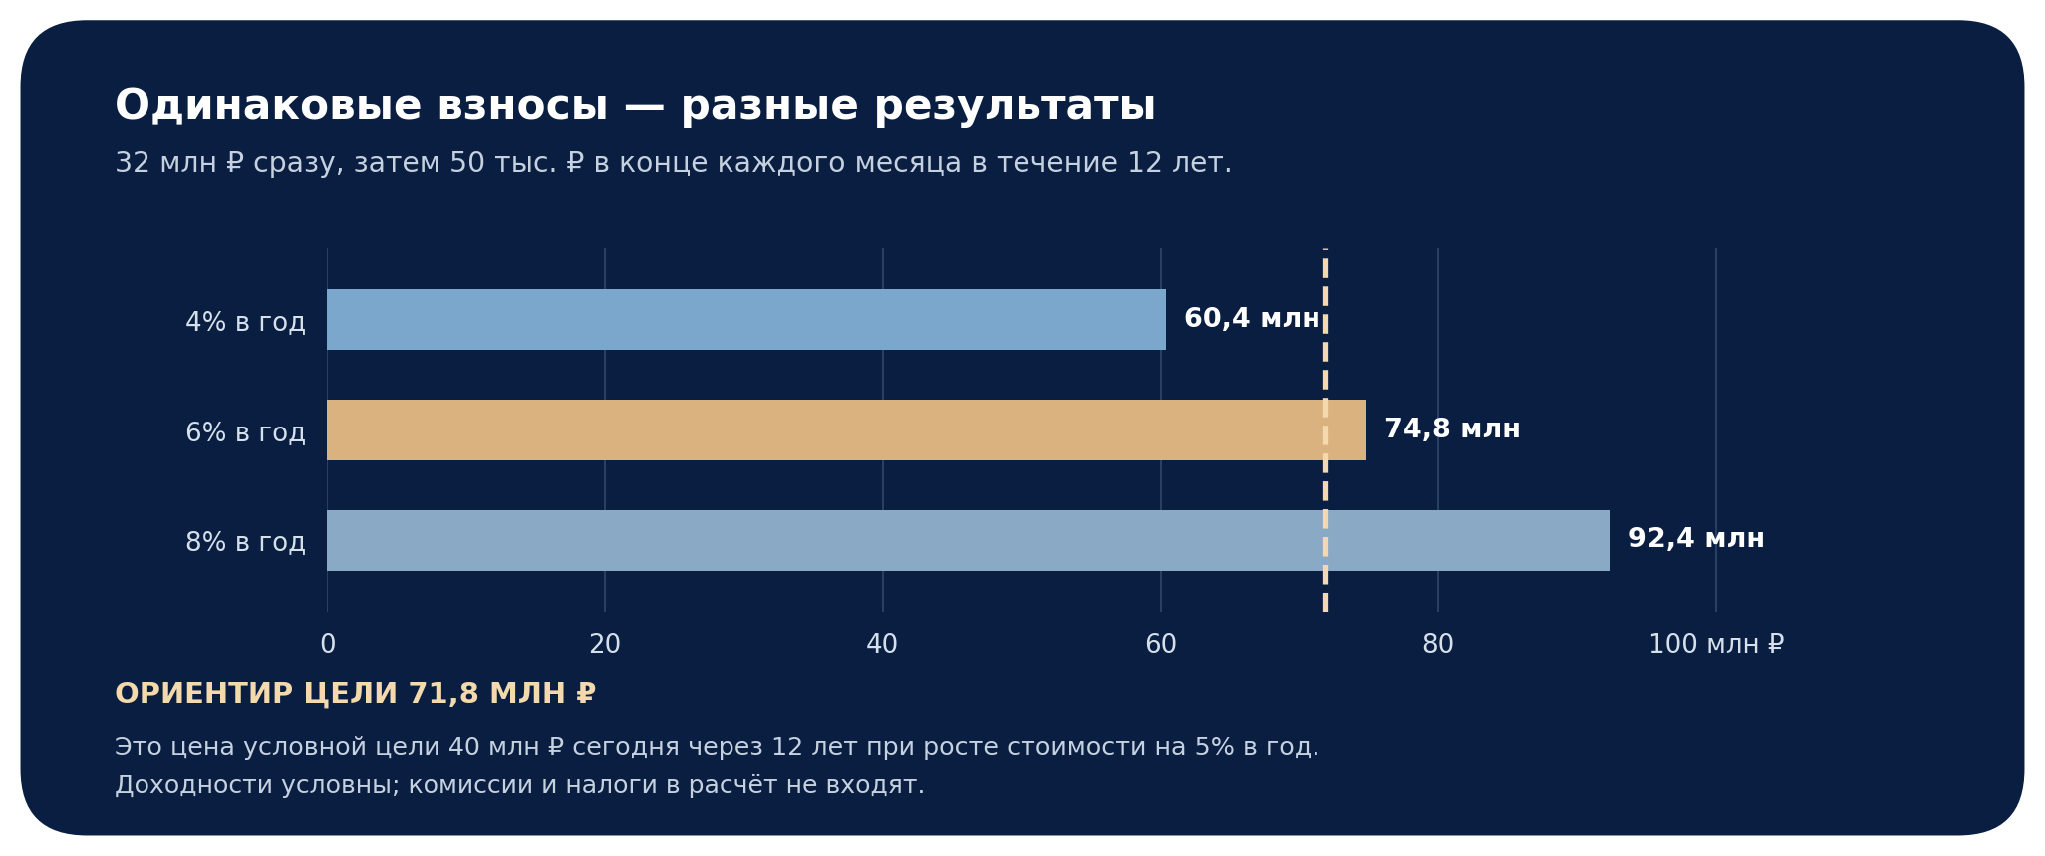
| Доходность в условном сценарии | Сумма через 12 лет | В ценах сегодняшней цели | Разница с целью 71,8 млн ₽ |
|---|---|---|---|
| 4% годовых | 60,4 млн ₽ | 33,6 млн ₽ | −11,4 млн ₽ |
| 6% годовых | 74,8 млн ₽ | 41,6 млн ₽ | +3,0 млн ₽ |
| 8% годовых | 92,4 млн ₽ | 51,4 млн ₽ | +20,5 млн ₽ |
Модель учитывает начальные 32 млн рублей и 144 взноса по 50 тыс. рублей, внесённых в конце месяцев. Годовые 4%, 6% и 8% переведены в эквивалентные месячные темпы; для столбца «в сегодняшних ценах» результат разделён на 1,05¹². Не учтены брокерские расходы, налоги, перерывы в пополнениях и последовательность реальных рыночных доходностей. Если часть капитала семье нужна на собственный резерв, её следует вычесть из начальной суммы и пересчитать сценарии.
Существенное отличие от простого накопительного калькулятора — порядок доходностей. Падение рынка в первый год и такое же падение непосредственно перед покупкой жилья влияют на план по-разному, даже если средний результат за весь период одинаков. При поздней просадке времени на восстановление почти нет. Поэтому с возрастом ребёнка управляют не только долей акций, но и сроком тех активов, из которых будут оплачены первые счета.
Подберите инструменты по срокам расходов
Резерв на семейные непредвиденные расходы не следует складывать с детским капиталом в один расчёт. Деньги на платёж в ближайшие год или два требуют ликвидности. Для более далёкой части портфеля можно рассматривать облигации и акции, понимая, что цена при досрочной продаже колеблется. Номинальный купон облигации сам по себе не означает сохранения покупательной способности после инфляции, налогов и комиссий.
| Инструмент | Возможная задача в плане | Что проверить |
|---|---|---|
| Вклад и накопительный счёт | Резерв и ближайшие платежи в рублях. | Срок и условия изменения ставки; лимит страхового возмещения на вкладчика в одном банке. |
| Короткие ОФЗ и качественные облигации | Платежи в обозримые годы с сопоставимым сроком погашения. | Цена покупки, купон, срок, ликвидность и риск продажи до погашения. |
| ОФЗ с индексируемым номиналом | Часть риска роста российских потребительских цен. | Рыночная цена и срок; личные расходы могут дорожать иначе, чем общий индекс. |
| Акции и диверсифицированные фонды | Долгая часть капитала, допускающая временную просадку. | Состав активов, комиссия, ликвидность и допустимый убыток до срока цели. |
| Золото и страховая защита | Разные задачи: диверсификация и защита семьи. | Спред и отсутствие купона у золота; страховая сумма и выкупная сумма у полиса. |
По обычным банковским счетам и вкладам страховое возмещение суммарно ограничено 1,4 млн рублей на вкладчика в одном банке; в отдельных предусмотренных законом обстоятельствах действует повышенный предел. При капитале в десятки миллионов нельзя считать несколько счетов в одном банке независимыми лимитами. Распределение денег должно учитывать риск банка, условия договора и реальные сроки снятия. Разъяснение Банка России о страховании вкладов
У ОФЗ с индексируемым номиналом номинальная стоимость меняется по индексу потребительских цен России, а купон рассчитывается от проиндексированного номинала. Это связь с общим индексом, а не гарантия полного покрытия расходов именно на выбранное жильё или вуз. Если продать бумагу до срока, её цена может оказаться ниже цены покупки. Параметры ОФЗ-ИН на Московской бирже
Акции могут участвовать в росте бизнеса, но в заданный год способны дать глубокую просадку и не выплатить ожидаемый дивиденд. Золото тоже не обязано расти вместе с российскими расходами: рублёвая цена зависит от рынка металла и курса, а прямого дохода оно не даёт. Такие активы разумно проверять по возможному убытку всего портфеля, а не по максимальной доходности на рекламном графике.
Снижайте риск по мере приближения даты платежа
В условном плане для шестилетнего ребёнка двенадцать лет до первой крупной цели. Рискованную часть допускается держать только в размере, падение которого семья может пережить без отказа от цели. За несколько лет до предполагаемой сделки постепенно формируют ликвидную рублёвую часть. Это не означает, что нужно автоматически продать все акции в выбранный день: размер и темп изменения долей зависят от уже накопленной суммы и календаря платежей.

Если обучение оплачивают ежегодно, всю сумму не обязательно выводить в день поступления. Ближайший учебный год и разовый взнос на жильё обеспечивают ликвидными инструментами; более поздние платежи могут оставаться в портфеле с подходящим сроком. При предоплате всего курса план строят по договору.
Ребалансировку удобно совмещать с пополнениями и ежегодной проверкой цели. Новые взносы могут восстанавливать нужные доли без продажи активов. Перед сделкой оценивают расходы и налог, а частоту операций связывают с отклонением долей и близостью платежа.
Налоговые льготы не заменяют доступность денег
ИИС третьего типа может подойти родителю с налогооблагаемым доходом и подходящим сроком цели. Вычет по взносам входит в общий годовой лимит 400 тыс. рублей вместе с другими долгосрочными продуктами, а не начисляется отдельно на каждый. Вычет по инвестиционному результату имеет свои условия и предел; досрочное закрытие счёта может лишить льгот. Срок вывода нужно проверить до открытия. Порядок вычетов ФНС Ограничения вывода с ИИС — Банк России
По подходящим взносам в пользу детей предел вычета родителя при соблюдении условий может повышаться до 500 тыс. рублей за год. Это предел учитываемых взносов, а не размер возврата. Фактическая выгода зависит от уплаченного НДФЛ; льгота не служит основанием вкладывать весь капитал в один договор. Особые условия вычета для родителей — ФНС
ПДС можно оформить в пользу ребёнка, но обычное основание выплат — 15 лет действия договора либо установленный пенсионный возраст участника. Если начать в шесть лет, к совершеннолетию пройдут лишь 12 лет. Досрочный выход имеет иные условия и может изменить выплату и льготы. Срок выплат по ПДС — Банк России Договор ПДС в пользу ребёнка — Банк России
Накопительное страхование жизни может защищать семью, но гарантированную выплату следует сверить со взносами, страховыми рисками и выкупной суммой по годам. При досрочном выходе она может быть заметно ниже внесённого. Полис не равен банковскому вкладу или свободному резерву для оплаты обучения. Разъяснения Банка России по страхованию жизни
Очное обучение ребёнка даёт право на отдельный социальный вычет при выполнении условий. За календарный год учитывают не более 110 тыс. рублей расходов на ребёнка в сумме для обоих родителей. При многомиллионном бюджете это дополнение к накоплениям. Социальный вычет на обучение — ФНС
Проверяйте план раз в год и перед каждой крупной оплатой
Раз в год сверяют нынешнюю стоимость цели, сроки платежей, доступную сумму после продажи активов и дефицит при неблагоприятном исходе. Если жильё подорожало быстрее общего индекса, пересчитывают жилищную часть; при изменении программы обучения — календарь её оплаты.
Заранее определяют, кому принадлежат активы, кто ими распоряжается и кому доступен вычет. Совершеннолетие ребёнка не делает любой родительский актив его собственностью автоматически. Перед дарением или переоформлением проверяют документы и налоговые последствия.
Сильный план переводит сегодняшнюю стоимость в будущие платежи, предусматривает посильные взносы и вовремя выводит ближайшую сумму из риска. Сценарии показывают запас прочности; ежегодный пересмотр позволяет изменить маршрут до наступления обязательных расходов.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, юридической или налоговой рекомендацией. Примеры сумм, темпов удорожания и доходности условны. Рыночная стоимость активов может снижаться; результат после налогов и расходов будет отличаться от приведённых расчётов. Условия договоров, вычетов и доступа к деньгам следует проверять с учётом личной ситуации и срока цели.
 IPG в Telegram


 Получить