Недвижимость в инвестиционном портфеле: когда «бетон» действительно улучшает результат
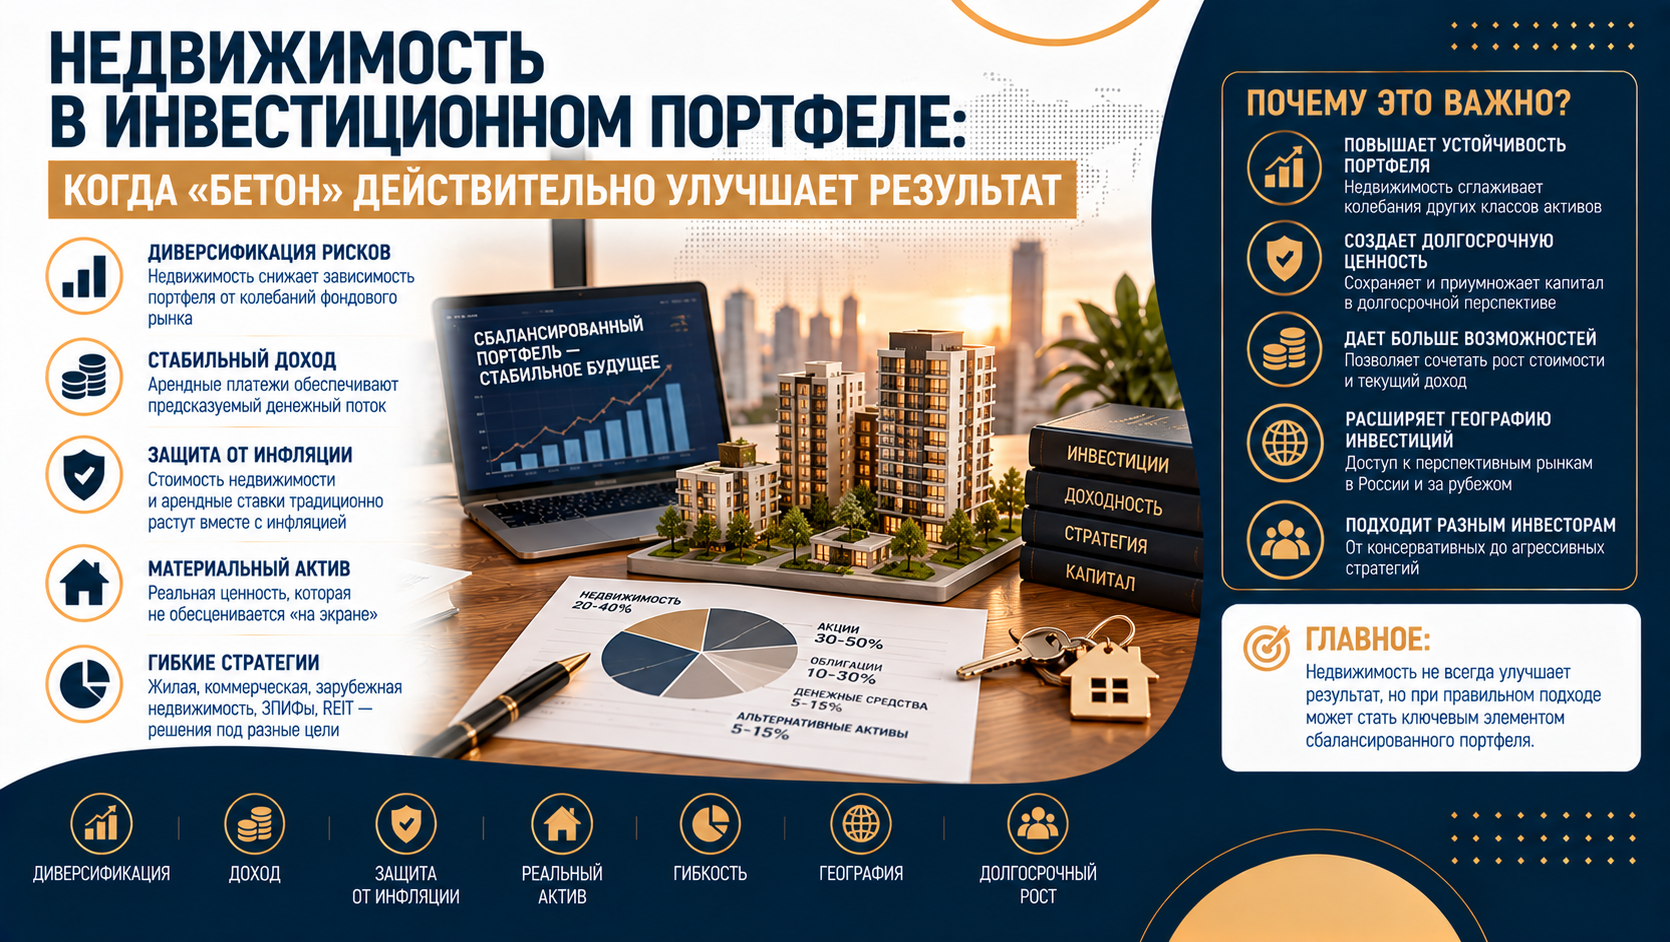
Недвижимость принято считать почти обязательной частью крупного частного капитала. Но вопрос «сколько процентов портфеля держать в бетоне» поставлен не совсем корректно. Для результата важна не только доля объекта, но и то, как часто инвестор будет менять эту долю, сколько заплатит при покупке и продаже, получает ли он арендный поток и насколько готов заниматься управлением. Если убрать эти факторы, недвижимость на графике выглядит почти идеальным диверсификатором; если вернуть их в расчёт, картина становится намного сложнее.
Почему недвижимость вообще работает как диверсификатор
В классической портфельной логике актив полезен не только тогда, когда сам по себе показывает высокую доходность. Не менее важно, как он движется относительно остальных компонентов портфеля. Жилая недвижимость исторически ведёт себя иначе, чем акции, государственные облигации и золото: её цена переоценивается медленнее, ликвидность ниже, а значительная часть результата формируется не только изменением стоимости, но и арендным потоком.
Именно слабая корреляция с биржевыми активами создаёт тот самый диверсификационный эффект: добавление недвижимости способно сместить портфель в сторону меньшего риска при сопоставимой ожидаемой доходности. В «чистой» модели Марковица это выглядит особенно убедительно. Однако такая модель предполагает, что доли активов можно регулярно приводить к целевым значениям почти без трения. Для квартиры или коммерческого помещения это очевидно нереалистично.

Главная проблема: недвижимость нельзя ребалансировать как ETF
Биржевой портфель можно поправить за несколько минут: продать часть облигаций, докупить акции или золото. С физическим объектом так не получится. Если доля недвижимости выросла с условных 30% до 40%, инвестор не может «продать четверть квартиры», чтобы восстановить исходную структуру. Значит, реальная стратегия почти всегда предполагает редкую ребалансировку — раз в несколько лет либо вообще только при появлении крупного нового денежного потока.
Отсюда важный вывод: частота сделок зачастую влияет на итог сильнее, чем спор о том, должна недвижимость занимать 30%, 40% или 50% капитала. Чем чаще приходится покупать и продавать реальные объекты, тем быстрее комиссии, налоги, простой, ремонт и ценовой спред съедают теоретическое преимущество низкой корреляции.
Издержки способны уничтожить красивую теорию
В исходном исследовании отдельно моделировались расходы на сделки и разные горизонты ребалансировки. Логика проста: одна и та же разовая потеря по-разному ощущается на коротком и длинном горизонте. Чтобы показать это без привязки к конкретному объекту, возьмём условные совокупные издержки входа и выхода в 6%. Если объект держать три года, их эквивалентная ежегодная нагрузка близка к 2%; на горизонте десяти-пятнадцати лет она становится в разы менее заметной.

Этот расчёт не является прогнозом доходности и не учитывает налоги или стоимость капитала. Он показывает только механику: долгий горизонт «размазывает» разовые расходы. Поэтому физическая недвижимость выглядит естественнее в стратегиях, где инвестор готов владеть объектом долго, а не пытаться механически повторять ежегодную ребалансировку биржевого портфеля.
Аренда — не бонус, а ключевая часть инвестиционной модели
Без аренды недвижимость превращается прежде всего в ставку на рост цены. При этом инвестор сохраняет все операционные сложности: низкую ликвидность, издержки сделки, необходимость контроля объекта и риск ошибиться с конкретной локацией. Арендный поток частично компенсирует эти недостатки и делает актив ближе к полноценному элементу портфеля, который генерирует денежный поток независимо от момента продажи.
Для иллюстрации можно взять объект стоимостью 10 млн рублей, рост цены на 4% в год и десятилетний горизонт. Если при выходе из сделки потерять 6% стоимости на совокупных издержках, то наличие даже умеренной чистой аренды существенно меняет итог. Ниже — именно учебный пример: он не учитывает реинвестирование арендного потока, налоги и финансирование, зато хорошо показывает направление эффекта.
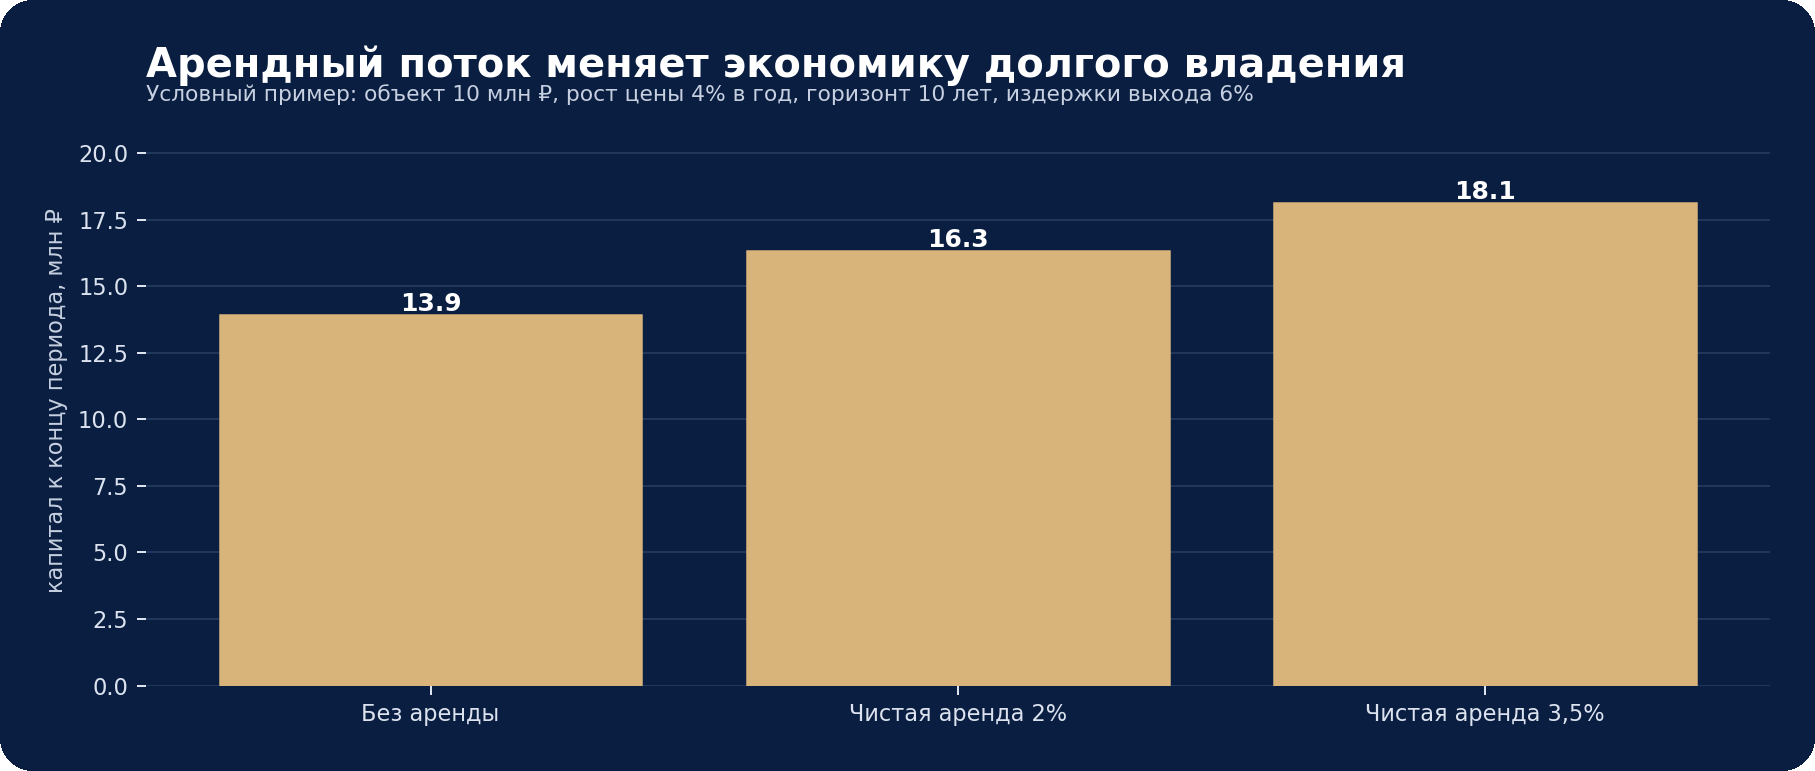
Ключевое слово здесь — «чистая». Рекламная арендная доходность и деньги, которые реально остаются у собственника, — разные величины. Из валового потока необходимо вычесть простой, ремонт, мебель, страхование, обслуживание, налоги, услуги управляющей компании и периодические крупные расходы. Поэтому для моделирования разумнее брать не красивую ставку из объявления, а консервативную чистую доходность после всех регулярных затрат.
Какая доля недвижимости имеет смысл
Универсального процента нет. Исследование показывает, что эффект зависит от риск-профиля: для консервативного и умеренного портфеля недвижимость чаще улучшает соотношение риска и доходности, тогда как для агрессивного инвестора прибавка оказывается слабее. Причина понятна: если основная цель — максимальный долгосрочный рост и инвестор спокойно переносит высокую волатильность акций, низколиквидный актив с умеренной доходностью может не давать достаточной компенсации за сложность управления.
Практичнее мыслить не одним «правильным» числом, а коридорами для стресс-теста. Например, проверить, что произойдёт с портфелем при 20%, 40% и 60% недвижимости, а затем посмотреть, выдерживает ли каждый сценарий снижение аренды, рост расходов и отсутствие продажи в нужный момент. Такая проверка полезнее, чем механическая попытка попасть в чужой целевой процент.
| Сценарий | Что происходит | Практический смысл |
| 20% недвижимости | Эффект диверсификации есть, но портфель сохраняет высокую ликвидность | Подходит как первый сценарий для проверки роли класса активов |
| 40% недвижимости | Влияние на риск становится заметнее, но растёт зависимость от качества объектов | Требует стабильного арендного потока и длинного горизонта |
| 60% недвижимости | Портфель становится сильно зависимым от рынка недвижимости и ликвидности | Имеет смысл только при осознанно консервативной логике и достаточной диверсификации объектов |
Когда недвижимость действительно улучшает портфель
Наиболее убедительный сценарий складывается, когда одновременно выполняются четыре условия. Во-первых, объект покупается на длинный горизонт и не требует частых сделок. Во-вторых, он генерирует положительный чистый арендный поток. В-третьих, расходы на вход, владение и выход находятся под контролем. В-четвёртых, инвестор имеет достаточно капитала, чтобы один объект не превратился в доминирующую и недиверсифицированную позицию.
• горизонт владения — несколько лет и более, без необходимости ежегодно «подгонять» долю;
• чистая аренда остаётся положительной даже после простоев, ремонта и обслуживания;
• суммарные транзакционные расходы не заставляют инвестора отрабатывать сделку годами;
• один объект не занимает настолько большую часть капитала, что портфель становится заложником одного адреса.
Последний пункт особенно важен. Средняя статистика рынка недвижимости не равна доходности конкретной квартиры. Один объект — примерно как одна акция: он может оказаться удачным, а может годами проигрывать среднему индексу из-за локации, качества дома, соседнего строительства, изменения спроса или ошибок управления. Чтобы действительно получить свойства класса активов, а не риск одного адреса, нужна диверсификация, а она резко повышает требования к капиталу.
Где теория чаще всего ломается
| Фактор | Почему его недооценивают | Что проверить до покупки |
| Низкая ликвидность | Продажа кажется вопросом нескольких недель, но в стрессовый период может занять месяцы | Есть ли резерв ликвидности, чтобы не продавать объект вынужденно |
| Простой и ремонт | В рекламной доходности часто предполагается почти идеальная загрузка | Сценарий с 1–2 месяцами простоя и внеплановыми расходами |
| Управление | Собственное время редко считают расходом | Стоимость управляющего или реальная цена собственного времени |
| Концентрация | Средняя динамика рынка воспринимается как динамика конкретной квартиры | Локация, тип объекта и возможность диверсифицироваться между несколькими активами |
| Сделка и налоги | В модели часто видна только цена покупки | Комиссии, оформление, налоги, дисконт при срочной продаже и расходы на приведение объекта в товарный вид |
Издержки управления часто недооценивают именно потому, что они не всегда проходят отдельной строкой по банковскому счёту. Если собственник сам ищет арендаторов, принимает квартиру, контролирует ремонт и решает конфликтные ситуации, это тоже стоимость — просто выраженная во времени и внимании. Если управление делегируется, скрытая стоимость превращается в явную комиссию. В обоих случаях её нужно учитывать при сравнении недвижимости с пассивным биржевым портфелем.
Физический объект или фонд недвижимости
Если основная задача — получить диверсификационный эффект недвижимости, а не владеть конкретным объектом, логично сравнить прямую покупку с коллективными инструментами, например ЗПИФами недвижимости. Фонд снижает порог входа и снимает часть операционных задач, но добавляет другой слой расходов: комиссию управляющей компании, стоимость инфраструктуры, возможный дисконт паёв и ограничения ликвидности. Поэтому «фонд вместо квартиры» — не автоматическое улучшение, а другой набор компромиссов.
Для состоятельного инвестора выбор часто определяется не столько ожидаемой доходностью, сколько управляемостью. Реальный объект даёт больше контроля, но требует времени и крупного капитала. Фонд упрощает администрирование и позволяет распределить капитал между несколькими объектами, но переносит часть контроля управляющей компании. Сравнивать нужно итоговую чистую доходность после всех комиссий и реальную возможность выйти из инвестиции.
Как принять решение без иллюзии точности
Вместо поиска магической доли недвижимости полезнее пройти последовательный сценарный анализ. Сначала определить целевой риск биржевой части портфеля. Затем оценить реалистичную чистую аренду, а не рекламную. После этого заложить расходы на вход, владение и продажу, выбрать минимальный горизонт и только потом проверять разные доли недвижимости. Если результат держится только при идеальной аренде, нулевых простоях и дешёвой продаже, стратегия слишком хрупкая.
Хорошая модель не обязана идеально предсказывать будущее. Её задача — показать, какие переменные действительно критичны. В случае недвижимости такими переменными оказываются не только рост цены и доля в портфеле, но прежде всего срок владения, арендный поток, частота сделок и стоимость управления. Именно эти параметры отделяют красивую теорию диверсификации от работающей инвестиционной стратегии.
Итог
Недвижимость способна улучшать инвестиционный портфель, но не потому, что «бетон всегда надёжнее». Её сила — в слабой связи с биржевыми активами, возможности получать арендный поток и снижать общую волатильность капитала. Её слабость — в низкой ликвидности, высокой стоимости сделок, концентрации на отдельных объектах и постоянных управленческих расходах.
Поэтому правильный вопрос звучит не «сколько процентов держать в недвижимости», а «при каких условиях эта доля улучшает именно мой портфель». Для консервативного и умеренного инвестора длинный горизонт, редкие сделки и качественный арендный поток могут сделать недвижимость полезным стабилизатором. Для агрессивного портфеля тот же объект может оказаться слишком сложным способом получить результат, который проще получить на публичном рынке. Цифры в модели важны, но ещё важнее честно учесть всё, что обычно остаётся за пределами красивого графика.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Приведённые расчёты с долями недвижимости, арендной доходностью, ростом стоимости и расходами являются иллюстративными сценариями, а не прогнозом. Фактическая доходность конкретного объекта зависит от локации, налогов, состояния, загрузки, стоимости управления, условий сделки и рыночной ликвидности. Перед принятием инвестиционного решения следует провести собственный расчёт и учесть индивидуальный риск-профиль и структуру капитала.
 IPG в Telegram




 Получить