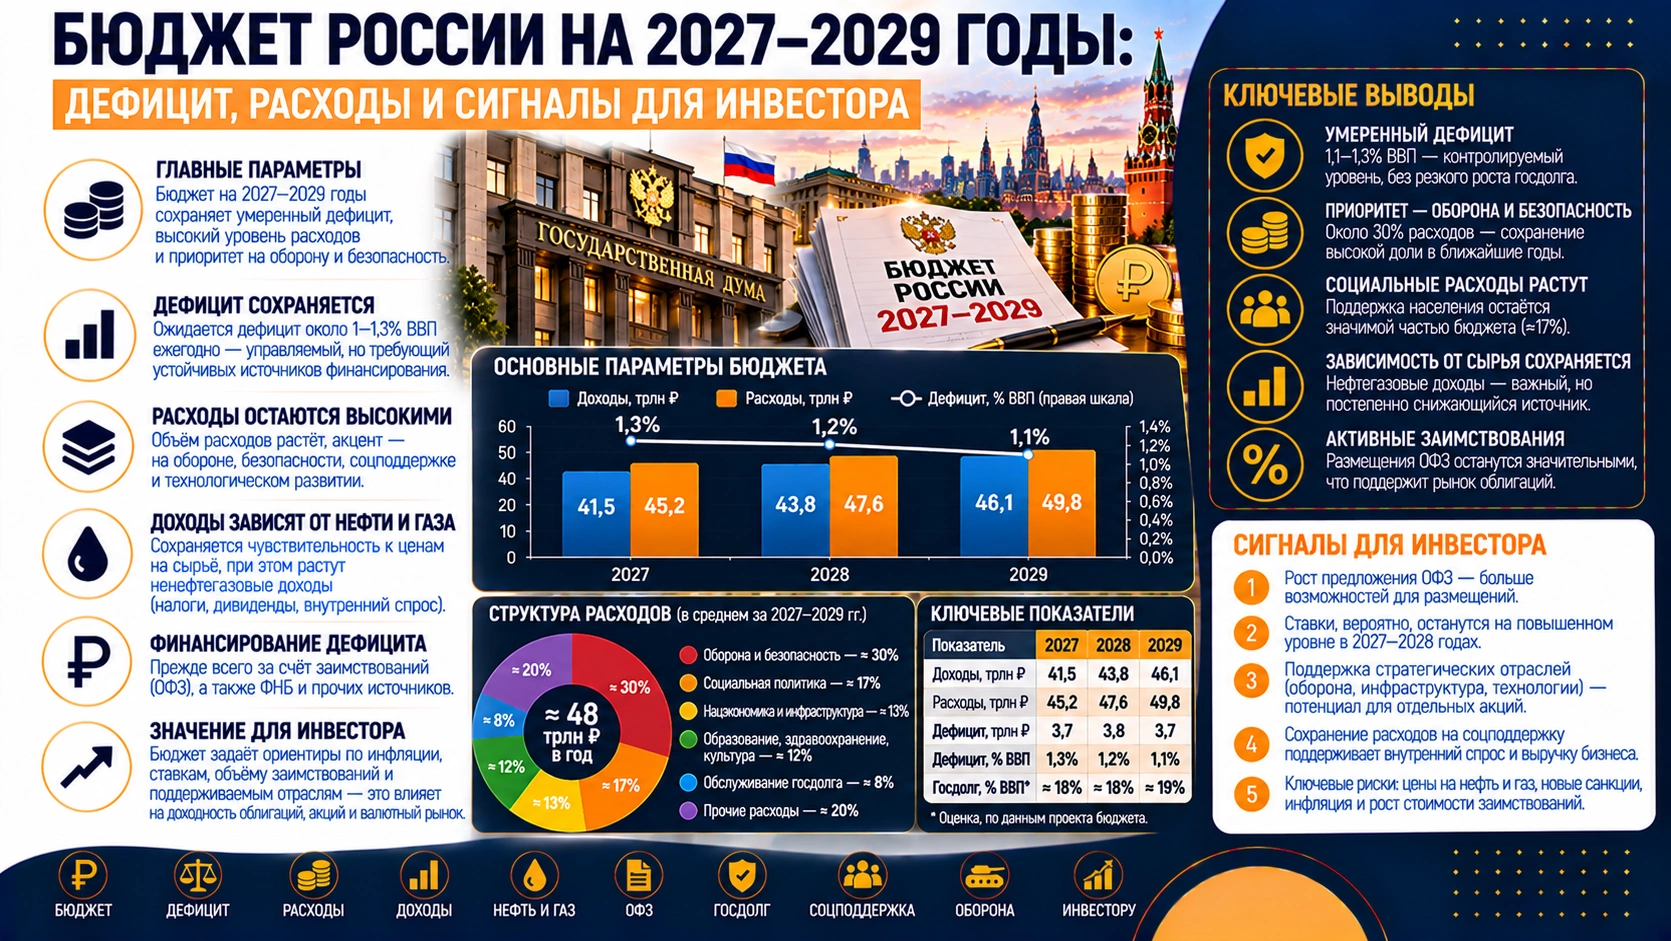
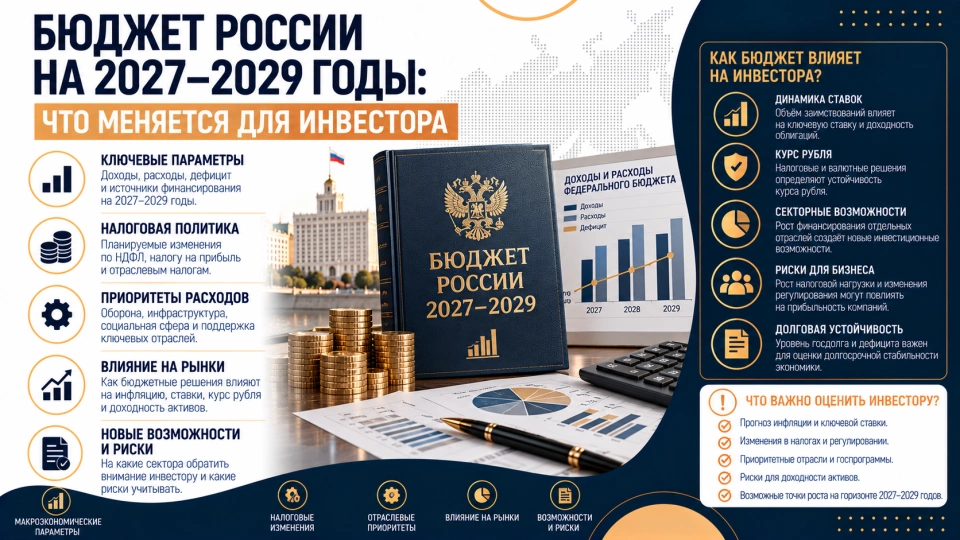
Проект федерального бюджета России на 2027 год и плановый период 2028–2029 годов внесён в Государственную Думу. Его главный числовой ориентир — расходы выше доходов примерно на 5,4 трлн рублей в первый год. Плановый дефицит сохраняется все три года, хотя его доля в ВВП должна снизиться с 2,2% до 1,9%. Для владельца ОФЗ, акций или паёв это не готовый прогноз цен: бюджет задаёт важные условия, а результат зависит от исполнения доходов, ставок и решений компаний.
В публичном обсуждении проекта фигурировала оценка расходов на 2027 год около 48,8 трлн рублей. В таблицах внесённого проекта указано 48,7404 трлн. Далее используются именно показатели проектных таблиц; они могут измениться при рассмотрении и исполнении. Разберём, как читать трёхлетний план, где возникает потребность в финансировании и какие выводы действительно полезны инвестору.
Три года бюджета в цифрах
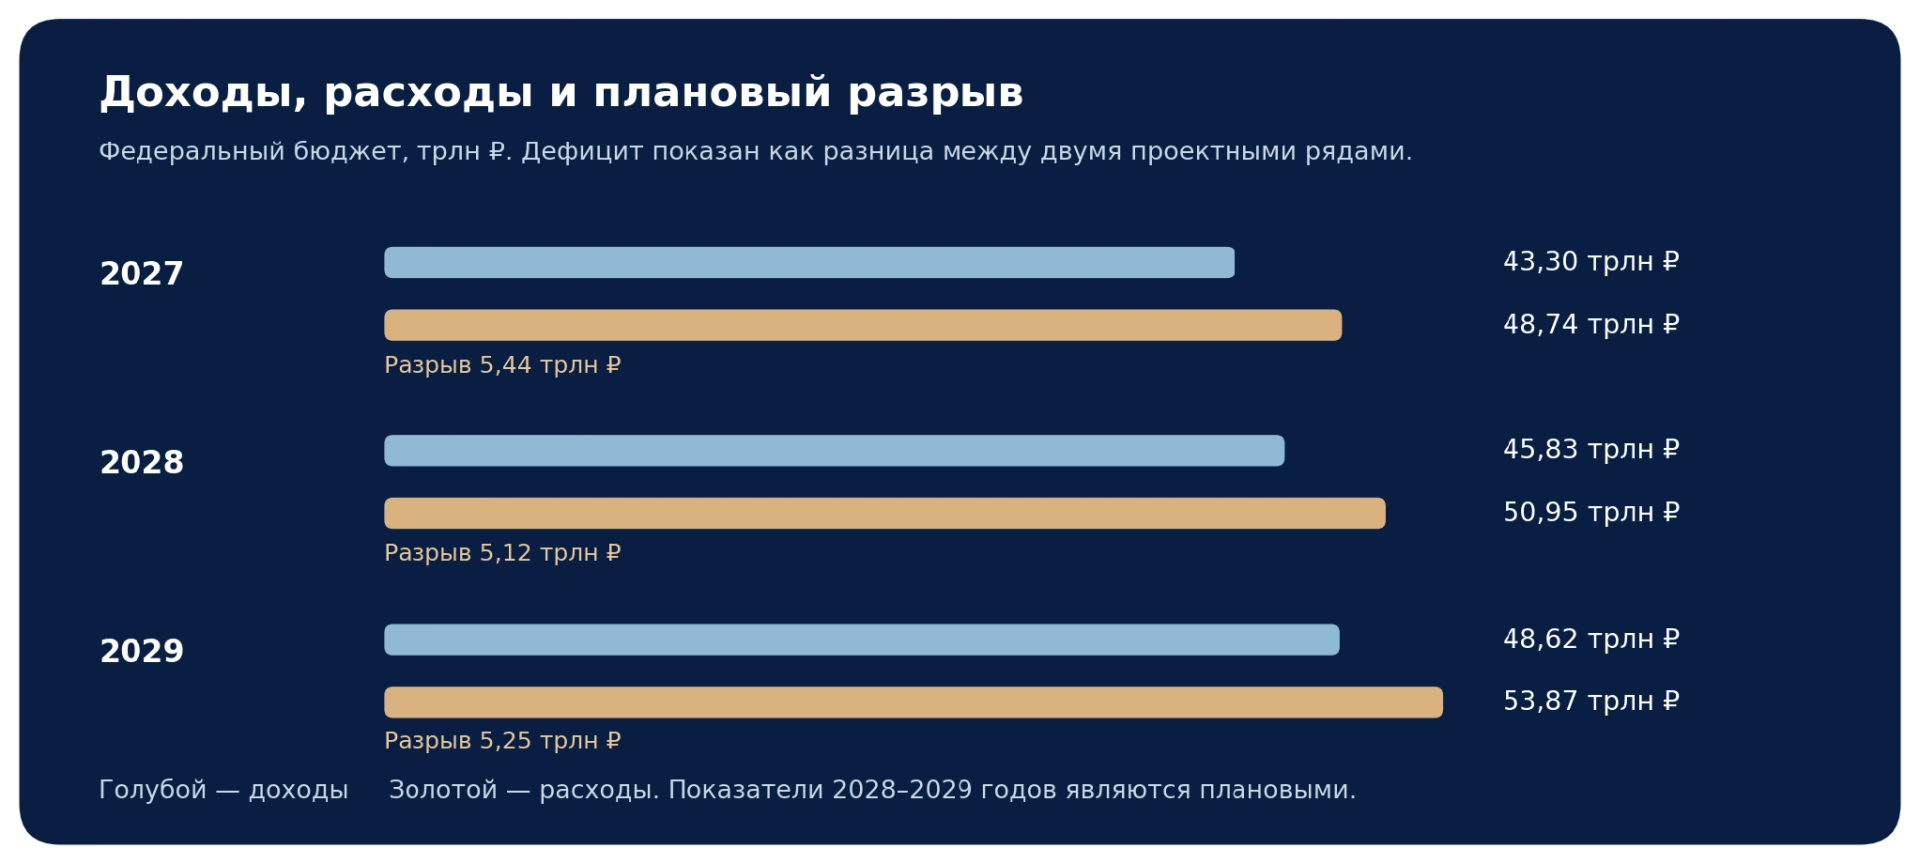
План доходов растёт с 43,30 трлн рублей в 2027 году до 48,62 трлн в 2029-м, расходов — с 48,74 до 53,87 трлн. Разница остаётся крупной каждый год: 5,44 трлн, 5,12 трлн и 5,25 трлн соответственно. Доля дефицита к ВВП снижается по проекту, но номинальный разрыв в 2029 году немного больше, чем в 2028-м. Это хороший пример того, почему процент к ВВП и сумма в рублях должны читаться вместе. Проект бюджета № 615-9 Основные направления бюджетной политики
| Год | Доходы, трлн ₽ | Расходы, трлн ₽ | Разрыв, трлн ₽ | Дефицит к ВВП |
|---|---|---|---|---|
| 2027 | 43,30 | 48,74 | 5,44 | 2,2% |
| 2028 | 45,83 | 50,95 | 5,12 | 1,9% |
| 2029 | 48,62 | 53,87 | 5,25 | 1,9% |
Данные в таблице округлены до сотых триллиона, поэтому отдельные промежуточные итоги могут отличаться от расчётов по полным проектным суммам на сотые доли. Это федеральный бюджет, а не сумма всех бюджетов регионов, муниципалитетов и государственных фондов. Например, расходы на здравоохранение нельзя оценивать только по одной федеральной строке без учёта системы обязательного медицинского страхования.
Номинальный рост расходов не равен такому же росту покупательной способности. Если представить, что расходы 2029 года 53,87 трлн рублей сравниваются с 2027 годом при условной инфляции ровно 4% в каждом из двух лет, их эквивалент в рублях 2027 года составит около 49,8 трлн. Это примерно на 2% выше расходов 2027 года 48,74 трлн, а не на 10,5%, получаемых без поправки на цены. Условный расчёт иллюстрирует метод; фактическая инфляция и состав закупок могут отличаться от общего индекса.
Что заложено в экономический прогноз
Бюджет основан на прогнозе роста ВВП на 1,4% в 2027 году с ускорением до 2,4% к 2029-му. Основной двигатель в базовом сценарии — внутренний спрос. Это предпосылка, а не гарантированный темп: более слабые инвестиции, потребление или поступления от экспорта способны изменить доходы и потребность в заимствованиях. Для оценки портфеля полезнее проверять, выдерживает ли он отклонение от плана, чем переносить прогноз ВВП прямо в ожидаемую доходность акций. Прогноз Правительства
В бюджетном правиле с 2027 года предлагается использовать базовую цену нефти 50 долларов за баррель. Идея правила — не превращать каждое изменение нефтяных поступлений в такое же изменение текущих расходов. Но курс рубля, экспортные объёмы и налоговые параметры влияют на фактические рублёвые доходы, поэтому одна цифра нефтяной цены не определяет бюджетный результат. Отдельно важно следить за ненефтегазовыми доходами: внутренний спрос и налоги могут оказаться не менее существенными для выполнения плана. Параметры бюджетного правила
| Параметр | Что заложено в проект | Какой вопрос задать при изменении |
|---|---|---|
| Рост экономики | Ускорение с 1,4% в 2027 году до 2,4% в 2029-м. | Достаточны ли налоговые поступления при более слабом спросе? |
| Нефтяное правило | Базовая цена нефти 50 долларов за баррель с 2027 года. | Как меняются нефтегазовые доходы и бюджетные операции? |
| Расходы | Номинальный рост до 53,87 трлн рублей в 2029 году. | Сколько роста остаётся после инфляции и где меняется структура? |
| Дефицит | Около 2% ВВП ежегодно по проекту. | Чем финансируется разрыв и какова стоимость долга? |
Приоритеты расходов — социальные обязательства, безопасность и достижение национальных целей, включая технологические проекты. В бюджетных планах предусмотрена двухэтапная индексация страховых пенсий в 2027 году: на 6,8% с февраля и дополнительное повышение страховой части на 3,3% с апреля. Эти параметры описывают проект, а средняя плановая пенсия по старости на конец года не равна сумме, которую получит каждый пенсионер. Для семей важны также пособия и прожиточный минимум, но личные выплаты определяются специальными правилами и составом семьи. Параметры проекта Правительства
Дефицит не равен объёму новых облигаций
Разрыв между доходами и расходами требует финансирования. Государство может размещать ОФЗ, использовать предусмотренные бюджетным правилом источники и управлять остатками средств. При этом валовой объём размещений облигаций не равен дефициту: одновременно нужно погашать старые выпуски, а другие источники и кассовый график меняют потребность в рынке. Неверно также считать любой дефицит немедленным денежным вливанием одинакового размера — значение имеет его структура и способ покрытия.
Для рынка ОФЗ важны сроки выпусков, объём предложения, спрос банков и других инвесторов, текущая и ожидаемая ключевая ставка, инфляционные ожидания. Если требуемая доходность растёт, цена уже выпущенной бумаги с фиксированным купоном обычно снижается. Новая доходность размещения сама по себе не превращает ранее купленный выпуск в более доходный актив при досрочной продаже; купоны и возврат номинала при удержании до погашения — другая часть расчёта.
Условный пример показывает масштаб чувствительности. Пусть инвестор держит ОФЗ на 40 млн рублей с модифицированной дюрацией 4,2 года. Если рыночная доходность мгновенно вырастет на один процентный пункт, приближённое изменение цены составит −4,2%, или около −1,68 млн рублей. При снижении доходности на один пункт приблизительная переоценка будет положительной. Это не прогноз и не точная цена: расчёт игнорирует выплаченные купоны, выпуклость и сдвиги разных участков кривой.
Где бюджет встречается с акциями и фондами
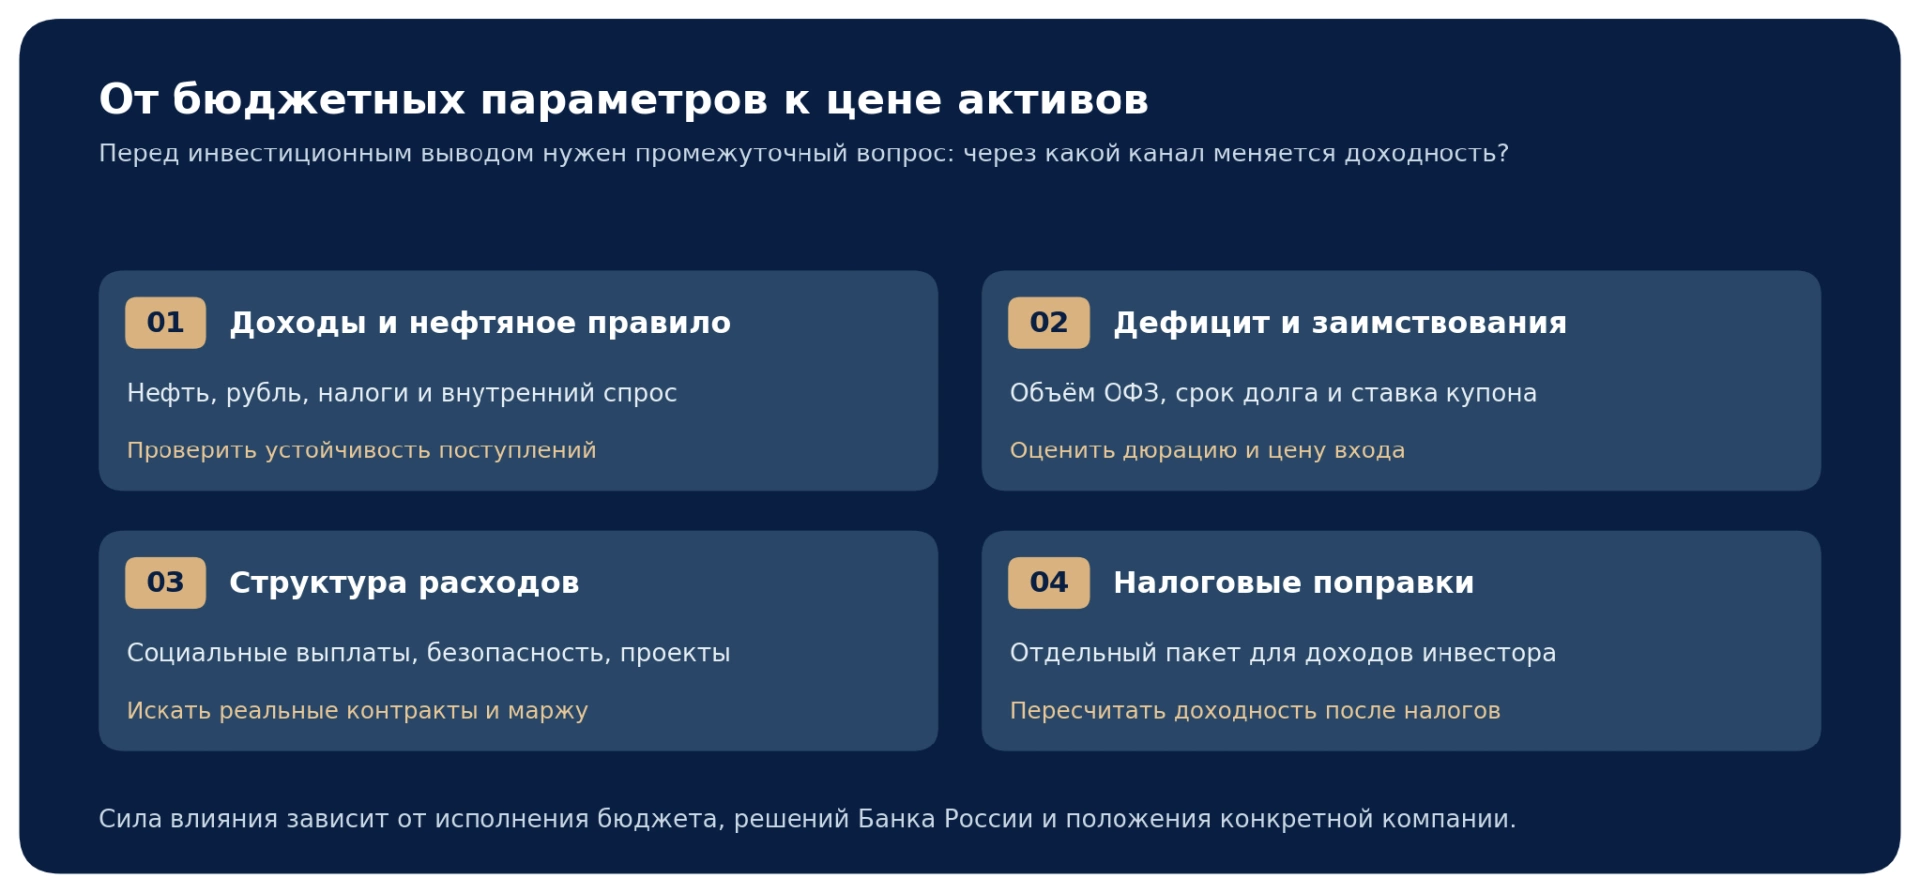
Бюджетные расходы способны поддержать выручку подрядчика только при наличии реальных контрактов, исполнении работ и приемлемой рентабельности. Даже выигранный заказ не гарантирует рост прибыли: издержки, авансы, оборотный капитал и сроки платежей могут съесть эффект. Поэтому отраслевую строку бюджета нельзя напрямую превращать в перечень акций для покупки. Для компаний, зависящих от потребительского спроса, важнее проверить реальные доходы клиентов после инфляции; для экспортёров — налоги, цены сырья и курс.
| Актив или решение | Канал влияния бюджета | Что проверить в расчёте |
|---|---|---|
| ОФЗ с фиксированным купоном | Предложение долга и изменение рыночных ставок меняют цену бумаги. | Дюрация, срок до погашения, купоны и сценарий продажи раньше срока. |
| Акции внутреннего рынка | Спрос и государственные заказы могут влиять на выручку. | Контракты, маржа, долги, движение денежных средств и оценка акции. |
| Акции экспортёров | Нефтяное правило, рубль и отраслевые налоги меняют экономику. | Чистый экспорт, валютные расходы, налоговые изменения и дивиденды. |
| Паи фондов | Налоговые поправки могут изменить доходы внутри фонда. | Тип фонда, состав поступлений, правила и доходность после расходов и налогов. |
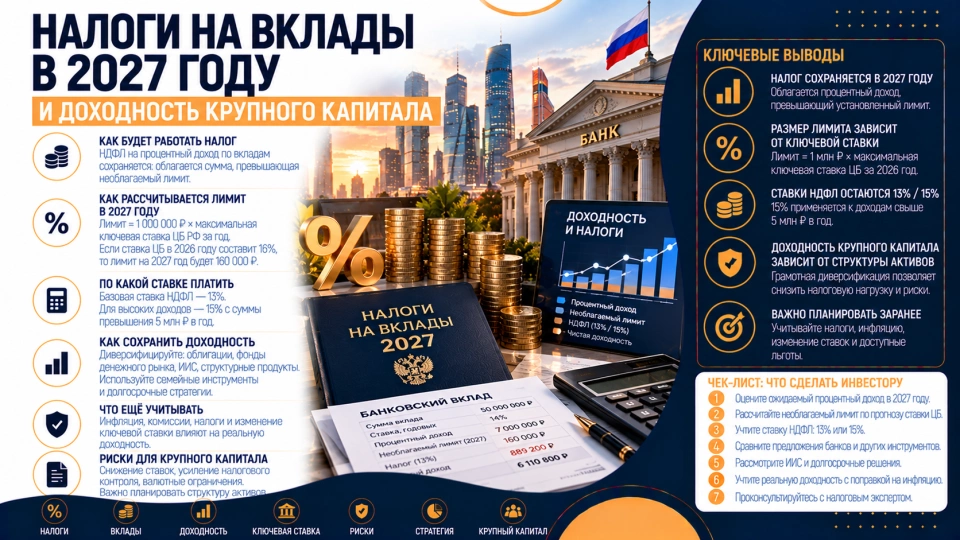
С бюджетом рассматривается отдельный пакет налоговых поправок. Среди предложений — распространение прогрессивной шкалы НДФЛ 13–22% на ряд пассивных доходов и введение для ПИФов налога на прибыль с отдельных пассивных доходов по ставке 15%. Это не означает ставку 22% для каждого инвестора и не означает налог 15% со всей стоимости паёв. Итоговую доходность конкретной инвестиции можно пересчитать лишь после принятия закона, определения налоговой базы и проверки структуры доходов фонда. Налоговые предложения
Для крупного капитала полезнее заранее записать сценарии, чем искать одно «правильное» бюджетное число. Например, в портфеле 45 млн рублей можно оценить, сколько денег потребуется в ближайшие два года, сколько ОФЗ предполагается держать до погашения и какую переоценку допустимо пережить. Если цель требует фиксированной суммы раньше срока погашения облигаций, чувствительность к ставкам становится практической, а не теоретической проблемой. На фондовом рынке отдельным вопросом остаётся концентрация в компаниях, чьи доходы зависят от одних и тех же бюджетных или сырьевых условий.
Как использовать проект бюджета без ложной точности
Первый шаг — разделить проектные параметры и фактическое исполнение. После принятия закона меняются кассовые доходы, темп расходов и источники финансирования, поэтому инвестору стоит сопоставлять план с регулярными отчётами Минфина, а не с одной цифрой в момент публикации. Второй шаг — перевести каждый риск в показатель своего инструмента: дюрацию ОФЗ, денежный поток компании, правила фонда или личную покупательную способность. Третий — пересчитать результат после налогов и инфляции, не смешивая номинальную сумму с реальной.
Показательный расчёт для семьи: капитал 45 млн рублей при условной номинальной доходности 6% через год составит 47,7 млн до налогов и расходов. Если цены выросли на 4%, это эквивалент примерно 45,87 млн рублей в ценах начала года; реальный прирост около 0,87 млн, или 1,9%. Прогноз бюджета не обещает ни 6% по портфелю, ни ровно 4% инфляции — цифры нужны, чтобы показать, почему цель в рублях и доходность после издержек должны сравниваться в одних ценах.
Таким образом, трёхлетний бюджет задаёт рамку: устойчивость доходов, выбор расходов и стоимость финансирования дефицита. Для инвестора важна проверяемая связь между этой рамкой и конкретным активом. Если закон изменится при чтениях или исполнение разойдётся с планом, пересматривать следует расчёты, а не подгонять рынок под прежний прогноз.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, налоговой или юридической рекомендацией. Бюджетные показатели и изменения налоговых правил, обсуждаемые в статье, являются плановыми до принятия и исполнения соответствующих актов. Суммы и расчёты в примерах условны; доходность, стоимость активов и покупательная способность могут отличаться от показанных сценариев. Перед финансовым решением следует проверить действующие документы, условия инструмента и личные обстоятельства.
 Получить