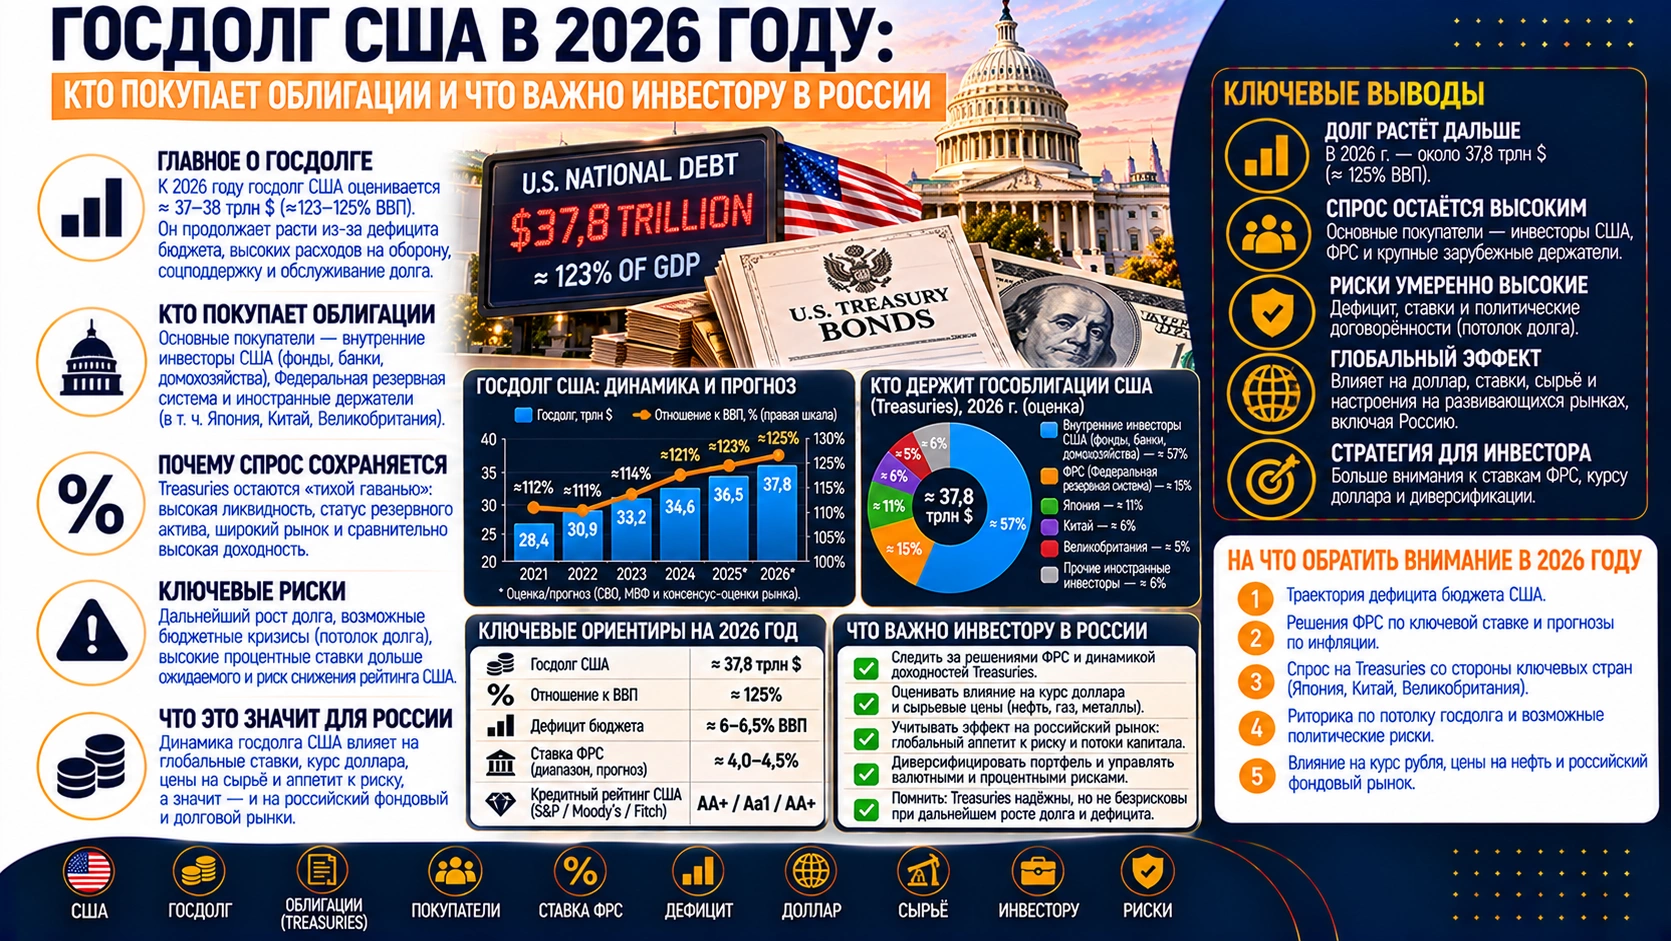
Американский госдолг снова вызывает тревогу: крупный бюджетный дефицит требует новых заимствований, а платежи по уже выпущенным бумагам становятся всё заметнее. Япония и Китай сокращают учитываемые в США позиции по казначейским облигациям. Достаточно ли этого, чтобы считать рынок долга близким к тупику? Ответ зависит от того, смотрим ли мы на размер долга, цену новых займов или способность государства размещать бумаги на аукционах.
Предварительная оценка Бюджетного управления Конгресса за завершившийся финансовый 2026 год: дефицит $1,993 трлн против $1,775 трлн годом ранее. Чистые процентные расходы выросли с $1,028 трлн до $1,143 трлн. Это серьёзная нагрузка, но эти числа сами по себе не означают, что американский Минфин лишился покупателей или перестал обслуживать обязательства. Речь прежде всего о стоимости финансирования и устойчивости бюджетной траектории. Оценка CBO
Что именно показывают дефицит и проценты
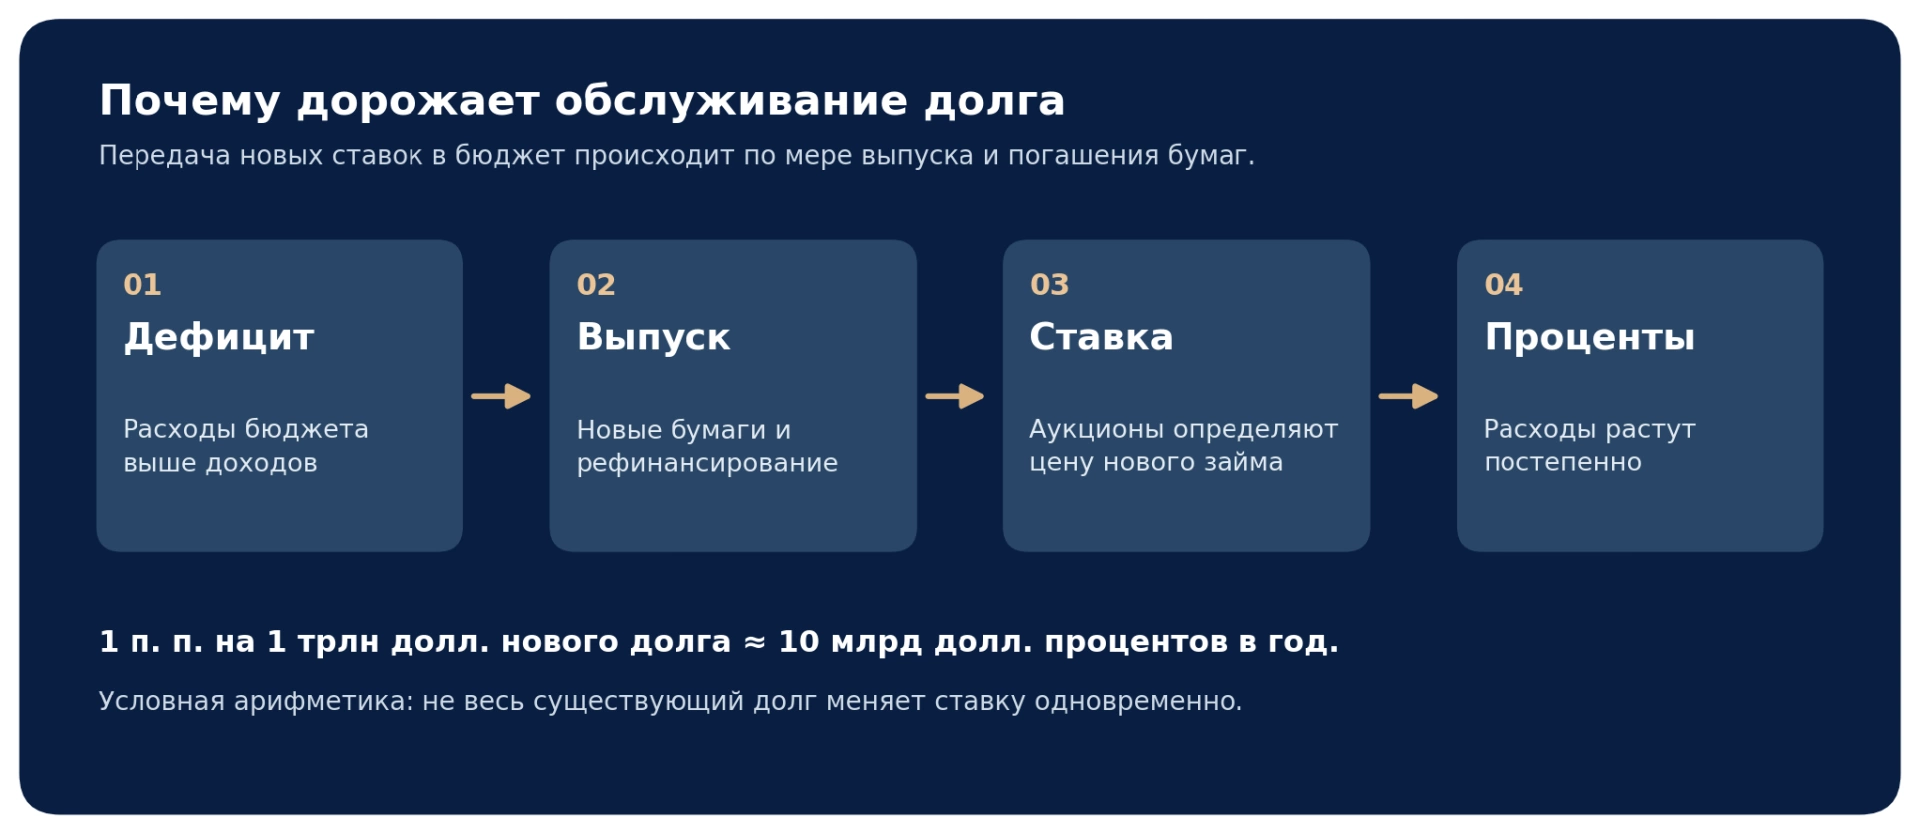
Дефицит — разница между расходами и доходами бюджета за период. Чтобы его покрыть, государство привлекает новые средства. Отдельно ему приходится погашать выпуски, срок которых истёк: эти суммы часто рефинансируются. Поэтому валовый объём аукционов может быть значительно больше годового дефицита, а весь ранее накопленный долг не превращается в платёж по новой ставке за один день.
По предварительным данным за финансовый 2026 год доходы федерального бюджета США составили $5,403 трлн, расходы — $7,396 трлн. Чистые проценты равнялись примерно 15,5% расходов: $1,143 трлн ÷ $7,396 трлн. В финансовом 2025 году аналогичная доля была около 14,7%. Показатель отражает растущую долю бюджета, которая уже связана с обслуживанием долга; его нельзя путать с доходностью десятилетней облигации или купоном каждой выпущенной бумаги. Бюджетные итоги CBO
| Показатель, $ млрд | 2025 | 2026, предварительно | Изменение |
|---|---|---|---|
| Доходы | 5 235 | 5 403 | +169 |
| Расходы | 7 010 | 7 396 | +386 |
| Дефицит | 1 775 | 1 993 | +218 |
| Чистые проценты | 1 028 | 1 143 | +115 |
Числа округлены до миллиардов долларов; поэтому разность округлённых строк доходов может отличаться на $1 млрд от опубликованного изменения. Сумма процентов — часть общих расходов, а не дополнительный платёж сверх них. Повышение рыночных ставок влияет на бюджет по мере размещения новых выпусков и замены погашаемых старых, тогда как облигации с фиксированным купоном до погашения сохраняют заданные платежи.
Стоимость нового долга складывается не только из решения ФРС. Инвесторы требуют компенсации за ожидаемую инфляцию, длительность вложения, предложение облигаций и риск изменения цены до погашения. Если цена уже выпущенной облигации падает, её рыночная доходность растёт; это не означает автоматического повышения купона по ней. Для бюджета болезненна ситуация, в которой высокие ставки сохраняются достаточно долго и постепенно охватывают большой объём рефинансирования.
Япония и Китай сокращают позиции, но иностранный спрос шире двух стран
В данных Treasury International Capital на конец августа 2026 года за Японией числится $1 068,3 млрд американских казначейских бумаг против $1 103,9 млрд месяцем ранее. Позиция материкового Китая снизилась с $618,0 млрд до $590,7 млрд. При этом общий объём иностранных вложений, учитываемых в той же таблице, вырос с $9 248,4 млрд до $9 331,7 млрд. Изменение позиций двух стран поэтому нельзя выдавать за сокращение совокупного иностранного владения. Таблица держателей Treasuries
| Позиция, $ млрд | Июль 2026 | Август 2026 | Изменение |
|---|---|---|---|
| Япония | 1 103,9 | 1 068,3 | −35,6 |
| Материковый Китай | 618,0 | 590,7 | −27,3 |
| Все иностранные держатели | 9 248,4 | 9 331,7 | +83,3 |
| В том числе официальные | 3 773,1 | 3 755,6 | −17,5 |
Это данные об учтённых остатках, а не готовый отчёт о том, кто и зачем продавал бумаги. Минфин США предупреждает о проблеме депозитарного учёта: актив, принадлежащий резиденту одной страны, может находиться на счёте в другой. Изменение рыночной оценки и способа хранения также не тождественно решению правительства страны «распродать» резерв. Остатки на конкретную дату не раскрывают цену, срок и мотив каждой сделки. Методология TIC
Картина потоков за август тоже не укладывается в простой сюжет о всеобщем уходе. Иностранные инвесторы купили длинных ценных бумаг США на чистые $300,7 млрд, включая различные классы активов; иностранные частные и официальные инвесторы вместе дали положительный поток в облигации Treasury с длительным сроком на $109,0 млрд ($90,9 млрд и $18,1 млрд соответственно). Одновременно иностранные позиции по краткосрочным казначейским векселям сократились на $47,8 млрд. Разные сроки и группы покупателей ведут себя по-разному. Августовские потоки TIC
Один месяц увеличения общей позиции не гарантирует лёгких размещений в будущем. Рынок способен поглощать большой объём долга, предлагая за него более высокую доходность. Поэтому более точная формулировка риска — возможное удорожание привлечения денег, а не доказанная невозможность занимать. Для проверки важны результаты аукционов на разных сроках и динамика процентных расходов за несколько кварталов.
Почему действия Японии не равны обвалу рынка США
В сентябре Банк Японии поднял ориентир краткосрочной ставки примерно до 1,25%. Рост доходности японских инструментов может сделать внутренние вложения привлекательнее для части инвесторов. Сравнивать две номинальные ставки напрямую недостаточно: японский покупатель долларовой облигации учитывает стоимость валютного хеджирования, риск курса и срок бумаги. Изменение любого из этих параметров способно изменить итоговую доходность в иенах. Решение Банка Японии
Японский Минфин сообщил о валютных интервенциях общим объёмом ¥15 399,3 млрд за период с 30 июля по 26 августа 2026 года. Эта сумма относится к операциям на валютном рынке. Она не доказывает, что ровно столько было получено продажей казначейских облигаций США, и не должна прибавляться к изменению строки «Япония» в TIC. Вывод о конкретной цепочке финансирования потребовал бы иных данных. Сообщение Минфина Японии
Китай также может изменять структуру валютных резервов и ликвидных активов по многим причинам. Но падение остатка, приписанного Китаю в депозитарной таблице, не раскрывает всех вложений в доллары и не позволяет предсказать сроки будущих продаж. Владелец крупного портфеля сам зависит от цены инструмента: быстрая массовая продажа может ухудшить условия выхода. Это ограничение не исключает постепенной диверсификации, но делает сценарий одномоментного отказа слишком грубым.
Зачем Минфин США выкупает собственные облигации
Летом американский Минфин объявил, что увеличит максимальный объём операций по выкупу неликвидных долгосрочных номинальных выпусков со $2 млрд как минимум до $4 млрд за операцию в секторах 10–20 и 20–30 лет. Решение действует с 9 сентября до начала ноября 2026 года. Официально программа направлена на поддержку ликвидности отдельных выпусков и отражает наличие предложений от участников рынка. Из этого объявления не следует цель удерживать любую десятилетнюю или тридцатилетнюю доходность ниже заданного уровня. Параметры программы выкупа
| Операция | Кто действует | Что меняется | Как трактовать |
|---|---|---|---|
| Финансирование дефицита | Минфин США | Размещаются новые обязательства для покрытия бюджетных потребностей. | Меняются объём долга и будущая цена его обслуживания. |
| Выкуп старых выпусков | Минфин США | Из обращения изымаются выбранные бумаги; операция встроена в управление долгом и денежными потоками. | Может улучшать обращение менее ликвидных выпусков; не доказывает нехватку покупателей. |
| Покупки центробанка | ФРС | Центробанк покупает бумаги в рамках собственной денежной политики. | Иная операция и иной баланс; её нельзя автоматически приписывать Минфину. |
Выкуп одной части старых бумаг и продажа других инструментов могут происходить в одном периоде. Чтобы судить о чистом эффекте для долга, нужно учитывать обе стороны операций и календарь погашений. Поддержка торговой ликвидности полезна, когда отдельными выпусками трудно торговать без значительного спреда. Но работа программы сама по себе не определяет устойчивость федерального бюджета: её надо оценивать вместе с дефицитом, ставками и спросом на новые размещения.
В сентябре ФРС повысила целевой диапазон ставки федеральных фондов на четверть процентного пункта, до 3,75–4,00%, указав на сохраняющуюся повышенную инфляцию. Это отдельное решение денежной политики. Оно может влиять на стоимость короткого финансирования и ожидания инвесторов, но не задаёт механически доходность каждого долгого выпуска: премия за срок и ожидания будущей инфляции способны двигаться иначе. Решение ФРС
Сколько стоит повышение ставок: условный расчёт
Представим, что в течение года по новой доходности рефинансируется $1 трлн бумаг, а ставка для этих выпусков оказывается на один процентный пункт выше. Грубый дополнительный годовой расход после полного перекладывания составляет $10 млрд: $1 трлн × 0,01. При $2 трлн в тех же условиях расчёт даст $20 млрд. Это арифметика чувствительности, а не прогноз бюджета: реальные бумаги имеют разные сроки, цены размещения и купоны.
Промежуточный результат будет зависеть от графика аукционов. Бумага, погашенная лишь к концу года, не создаёт полный год повышенных расходов в тот же отчётный период. При обратном движении ставок новые выпуски могут, напротив, снизить будущую стоимость долга. Важнее отслеживать устойчивое сочетание высокого дефицита и дорогого рефинансирования, чем интерпретировать каждое колебание доходности как немедленный бюджетный кризис.
Что это означает для инвестора с капиталом в рублях
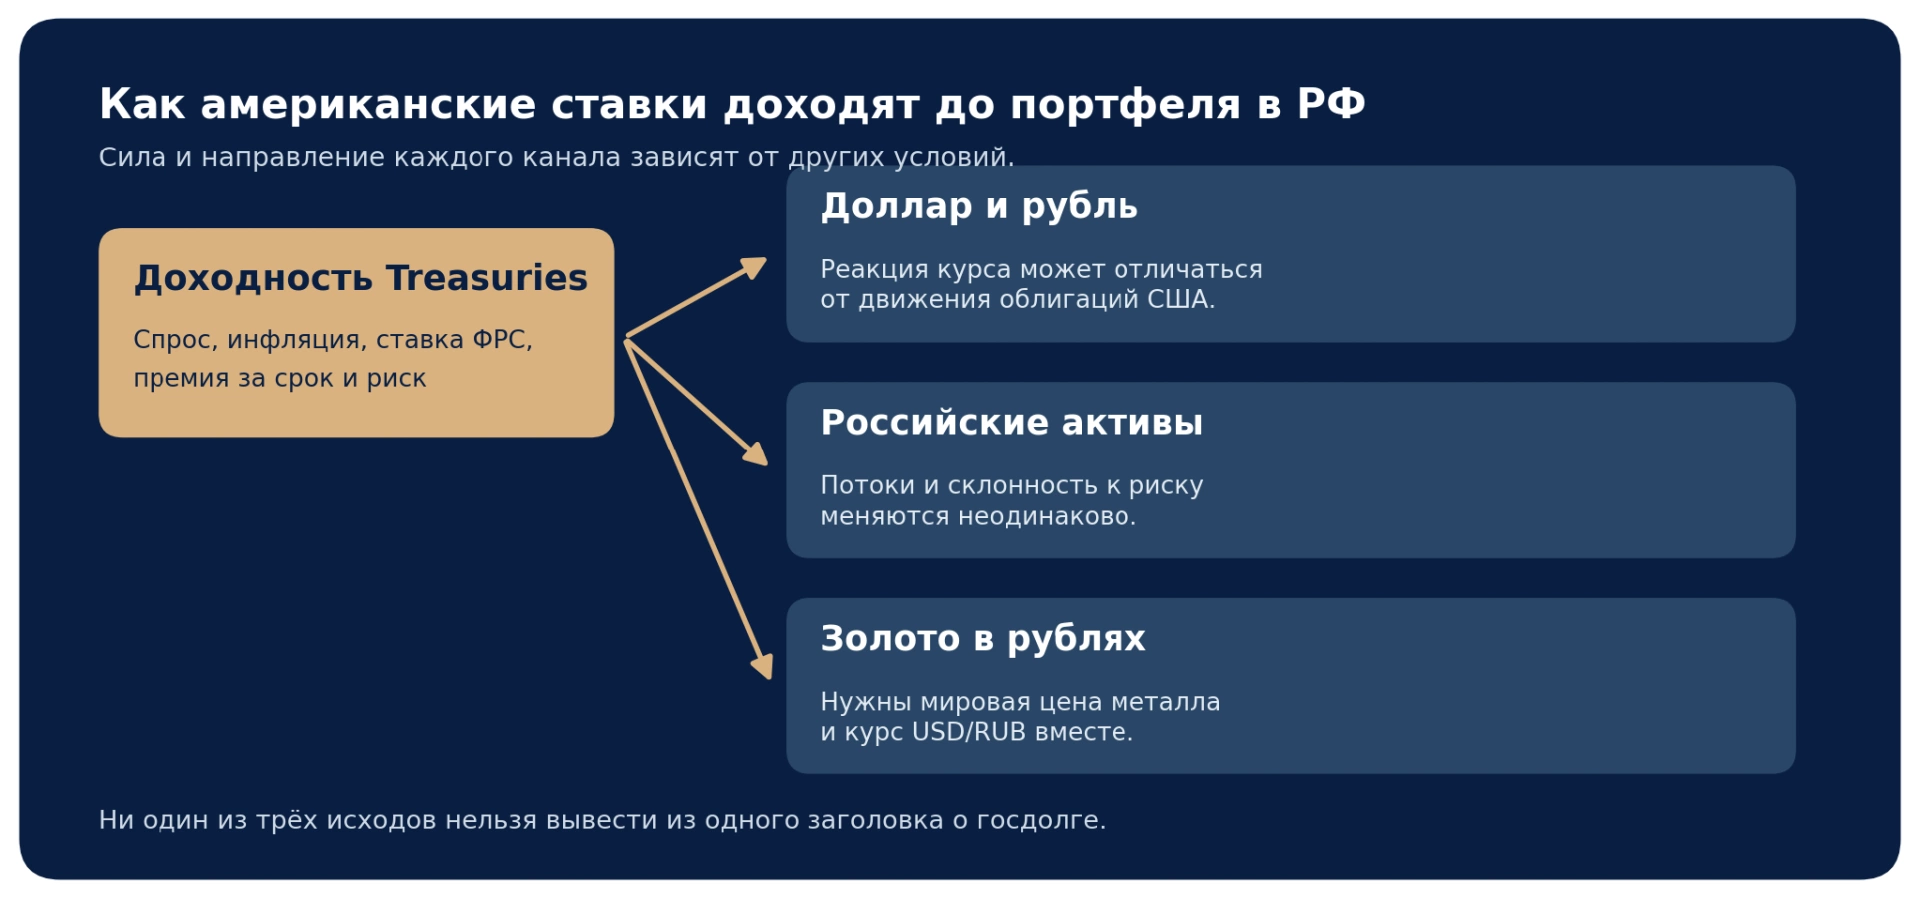
У российского инвестора обычно нет прямой линейной связи между изменением доходности Treasuries и результатом портфеля. Возможны изменения глобальной склонности к риску, курса доллара к рублю и мировой цены золота. На российские акции и облигации одновременно действуют внутренние ставки, прибыль компаний, бюджет, сырьевой рынок и ограничения доступа к иностранной инфраструктуре. Внешний шок может усилить местную динамику или почти затеряться на её фоне.
При валютном активе результат в рублях зависит от двух множителей: изменения цены в валюте инструмента и изменения курса. Если долларовый актив теряет условные 8%, а доллар дорожает к рублю на 10%, рублёвый результат до издержек составит 0,92 × 1,10 − 1 = +1,2%. Если вместо этого рубль укрепится на 10%, результат будет 0,92 × 0,90 − 1 = −17,2%. Ни одна из этих цифр не следует автоматически из уровня американского госдолга.
Для зарубежных ценных бумаг требуется отдельно проверять доступность сделок, цепочку хранения, возможность получения выплат и реальный способ вывода средств. Рыночный риск и инфраструктурный риск различны. Даже если идея о ставках верна, ограничение операций может сделать её непригодной для конкретного счёта. Поэтому сначала стоит описать свои обязательства в рублях и допустимый убыток, а затем оценивать внешние сценарии.
Проверка портфеля 40 млн ₽ на несколько исходов
Возьмём иллюстративный портфель: 28 млн ₽ в рублёвых ликвидных инструментах, 8 млн ₽ в части, чувствительной к мировому риску, и 4 млн ₽ в инструменте, зависящем от рублёвой цены золота. Для чистоты сравнения доход первой части условно равен нулю, а результаты двух других заданы уже в рублях. Это проверка чувствительности, а не предложение распределить деньги именно так.
| Условный сценарий | Рисковая часть, 8 млн ₽ | Золото, 4 млн ₽ | Итог 40 млн ₽ |
|---|---|---|---|
| Напряжённость, золото растёт | −15% / −1,20 млн ₽ | +12% / +0,48 млн ₽ | −0,72 млн ₽ / −1,8% |
| Напряжённость, золото падает | −15% / −1,20 млн ₽ | −10% / −0,40 млн ₽ | −1,60 млн ₽ / −4,0% |
| Улучшение спроса на риск | +10% / +0,80 млн ₽ | −8% / −0,32 млн ₽ | +0,48 млн ₽ / +1,2% |
Расчёт не учитывает налоги, комиссии, спреды, выплаты по облигациям, изменение ставок по рублёвой части и совместное движение активов. Условное золото в одном неблагоприятном варианте смягчает потерю, в другом — усиливает её. Именно поэтому сценарное правило полезнее универсального совета «купить защитный актив»: нужно заранее знать, какой убыток допустим в рублях и сколько ликвидности понадобится без продажи в плохой момент.
Какие сигналы наблюдать дальше
Первый блок — американский бюджет: последовательность дефицитов, чистые процентные расходы и соотношение новых потребностей в заимствовании с доходами государства. Второй — рынок облигаций: результаты аукционов, различия между короткими и длинными доходностями, торговая ликвидность и устойчивость спроса по срокам. Один неудачный аукцион или один удачный месяц не создают долгосрочного тренда.
Третий блок — структура покупателей. Таблицу TIC лучше читать вместе с потоками, учитывая возможный перенос хранения между странами. Для Японии дополнительно важны ставка Банка Японии, валютный курс и стоимость хеджирования долларовых вложений. Для портфеля в России к этим индикаторам добавляются рублёвые ставки, курсы, цена золота в рублях и возможность реально совершить нужную операцию через доступную инфраструктуру.
Практический вывод прост: проблема США состоит в том, что крупный дефицит постепенно закрепляет высокие процентные расходы, если новый долг долго размещается по дорогой ставке. Сокращение позиций Японии и Китая усиливает внимание к спросу, но свежие данные не подтверждают исчезновение всех иностранных покупателей. Инвестору полезно проверять сценарии в валюте собственных расходов и не строить портфель на одном утверждении о скором крахе или неизбежном росте золота.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Приведённые сценарии и расчёты являются условными, не отражают доходность конкретных инструментов и не гарантируют будущего результата. Перед сделкой необходимо учитывать личный горизонт, допустимый риск, налоги, комиссии и доступность операций.
 Получить