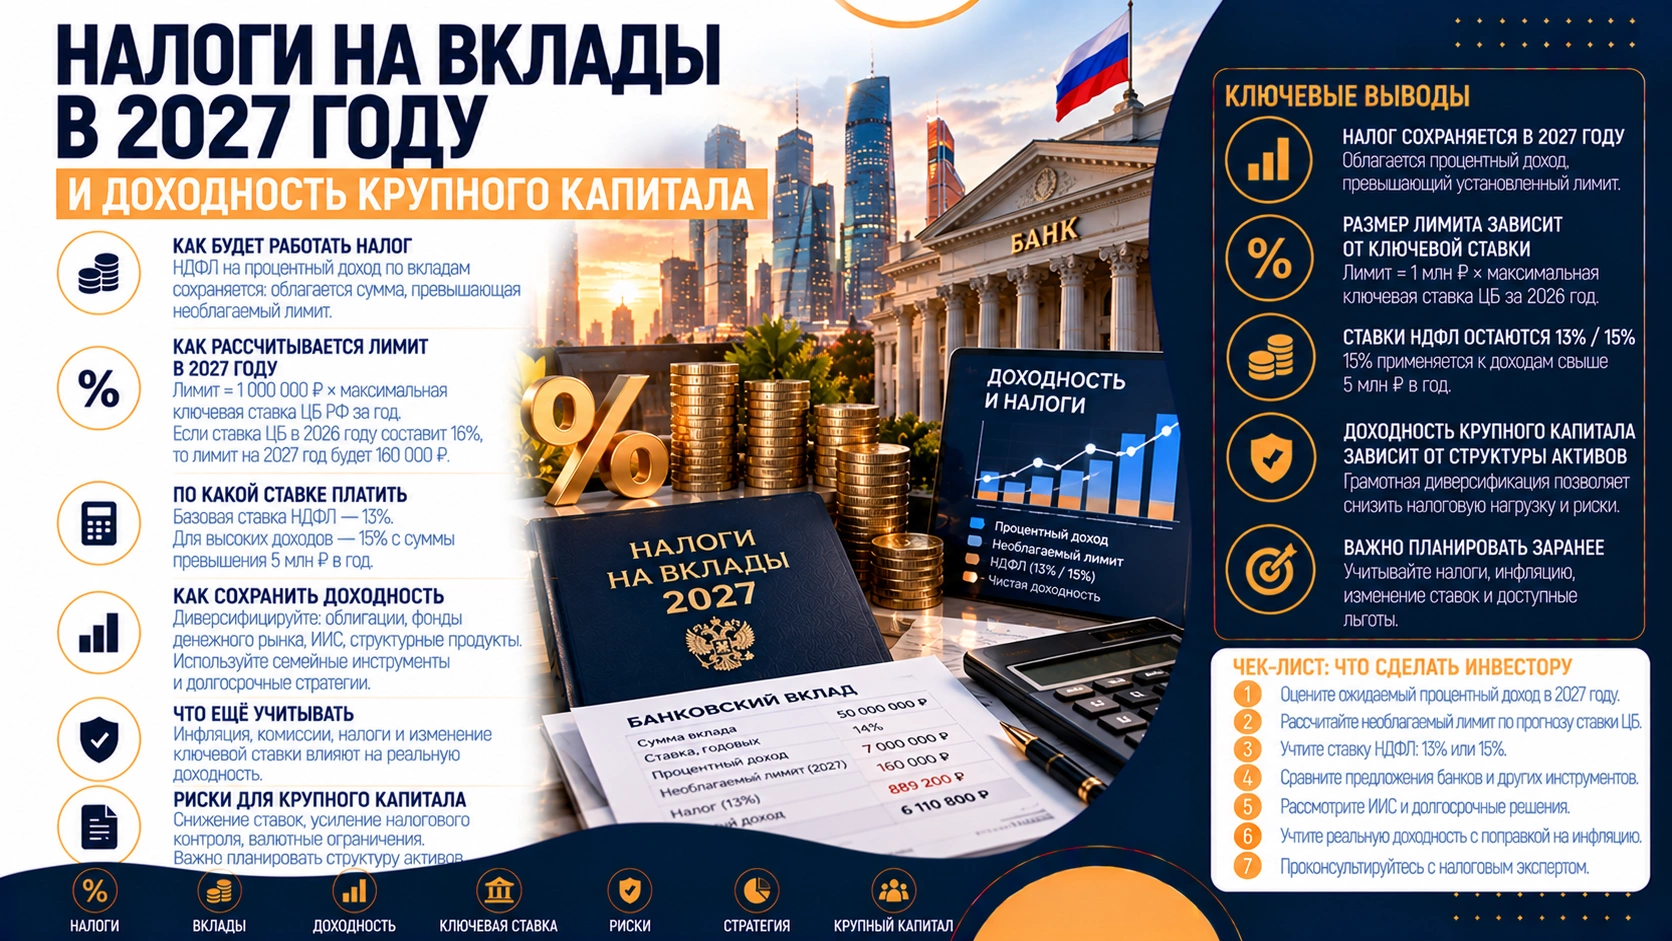
Налог на проценты способен снизить чистую доходность банковских сбережений, особенно у владельцев крупного капитала. Однако из этого не следует, что вклады потеряют смысл или деньги обязательно уйдут на биржу. Решение зависит от срока расходов, условий досрочного возврата, надёжности банка и того, сколько останется после налогов. Для капитала в десятки миллионов рублей эти факторы нужно оценивать одновременно.
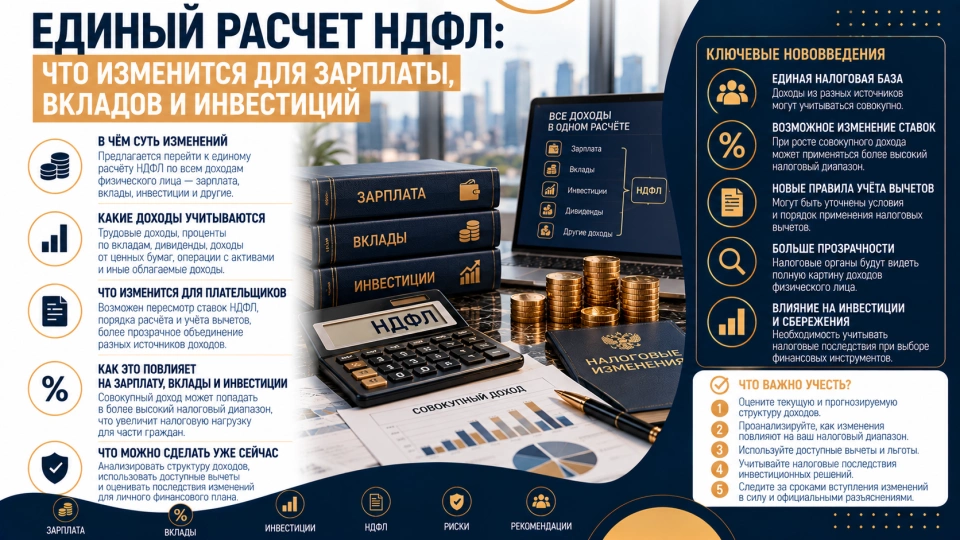
В обсуждении правил на 2027 год смешиваются три вопроса: размер ставки НДФЛ, формула необлагаемой суммы и момент уплаты налога. Их влияние различается. Более высокая ставка уменьшает окончательный доход, а раннее удержание меняет доступную в течение года сумму. При этом налоговые предложения следует отличать от уже действующих норм: окончательные параметры определяет принятый и вступивший в силу закон.
Почему замедление рынка не означает массовый отток
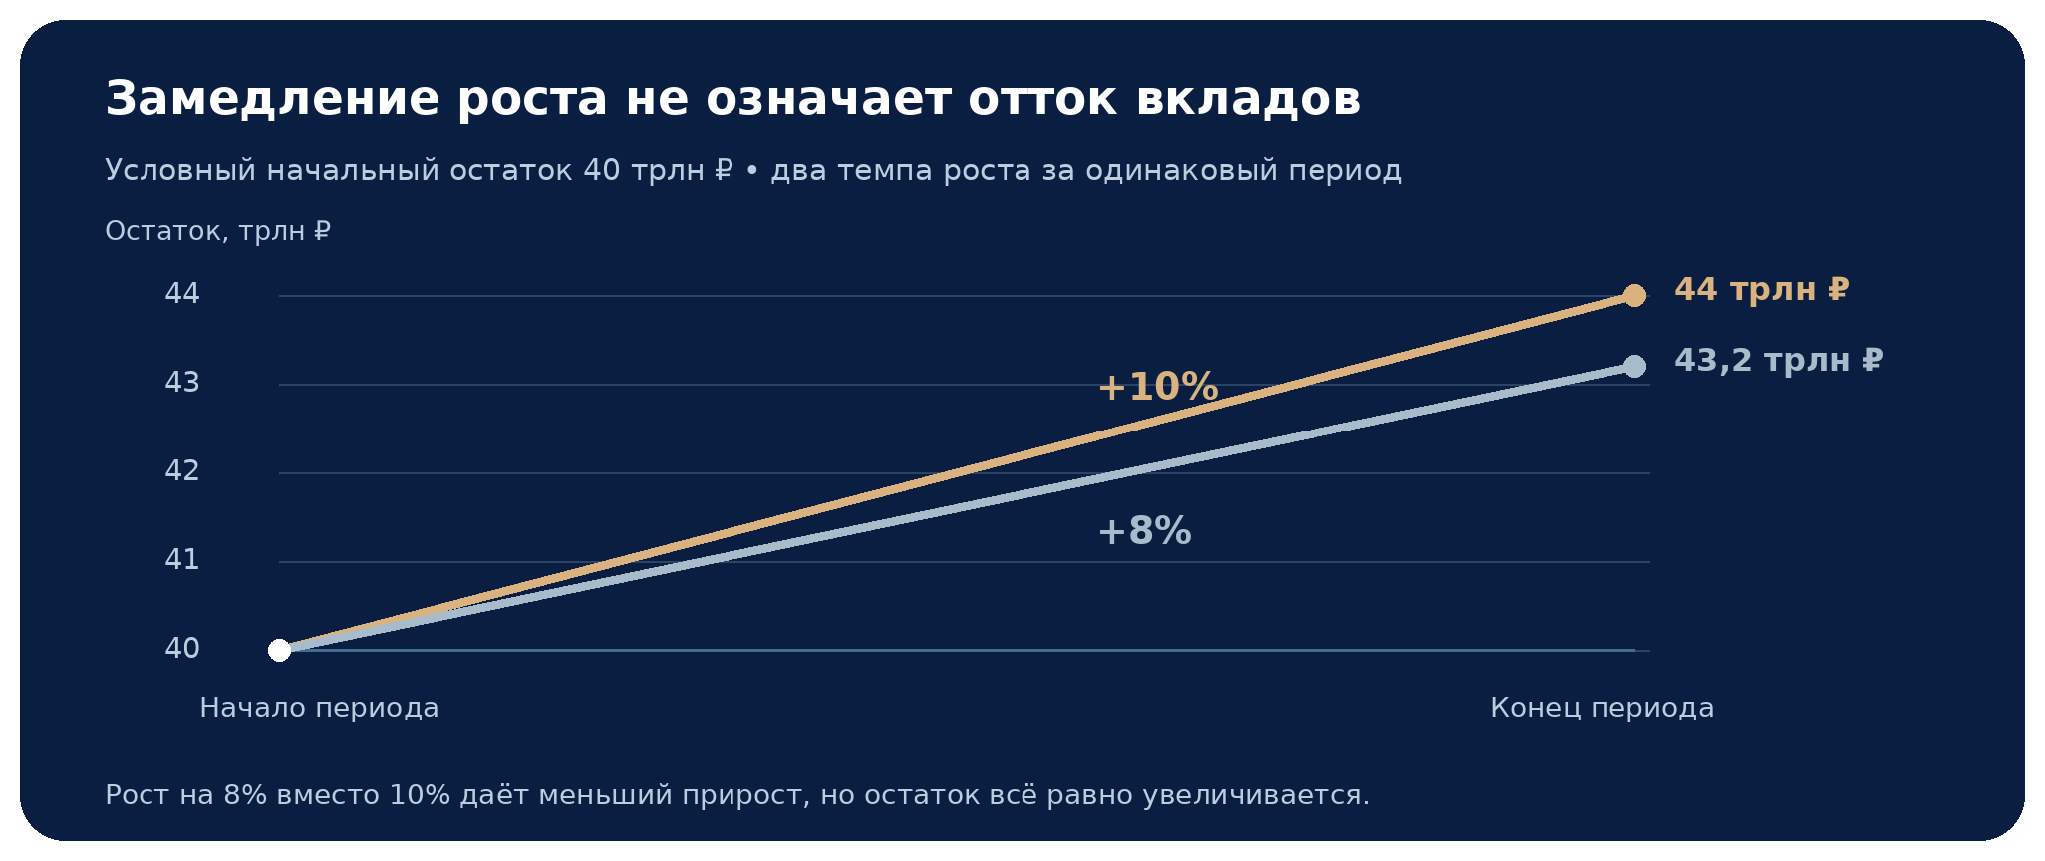
Замедление прироста вкладов означает, что общий остаток увеличивается слабее, чем в другом сценарии. Это не то же самое, что сокращение сбережений на счетах. Например, при условной базе 40 трлн ₽ рост на 10% даёт 44 трлн ₽ к концу периода, а рост на 8% — 43,2 трлн ₽. Разница составляет 0,8 трлн ₽ недополученного прироста, хотя в обоих случаях остаток растёт. Это учебная модель, а не прогноз объёма российского рынка.
На результат влияют новые сбережения, потребительские расходы, выплаты процентов и переходы между банковскими продуктами. Перевод со срочного вклада на накопительный счёт может менять структуру средств внутри банковской системы. Поэтому снижение темпа роста отдельного сегмента нельзя автоматически описывать как уход денег из банков вообще. Владелец капитала решает собственную задачу, а не обязан повторять предполагаемое поведение всего рынка.
Для ставок важна траектория денежной политики. В прогнозе Банка России от 23 октября средняя ключевая ставка на 2027 год указана в диапазоне 12,5–13,5%. Это среднее значение за год в базовом сценарии, а не обещание ставки на конкретную дату и не готовое предложение банка. Цена нового вклада зависит также от срока, потребности банка в фондировании и условий продукта.
Что действует сейчас и что предлагают изменить
По действующей статье 214.2 НК РФ облагается не возвращаемая сумма вклада, а учитываемый процентный доход сверх необлагаемого лимита. Проценты по российским вкладам и счетам суммируются по правилам закона. Лимит рассчитывают как 1 млн ₽, умноженный на максимальную ключевую ставку из действовавших на первое число каждого месяца соответствующего года. Разделение одного капитала между банками не создаёт отдельный лимит в каждом из них.
| Элемент расчёта | Действующий порядок | Обсуждаемый вариант на 2027 год |
|---|---|---|
| Ставка для резидента | 13% и 15% по соответствующей базе | Переход к пятиступенчатой шкале; важен порядок учёта доходов |
| Необлагаемая сумма | Ориентир по ключевой ставке за год получения процентов | Использование показателя предшествующего года |
| Кто рассчитывает налог | ФНС по сведениям о выплаченных процентах | Расчёт и удержание банками; итоговая корректировка ФНС |
| Статус изменений | Применяются действующие нормы | Проектные положения; требуется окончательная редакция закона |
Налоговые поправки к 2027 году предполагают изменение шкалы для процентных доходов, использование предыдущего года при определении лимита и участие банков как налоговых агентов. По состоянию на 24 октября 2026 года эти параметры важно рассматривать в контексте законопроекта, а не подменять ими текущий расчёт. Само обсуждение ставки до 22% не означает, что каждый вкладчик заплатит 22% со всех начисленных процентов.
Год получения процентов и год уплаты налога могут различаться. Уведомление, которое человек получает в 2027 году, может относиться к доходам 2026 года. Предлагаемое удержание при новых выплатах затрагивает иной поток дохода. Поэтому при изменении администрирования нужно отдельно составить календарь старых обязательств и новых удержаний. Рост бюджетных поступлений в переходном году способен отражать не только повышение ставок, но и более раннюю уплату.
Как меняется результат вклада на 40 млн рублей
Возьмём условный вклад 40 млн ₽ под 13% годовых на полный год без капитализации. Все 5,2 млн ₽ процентов получены в одном календарном году. Для сопоставимости примем необлагаемую сумму 160 тыс. ₽: это допущение модели, а не обещание окончательного лимита на 2027 год. Тогда база по процентам равна 5,04 млн ₽. Фактическую необлагаемую сумму определяют по действующей формуле и применимым годовым данным.
Если к этой базе применить действующую для резидента шкалу 13/15%, налог составит 312 тыс. ₽ с первых 2,4 млн ₽ и 396 тыс. ₽ с превышения. Всего — 708 тыс. ₽. После налога остаётся 4,492 млн ₽ процентов, то есть 11,23% от первоначальных 40 млн ₽. Расчёт предполагает отсутствие иных доходов, влияющих на соответствующую совокупность баз; расходы и специальные льготы не учитываются.
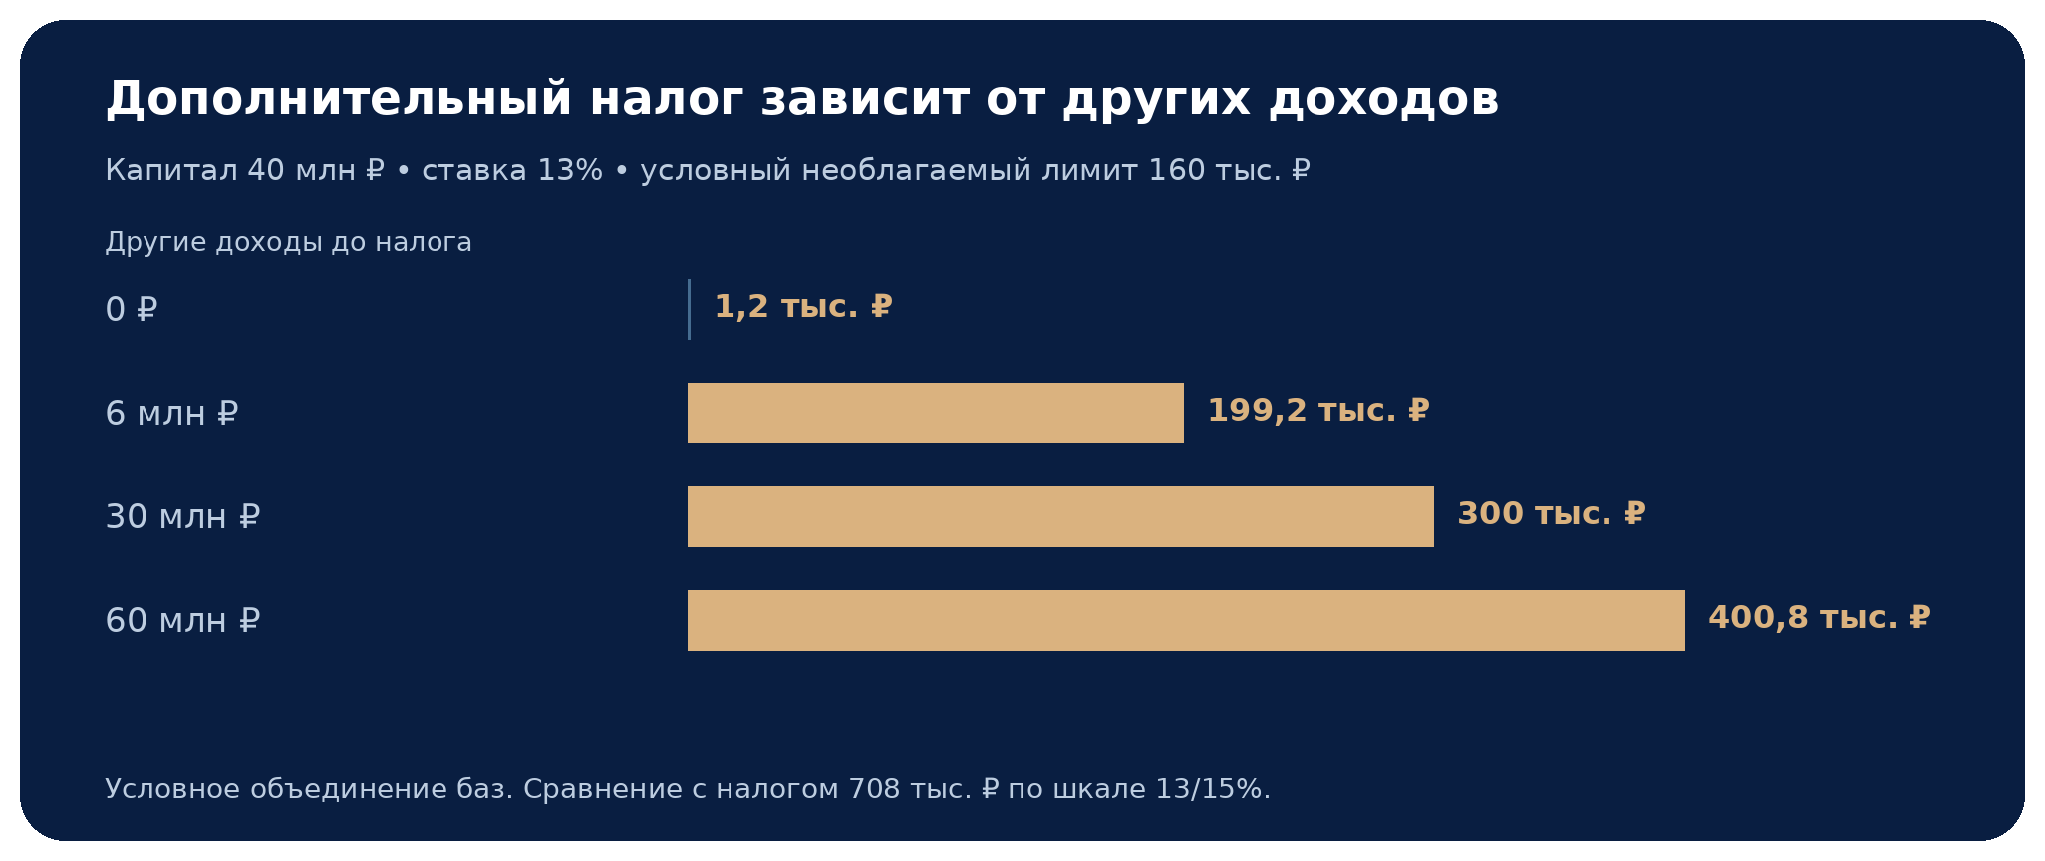
Для отдельного сценария допустим, что облагаемые проценты при окончательном расчёте добавляются к другим доходам по общей шкале 13–22%. Другие доходы ниже указаны до налога, вычетов нет. Дополнительный налог на проценты определён как разница между налогом с общей базы вместе с ними и налогом с базы без них. Такой расчёт показывает чувствительность результата к правилам объединения доходов; он не заменяет окончательный расчёт по принятому закону.
| Другие доходы до налога | НДФЛ с процентов по модели | Проценты после НДФЛ | Чистая доходность |
|---|---|---|---|
| 0 ₽ | 709 200 ₽ | 4 490 800 ₽ | 11,227% |
| 6 млн ₽ | 907 200 ₽ | 4 292 800 ₽ | 10,732% |
| 30 млн ₽ | 1 008 000 ₽ | 4 192 000 ₽ | 10,480% |
| 60 млн ₽ | 1 108 800 ₽ | 4 091 200 ₽ | 10,228% |
При отсутствии других доходов разница с налогом по шкале 13/15% составляет всего 1 200 ₽: в модели повышенная ставка затронула лишь небольшое превышение порога 5 млн ₽. При других доходах 60 млн ₽ весь добавляемый процентный доход оказывается в верхней ступени, и дополнительный налог достигает 400 800 ₽. Чистая доходность уменьшается примерно на один процентный пункт, а не на девять процентных пунктов стоимости капитала.
Эти результаты не следует переносить на любого клиента с похожим размером вклада. Важны резидентство, состав налоговых баз, момент получения процентов, уже удержанные суммы и окончательные переходные правила. При работе с несколькими налоговыми агентами удержание в течение года и итоговая годовая обязанность могут различаться. Сравнивать продукты лучше по окончательному доходу после налога, а не по первому поступлению на счёт.
Почему короткий вклад не всегда экономит налог
Короткий срок размещения сам по себе не меняет ставку НДФЛ. Значение имеет, в каком году фактически получены проценты и какие нормы относятся к этому доходу. Ежемесячная выплата, капитализация и выплата в конце срока дают разный календарь денежных потоков. Поэтому решение принимают по условиям конкретного договора и банковским сведениям о выплатах, а не по одному названию «короткий вклад».
У вкладов, первоначальный срок которых превышает 15 месяцев и по которым проценты выплачивают в конце срока, действуют специальные правила учёта неиспользованной необлагаемой суммы. Это не отдельная безусловная льгота на каждый депозит и не возможность произвольно переносить лимит между годами. Необходимо проверить распределение начислений, другие процентные доходы и выполнение условий статьи 214.2 НК РФ.
Попытка ускорить выплату ради другой налоговой ставки может привести к потере процентов. Предположим, по вкладу 40 млн ₽ ставка 13%, а при досрочном выходе по условиям договора она снижается до 0,01%. За 180 дней при расчётном годе 365 дней проценты составили бы около 2,564 млн ₽ по исходной ставке и около 1 973 ₽ после пересчёта. Потеря до налога — примерно 2,562 млн ₽. Она существенно больше разницы НДФЛ 400 800 ₽ в рассмотренном сценарии.
Этот пример не описывает все банковские продукты: бывают иные условия досрочного возврата, частичного снятия и сохранения части дохода. Он показывает порядок проверки. Сначала определяют стоимость изменения договора, затем возможную налоговую разницу, и только после этого сравнивают итог. Экономия на одном платеже теряет смысл, если ради неё отказаться от большего дохода.
Как сопоставлять вклад и альтернативные инструменты
Уход из вклада в фонд или облигацию не отменяет налоги автоматически. У каждого инструмента свои правила определения дохода, расходов, льгот и даты удержания. Кроме того, меняются риски. Вклад оценивают по обязательствам банка и условиям возврата, облигацию — по цене продажи, выплатам и риску эмитента, фонд — по составу активов, расходам и условиям обращения паёв.
| Инструмент | Что учитывать в доходности | Что меняется для владельца |
|---|---|---|
| Банковский вклад | Проценты, налог, условия капитализации и досрочного возврата | Обязательство банка; страховое покрытие имеет пределы |
| Фонд денежного рынка | Изменение стоимости пая, расходы фонда и налог при применимых операциях | Доход не фиксирован; страхование вкладов на пай не распространяется |
| Облигации | Купоны, цена покупки и продажи, налоги и комиссии | Возможна просадка при продаже; важны дюрация и качество эмитента |
| Фонд недвижимости | Денежные выплаты, стоимость пая, расходы и налоговые условия | Иной горизонт и ликвидность; продажа может потребовать времени |
Фонд денежного рынка обычно ориентируется на короткие рыночные ставки, но не обещает неизменный процент и не является вкладом. У длинной облигации снижение рыночной доходности может поддержать цену, а рост — привести к убытку при продаже. Повышенный купон корпоративной бумаги дополнительно компенсирует кредитный риск. Сравнение только двух ставок скрывает эти различия.
ИИС и программа долгосрочных сбережений требуют отдельной оценки. Налоговые преимущества связаны с условиями конкретного режима, сроком и правом на льготу; они не превращают любое вложение в безналоговый аналог депозита. Деньги для близкой покупки нельзя считать долгосрочными только ради потенциального вычета. Важны последствия досрочного выхода и возможность выполнить обязательства без продажи рискованных активов.
Как распределить сроки для капитала 40 млн рублей
Разные даты окончания вкладов позволяют возвращать деньги частями и снижать зависимость от одного дня переоформления. В учебном примере 10 млн ₽ размещены на два месяца, 15 млн ₽ — на шесть месяцев, ещё 15 млн ₽ — на год. Это пример календаря возврата 40 млн ₽, а не рекомендуемые пропорции. Реальные суммы определяют по предстоящим платежам и резерву доступных денег.
| Срок | Условная сумма | Задача | Основное ограничение |
|---|---|---|---|
| 2 месяца | 10 млн ₽ | Ближайшая ликвидность и быстрое переоформление | Новая ставка через два месяца может оказаться ниже |
| 6 месяцев | 15 млн ₽ | Промежуточная фиксация и плановые расходы | Нужно сопоставить погашение с датой платежа |
| 12 месяцев | 15 млн ₽ | Фиксация условий для денег без близких обязательств | Досрочный выход может уменьшить проценты |
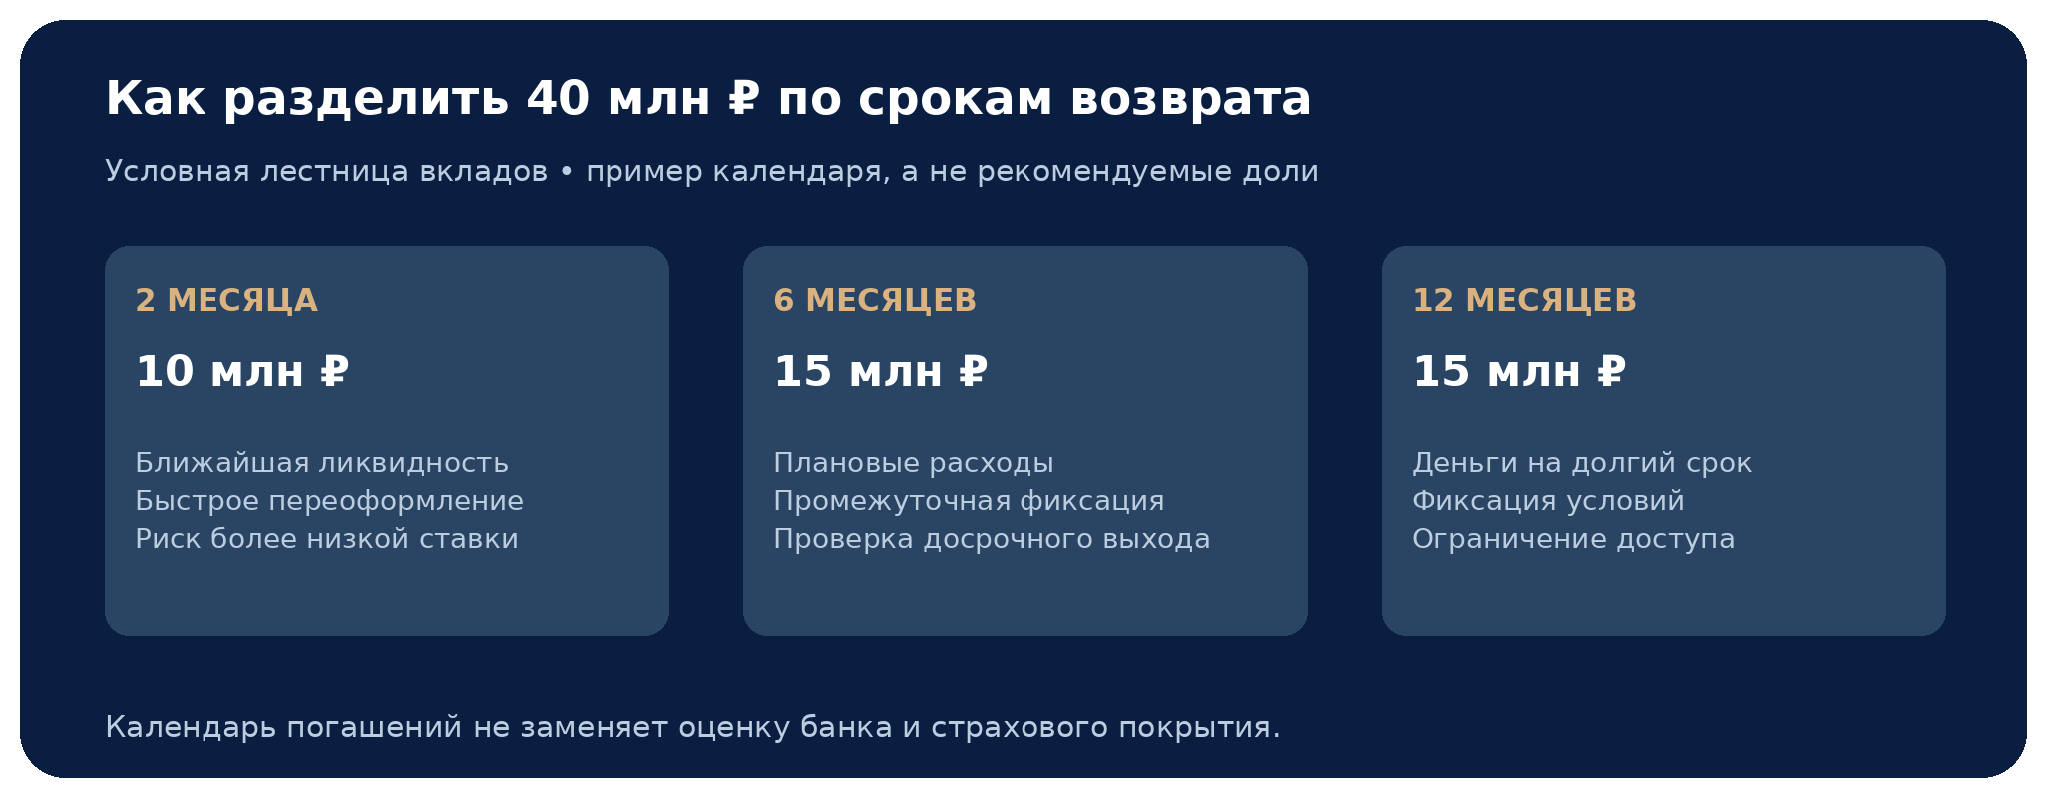
При снижении ставок короткая часть быстрее переоформляется под меньший процент, зато даёт доступ к деньгам. Длинная часть сохраняет согласованные условия, но ограничивает гибкость. Если ставки растут, преимущества меняются местами. Лестница не устраняет эту развилку: она распределяет её между несколькими датами и помогает связать инструменты с календарём расходов.
Для крупного капитала отдельно проверяют концентрацию в банке. Обычный страховой предел составляет 1,4 млн ₽ на одного вкладчика в одном банке в совокупности с учитываемыми процентами; специальные случаи рассматривают отдельно. Несколько вкладов в одном банке не создают несколько стандартных страховых лимитов. При этом распределение между банками может менять кредитный риск, но не умножает общий необлагаемый лимит процентов для одного налогоплательщика.
Что проверить перед решением на 2027 год
Начните с суммы, которая должна быть доступна к определённой дате. Затем сравните банковские условия на одном горизонте: выплату процентов, капитализацию, ограничения снятия и возврат при расторжении. После этого посчитайте чистый доход по действующим нормам и отдельный результат при обсуждаемом налоговом сценарии. Будущие ставки и проектные правила лучше держать в разных строках расчёта, чтобы не принять условный результат за обещанный.
Дополнительно составьте календарь налоговых платежей и возможных удержаний. Для денег, предназначенных на конкретную покупку, учитывайте доступную сумму после налога. Для долгосрочного капитала сопоставляйте вклад с альтернативами после комиссий, налогов и возможной переоценки. Номинальный доход также не равен росту покупательной способности: на неё влияет фактическая инфляция за период.
Налоговые изменения способны скорректировать выбор сроков и продуктов, но решение о замене вклада должно выдерживать проверку полной экономикой сделки. Разумная цель владельца капитала — сохранить доступность нужной суммы и приемлемый риск при нескольких исходах. Для этого полезнее знать чистый доход, цену досрочного выхода и даты обязательств, чем заранее следовать прогнозу массового перетока сбережений.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, налоговой или юридической рекомендацией. Любые расчёты и примеры условны и не гарантируют будущего результата. Инвестиции связаны с риском, а рыночные условия и законодательство могут изменяться. При принятии решений следует учитывать личные цели, финансовое положение и допустимый уровень риска.
 Получить