Вклады, акции и квартира: как налоговые изменения могут затронуть капитал семьи

Правительственный проект предлагает включить проценты по вкладам, доходы от ценных бумаг, дивиденды и продажу имущества в общую прогрессивную шкалу НДФЛ 13–22%. Пока это предложение, а не новый налог, который уже удерживают со всех операций. Важнее всего сначала определить, что именно является облагаемым доходом: 40-миллионный вклад, такой же портфель акций и квартира за 40 млн рублей дают совершенно разные налоговые расчёты.
Для семьи, у которой есть зарплата и доходы от нескольких активов, объединение баз могло бы повысить предельную ставку на часть дохода. Налог по действующим правилам следует считать отдельно от сценария возможной реформы. Правительство внесло поправки в Госдуму в составе бюджетного пакета; окончательная редакция может измениться при рассмотрении. Законопроект № 617-9
Что именно предлагают объединить
Основная пятиступенчатая шкала действует для зарплаты и ряда других доходов: 13% на первые 2,4 млн рублей годовой базы, 15% на следующую часть до 5 млн, 18% на часть от 5 до 20 млн, 20% от 20 до 50 млн и 22% сверх 50 млн. Многие инвестиционные и имущественные доходы пока относятся к отдельной совокупности баз со ставками 13% на первые 2,4 млн рублей и 15% с превышения. Налог начисляется на части базы в соответствующих интервалах; достижение порога не перекрашивает весь доход в ставку 22%.
Предложение охватывает дивиденды и другое долевое участие, проценты по вкладам, операции с бумагами и цифровыми правами, продажу имущества и долей, а также некоторые выплаты по страхованию и дарению. При этом необходимость платить НДФЛ по конкретной сделке зависит от освобождения, расходов и специальных условий. Арендный доход, например, уже сейчас относится к пятиступенчатой шкале, тогда как продажа квартиры облагается по отдельной шкале 13–15%, если вообще возникла налогооблагаемая база. Действующие группы налоговых баз
| Актив или операция | Что сейчас может составить базу | Что проверить прежде ставки |
|---|---|---|
| Банковский вклад | Годовые проценты сверх необлагаемой величины. | Все вклады в российских банках, срок и способ выплаты процентов. |
| Акции и облигации | Облагаемый результат операций, купоны и дивиденды по их правилам. | Расходы на покупку, убытки, льготы и вид каждого поступления. |
| Продажа квартиры | Доход после применимых расходов или вычета. | Минимальный срок владения и документы о покупке. |
| Паи фонда | Доход пайщика при реализации или выплате, с учётом правил фонда. | Предложенные 15% на уровне отдельных фондов и зачёт при налогообложении пайщика. |
Таблица не складывает все перечисленные суммы в одну базу по действующему закону. Она помогает отделить стоимость актива от дохода и найти места, где возможны освобождения. Порядок объединения доходов, удержания налоговыми агентами и применения вычетов после реформы следует проверять по принятой редакции, а не переносить на неё автоматически сегодняшние процедуры.
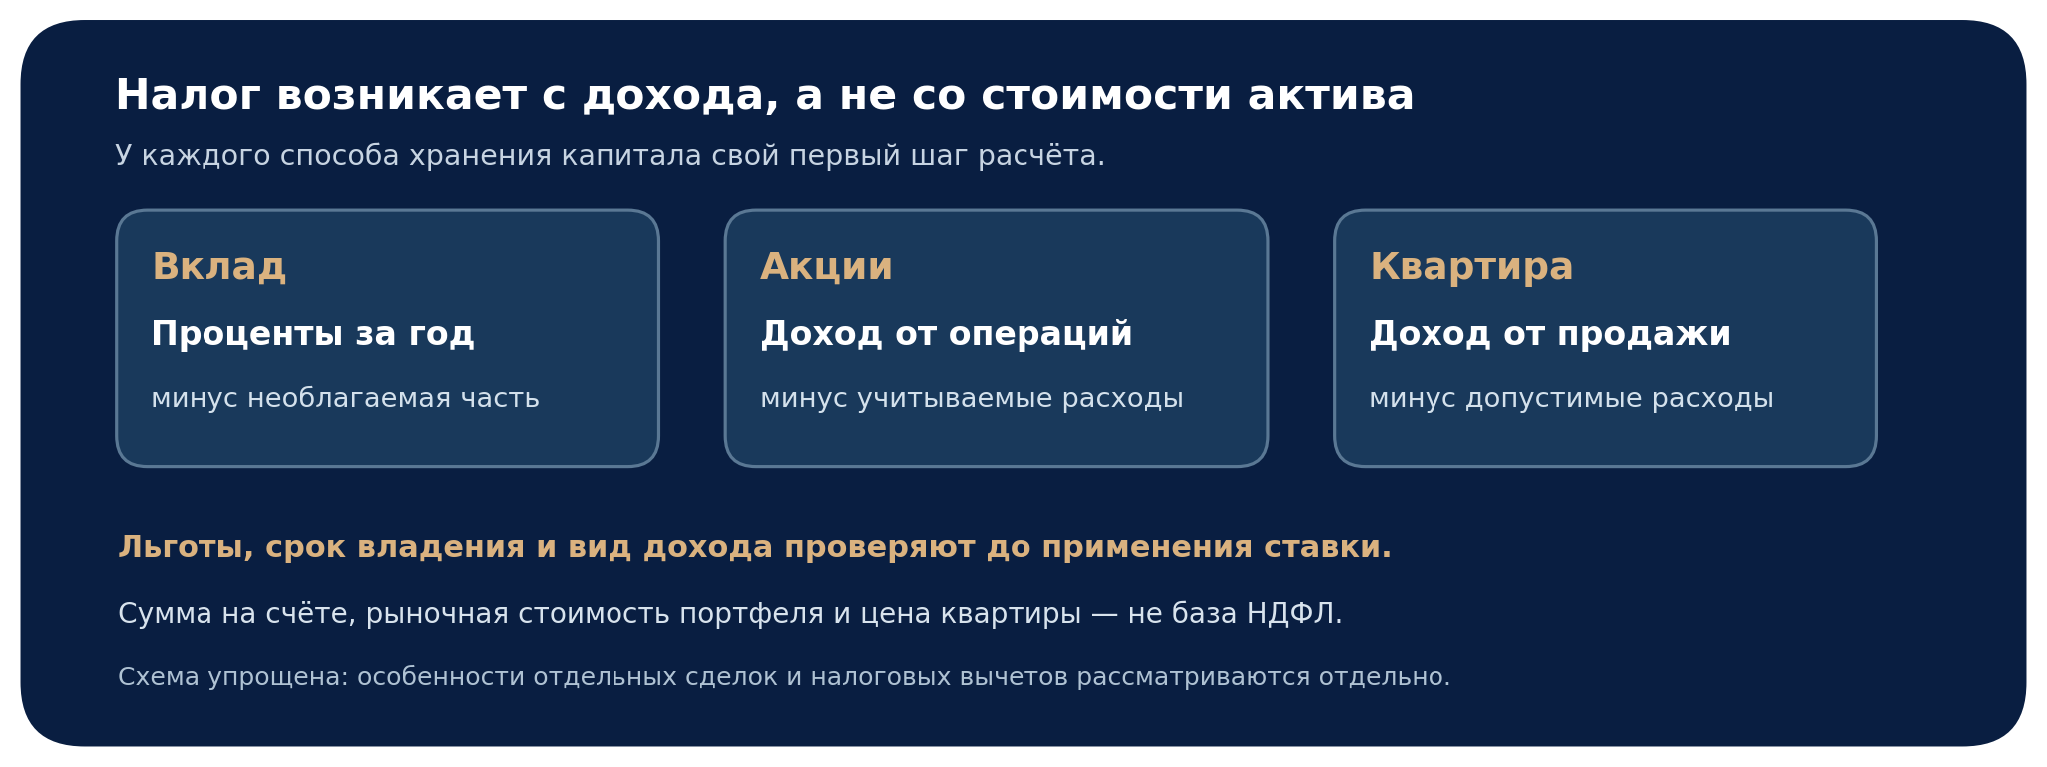
Вклад: капитал остаётся капиталом, налог считают с процентов
По действующим правилам ФНС суммирует полученные за год проценты по соответствующим счетам и вкладам в российских банках. Из них вычитают необлагаемую величину: 1 млн рублей, умноженный на максимальную ключевую ставку Банка России из действовавших на первые числа месяцев того же года. Эта формула не означает, что вклад до 1 млн рублей всегда не облагается, а вклад свыше 1 млн автоматически облагается. Для некоторых долгосрочных вкладов с выплатой процентов в конце срока действует особый перенос неиспользованной величины.
Допустим, семья разместила 37 млн рублей и получила за год условные 9%, то есть 3,33 млн рублей процентов. Если максимальная ставка для расчётной формулы гипотетически составит 16%, необлагаемая величина равна 160 тыс. рублей, а база — 3,17 млн. При нынешней шкале 13–15% и отсутствии другой базы из этой группы расчётный НДФЛ по процентам равен 427,5 тыс. рублей. Ни 37 млн основного вклада, ни вся сумма 3,33 млн процентов напрямую не подставляются в налоговую шкалу. Фактическая ставка для лимита определяется показателями соответствующего года. Порядок расчёта процентов
В нынешнем порядке банки передают сведения, а налог по процентам рассчитывает ФНС и включает его в уведомление после окончания года. При планировании денежных потоков это отдельный будущий платёж. Предложение об объединении баз не меняет уже полученные проценты задним числом. Если порядок удержания будет изменён законом, семья увидит иную последовательность получения чистого дохода, поэтому решение о сроках и условиях вклада нельзя основывать на неподтверждённом механизме.
Акции и облигации: важна прибыль, а не размер счёта
Стоимость брокерского портфеля сама по себе не создаёт НДФЛ. При продаже бумаг считают финансовый результат с учётом подтверждённых расходов на приобретение и применимых затрат; купоны и дивиденды учитывают по собственным правилам. Поэтому инвестор с портфелем 42 млн рублей и нулевой реализованной прибылью не получает налог только из-за его размера. И наоборот, при портфеле 34 млн рублей продажа с облагаемой прибылью 4,6 млн уже создаст заметную базу.
Если в отдельной модели 4,6 млн рублей — единственная база из этой группы, нынешний НДФЛ по ней составляет 642 тыс. рублей: 2,4 млн × 13% и 2,2 млн × 15%. С добавлением зарплаты 8 млн рублей по основным ставкам общая сумма налога по двум раздельным группам в упрощённом расчёте составит 1,884 млн. При полном объединении годовых баз 12,6 млн рублей модель даёт 2,07 млн, то есть на 186 тыс. больше. Это иллюстрация устройства шкалы при предположении, что именно этот доход попадёт в общую базу без дополнительных исключений.
Долгий срок владения определёнными обращающимися бумагами и условия индивидуального инвестиционного счёта могут дать право на инвестиционные вычеты. Их нельзя приписывать любому купону или дивиденду. Сначала проверяют подходящий инструмент, дату покупки, срок и документы брокера, затем уже оценивают налог при продаже. Переход к более высокой предельной ставке сам по себе не отменяет действующие льготы и не гарантирует вычет с любой суммы вложений. Инвестиционные вычеты
Квартира: цена продажи и облагаемый доход различаются
Для жилья решающим часто оказывается минимальный срок владения: в зависимости от основания приобретения и иных условий он обычно составляет три либо пять лет. Если освобождение применимо, продажа не создаёт НДФЛ, каким бы крупным ни был платёж покупателя. При продаже до истечения срока доход можно уменьшить на документально подтверждённые расходы на приобретение либо использовать применимый имущественный вычет. Дополнительно нужно учитывать специальные правила определения дохода по кадастровой стоимости.
Семья продаёт квартиру за 44 млн рублей, купленную за 37 млн, до истечения применимого минимального срока. Предположим, расходы подтверждены, цена сделки достаточна с учётом кадастровых правил, других корректировок нет. Тогда условная база — 7 млн, а нынешний НДФЛ по отдельной шкале равен 1,002 млн рублей. Если квартира соответствовала бы освобождению по сроку владения, эта модель налога не возникла бы. Ошибка в оценке срока или отсутствие документов на покупку может повлиять сильнее, чем переход между ступенями ставки. Правила для продажи недвижимости
Доход от сдачи квартиры в аренду следует считать отдельно от дохода от её продажи: первый уже относится к основной прогрессивной шкале для резидента, второй пока имеет собственную шкалу 13–15%. Не стоит смешивать аренду, выручку от продажи и рост рыночной оценки объекта. При смене жилья семье также нужен резерв на расчёты по сделке, даже если налог по продаже окончательно определяется после окончания года.
Почему одна и та же зарплата меняет эффект реформы
Проверим три независимых сценария для налогового резидента с зарплатой 8 млн рублей в год. Налог на неё по действующей основной шкале — 1,242 млн рублей. В каждой строке ниже добавлен только один вид пассивного дохода; нет других специальных баз, вычетов и льгот. Колонка «возможное объединение» предполагает, что соответствующая налогооблагаемая сумма полностью прибавится к зарплате. Такое допущение позволяет увидеть чувствительность, но не подменяет текст будущего закона.
| Отдельный сценарий | Облагаемая сумма | НДФЛ сейчас вместе с зарплатой | При полном объединении | Разница |
|---|---|---|---|---|
| Проценты: вклад 37 млн ₽ под условные 9% | 3,17 млн ₽ | 1,6695 млн ₽ | 1,8126 млн ₽ | 143,1 тыс. ₽ |
| Бумаги: реализованная прибыль | 4,6 млн ₽ | 1,884 млн ₽ | 2,070 млн ₽ | 186 тыс. ₽ |
| Квартира: продажа за 44 млн ₽ | 7 млн ₽ | 2,244 млн ₽ | 2,502 млн ₽ | 258 тыс. ₽ |

Дополнительная сумма зависит от соотношения зарплаты, налогооблагаемого дохода и порогов прогрессивной шкалы. Вклад с большой основной суммой может дать меньшую прибавку, чем разовая продажа квартиры с облагаемой прибылью. Если есть ещё дивиденды, купоны, убытки, вычеты или доход супруга, расчёт потребуется сделать заново по каждому налогоплательщику и каждой применимой базе.
Что означает предложение о налоге для отдельных ПИФов
Отдельная инициатива касается некоторых типов паевых фондов: предлагается облагать их пассивные доходы налогом на прибыль по ставке 15% и учитывать уплаченный фондом налог при налогообложении пайщиков. Это налог на другом уровне, чем НДФЛ физического лица. Поэтому неверно просто прибавлять 15% к будущей личной ставке 22% и объявлять суммарные 37%. Значение имеют перечень фондов, состав доходов, момент расчёта и порядок зачёта, которые определит итоговый закон. Направления налоговой политики
Пай фонда не превращается в гарантированный способ избежать повышения НДФЛ. Стоимость пая зависит от активов и расходов фонда; дополнительный налог на уровне фонда может изменить экономику стратегии, даже если у пайщика предусмотрен зачёт. Сравнивать вклад, прямое владение бумагами, пай и недвижимость имеет смысл по денежному результату после всех налогов, расходов и ограничений на продажу, а не только по одной объявленной ставке.
Практическая проверка перед крупной сделкой
| Ситуация | Документы и расчёт | Вывод для решения |
|---|---|---|
| Продлевают крупный вклад | Сверить проценты по всем банкам, дату выплаты и формулу годового лимита. | Запланировать налог отдельным платежом; не принимать 1 млн ₽ за порог размера вклада. |
| Продают бумаги | Собрать брокерские отчёты, расходы, убытки и основания вычетов. | Считать чистую прибыль и проверять срок, не ориентироваться на стоимость портфеля. |
| Продают квартиру | Проверить право и дату приобретения, цену, расходы и кадастровый минимум. | Сначала установить освобождение и базу, затем оценить ставку. |
| Покупают паи фонда | Изучить активы, комиссии, ограничения и возможное налогообложение фонда. | Не обещать себе экономию до ясности с зачётом налога и текстом закона. |
Ускорять продажу недвижимости, досрочно закрывать вклад или перестраивать портфель лишь из-за обсуждаемого проекта рискованно: условия и даты получения дохода могут оказаться важнее предполагаемой ставки. Для каждого решения полезно отдельно выписать действующий налог, гипотетический расчёт после реформы и собственные расходы на изменение стратегии. Даже при большом капитале разница между этими сценариями не всегда оправдывает потерю доходности или ликвидности.
Главное различие для планирования — стоимость имущества и размер облагаемого дохода. Предлагаемая общая шкала потенциально повышает нагрузку при сочетании высокой зарплаты с крупными процентами, прибылью по бумагам или коротким сроком владения квартирой. Но налоговый результат определяется по каждому человеку и виду поступления, а действующие освобождения и подтверждённые расходы проверяют до выбора ставки.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, юридической или налоговой рекомендацией. Все суммы вкладов, сделок, доходов, ставок и ключевой ставки в примерах условны. Описанное объединение налоговых баз и налогообложение отдельных фондов остаются предложениями; итоговые правила могут отличаться. Расчёты не учитывают все исключения, вычеты, расходы и особенности налогового статуса. Перед сделкой следует проверить действующие нормы и документы по своей ситуации.
 IPG в Telegram


 Получить