Я работаю не с кошельком, а с человеком: почему финансовая стратегия всегда индивидуальна
Универсальных финансовых решений не существует — сколько бы ни говорили об «оптимальном портфеле» или «правильной пропорции активов». Стратегия, которая идеально подходит одному человеку, может разрушить финансовую устойчивость другого. Разница не в грамотности инструмента, а в том, вписан ли он в контекст конкретной жизни.
Почему я работаю не с деньгами, а с жизнью человека
В финансах есть иллюзия, что всё решают цифры. На практике всё решает жизнь: семья, возраст, где человек живёт и где планирует жить, есть ли бизнес, есть ли дети, какие цели через 10, 20, 30 лет.
За годы работы я всё чаще вижу: инвестиции сами по себе почти ничего не значат, если они не встроены в систему жизни человека. Поэтому моя работа — не про «куда вложить». Моя работа — про то, как сделать так, чтобы деньги поддерживали жизнь, а не создавали новые риски.
Иногда это выглядит скучно. Но именно «скучные» решения чаще всего переживают кризисы, рынки и перемены в мире — в отличие от эффектных стратегий, которые хорошо смотрятся в моменте, но не выдерживают проверку временем.
На практике это означает, что один и тот же вопрос — «куда вложить свободные 100 тысяч?» — может иметь совершенно разные правильные ответы для двух разных людей с одинаковой суммой на счету. Для одного эти деньги — резерв на случай непредвиденной ситуации в бизнесе, и трогать их рискованными инструментами нельзя. Для другого — это капитал, освобождённый после продажи актива, и у него есть 20 лет, чтобы дать ему поработать. Цифра одна. Жизнь — разная. И правильный ответ поэтому тоже разный.
Я работаю не с кошельком — я работаю с человеком
Когда люди приходят ко мне, они часто ожидают услышать быстрый ответ: «Куда инвестировать?» Но я работаю не с кошельком — я работаю с человеком. Для меня важны не только активы, но и возраст, жизненный этап, временной горизонт, семейная ситуация, цели и риски.
Финансовые решения нельзя вырывать из контекста жизни. То, что подходит одному в 35 лет, может быть опасным в 55. Разница здесь не в размере капитала, а в задаче, которую капитал должен решать на конкретном жизненном этапе.
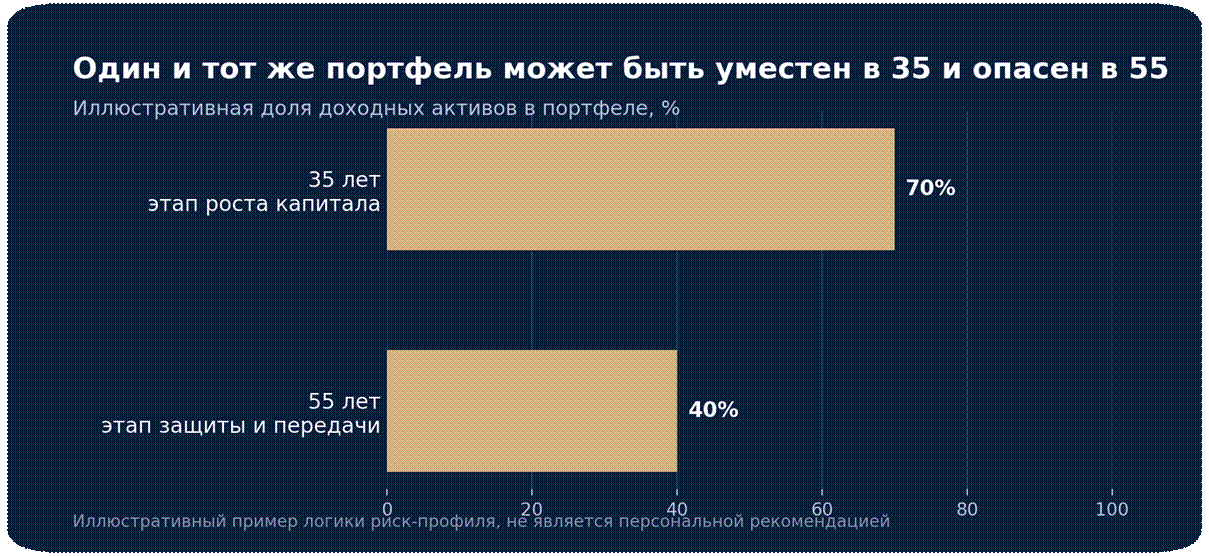
В 35 лет типичная задача — рост капитала, и портфель может позволить себе более высокую долю доходных, волатильных инструментов. В 55 лет на первый план чаще выходит другая задача — защита и передача накопленного, а значит, растёт доля консервативных, устойчивых решений. Один и тот же портфель, механически перенесённый из одного возраста в другой, работает против человека, а не на него.
Я осознанно работаю с ограниченным числом клиентов — в основном 40–60+. Моя задача не разовая сделка, а долгосрочное партнёрство: глубокая, спокойная и стратегическая работа на годы. Инвестиции — это лишь инструмент. Главная стратегия строится вокруг человека и его жизненного пути. Именно поэтому я выбираю качество отношений, а не количество сделок.
Качество отношений на практике — это не про частоту созвонов и не про красивую презентацию раз в квартал. Это про то, что я знаю, почему клиент принял то или иное решение пять лет назад, помню контекст его семьи и бизнеса и вижу, как этот контекст меняется со временем. Такую картину невозможно удержать, работая с сотнями клиентов одновременно — она требует внимания, которое физически ограничено.
Почему одинаковые финансовые решения почти никогда не работают
В инвестициях любят универсальные рецепты. Но в реальности не существует инструмента, который подходит всем. Финансовая стратегия всегда зависит от контекста: где живёт человек, какое у него гражданство, есть ли бизнес, есть ли обязательства, какие планы на десятилетия вперёд.
Финансы без контекста — это просто набор инструментов. Финансы с контекстом — это стратегия. Именно поэтому первый вопрос в работе никогда не «что купить», а «что происходит в жизни человека, для которого мы это делаем».
Два предпринимателя одного возраста, с похожим капиталом, но один — гражданин одной страны и живёт в ней же, а второй — гражданин одной страны, живёт в другой и планирует переезд в третью. Формально у них похожие «профили риска». По факту им подходят принципиально разные структуры: разные юрисдикции для активов, разная логика налогового планирования, разный набор допустимых инструментов. Одинаковый капитал — не значит одинаковая стратегия.
| Фактор | Что он меняет в стратегии |
| Возраст и жизненный этап | Соотношение роста капитала и защиты накопленного |
| Семья и дети | Горизонт планирования, вопросы наследования |
| Наличие бизнеса | Требования к ликвидности и диверсификации |
| Гражданство и место жизни | Юрисдикционные и налоговые ограничения |
| Цели на 10–30 лет | Баланс между доходностью и устойчивостью |
Кто чаще всего приходит ко мне работать
Чаще всего это люди, которые уже создали капитал. Обычно это возраст, когда появляется другой запрос: не «как заработать быстрее», а «как сохранить, защитить и передать дальше».
Это этап системного управления капиталом. И он часто оказывается самым важным. Потому что именно здесь закладывается долгосрочная устойчивость семьи — не в моменте бурного роста, а в том, насколько продуманно выстроена защита на случай, когда что-то пойдёт не по плану.
Запрос клиента меняется вместе с этапом жизни, и хорошая стратегия должна меняться вместе с ним, а не оставаться той же, что работала десятилетие назад.
Момент этого перехода редко наступает резко. Чаще он проявляется постепенно: сначала человек ловит себя на том, что думает не «сколько ещё заработать», а «что будет с семьёй, если завтра меня не станет», потом — на вопросах о том, как передать бизнес детям без потерь. Именно этот сдвиг в вопросах, а не круглая дата в паспорте, и есть настоящий сигнал перехода к системному управлению капиталом.
| Параметр | Более молодой этап | Зрелый этап (40–60+) |
| Главный вопрос | Как заработать быстрее | Как сохранить и передать дальше |
| Фокус стратегии | Рост капитала | Защита и системное управление |
| Горизонт | Более короткий, тактический | Десятилетия, включая наследование |
| Роль консультанта | Разовые советы по инструментам | Долгосрочный партнёр |
Вывод
Одинаковых финансовых решений не существует именно потому, что не существует двух одинаковых жизненных ситуаций. Возраст, семья, бизнес, гражданство и цели на десятилетия вперёд формируют контекст, без которого любой инструмент — просто инструмент, а не стратегия. Поэтому я работаю не с кошельком клиента, а с человеком — осознанно, с ограниченным числом клиентов и с фокусом на долгосрочное партнёрство, а не на разовую сделку.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Приведённые соотношения активов по возрасту — упрощённый иллюстративный пример логики риск-профилирования, а не универсальная формула; конкретная стратегия всегда определяется индивидуально.
 IPG в Telegram




 Получить