Российская экономика и фондовый рынок в 2026–2031 годах
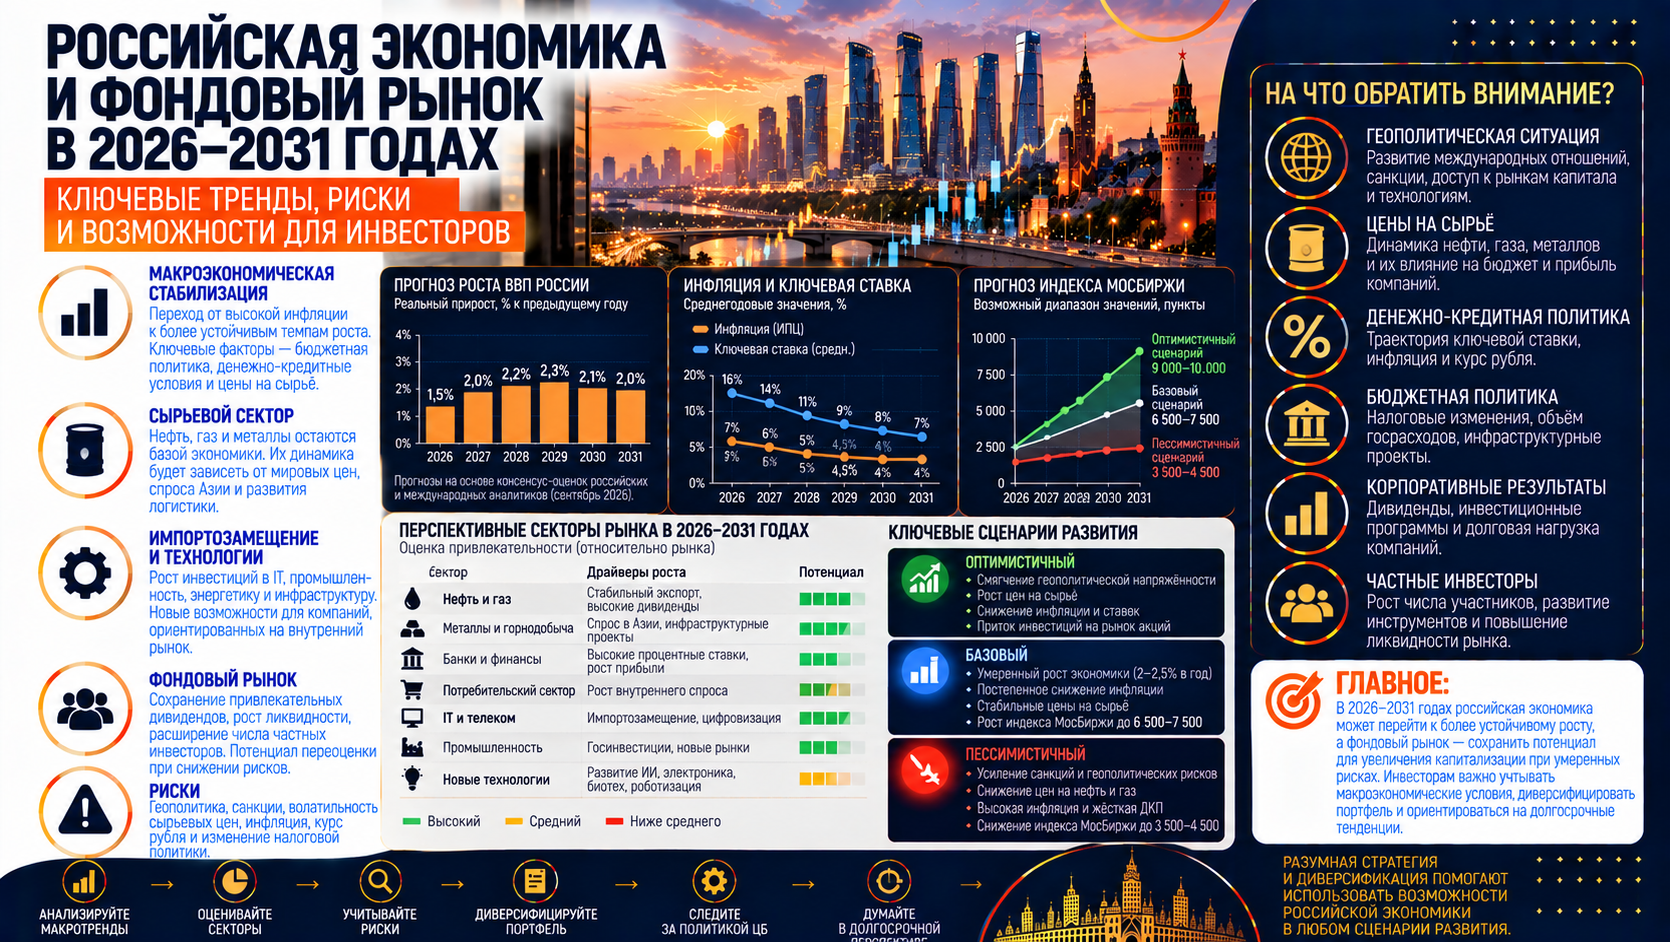
Пятилетний горизонт позволяет увидеть за колебаниями котировок более важный вопрос: смогут ли российские компании производить больше, работать эффективнее и превращать прибыль в доход своих акционеров. У экономики есть пространство для обновления оборудования, развития технологий, инфраструктуры и внутреннего рынка. Однако реализация этого потенциала зависит от стоимости денег, кадров, доступности инвестиций и предсказуемости правил.
Для фондового рынка 2026–2031 годы могут стать периодом постепенного восстановления прибыли и изменения оценок бизнеса. Но рассчитывать на равномерный подъём всех акций было бы ошибкой. Даже при умеренном росте ВВП отдельные компании способны заметно улучшить результаты, а в быстро растущей отрасли акционер может потерять деньги из-за высокой цены покупки, долгов или дополнительного выпуска акций.
С какой экономической базы начинается пятилетие
11 сентября 2026 года Банк России сохранил ключевую ставку на уровне 14% годовых. Это характеризует условия на старте периода, но не определяет стоимость денег на все пять лет. Дальнейшие решения зависят от инфляции и рисков. Для бизнеса важны и банковские надбавки за кредитный риск: снижение ключевой ставки не означает одинакового удешевления займов для всех компаний. Решение Банка России
В базовом прогнозе Банка России рост реального ВВП в 2026 году составляет 0–1%. На следующие три года ориентиры выглядят так: Базовый прогноз Банка России
| Показатель | 2027 год | 2028 год | 2029 год |
|---|---|---|---|
| Рост реального ВВП за год | 1,5–2,5% | 1,5–2,5% | 1,5–2,5% |
| Инфляция к концу года | 4,0% | 4,0% | 4,0% |
| Ключевая ставка в среднем за год | 10,5–12,5% | 8,0–9,0% | 7,5–8,5% |
Это условная прогнозная траектория, а не расписание будущих решений. Средняя ставка за год отличается от ставки на его конец. Приведённый прогноз заканчивается 2029 годом: переносить эти диапазоны на 2030–2031 годы как официальные оценки нельзя. Для оставшейся части пятилетия полезнее рассматривать сочетания условий, при которых прибыль и инвестиции будут расти быстрее или медленнее.
Где находится экономический потенциал России
Первый источник — производительность. Когда расширять штат трудно и дорого, рост выпуска требует более эффективного использования уже занятых людей: автоматизации, лучшего управления запасами, сокращения простоев и обучения. Для акционера ценность создаёт измеримый результат: больший объём продукции при сопоставимых затратах или более высокая прибыль на единицу выручки. Сам факт закупки оборудования такого эффекта не гарантирует.
Второй источник — инвестиции в узкие места экономики. Новые мощности, транспортные маршруты, энергетическая инфраструктура и складские сети могут снижать издержки сразу у нескольких отраслей. Но между вложениями и отдачей проходит время. Пока проект строится, компания расходует деньги и иногда увеличивает долг; положительный эффект для прибыли и дивидендов появляется только после запуска и достаточной загрузки.
Третий источник — развитие отечественных технологий и более глубокая переработка. Потенциальный спрос есть у программного обеспечения, промышленного оборудования, лекарств и услуг для бизнеса. Замещение импорта помогает расширить рынок сбыта, однако само по себе не обеспечивает рентабельность. Значение имеют качество продукта, себестоимость, конкуренция, доступ к компонентам и способность продавать без постоянных субсидий.
Четвёртый источник — повышение эффективности экспорта. Для российских производителей важны доступность расчётов, логистика, глубина переработки и цена после скидок и расходов на доставку. Переориентация поставок может поддерживать загрузку предприятий, но новые маршруты не обязательно сохраняют прежнюю маржу. Выручка в валюте также не делает бизнес независимым от санкций, налогов и мирового спроса.
Что ограничивает рост на длинном горизонте
Кадровые ограничения нельзя быстро устранить одним повышением зарплат. Если оплата труда растёт быстрее выпуска на работника, компания либо теряет маржу, либо пытается переносить издержки в цены. В первом случае страдает прибыль, во втором — покупательная способность клиентов и возможность смягчения денежной политики. Дефицит отдельных специалистов особенно чувствителен для сложных производств и технологического бизнеса.
Бюджетная поддержка создаёт заказы, но её влияние неодинаково для всех отраслей. Более высокий спрос на ограниченные ресурсы способен увеличивать цены и стоимость труда. Крупные заимствования государства могут усиливать конкуренцию за сбережения. При оценке компании поэтому важны устойчивость государственного заказа, сроки оплаты, налоговая нагрузка и способность получать доход на открытом рынке.
Отдельное ограничение — неопределённость условий торговли и движения капитала. Устойчивое улучшение внешней среды могло бы снизить расходы и требуемую инвесторами компенсацию за риск. Однако строить весь пятилетний расчёт на обязательной отмене ограничений опасно. Рабочая инвестиционная идея должна объяснять, как бизнес зарабатывает и финансирует развитие при сохранении сложных условий.
Почему рост ВВП и доходность акций расходятся
ВВП отражает выпуск всей экономики, а портфель состоит из долей в конкретных компаниях. У них могут различаться рынки сбыта, долговая нагрузка, налоги и потребность в капитале. Рост доходов населения помогает внутреннему спросу, но не обязательно компенсирует экспортёру падение мировой цены его товара. Даже компании одной отрасли способны по-разному пройти один экономический цикл.
Для владельца акции особенно важна прибыль на одну бумагу. Если общая прибыль увеличилась на 20%, а число акций из-за дополнительного выпуска выросло на 30%, прибыль на акцию снизилась примерно на 7,7%. Компания стала крупнее, но доля её результата, приходящаяся на прежнюю акцию, сократилась. Поэтому расширение бизнеса следует сопоставлять со способом его финансирования.
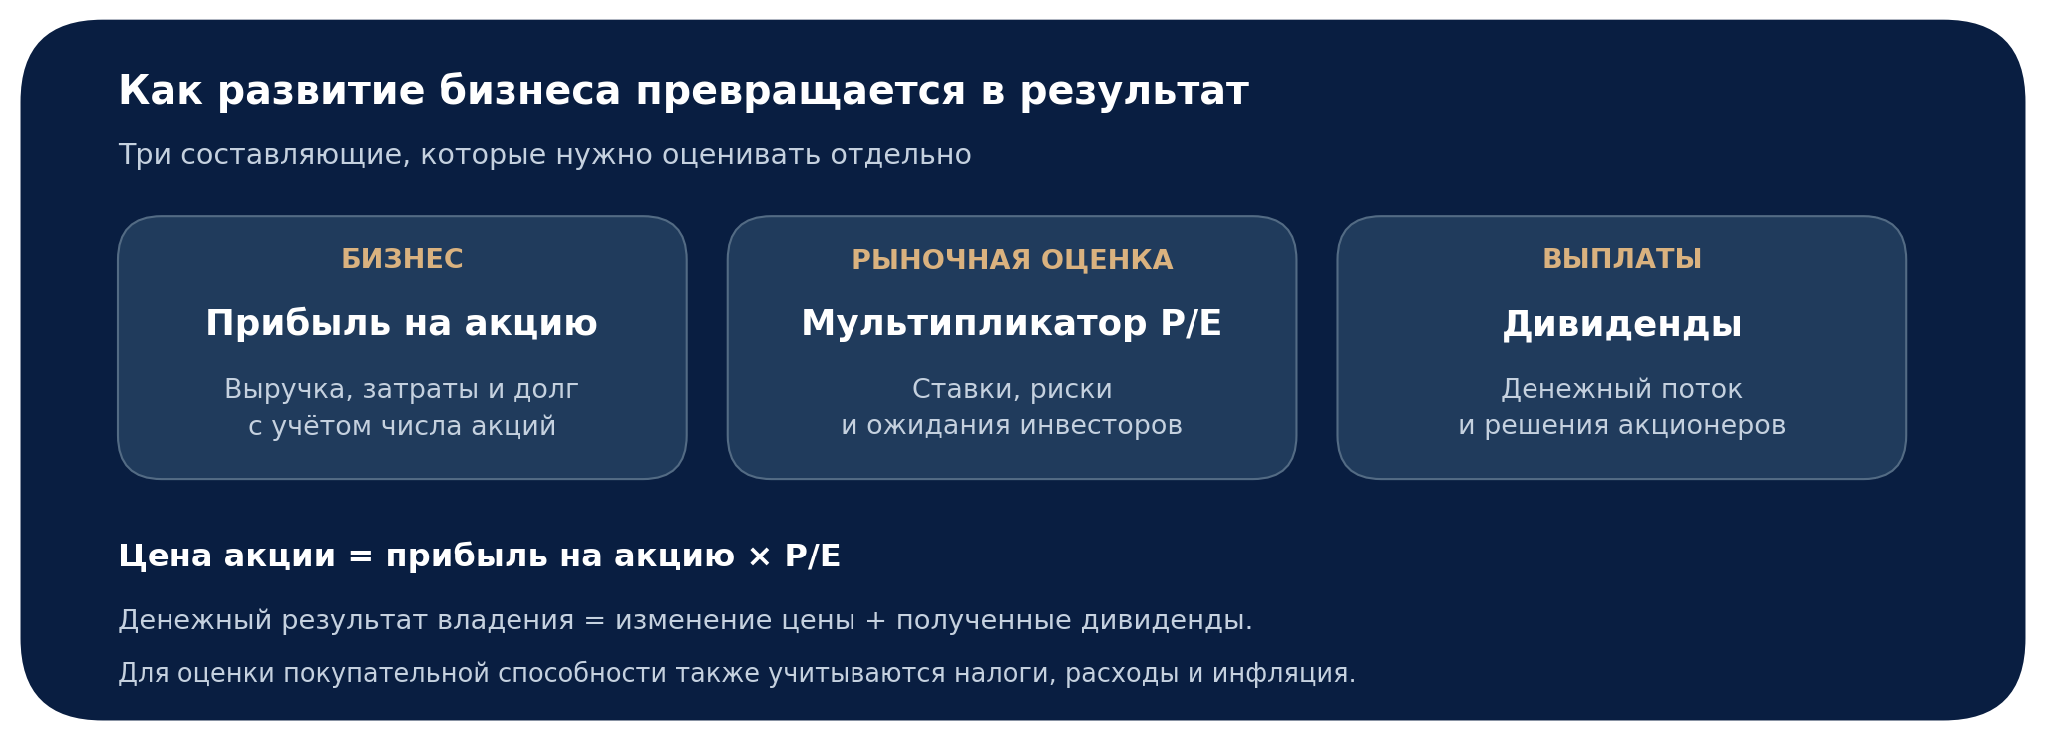
Рост прибыли нужно проверять денежным потоком. Крупные продажи с отсрочкой оплаты, накопление запасов или масштабная стройка способны оставить прибыльную компанию без свободных денег для выплат. Устойчивое создание стоимости требует разумного баланса: часть средств возвращается акционерам, другая вкладывается в проекты, будущая отдача которых оправдывает затраты и риск.
Ставки и оценка бизнеса: откуда может появиться рост котировок
Более низкие ставки могут поддержать акции двумя способами: уменьшить процентные расходы компаний и повысить относительную привлекательность их будущих доходов. Но эффект зависит от структуры долга и причин смягчения политики. Если кредиты дешевеют одновременно с резким падением спроса, операционные потери способны перевесить экономию на процентах. Часть ожидаемого улучшения рынок также может заранее включить в цену.
Мультипликатор P/E показывает отношение цены акции к прибыли на акцию за выбранный период. В условном примере при неизменной положительной прибыли переход от P/E 5 к P/E 6 означает рост цены на 20%. Это эффект изменения оценки, а не дополнительная прибыль бизнеса и не ежегодная доходность. Обратный переход уменьшит цену примерно на 16,7% даже без ухудшения отчётности.
Низкий P/E может указывать на недооценку, но также отражать временно высокую прибыль, риск санкций, слабую защиту акционеров или ожидаемые расходы. При P/E 5 отношение прибыли к цене равно 20%, однако эти 20% не являются обещанным дивидендом или доходностью инвестора. Деньги могут потребоваться для погашения долга, обновления производства и оборотного капитала. Для убыточной компании такой способ сравнения неприменим.
Экономический потенциал распределён неравномерно. Отбор по отрасли помогает понять источник роста, но решение по отдельной компании требует проверки её отчётности, цены и условий владения акциями.
Какие отрасли заслуживают внимания на пять лет
| Сегмент | Что может поддержать бизнес | Главный риск | Что проверять |
|---|---|---|---|
| Банки | Кредитование и комиссионные услуги при оживлении деловой активности | Проблемные кредиты; сжатие процентной маржи | Стоимость риска, капитал, устойчивость прибыли |
| ИТ и цифровые сервисы | Автоматизация и спрос на отечественные решения | Дорогая разработка; конкуренция; завышенная цена акции | Денежный поток, удержание клиентов, прибыль на акцию |
| Потребительский сектор | Рост реальных доходов, эффективность сетей и доставки | Ослабление спроса; рост зарплат и аренды | Сопоставимые продажи, маржа, долговая нагрузка |
| Фармацевтика и оборудование | Освоение новых продуктов и локализация производства | Затраты на разработку; зависимость от закупок и компонентов | Продажи новых продуктов, окупаемость вложений |
| Нефть, металлы и удобрения | Экспорт, переработка и снижение расходов на поставки | Сырьевые цены, санкции, налоги и логистика | Цена реализации, себестоимость, свободный денежный поток |
| Инфраструктура и строительство | Обновление мощностей, транспортных сетей и недвижимости | Большие инвестиции, дорогой долг, тарифные ограничения | Сроки окупаемости, долг, покрытие процентов |
Растущая отрасль не оправдывает любую цену входа. Быстрое увеличение выручки может уже быть заложено в котировки, а зрелый бизнес с умеренным ростом — приносить акционеру более привлекательный результат благодаря дисциплине расходов и выплатам. Сравнение следует вести по будущей прибыли на акцию, качеству денежного потока и запасу прочности, а не по популярности отраслевой истории.
Что означает цель капитализации рынка в 66% ВВП
Указом № 309 от 7 мая 2024 года установлена цель увеличить капитализацию фондового рынка как минимум до 66% ВВП к 2030 году и до 75% к 2036 году. Это ориентир развития рынка капитала. Он не задаёт целевой уровень биржевого индекса и не гарантирует определённую доходность уже обращающихся акций. Национальные цели развития
Капитализация может увеличиваться благодаря выходу новых компаний на биржу, дополнительным выпускам и росту стоимости действующих эмитентов. Одновременно меняется номинальный ВВП, с которым её сравнивают. Поэтому из такого целевого отношения нельзя вывести, во сколько раз подорожает имеющийся портфель. Для его владельца существенны условия новых размещений, доля в прибыли и соблюдение прав миноритарных акционеров.
Долгосрочные сбережения способны расширить базу инвесторов, если участникам понятны риски и правила. Но снижение ставок по вкладам не означает автоматического перехода всех этих денег в акции: часть останется в банках или облигациях. Устойчивый спрос на долевой капитал требует прозрачной отчётности, приемлемой ликвидности и доверия к тому, как компании распоряжаются средствами.
На горизонте до 2031 года полезно держать в поле зрения три сочетания условий. Ниже приведены аналитические сценарии для оценки компаний, без присвоения вероятностей и без целевых значений биржевого индекса. Они не воспроизводят официальный прогноз на весь пятилетний период.
Три сценария для российского фондового рынка
| Сценарий | Условия в экономике | Возможное поведение акций |
|---|---|---|
| Постепенное восстановление | Инфляция замедляется, финансирование постепенно дешевеет, инвестиции повышают эффективность | Результат опирается на прибыль и дивиденды; переоценка возможна, но различается по компаниям |
| Ускорение развития | Производительность и отдача от вложений растут быстрее; внешние издержки снижаются; правила становятся предсказуемее | Улучшение прибыли может сочетаться с повышением оценки бизнеса; дорогие покупки всё равно ограничивают доходность |
| Затяжные ограничения | Инфляция и стоимость денег остаются высокими; экспортные условия ухудшаются; инвестиции не дают ожидаемой отдачи | Слабый денежный поток и снижение выплат усиливают давление на цены; низкие оценки могут сохраняться годами |
Рабочее ожидание для пятилетнего горизонта — неоднородное движение рынка с сильной зависимостью от результатов отдельных компаний. Основания для роста есть там, где инвестиции повышают производительность, долг остаётся управляемым, а прибыль доступна акционеру. Устойчивый подъём широкого рынка потребует более общего улучшения: от замедления инфляции до снижения рисков ведения бизнеса. Одного снижения ставки для этого недостаточно.
Как отделить рост цены, дивиденды и реальный доход
Полный результат владения акциями включает изменение их стоимости и полученные выплаты. Если дивиденды реинвестируются, они участвуют в дальнейшем накоплении капитала; если расходуются, увеличивать на них стоимость оставшегося портфеля нельзя. При сравнении с вкладом или облигациями нужны одинаковые сроки, единый порядок учёта выплат, налогов и комиссий.
Инфляция показывает, насколько изменится покупательная способность результата. В условной модели 1 млн рублей при полной доходности 10% ежегодно за пять лет превращается примерно в 1,61 млн. Все дивиденды здесь уже включены в доходность и реинвестируются. После поправки на ежегодную инфляцию 7% полученная сумма эквивалентна примерно 1,15 млн рублей начала периода: реальный прирост составляет около 14,8% за пять лет.
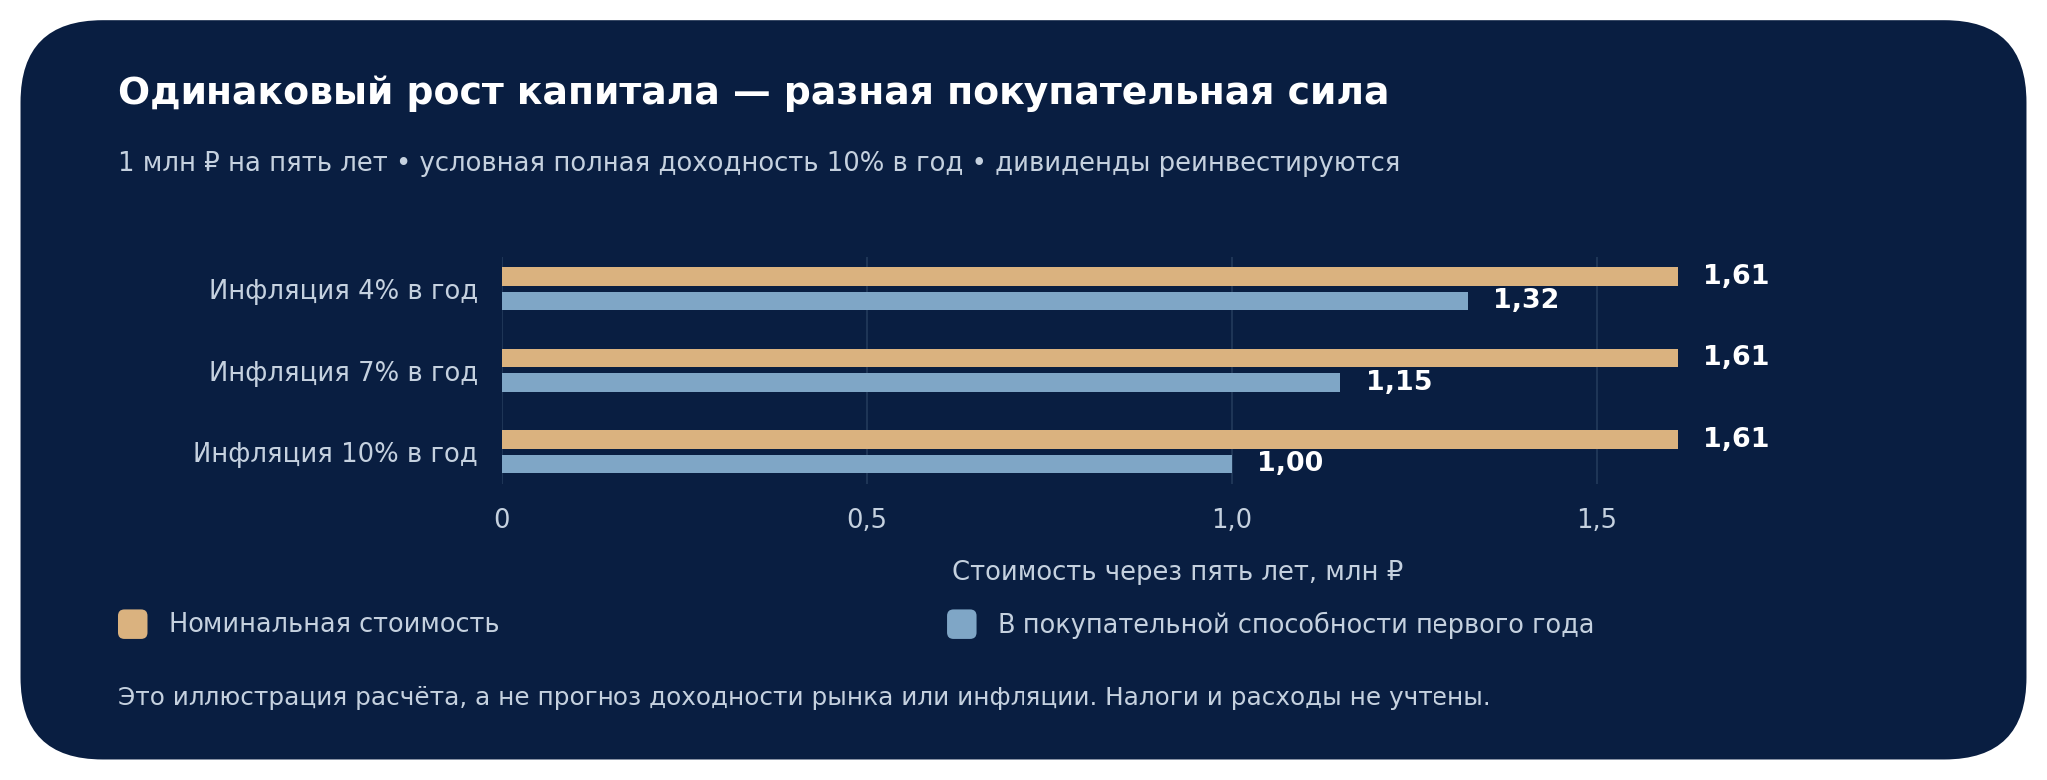
Расчёт покупательной способности выполняется делением итогового капитала на накопленный рост цен. Просто вычесть суммарную инфляцию из суммарной доходности некорректно. В примере при инфляции 10% в год номинальный прирост полностью поглощается ростом цен ещё до налогов и расходов. Акции могут помогать сохранять покупательную способность, если бизнес способен повышать прибыль, но автоматической защиты от инфляции не обеспечивают.
Как проверять пятилетнюю инвестиционную идею
Начать стоит с трёх вопросов: за счёт чего вырастет прибыль на акцию, сколько денег потребуется для этого роста и какую цену инвестор платит сегодня. Затем нужно проверить устойчивость долга при более высокой ставке, последствия слабого спроса и возможное сокращение дивидендов. Хорошая история развития должна оставаться понятной и при менее благоприятных условиях, чем ожидает рынок.
Пять лет дают бизнесу время реализовать проекты, но не гарантируют положительную доходность к выбранной дате. Деньги на близкие обязательные расходы требуют отдельного резерва. В долгосрочном портфеле полезно учитывать не только число эмитентов, но и общие зависимости: несколько экспортёров могут одновременно реагировать на сырьевые цены, а несколько заёмщиков — на стоимость кредитов.
Пересматривать ожидания разумно после новой отчётности и существенных изменений условий работы. Сигналы улучшения — рост прибыли на акцию, денежного потока и отдачи от вложений при контролируемом долге. Сигналы ослабления — постоянные пересмотры проектов, финансирование выплат новыми займами и увеличение числа акций без сопоставимого роста результата. Именно эти изменения показывают, превращается ли экономический потенциал России в стоимость для конкретного акционера.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Сценарии и расчёты иллюстрируют возможные сочетания условий и не гарантируют будущую доходность. Инвестиции в акции связаны с риском потери капитала. Перед принятием решения необходимо оценить финансовое положение эмитента, цену покупки, расходы, применимые налоги и соответствие вложений личным целям.
 IPG в Telegram




 Получить