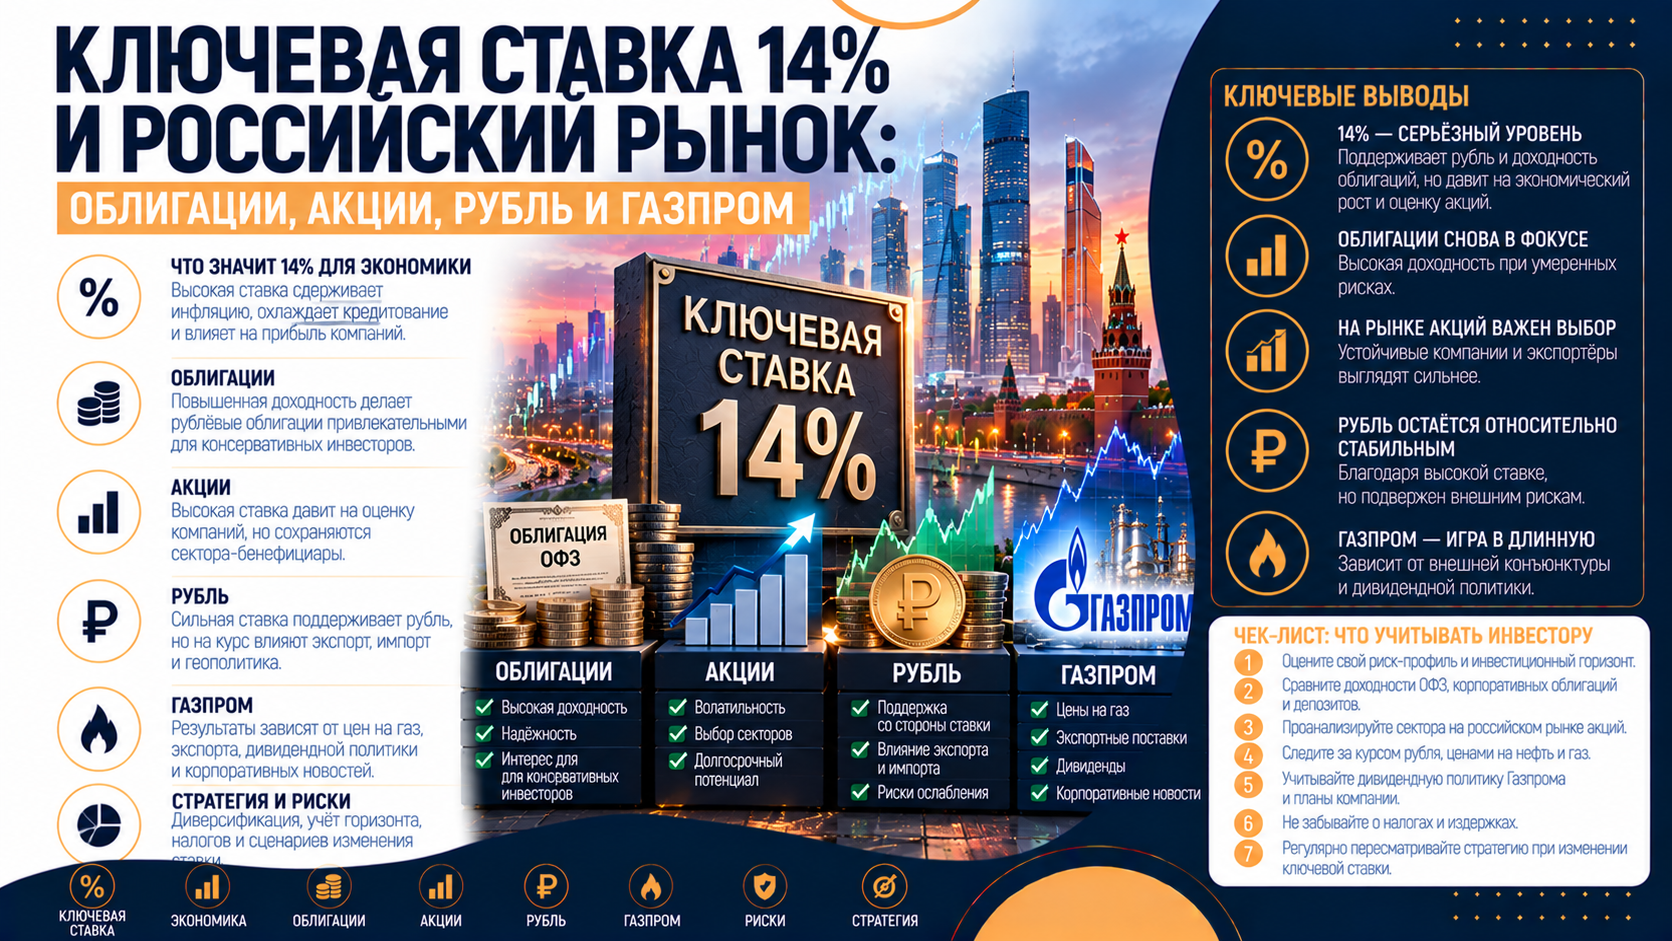
Решение Банка России сохранить ключевую ставку на уровне 14% не обнуляет возможности инвестора, но меняет темп их реализации. Высокая доходность коротких рублёвых инструментов может сохраняться дольше, чем ожидалось летом. Длинные облигации получат поддержку лишь в том случае, если будущие рыночные доходности действительно снизятся. Для акций по-прежнему важны прибыль и долги компаний, а рубль нельзя свести к результату одного заседания.
На заседании 23 октября регулятор оставил ставку без изменения и поднял прогноз инфляции на 2026 год до 7,1–7,6%. Средняя ключевая ставка в базовом сценарии на 2027 год теперь ожидается в диапазоне 12,5–13,5% годовых. Это именно среднее значение за год, а не обещанная ставка на 31 декабря. Ни 14%, ни прогнозная траектория не превращаются автоматически в доходность конкретного вклада, ОФЗ или акции. Решение Банка России Среднесрочный прогноз
Что сказал регулятор и почему рынок смотрит дальше сегодняшней ставки
Банк России оценивает устойчивый рост цен в 5–6% в годовом выражении и отмечает высокие инфляционные ожидания. Годовая инфляция в сентябре составляла 6,35%, а это показатель за уже прошедшие двенадцать месяцев. Прогноз 7,1–7,6% относится к декабрю 2026 года по сравнению с декабрём 2025-го. Эти цифры измеряют разные отрезки времени; их нельзя складывать или выдавать одну за уже полученный результат другой. Инфляция в сентябре
| Показатель | Официальный ориентир | Как его читать |
|---|---|---|
| Ключевая ставка после заседания | 14,0% | Текущая ставка ЦБ; не ставка по каждому продукту. |
| Инфляция, декабрь 2026 к декабрю 2025 | 7,1–7,6% | Прогноз Банка России; фактический итог ещё неизвестен. |
| Средняя ключевая ставка в 2027 году | 12,5–13,5% | Диапазон среднего за год, а не цель на конкретную дату. |
| Рост ВВП в 2027 году | 1,0–2,0% | Базовый сценарий экономики, уязвимый к новым шокам. |
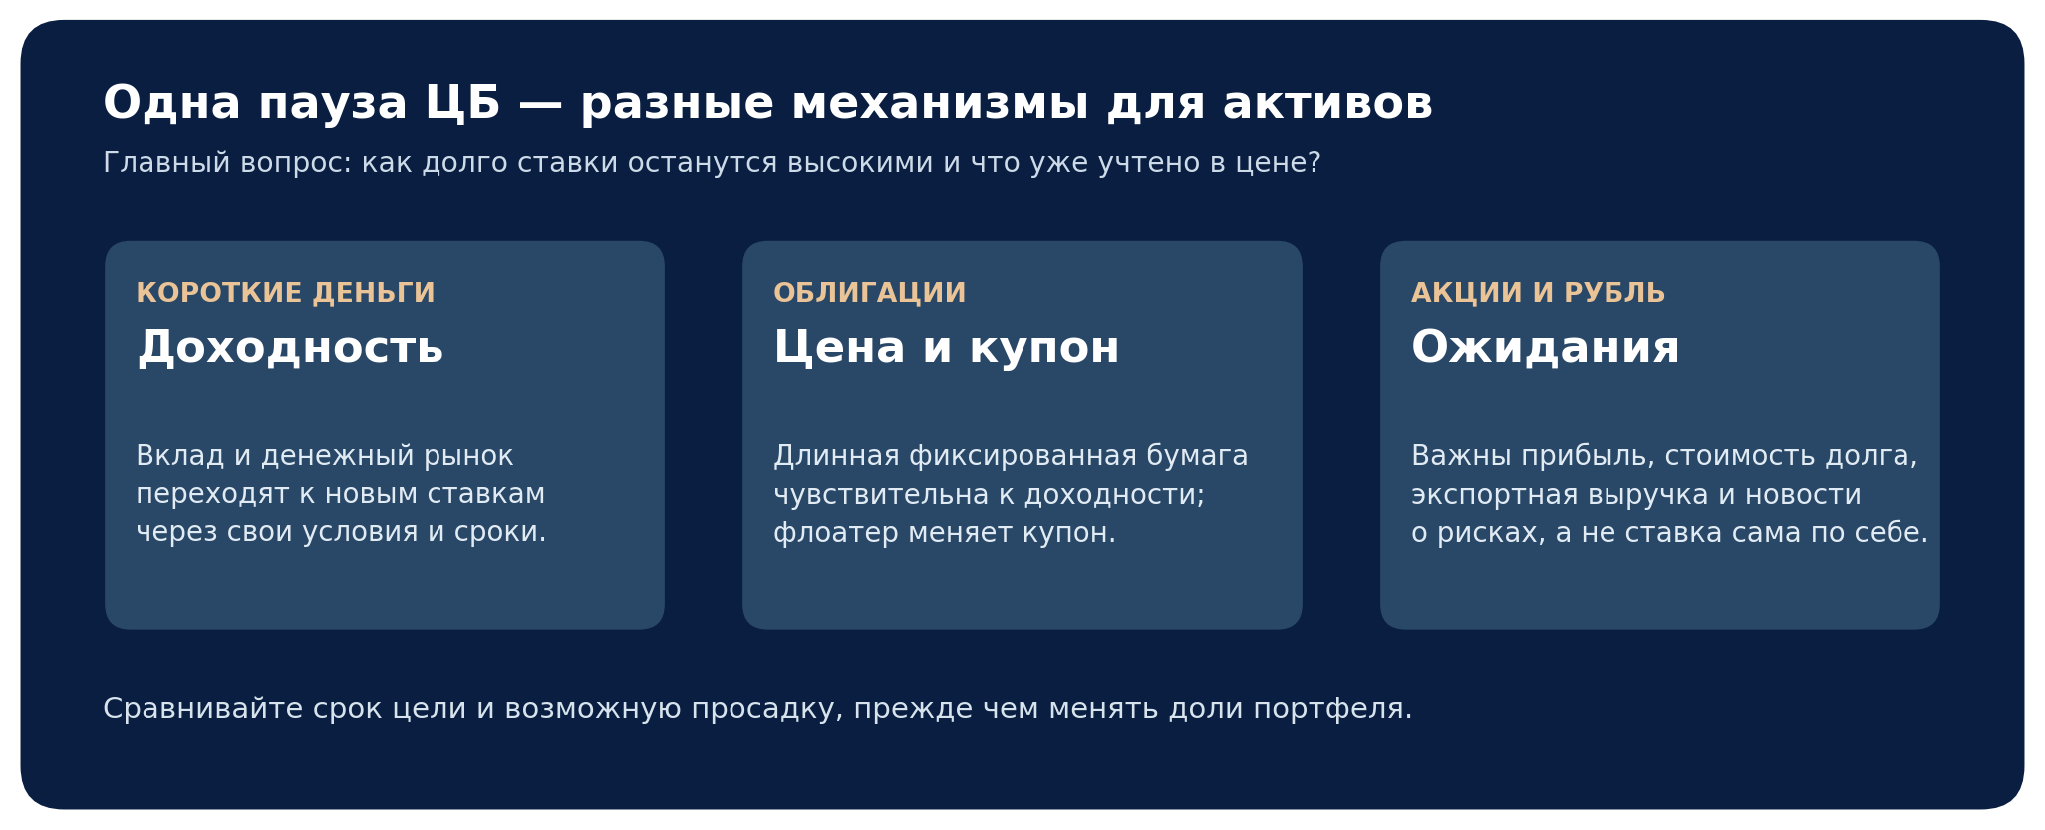
По сравнению с летним прогнозом верхняя и нижняя границы ставки на 2027 год стали выше. Рынок облигаций реагирует не только на сегодняшний уровень 14%, но и на вероятность того, что деньги останутся дорогими дольше. Поэтому даже ожидаемая пауза может сопровождаться снижением цены длинных бумаг, если новая траектория оказывается жёстче той, которую участники уже заложили в котировки.
Следующее заседание по ставке запланировано на 18 декабря. При этом даже прогноз средней ставки до конца 2026 года, равной примерно 14%, допускает изменение ставки в декабре из-за особенностей усреднения. Принимать годовой прогноз за гарантию отсутствия будущих решений было бы ошибкой. Пояснение к прогнозу
Как пауза влияет на ОФЗ и корпоративные облигации
Для облигации с фиксированным купоном важна цена входа. При повышении рыночной доходности уже выпущенная бумага обычно дешевеет; при снижении доходности её цена растёт. Удержание до погашения и досрочная продажа создают разные результаты. Расчётная доходность к погашению предполагает исполнение обязательств эмитентом, указанную цену покупки и определённую дату выхода, а полученный купон сам по себе не страхует от промежуточной просадки.
Модифицированная дюрация приблизительно показывает чувствительность цены к изменению доходности: рост доходности на один процентный пункт даёт падение цены примерно на величину дюрации в процентах. Это первое приближение при небольшом сдвиге, без точного учёта выпуклости, купонов, накопленного купонного дохода и налогов. Оно помогает понять масштаб риска до покупки.
| Условная дюрация позиции | Если доходность вырастет на 1 п. п. | Переоценка 40 млн ₽ | Если доходность снизится на 1 п. п. |
|---|---|---|---|
| 2 года | около −2% | около −800 тыс. ₽ | около +2% |
| 5 лет | около −5% | около −2 млн ₽ | около +5% |
| 7 лет | около −7% | около −2,8 млн ₽ | около +7% |
Таблица показывает условную рыночную переоценку одинаковой суммы, а не потерю при погашении ОФЗ. Прибыль и убыток несимметричны в точном расчёте, потому что цена и доходность связаны нелинейно. Временный результат к дате продажи может быть хуже или лучше этой линейной оценки. Для обязательного платежа через год бумага с длинной дюрацией может создать риск, который не соответствует цели.
У флоатера купон привязан к выбранному индикатору с установленным лагом и периодом пересмотра. При более длительном сохранении высоких ставок будущие купоны способны оставаться выше, но цена такой бумаги тоже колеблется из-за кредитного риска, структуры купона и ликвидности. Флоатер не равен банковскому вкладу, а его текущая купонная выплата не обязательно сохранится на весь срок.
Корпоративная облигация добавляет к процентному риску кредитный: эмитенту приходится обслуживать и рефинансировать долги при дорогих деньгах. Премия к доходности ОФЗ может быть оправданной или недостаточной. Следует смотреть на сроки ближайших погашений, свободный денежный поток, условия оферты, валюту выручки и независимость нескольких эмитентов в одном портфеле. Высокий купон без такой проверки мало говорит о вероятном результате.
Что изменяется для российских акций
Высокая ставка действует на компании неодинаково. Бизнес с крупным долгом по плавающей ставке быстрее сталкивается с ростом процентных расходов. Для компании с крупной инвестпрограммой высокая стоимость заимствований может ухудшить стоимость проекта ещё до появления новых доходов. Другая компания держит чистые денежные средства и получает проценты на остатки. Значит, оценка рынка в целом скрывает важные различия между балансами.
Дешёвая по мультипликатору акция не обязательно недооценена: прибыль может уменьшиться, а задолженность — вырасти. Для анализа полезнее сопоставить операционный денежный поток с капитальными затратами, график погашения долга и способность поддерживать рентабельность при слабом спросе. Прибыль на бумаге, свободные деньги и возможности выплат акционерам — разные показатели.
| Часть рынка | Что может помочь | Главный риск при долгой паузе |
|---|---|---|
| Компании с чистыми денежными средствами | Проценты на остатки и низкая потребность в рефинансировании | Доход по остаткам снизится, если ставка в будущем пойдёт вниз |
| Экспортёры | Рублёвая стоимость валютной выручки при более слабом рубле | Цены сырья, объёмы экспорта, налоги и ограничения поставок |
| Девелоперы и долговые компании | Возможное облегчение при снижении ставок и оживлении спроса | Дорогой долг и перенос новых проектов при сохранении ставок |
| Банки и финансовая инфраструктура | Процентные доходы и рыночная активность при удачной структуре баланса | Качество кредитов, стоимость фондирования и сжатие маржи |
Важна и исходная цена акции. Если рынок заранее ждал паузу, само объявление не обязано привести к росту. Небольшое движение индекса в день заседания не доказывает, что последствия решения уже исчерпаны: корпоративная отчётность, бюджет, внешние ограничения и изменение рыночной премии за риск способны влиять сильнее на горизонте кварталов.
Почему курс рубля нельзя вывести из одной цифры 14%
Относительно высокая рублёвая ставка повышает привлекательность сбережений в рублях и может сдерживать спрос на импорт и валюту. Но курс зависит также от экспортной выручки, импорта, обязательных платежей компаний, операций государства и общей оценки рисков. Сила каждого канала меняется. Поэтому точная цифра курса к концу года, выведенная только из сегодняшнего решения ЦБ, не была бы надёжным прогнозом.
Банк России отмечал поддержку рублю от возросшей экспортной выручки на фоне цен на нефть и другие сырьевые товары, одновременно указывая на ограничение этого влияния бюджетным правилом. В среднесрочном прогнозе счёт текущих операций снижается с 71 млрд долларов в 2026 году до 31 млрд долларов в 2027-м. Это прогноз агрегированных потоков, а не формула обменного курса и не основание ждать конкретного уровня доллара. Заявление по итогам заседания Прогноз платёжного баланса
Инвестору с обязательствами в иностранной валюте разумно считать их в той валюте, в которой нужно платить, и заранее проверять доступность расчётов. Для полностью рублёвых расходов покупка валюты только вслед за новостью о ставке добавляет собственную волатильность. Короткое укрепление рубля после решения не говорит о направлении курса через полгода.
Акции Газпрома: новость о поставках и экономика бизнеса
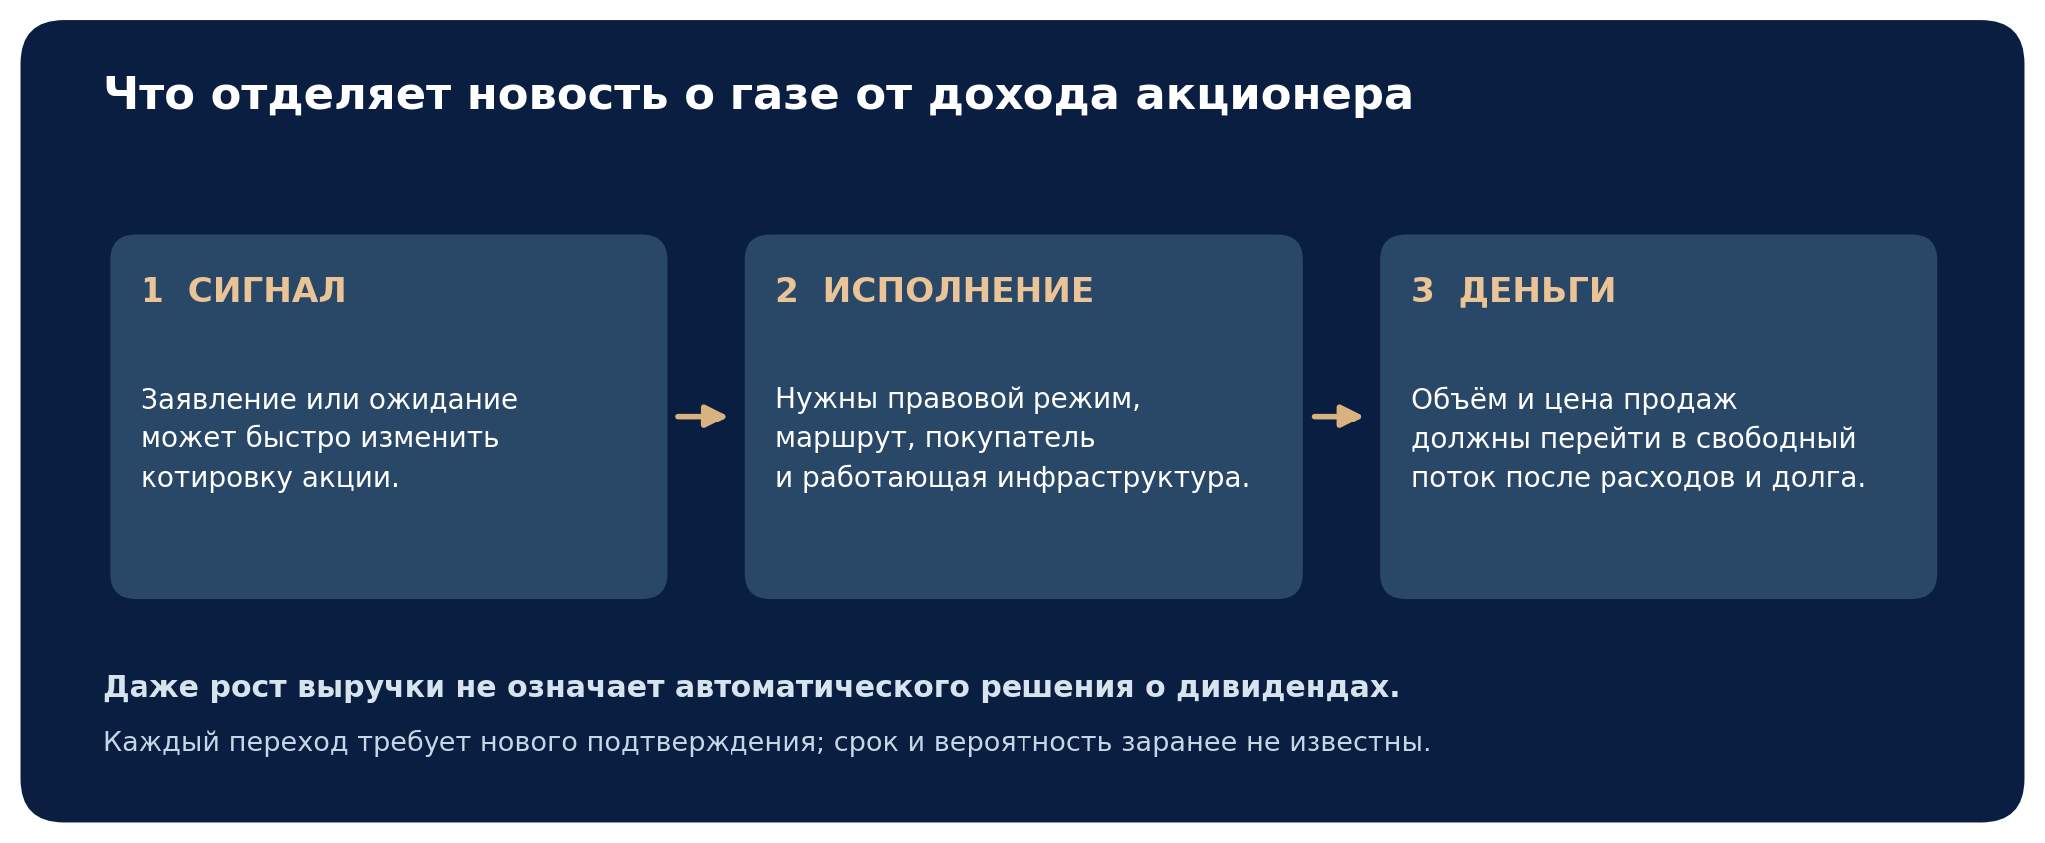
Бумаги газовой компании могут быстро реагировать на сообщения о переговорах и маршрутах поставок. Рыночная реакция отражает изменение ожиданий, но не создаёт новых контрактов сама по себе. Чтобы возможное возвращение объёмов стало инвестиционным аргументом, понадобятся одновременно юридическая возможность импорта в стране покупателя, доступный маршрут, договор о цене и объёме, а затем устойчивые поступления за вычетом расходов.
Совет ЕС утвердил поэтапный отказ от импорта российского газа: полный запрет российского СПГ предусмотрен с начала 2027 года, трубопроводного газа — с осени 2027 года. Для ранее заключённых договоров действуют переходные условия, а при серьёзной угрозе энергоснабжению предусмотрено временное исключение. Изменение политической риторики само по себе не отменяет действующее регулирование; сценарий существенного расширения европейских продаж требует проверяемых правовых и коммерческих изменений. Правила Совета ЕС
| Сценарий | Что требуется подтвердить | Какой вывод допустим инвестору |
|---|---|---|
| Сохраняются действующие ограничения | Отчётность по действующим рынкам, долг, инвестиции и денежный поток | Оценивать компанию без предположения о возвращении больших объёмов в ЕС |
| Появляются сообщения о переговорах | Официальные решения, статус контрактов и маршрутов, позиция покупателей | Допускать колебания цены акции, не записывая выручку до фактических поставок |
| Правила и контракты существенно меняются | Разрешения, пропускная способность, цена газа, сроки, затраты на запуск | Пересчитать свободный поток и стоимость бизнеса при нескольких объёмах |
Общее собрание акционеров приняло решение не объявлять и не выплачивать дивиденды по итогам 2025 года. Следующая выплата не следует автоматически из роста биржевой цены или теоретического увеличения экспорта. Даже дополнительные продажи могут сопровождаться капитальными затратами, налогами и погашением долга; размер и срок возможных дивидендов требуют отдельного корпоративного решения. Решение собрания акционеров
Акция «Газпрома» обращается на Московской бирже под кодом GAZP. Допустим, портфель семьи составляет 45 млн ₽ и в одной акции находится 4,5 млн ₽, или 10%. Падение именно этой позиции на 25% уменьшит весь портфель на 1,125 млн ₽, то есть на 2,5%, если прочие активы не изменятся. Рост той же позиции на 25% дал бы аналогичную прибавку до расходов и налогов. Это симметричный учебный сценарий, а не оценка вероятности или целевой цены акции. Карточка акции на бирже
Для контроля полезно заранее записать три условия пересмотра идеи: подтверждённые изменения правил и контрактов; свободный денежный поток после инвестиций и обслуживания долга; решение о распределении прибыли. Если произошло только первое в виде комментария без документа, тезис о будущей доходности пока не прошёл проверку. Такой порядок помогает не подменять анализ бизнеса покупкой политического заголовка.
Как распределить внимание и риск после решения ЦБ
Сначала определяют даты предстоящих расходов. Сумму, нужную через несколько месяцев, оценивают по доступности к дате платежа, условиям вклада или фонда денежного рынка и риску досрочной продажи облигации. Капитал на несколько лет допускает иную долю фиксированных ОФЗ и акций, но только при известном пределе временной потери. Бумаги одного эмитента, включая крупную государственную компанию, не заменяют диверсификацию.
Для условных 45 млн ₽ можно задать предел, а не готовый рецепт: если семья готова терпеть временное снижение всего капитала не более чем на 2,5 млн ₽, то один пакет акций на 10 млн ₽ при падении на 25% уже исчерпает этот лимит. Другие активы тоже могут дешеветь в тот же период. Значит, размер акции и дюрацию облигаций следует проверять вместе, а не независимо. Купоны не устраняют необходимость иметь ликвидный резерв.
Проверка решения должна включать как минимум два противоположных исхода. Если инфляция замедляется и рыночные ставки падают, длинные фиксированные облигации обычно получают поддержку в цене, а купоны флоатеров позже снижаются. Если высокие ставки задерживаются или доходности вновь растут, результат длинных бумаг при продаже может быть отрицательным; компаниям с дорогим рефинансированием становится труднее. Ни один сценарий не отменяет риск отдельного эмитента.
Пауза ЦБ оставляет инвестору время выстроить портфель по срокам обязательств и качеству активов. Главный практический вывод — не делать из ставки 14% обещание доходности и не превращать один возможный газовый сценарий в основу всей стратегии. Следующие данные об инфляции, отчётности компаний, долговой нагрузке и реальных контрактах будут полезнее любого точечного прогноза цены акции или курса валюты.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной или налоговой рекомендацией. Примеры чувствительности цен и изменений портфеля условны, не описывают доходность конкретных инструментов и не гарантируют будущего результата. Перед сделкой следует проверить срок цели, условия инструмента, раскрытие эмитента, ликвидность, расходы, налоги и допустимый риск.

 Получить