Как создать капитал в молодости и построить устойчивый бизнес
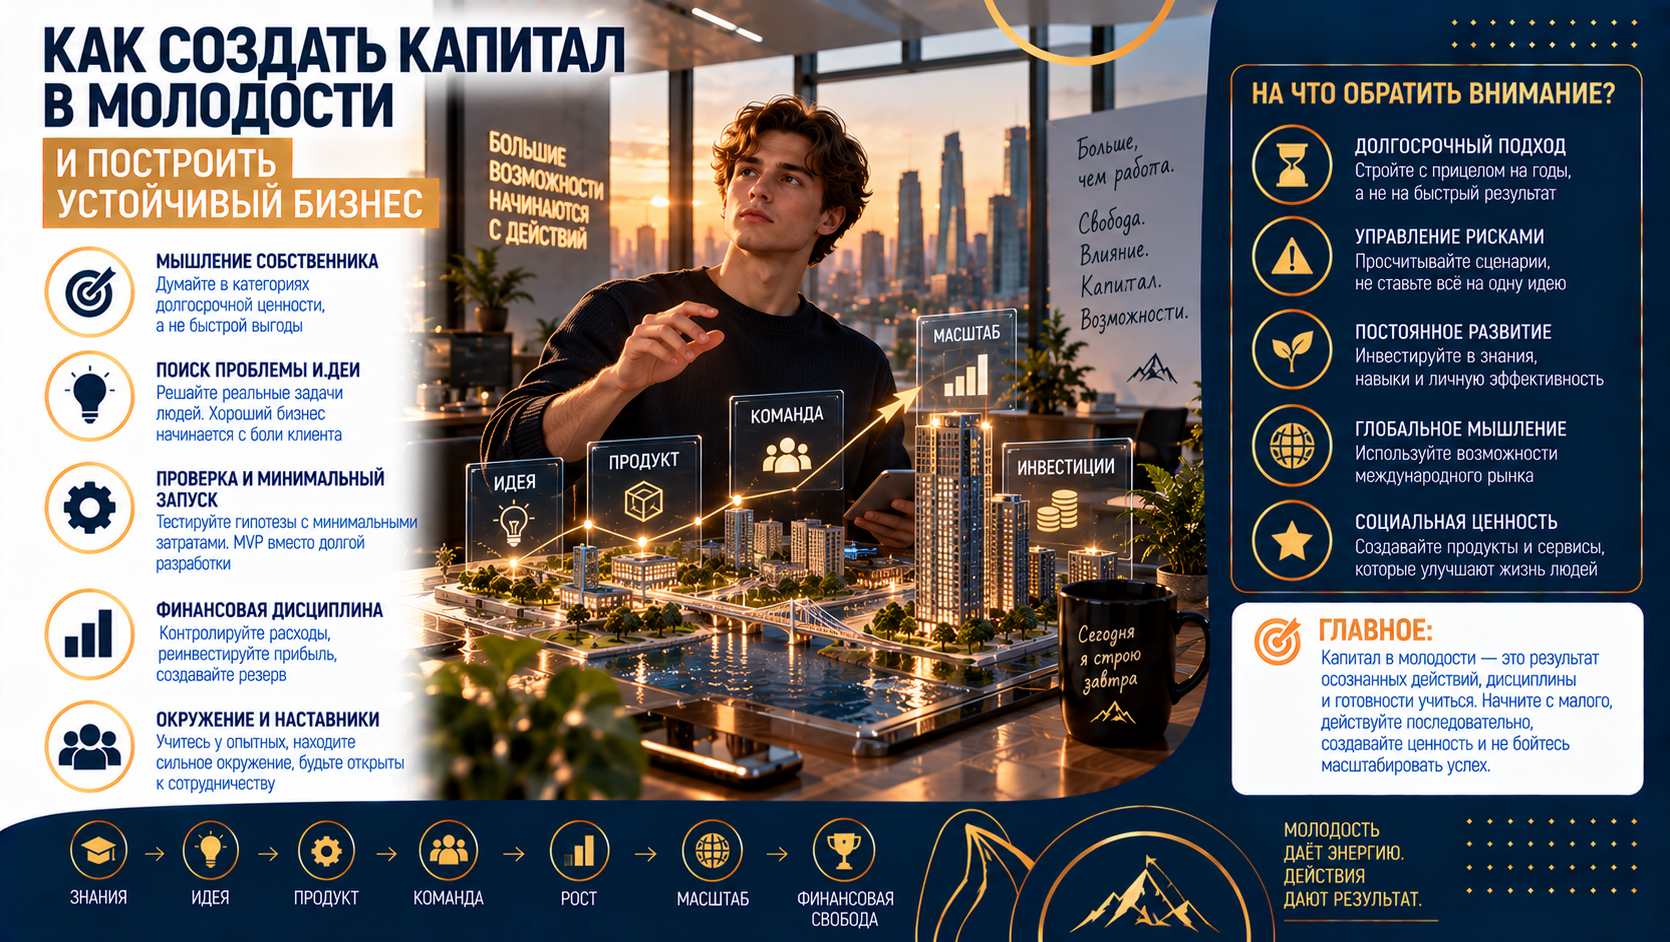
Создание капитала начинается задолго до первой крупной суммы на счёте. Сначала человек учится решать задачи, за которые готовы платить, затем превращает этот доход в запас устойчивости и активы. Ранний старт даёт больше времени для накопления, практики и исправления ошибок. Но сам по себе возраст не обеспечивает ни высокой доходности, ни успешного бизнеса.
Рабочая стратегия соединяет личные финансы и предпринимательскую дисциплину. Важно повышать стоимость своего труда, проверять спрос небольшими проектами, следить за денежным потоком и сохранять часть заработанного. Если весь доход немедленно уходит на потребление или новые рискованные попытки, даже быстрорастущая выручка не превращается в личное богатство.
Почему ранний старт имеет значение
В начале карьеры главным ресурсом часто оказывается возможность пробовать. Можно освоить новую специальность, поработать в другой команде или запустить небольшой проект, не принимая сразу крупных постоянных обязательств. Однако свобода действий зависит от обстоятельств: молодой человек тоже может содержать семью, выплачивать долги или нуждаться в стабильном заработке.
Поэтому преимущество молодости разумнее измерять доступным временем и допустимой ценой ошибки. Полезный эксперимент оставляет после себя навык, портфолио или понимание покупателя. Опасный эксперимент ставит под угрозу базовые расходы ради результата, который пока существует только в прогнозе. Начать раньше полезно, но опоздать к какому-либо универсальному возрастному рубежу невозможно.
Сложный процент без обещаний чудес
Когда доход от капитала остаётся вложенным, последующий рост рассчитывается уже с увеличенной суммы. Чем длиннее период накопления при положительной доходности, тем заметнее этот эффект. Но итог зависит от ставки, частоты начисления, дополнительных взносов и расходов. Утверждать, что любой вложенный доллар обязательно превратится в десятки долларов, без этих условий нельзя.
Рассмотрим условный разовый взнос $100 000 с ежегодным начислением 9% в долларах США. До возраста 65 лет у человека, начавшего в 25 лет, остаётся 40 лет, в 35 лет — 30, а в 45 лет — 20. Дополнительных взносов нет, доход полностью реинвестируется. Это математическая иллюстрация постоянной ставки, а не прогноз доходности какого-либо инструмента.
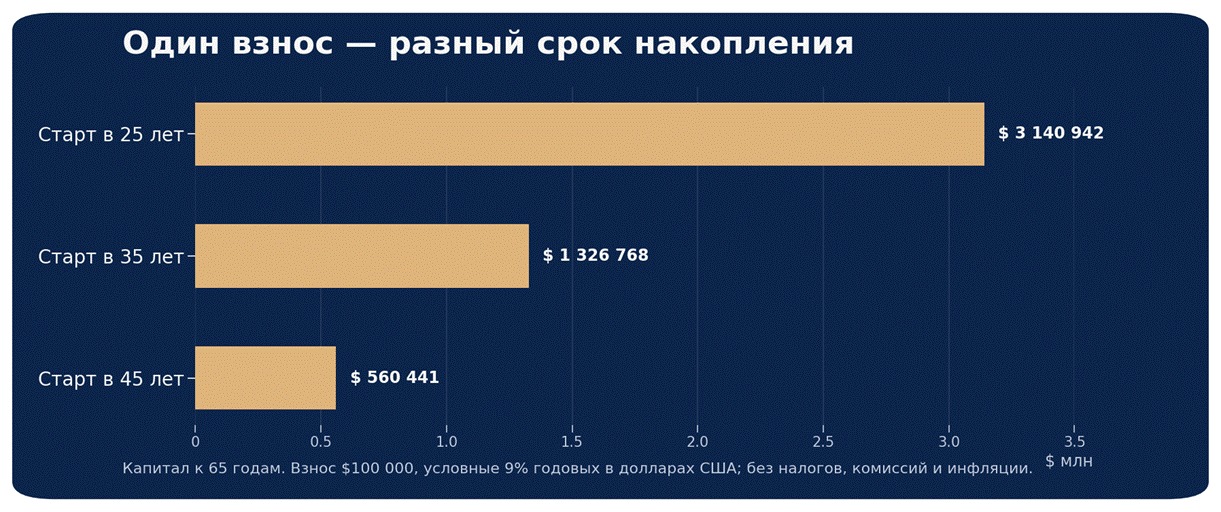
В первом сценарии получится около $3,14 млн, во втором — $1,33 млн, в третьем — $560 тыс. Разница возникает из-за длительности накопления при одинаковых остальных условиях. Более поздний старт можно частично компенсировать большими взносами, но для этого потребуется больше свободного дохода. При снижении ставки итоговые суммы будут существенно меньше. Для расчёта взяты условные 9% годовых в долларах: это округлённый ориентир, близкий к долгосрочной среднегодовой номинальной доходности умеренно диверсифицированных долларовых инвестиций на горизонте порядка 30–50 лет. Фактическая доходность меняется от периода к периоду и не гарантируется.
Считать нужно и покупательную способность будущей суммы: инфляция снижает её, а комиссии и налоги уменьшают результат. Рыночная доходность меняется и может быть отрицательной. Для проверки сценариев полезен калькулятор сложного процента, где срок, взносы и предполагаемая ставка задаются отдельно.
Навыки превращаются в капитал через практику
На небольшом стартовом капитале рост трудового дохода может оказаться важнее попыток найти чуть более доходное вложение. Освоенный навык позволяет брать более сложные задачи, сокращать время выполнения и повышать цену работы. Но обучение окупается только тогда, когда знания применяются и результат востребован покупателем или работодателем.
Выбирать направление удобно на пересечении трёх вопросов: какую проблему вы способны решить, кому она обходится дорого и как показать результат. Вместо общей цели «научиться маркетингу» можно поставить проверяемую задачу: улучшить обработку заявок у конкретного типа компаний. Такой фокус помогает понять, чему учиться сейчас, и не покупать бесконечные курсы без практики.
Интерес к делу способен усиливаться вместе с мастерством, но терпеть любую работу годами необязательно. Полезнее заранее ограничить срок проверки направления и определить признаки прогресса. Если результаты улучшаются, а покупатели возвращаются, есть основания продолжать. Если спроса нет, нужно пересмотреть предложение, аудиторию или саму задачу, а не объяснять всё недостаточной настойчивостью.
Первые клиенты и границы бесплатной работы
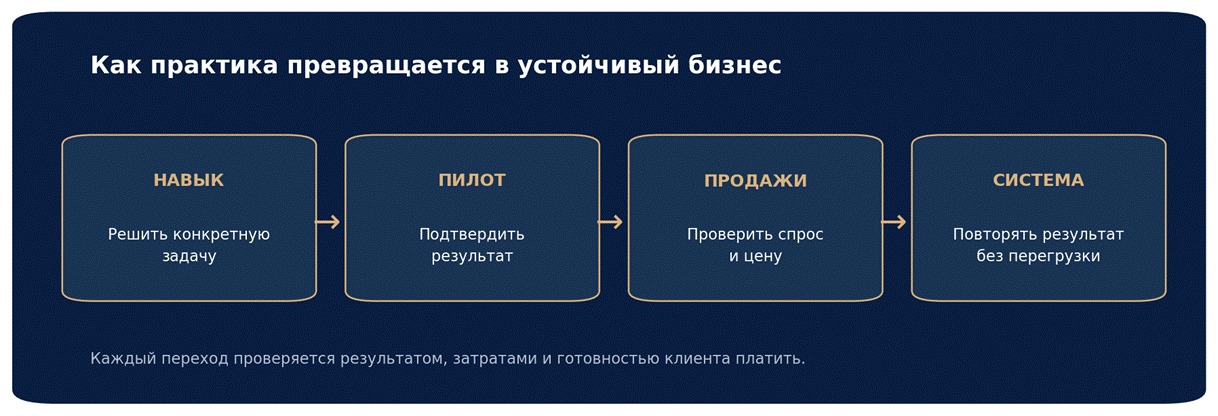
Без репутации сложнее продать дорогую услугу: покупатель не знает, способен ли исполнитель выполнить обещание. Снизить неопределённость помогает небольшой пилот с понятным объёмом. Он может быть платным, льготным или бесплатным, если опыт действительно ценен и расходы ограничены. Универсального требования сначала обслужить пять клиентов бесплатно нет.
До начала пилота стоит согласовать задачу, срок, критерий завершения и допустимое число доработок. Отдельно обсуждаются разрешение на публикацию кейса и условия дальнейшей работы. Отзыв должен оставаться честным; положительная оценка не может быть обязательной платой за бесплатную услугу. Такой подход защищает время исполнителя и ожидания заказчика.
Следующая проверка — готовность покупать по обычной цене. Бесплатный интерес ещё не доказывает коммерческий спрос. Если после нескольких ограниченных проектов нет ни повторных заказов, ни оплачиваемого продолжения, стоит изучить причины отказа. Увеличение числа бесплатных задач способно лишь отсрочить неприятный вывод о слабом предложении.
Удержание клиентов определяет прочность роста
Компания с регулярными платежами может активно продавать и почти не расти, если новые покупатели лишь заменяют ушедших. При постоянном ежемесячном оттоке 10% от исходной группы через год останется примерно 28%. Расчёт последовательно применяет сохранение 90% базы каждый месяц. Складывать месячные проценты здесь неправильно.
| Ежемесячный отток | Останется через 6 месяцев | Останется через 12 месяцев |
| 10% | 53,1% | 28,2% |
| 5% | 73,5% | 54,0% |
| 2% | 88,6% | 78,5% |
Таблица показывает условную группу без новых клиентов и возвращений; ставка оттока считается неизменной. Даже 2% в месяц означают потерю примерно 21,5% исходной базы за год. Поэтому низкий ежемесячный показатель не равнозначен отсутствию риска, а шестой месяц сотрудничества не является универсальной границей пожизненной лояльности.
Чтобы найти реальную причину потерь, клиентов объединяют в группы по месяцу начала работы и сравнивают их дальнейшее поведение. Если большинство уходит в первые недели, проверяют обещания продавца, настройку услуги и скорость получения первого полезного результата. Если уходят давние клиенты, проблема может быть в цене, качестве обслуживания или изменившейся потребности.
Важно различать удержание покупателей и удержание выручки. Потерю нескольких небольших клиентов иногда перекрывает расширение крупных контрактов. Обратная ситуация тоже возможна: число покупателей почти не меняется, но каждый платит меньше. Решение о росте рекламного бюджета требует обоих показателей, а не только общего числа продлений.
Экономика клиента и срок возврата денег
CAC — затраты на привлечение одного нового платящего клиента. В них важно учитывать не только рекламные показы, но и связанные расходы на продажи. LTV описывает ценность отношений с клиентом за всё время сотрудничества; для сравнения с CAC нужно явно определить, идёт ли речь о выручке или о валовой прибыли. Смешение этих величин создаёт иллюзию высокой окупаемости.
Допустим, клиент платит 3 700 долларов в месяц, валовая маржа равна 72%, ежемесячный отток — 10%, а CAC составляет 10 000 долларов. При упрощённой модели постоянного оттока ожидаемая длительность отношений равна 10 месяцам. Тогда ожидаемая выручка составит 37 000 долларов, а валовая прибыль до затрат на привлечение — 26 640 долларов.
| Показатель | Условный расчёт | Что означает |
| Валовая прибыль за месяц | 3 700 × 72% = 2 664 $ | До постоянных расходов и CAC |
| LTV по валовой прибыли | 2 664 ÷ 10% = 26 640 $ | Оценка при постоянном оттоке |
| LTV / CAC | 26 640 ÷ 10 000 = 2,66 | Не равно чистой рентабельности |
| Простая окупаемость CAC | 10 000 ÷ 2 664 ≈ 3,75 месяца | Без учёта ухода части клиентов |
Эти цифры ещё не доказывают прибыльность компании. Из валовой прибыли оплачиваются управление, инфраструктура и другие постоянные расходы. Кроме того, деньги на привлечение часто уходят раньше, чем поступает выручка. Если учитывать отток уже внутри группы, накопленная ожидаемая валовая прибыль в этом примере превысит CAC только после пятого ежемесячного платежа, а не после четвёртого.
Масштабирование поэтому проверяют двумя вопросами: выгоден ли клиент за весь срок и хватит ли денег дождаться возврата затрат. Полезно отдельно рассчитать сценарий с более высоким оттоком, сниженной маржой и задержкой платежей. Если небольшой сдвиг предположений разрушает экономику, увеличивать объём продаж преждевременно.
Делегирование должно освобождать время с пользой
Когда собственник выполняет каждую операцию лично, рост ограничивается его рабочими часами. Передавать задачи лучше после того, как понятны стандарт результата и способ проверки. Иначе новый сотрудник получает не процесс, а набор неразрешённых вопросов, которые всё равно возвращаются к руководителю.
У найма есть полная стоимость: оплата, обучение, инструменты и время контроля. Сравнивать её нужно с ожидаемым эффектом освобождённых часов. Например, делегирование части обслуживания имеет смысл, если оно сохраняет качество и позволяет владельцу заниматься продажами или продуктом. Само появление свободного времени не гарантирует дополнительную выручку.
Отказ от микроменеджмента не означает исчезновение руководителя. Команде нужны пределы самостоятельных решений, регулярная обратная связь и понятный порядок сообщения о проблемах. Жалобы клиентов, нехватка денег и юридически значимые вопросы нельзя оставлять без ответа в надежде, что они разрешатся сами.
Как превратить доход в личный капитал
Оборот компании, её прибыль и деньги владельца — разные величины. На счёте могут находиться авансы, предназначенные для будущих работ, средства на обязательные платежи и запас для выплаты зарплат. Изъятие этих сумм на личные покупки способно создать кассовый разрыв даже в прибыльном бизнесе.
Полезно раздельно учитывать операционные средства компании, личные расходы, резерв и долгосрочные накопления. Размер каждого блока зависит от стабильности дохода и обязательств. Деньги, которые скоро понадобятся для обязательных платежей, не должны зависеть от успешной продажи рискованного актива в конкретную дату. Приоритетом остаётся возможность пережить слабый месяц без разрушения всей системы.
Вложение всей прибыли обратно в собственное дело ускоряет развитие, но усиливает зависимость личного благополучия от одного проекта. Поэтому решение о реинвестировании стоит сопоставлять с запасом ликвидности и концентрацией рисков. Выбор инструментов накопления требует отдельной оценки сроков, расходов, допустимых потерь и местных налоговых правил.
Практический план на первые девяносто дней
| Период | Основная задача | Проверяемый результат |
| Дни 1–30 | Выбрать аудиторию и одну проблему; оценить личные расходы | Понятное предложение и предел затрат на проверку |
| Дни 31–60 | Провести ограниченные пилоты и собрать обратную связь | Измеримый результат и реальные причины отказов |
| Дни 61–90 | Проверить платные продажи и повторные обращения | Первые данные о марже, затратах и удержании |
Это ориентир для организации работы, а не обещание построить бизнес за квартал. В конце периода важнее получить достоверные данные, чем красивую презентацию. Продолжать стоит то, что даёт проверяемый результат; слабые гипотезы можно закрывать, сохраняя приобретённые навыки. Одновременно полезно фиксировать, какая часть дохода действительно остаётся после всех обязательств.
Вывод
Ранний старт увеличивает время для накопления и обучения, но устойчивый капитал формируется благодаря повторяемым решениям. Осваивать востребованные навыки, проверять спрос, считать удержание и денежный поток, делегировать управляемые задачи и сохранять часть заработанного — всё это полезнее гонки за произвольной суммой к определённому возрасту. Цель состоит в том, чтобы каждый следующий год давал больше финансовой свободы, а не только больше оборота и нагрузки.
ДисклеймерМатериал носит информационный характер и не является индивидуальной инвестиционной, финансовой, налоговой или юридической рекомендацией. Расчёты являются условными примерами и не гарантируют доходность или результат бизнеса. Инвестиции связаны с риском потерь; решения необходимо принимать с учётом личных обстоятельс
 IPG в Telegram




 Получить