Какой вид страхования жизни выбрать: срочное, универсальное, пожизненное, переменное или гибридное
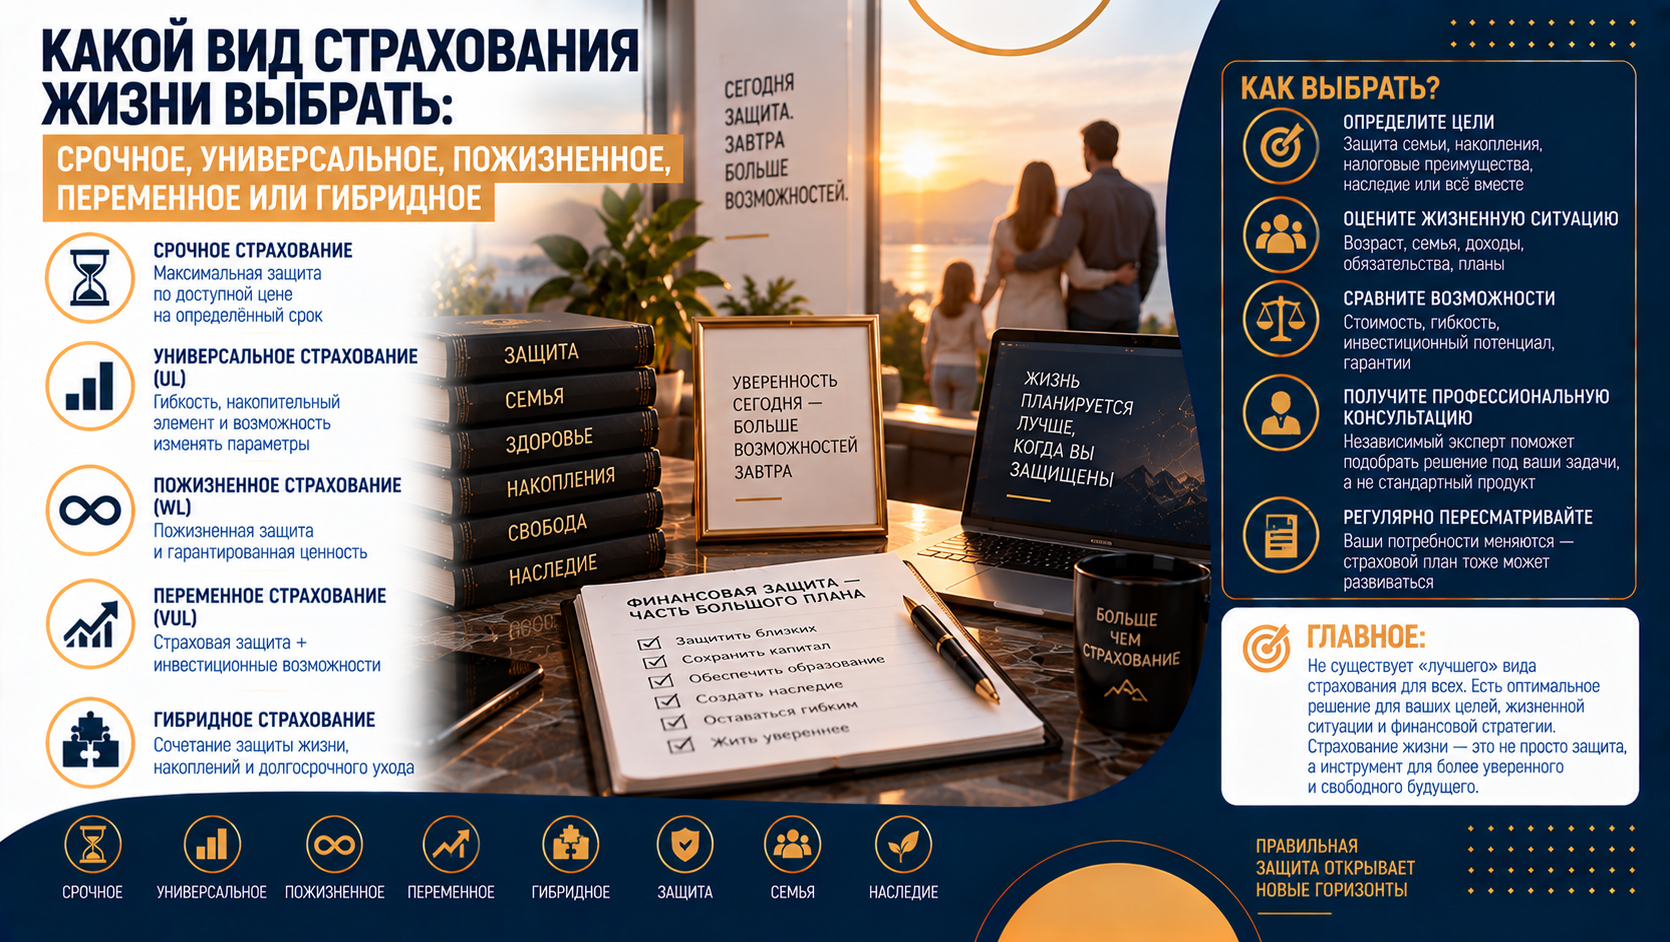
Страхование жизни способно сыграть важную роль в финансовом плане, но подходящий полис определяется целями, бюджетом и горизонтом планирования конкретного человека. Кому-то нужна защита ровно на определённый период, кому-то — пожизненное покрытие с растущей накопительной стоимостью или дополнительной гибкостью.
В общих чертах страхование жизни делится на три основные категории — срочное, универсальное и на весь срок действия полиса. Существуют и более специализированные варианты — переменное и гибридное страхование, — которые закрывают более сложные задачи. Понимание базовых различий между ними помогает провести более предметный разговор с финансовым консультантом.

Срочное страхование жизни
Срочное страхование обеспечивает защиту на конкретный период — например, 10, 20 или 30 лет. Его обычно выбирают, когда потребность в защите носит временный характер: на срок действия ипотеки, на период воспитания детей или до погашения конкретных долгов.
Это, как правило, самый доступный вид страхования жизни, поскольку он покрывает исключительно риск смерти и не формирует накопительную стоимость. Если застрахованный уходит из жизни в течение срока действия полиса, бенефициар получает выплату. Если срок истекает, а полис не продлён и не конвертирован в другой тип, действие защиты просто прекращается.
- Компенсация дохода в трудоспособные годы.
- Покрытие ипотеки или других долговых обязательств.
- Защита семьи на период действия конкретных финансовых обязательств.
Для многих срочное страхование — практичный способ получить значительную сумму покрытия по относительно невысокой цене.
Универсальное страхование жизни
Универсальное страхование — вид постоянного покрытия, который предлагает гибкость в уплате взносов и формировании страховой суммы. Оно сочетает пожизненную защиту с накопительным компонентом, который может расти на основе начисляемых процентов или, в отдельных продуктах, на основе индексации, привязанной к рыночному индикатору.
Такой полис может подойти тем, кому нужна страховка, способная подстраиваться под меняющиеся обстоятельства: в зависимости от условий взносы иногда можно корректировать в определённых пределах, а размер страховой суммы — гибко менять.
- Потребность в долгосрочном покрытии.
- Желание максимальной гибкости условий.
- Интерес к пожизненному страхованию с накопительной составляющей.
Поскольку итоговая эффективность такого полиса может заметно варьироваться, универсальное страхование обычно требует более внимательного контроля, чем срочное, — важно регулярно проверять, что полис по-прежнему соответствует заявленным параметрам.
Страхование жизни на весь срок
Это ещё одна форма постоянного покрытия, но выстроенная вокруг больших гарантий и меньшей гибкости по сравнению с универсальным страхованием. Взносы, как правило, фиксированы, страховая сумма гарантирована при условии своевременной уплаты взносов, а полис накапливает денежную стоимость с течением времени.
Гарантии
- Пожизненная защита — пока уплачиваются взносы, полис не истекает.
- Фиксированные взносы — сумма определяется при покупке и в дальнейшем не растёт.
- Гарантированная накопительная стоимость — часть взноса идёт на сберегательную составляющую, растущую по гарантированной ставке.
Компромиссы
- Более высокая стоимость по сравнению со срочным страхованием при том же объёме покрытия.
- Существенные штрафы при расторжении договора в первые 10–15 лет.
- Меньшая гибкость — в отличие от универсального страхования, взносы и страховую сумму сложно изменить без пересмотра основного полиса.
Такой вариант обычно выбирают те, кто ценит предсказуемость. Часть полисов на весь срок может также выплачивать дивиденды — в зависимости от результатов деятельности страховой компании и её дивидендной политики.
- Потребность в пожизненном покрытии.
- Предпочтение стабильных, предсказуемых взносов.
- Интерес к росту накопительной стоимости и потенциальным дивидендам.
Страхование жизни с переменной составляющей
Переменное страхование — форма постоянного покрытия, которая позволяет распределять накопленную сумму между инвестиционными субсчетами. Это даёт полису потенциал более высокого роста, но одновременно добавляет инвестиционный риск: стоимость полиса может расти или снижаться вместе с рынком. Такой продукт обычно подходит тем, кто спокойно относится к волатильности и понимает механику работы подобных условий.
- Долгосрочные инвесторы, которым интересен рыночный потенциал внутри страхового полиса.
- Те, кому нужно постоянное покрытие с гибкими инвестиционными возможностями.
- Те, кто готов принять более высокий риск ради более высокого потенциала роста.
Учитывая связанные риски и сложность продукта, условия переменного полиса стоит изучить особенно внимательно до покупки.
Гибридное страхование жизни
Гибридные полисы сочетают страхование жизни с другим видом защиты — чаще всего с покрытием расходов на долгосрочный уход. Такая конструкция может дать больше гибкости, чем отдельный полис долгосрочного ухода: неиспользованные средства на уход переходят бенефициарам в виде обычной страховой выплаты.
Для части семей это удобно именно потому, что закрывает сразу две задачи одним договором — помогает оплатить будущий уход, но сохраняет ценность полиса, если такой уход в итоге не понадобится.
- Тех, кого беспокоит будущая стоимость долгосрочного ухода.
- Тех, кто хочет постоянное страхование жизни с дополнительными возможностями.
- Семьи, которым нужны гибкие решения для планирования на будущее.
Такие полисы обычно стоят дороже отдельного традиционного страхования долгосрочного ухода, но могут давать больше практической пользы и дополнительную уверенность.
Дополнительные условия страхования жизни (райдеры)
Райдеры — это дополнительные опции, которые добавляют к базовому полису новые функции, позволяя точнее настроить его под конкретную ситуацию.
| Райдер | Что даёт |
|---|---|
| Освобождение от уплаты взносов | Освобождает застрахованного от уплаты взносов при наступлении инвалидности |
| Страхование на случай потери трудоспособности | Обеспечивает дополнительный доход при наступлении инвалидности |
| Ускоренное получение выплат | Даёт доступ к части страховой суммы при диагностировании неизлечимого заболевания |
Райдеры способны заметно повысить практическую пользу полиса, но каждый из них увеличивает и его стоимость. Как правило, оправданы те дополнительные условия, которые решают конкретную, реальную задачу планирования, а не просто добавляют сложность без чёткой цели.
Страхование жизни в планировании наследства
Страхование жизни может быть значимым инструментом и в планировании наследства. Для семей с неликвидными активами — бизнесом, недвижимостью, ценной коллекцией — страховая выплата способна создать ликвидность именно в тот момент, когда она нужнее всего.
| Задача | Как помогает страхование жизни |
|---|---|
| Ликвидность в момент наследования | Страховая выплата создаёт денежные средства именно тогда, когда они нужны — без вынужденной срочной продажи активов |
| Равное распределение между наследниками | Позволяет уравнять наследство, если один наследник получает неликвидный актив, а другому нужен эквивалент наличными |
| Сохранение семейного бизнеса | Даёт средства для расчётов с частью наследников без необходимости продавать или дробить бизнес |
Для части семей страхование жизни — это не просто защита на случай непредвиденного, а полноценный инструмент планирования, который добавляет гибкости следующему поколению.
Как выбрать подходящий полис
Оптимальный вид страхования определяется прежде всего причиной, по которой оно нужно. Если потребность временная и на первом месте стоимость, обычно подходит срочное страхование. Если нужна пожизненная защита, гибкость или накопительная составляющая — стоит присмотреться к одному из постоянных вариантов.
- Срочное страхование закрывает временные потребности.
- Универсальное страхование даёт гибкое пожизненное покрытие.
- Страхование на весь срок обеспечивает пожизненное покрытие с максимумом гарантий.
- Переменное страхование — это пожизненное покрытие с инвестиционным риском и потенциалом роста.
- Гибридные полисы сочетают страхование жизни с другими потребностями — например, долгосрочным уходом.
Сводная таблица по всем видам
| Параметр | Срочное | Универсальное | На весь срок | Переменное | Гибридное |
|---|---|---|---|---|---|
| Тип покрытия | Временное, на 10–30 лет | Пожизненное | Пожизненное | Пожизненное | Пожизненное + долгосрочный уход |
| Гибкость взносов | Фиксированные | Гибкие в определённых пределах | Фиксированные, не меняются | Обычно гибкие | Зависит от условий продукта |
| Накопительная стоимость | Отсутствует | Растёт на основе процентов или рыночного индекса | Растёт по гарантированной ставке | Растёт или падает вместе с рынком | Растёт, но частично идёт на покрытие ухода |
| Уровень риска | Отсутствует (только защита) | Умеренный — зависит от условий полиса | Минимальный — высокие гарантии | Высокий — инвестиционный риск на стороне владельца | Умеренный, зависит от структуры |
| Относительная стоимость | Самая низкая | Средняя | Высокая | Средняя или высокая | Обычно выше отдельного полиса на уход |
| Кому подходит | Временная потребность, ограниченный бюджет | Нужна гибкость на пожизненном горизонте | Важны гарантии и предсказуемость | Комфортно с рыночным риском ради потенциала роста | Беспокоит стоимость долгосрочного ухода |
Итог
Перед покупкой полиса важно понимать его реальную стоимость, риски и ограничения — взносы, комиссии, штрафы за досрочное расторжение и налоговые последствия способны заметно повлиять на итоговую эффективность полиса со временем. Соответствие конкретному продукту также зависит от состояния здоровья, возраста и результатов андеррайтинга: стратегия, которая хорошо выглядит на бумаге, всё равно должна быть одобрена страховой компанией.
Страхование жизни способно стать важной частью финансового плана, если оно подобрано под правильные цели. Ключевой момент — не просто выбрать какой-то полис, а выбрать тот, который действительно отвечает вашим конкретным потребностям. Опытный финансовый консультант поможет сравнить варианты исходя из целей, бюджета и горизонта планирования.
Дисклеймер
Материал носит информационный характер и не является индивидуальной рекомендацией по выбору конкретного страхового продукта. Стоимость, доступность и условия страхования жизни зависят от возраста, состояния здоровья и результатов андеррайтинга. Переменное страхование сопряжено с инвестиционным риском, включая возможность снижения стоимости полиса. Прежде чем приобретать любой из перечисленных видов страхования, рекомендуется внимательно изучить условия договора и проконсультироваться с финансовым и налоговым специалистом.
 IPG в Telegram




 Получить