Как выбрать полис страхования жизни: пошаговое руководство и чек-лист пересмотра покрытия
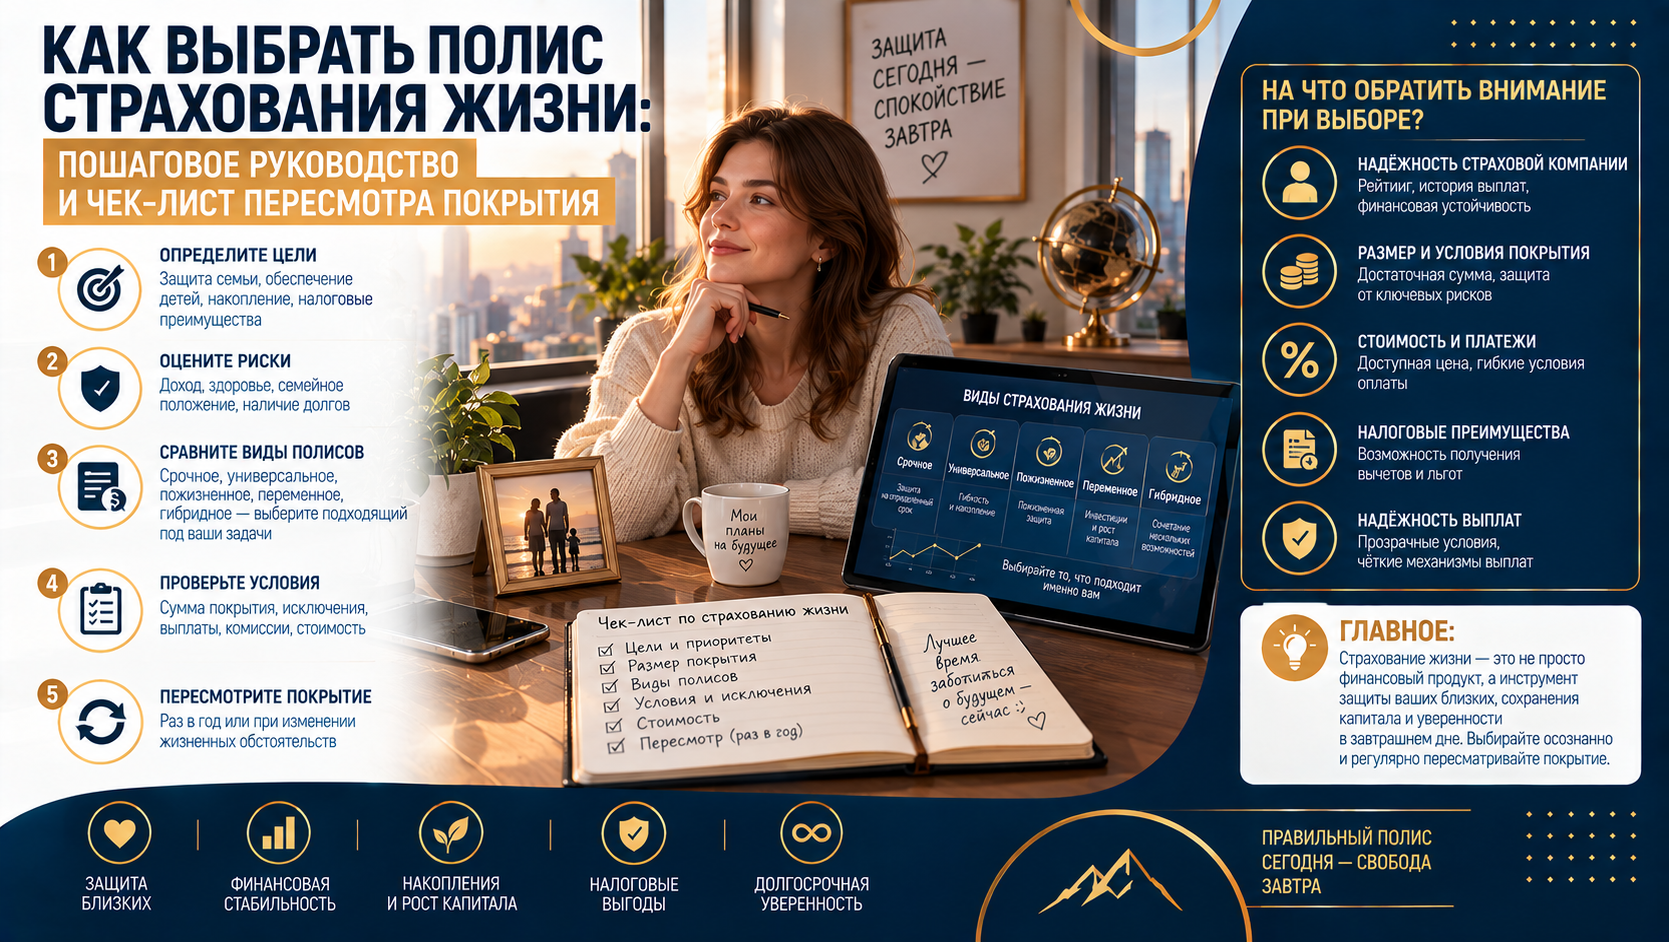
Страхование жизни существует для того, чтобы у семьи появился дополнительный источник средств на случай ухода из жизни кормильца — и чтобы в период утраты близким не приходилось одновременно разбираться с финансовыми трудностями. Но вопрос «как выбрать подходящий полис и не ошибиться с объёмом покрытия» на практике оказывается куда сложнее, чем кажется на первый взгляд.
Масштаб проблемы: интерес выше текущего охвата
По данным исследования АЦ НАФИ и «Ингосстрах-Жизни», опубликованного «Финуслугами» в 2026 году, интерес к страхованию жизни заметно шире текущего охвата.
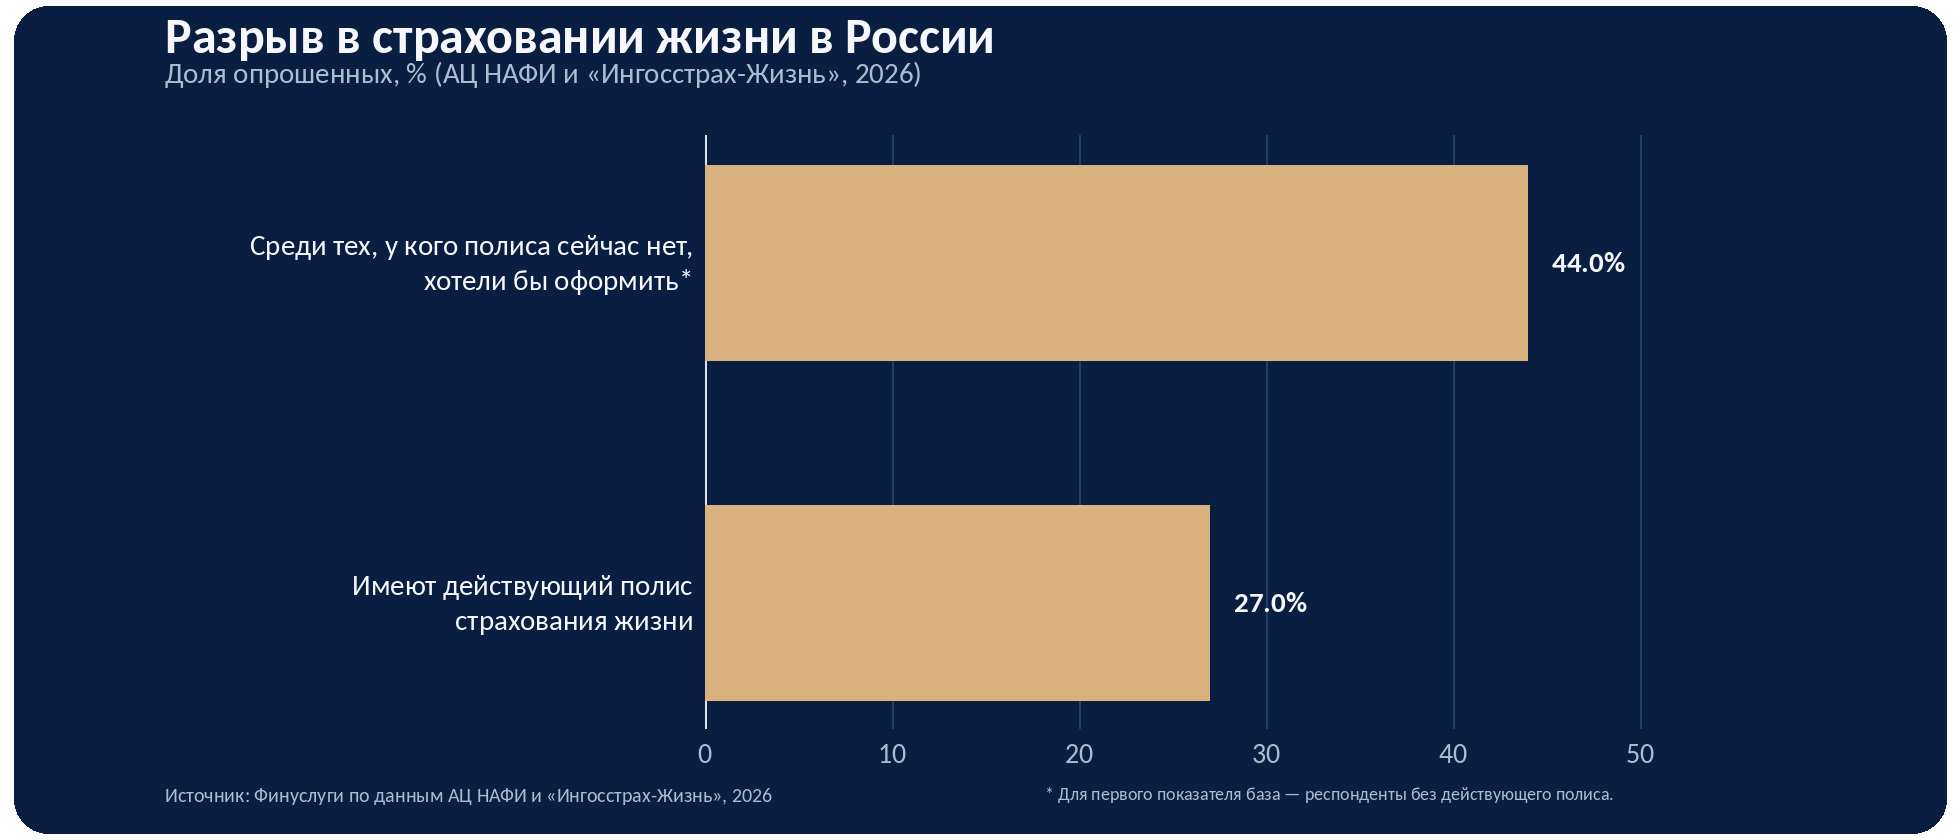
У 27% опрошенных полис страхования жизни действует сейчас. При этом среди респондентов без действующего полиса 44% хотели бы оформить страховку. Иными словами, интерес к страховой защите заметно шире её текущего охвата — разрыв наблюдается и на российской выборке.
Шаг 1. Определите цель покрытия
Прежде чем оценивать объём покрытия, стоит чётко сформулировать, для чего именно нужен полис. Среди наиболее распространённых целей:
- Обеспечение выплаты наследникам — единовременная сумма или регулярный доход в течение определённого периода.
- Замещение части дохода, которую перестанет получать семья.
- Погашение долгов, которые иначе легли бы на наследство после смерти.
- Покрытие оставшихся платежей по ипотеке.
- Обеспечение бизнес-расходов — например, гарантированные выплаты сотрудникам или средства на поиск замены ключевому человеку в компании.
- Поддержка благотворительных целей, важных лично для вас.
Шаг 2. Проведите анализ реальной потребности
Анализ потребностей — это расчёт, который помогает понять, какой именно объём покрытия нужен в деньгах, а не «на глаз». Обычно в основе такого расчёта лежат пять базовых параметров.
| Параметр | Что учитывается |
|---|---|
| Долговые обязательства | Автокредиты, ипотека и другие непогашенные долги |
| Доход | Пожизненный заработок, который может понадобиться компенсировать близким |
| Расходы на образование | Средства, чтобы дети могли продолжить обучение, включая колледж |
| Итоговые расходы | Похороны, налоги, медицинские расходы и другие завершающие затраты |
| Дополнительные ресурсы | Уже действующие полисы и другие источники средств на случай ухода из жизни |
Финансовый консультант обычно анализирует ситуацию значительно глубже этих пяти пунктов — в том числе оценивает налоговые последствия, чтобы точнее определить необходимую сумму покрытия. По мере того как меняются жизненные обстоятельства и цели, стоит регулярно возвращаться к этому расчёту вместе со специалистом, а не проводить его один раз и забыть.
Шаг 3. Срочное или постоянное страхование
Следующее ключевое решение — тип полиса: срочное (term) страхование, постоянное (permanent), либо их сочетание.
| Параметр | Срочное страхование (term) | Постоянное страхование (permanent) |
|---|---|---|
| Срок действия | Ограниченный, заранее определённый период (например, 20–30 лет) | Бессрочное, действует пожизненно при своевременной уплате взносов |
| Стоимость | Ниже при том же объёме покрытия | Выше — часть взноса формирует накопительную составляющую |
| Накопительная (денежная) стоимость | Отсутствует | Накапливается и может использоваться при жизни на другие цели |
| Типичный сценарий использования | Покрытие ипотеки, замещение дохода на определённый срок, ограниченный бюджет | Долгосрочная защита и параллельное накопление — например, на образование детей или пенсию |
Срочное страхование позволяет получить более крупное покрытие за меньшую стоимость на определённый период — оно уместно, если нужен значительный объём защиты при ограниченном бюджете или если цель — точно покрыть конкретное обязательство. Например, при покупке дома за $500 000 в ипотеку на 30 лет логично рассмотреть срочный полис именно на 30-летний срок, синхронизировав его с графиком погашения кредита.
Постоянное страхование стоит дороже, но параллельно с защитой формирует денежную (накопительную) стоимость полиса, которую можно использовать при жизни на другие цели — например, как часть стратегии накопления на образование детей или как дополнительный инструмент для пенсионных накоплений.
Шаг 4. Подача заявки и андеррайтинг
После выбора конкретного полиса остаётся подать заявку на покрытие. В зависимости от суммы и типа страхования может потребоваться пройти медицинское обследование в рамках процедуры андеррайтинга — оценки страховой компанией индивидуального риска перед одобрением полиса.
Чек-лист: когда пора пересмотреть свой полис
Даже правильно подобранный на момент оформления полис может со временем перестать соответствовать реальной жизненной ситуации — покрытие оказывается либо избыточным, либо, что чаще, уже недостаточным. Если хотя бы один из пунктов ниже относится к вам, это повод обратиться к консультанту и пересмотреть страховое покрытие.
| Событие | Событие |
|---|---|
| Вы устроились на новую, более высокооплачиваемую работу | У вас родился или был усыновлён ребёнок |
| Вы вступили в брак | Вы открыли бизнес |
| Вы развелись | Вы начали ухаживать за пожилыми родителями |
| Вы купили дом | Ваши дети поступают в колледж |
| Вы улучшили жилищные условия | Вы выходите на пенсию |
Общая логика проста: любое значительное изменение в доходах, составе семьи, долговой нагрузке или жизненном этапе меняет и объём финансовой защиты, который нужен вашим близким. Полис, подобранный десять лет назад под совершенно другую жизненную ситуацию, с высокой вероятностью уже не отражает реальные потребности сегодня.
Итог
Выбор страхования жизни — это не разовая покупка, а процесс, который начинается с чёткого понимания цели, проходит через честный расчёт необходимой суммы покрытия и выбор подходящего типа полиса, а затем требует периодического пересмотра по мере того, как меняется жизнь. Разговор с финансовым или страховым консультантом уместен не только на старте, но и каждый раз, когда происходит одно из событий из чек-листа выше.
Источники
Финуслуги. «Страхование жизни: зачем покупать полис и на что смотреть в договоре», 14.07.2026 (данные АЦ НАФИ и «Ингосстрах-Жизни»).
Дисклеймер
Материал носит информационный характер и не является индивидуальной рекомендацией по выбору конкретного страхового продукта. Стоимость и доступность страхования жизни зависят от возраста, состояния здоровья, а также вида и суммы приобретаемого покрытия. Прежде чем реализовывать стратегию с использованием страхования жизни, целесообразно заранее подтвердить свою страхуемость и получить одобрение по полису. Как и большинство финансовых решений, страхование жизни сопряжено с расходами — как правило, взимаются платы за страховой риск и ведение полиса, а при досрочном расторжении могут применяться штрафы и возникать налоговые последствия.
 IPG в Telegram




 Получить