Инвестор может отказаться от разумного плана из-за кратковременной просадки, а может годами держать актив, который перестал отвечать его цели. В обоих случаях проблема не сводится к недостатку знаний о доходности. Деньги нужны в конкретный срок, а неопределённость результата приходится переносить уже сегодня. Защита капитала начинается с разделения задач: какая сумма должна быть доступна, какую потерю можно выдержать и какие действия заранее предусмотрены для каждого сценария.
Для владельца 30–50 млн рублей такой разговор особенно важен. Просадка на несколько процентов превращается в миллионы, но и излишняя осторожность имеет цену: часть капитала может отставать от роста будущих расходов. Ни один инструмент не убирает сразу рыночный риск, риск банка, потерю покупательной способности и риск недостаточной ликвидности. Полезнее назвать, от чего именно нужно защититься, и проверить условия договора и портфеля.
Вклад даёт ясность условий, но не решает все задачи
Банковский вклад удобен тем, что до подписания договора известны срок, порядок начисления процентов и условия досрочного изъятия. На протяжении срока не требуется принимать ежедневные решения о рыночной цене. При досрочном закрытии срочного вклада проценты часто пересчитываются по менее выгодным условиям; по окончании срока новую ставку придётся узнавать заново. Поэтому даже предсказуемый договор не гарантирует заранее доходность на следующие несколько лет.
В России стандартное страховое возмещение по вкладам и счетам составляет до 1,4 млн рублей на одного вкладчика в одном банке с учётом процентов. Несколько счетов внутри одного банка не создают отдельных лимитов; для предусмотренных законом обстоятельств действуют особые правила повышенного возмещения. При сумме 45 млн рублей нельзя считать весь остаток на одном депозите застрахованным. Проверять нужно и участие банка в системе страхования, и размер обязательств перед конкретным вкладчиком. Правила страхования вкладов Банка России
Ставка вклада часто становится мысленной точкой отсчёта: любое другое решение сравнивают с известным процентом. Такое сравнение полезно, если совпадают срок и доступность денег. Если деньги понадобятся раньше, доходность облигации до погашения и ставка годового вклада отвечают на разные вопросы. Сравнивать следует сумму после расходов и налогов, возможную цену выхода и вероятность того, что деньги понадобятся в неподходящий момент.
Что на самом деле означает слово «надёжно»
Два человека могут одинаково просить «надёжный вариант» и иметь противоположные ожидания. Одному нужно сохранить номинал к определённой дате, другому — иметь возможность получить деньги завтра, третьему — не видеть ежедневных колебаний в приложении. До выбора инструмента полезно перевести пожелание в проверяемые условия.
| Ожидание | Проверка до сделки | Какой риск остаётся |
|---|---|---|
| Не потерять номинал | Кто обязан вернуть деньги, в каком объёме и при каких условиях? | Банк, эмитент или контрагент могут не исполнить обязательство; лимиты защиты различаются. |
| Забрать деньги быстро | Какая сумма и через сколько дней реально доступна? | Рыночная цена, спред, время расчётов и условия досрочного выхода. |
| Знать будущий доход | Фиксирован ли платёж договором или зависит от сценария? | Реинвестирование по новой ставке, изменение купона, условная выплата. |
| Не видеть сильную просадку | На какую дату измеряется результат и какой минус допустим? | Временное снижение цены может совпасть с потребностью в деньгах. |
| Сохранить контроль | Кто владеет активом и кто принимает решения? | Ограничения договора, действия управляющего, доступ к отчётности. |
Вопрос о допустимом убытке нельзя заменить анкетной отметкой «умеренный риск». Если снижение рыночной части на 20% заставит продать её независимо от цели, размер этой части или срок вложения нужно пересмотреть до покупки. Напротив, спокойное отношение к котировкам не означает, что инвестор может игнорировать изменение кредитного качества эмитента, условия выпуска или собственный денежный план.
Почему потеря ощущается сильнее возможного выигрыша
Люди оценивают результат относительно отправной точки: цены покупки, суммы на счёте или альтернативной ставки. Потеря относительно этой точки обычно воспринимается болезненнее сопоставимого выигрыша. Однако выбор менее рискованного варианта сам по себе не является ошибкой: будущий платёж за жильё или обязательства бизнеса могут делать даже небольшой шанс крупного убытка неприемлемым. Теория решений в условиях риска
Представим мысленный опыт, не реальный финансовый продукт. Вариант А даёт 38 млн рублей наверняка. Вариант Б даёт 40 млн с вероятностью 95% и ноль с вероятностью 5%. Простое математическое ожидание обоих вариантов — 38 млн. Но для семьи, которая должна оплатить покупку через месяц, различие между гарантированной суммой и вероятностным исходом принципиально. Математическое ожидание не показывает, переживёт ли семейный бюджет неудачный исход.
Обратная сторона — желание продать выросшие бумаги и оставить убыточные только потому, что признать снижение цены неприятно. В исследованиях поведения частных инвесторов этот шаблон называют эффектом диспозиции. Он не делает каждую продажу прибыльной бумаги неверной: восстановление нужных долей портфеля или ухудшение качества актива могут быть разумными причинами сделки. Правильный вопрос звучит иначе: купили бы мы этот актив сегодня по текущей цене при наших целях и рисках? Исследование решений инвесторов
Частая проверка счёта усиливает шум, но редкая проверка не заменяет контроль
Когда котировки меняются каждый день, частота входа в приложение определяет, сколько раз человек сталкивается с минусом. Если до цели пять лет, колебание за одну неделю редко позволяет оценить достижение цели. Вместе с тем установить правило «никогда не смотреть» опасно: нужно замечать дефолты, изменение выплат и приближение срока крупной покупки. Режим наблюдения подбирают под задачи, а не под поток уведомлений.
Практический вариант — отделить календарную проверку от внеплановых событий. Например, раз в квартал сверять доли и движение к цели, а сразу реагировать на пропуск платежа, изменение финансового положения семьи или события у эмитента. Решение о продаже принимают по записанным критериям. Это сокращает число импульсивных операций, но не запрещает менять план при новых фактах.
Как разделить капитал по срокам и ликвидности
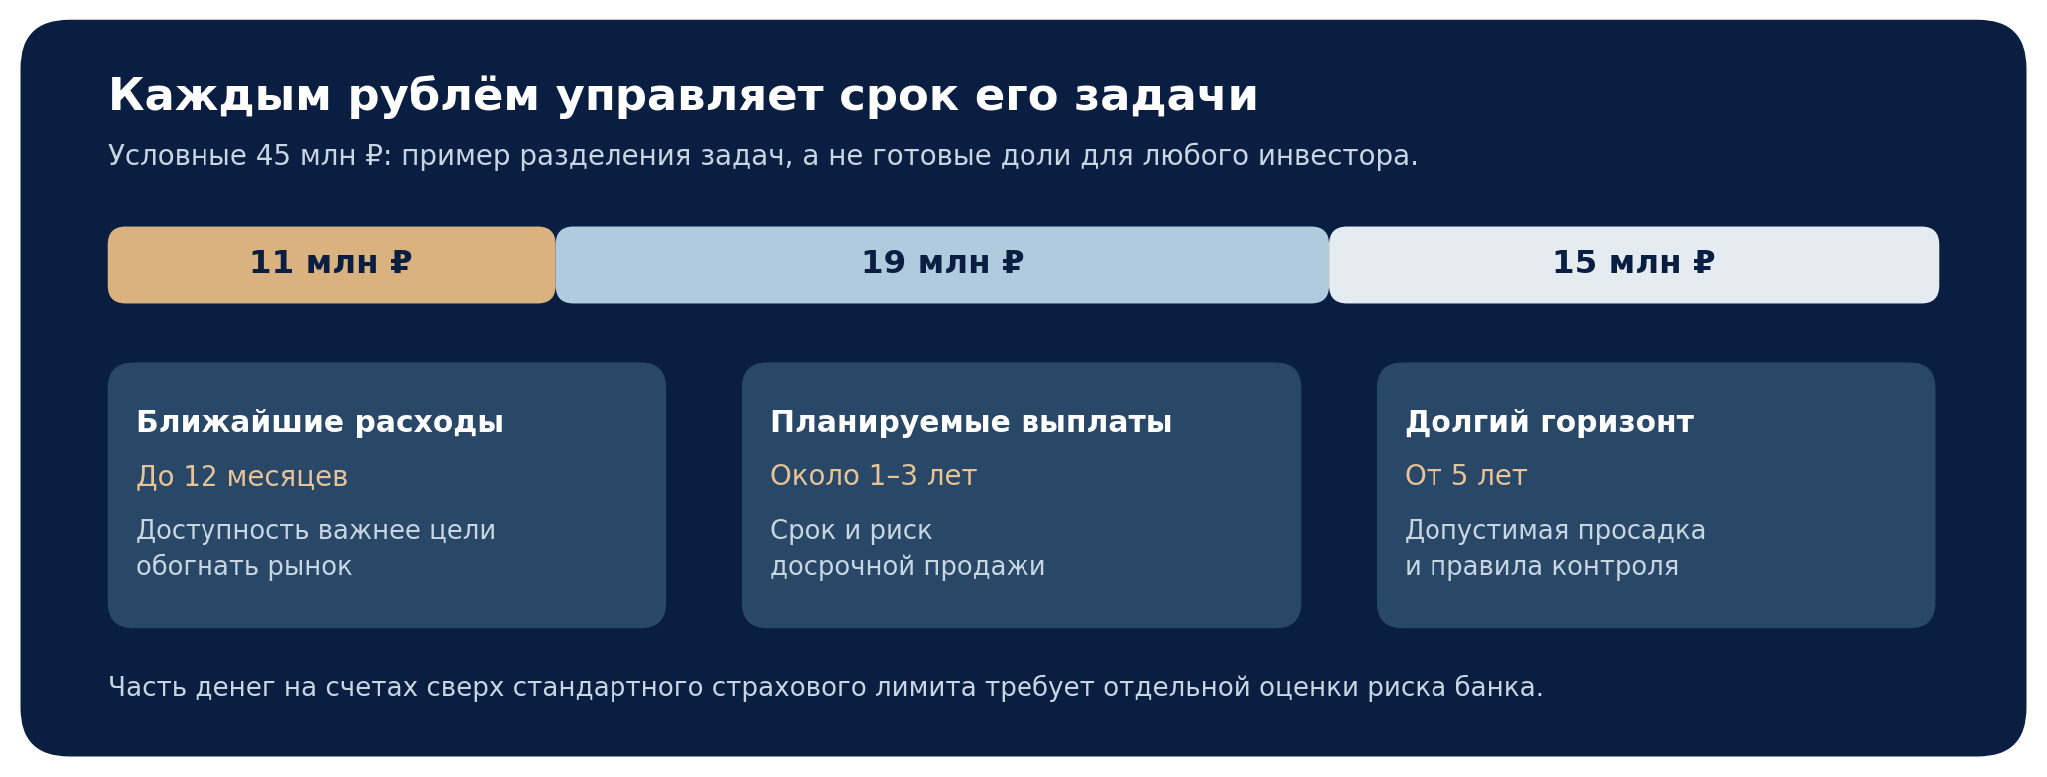
Возьмём условную семью с 45 млн рублей. На ближайшие 12 месяцев ей нужны 11 млн на расходы и резерв; через один–три года планируются выплаты на 19 млн; оставшиеся 15 млн имеют горизонт от пяти лет. Это схема задач, а не предложение вложить ровно такие суммы в конкретные бумаги. Размер резерва определяется расходами, стабильностью дохода и обязательствами, а не красивым процентом от капитала.
| Слой и срок | Подходящие для сравнения варианты | Что нельзя перепутать |
|---|---|---|
| 11 млн ₽, до года | Счета, вклады с учётом сроков и лимита страхования, часть ликвидных инструментов. | Пай фонда денежного рынка не является застрахованным вкладом; выход зависит от торгов и расчётов. |
| 19 млн ₽, 1–3 года | Вклады, лестница качественных облигаций с близкими датами погашения, ликвидная часть. | Купон не равен итоговой доходности; продажа облигации до погашения возможна по цене ниже покупки. |
| 15 млн ₽, от 5 лет | Диверсифицированная рыночная часть по допустимому риску и расходам. | Долгий срок не гарантирует прибыль и не отменяет кредитный и инфраструктурный риск. |
Фонд денежного рынка может быть удобен для краткосрочного размещения и обычно допускает продажу паёв, но его доходность меняется, а страхования вкладов у пая нет. У облигаций важны надёжность эмитента, график платежей, ликвидность и цена покупки. Даже по бумаге с фиксированным купоном итог при вынужденной продаже до погашения неизвестен заранее. Разъяснения Банка России об инвестиционных продуктах Фонды денежного рынка и вклады
Структурную облигацию особенно легко принять за «вклад с дополнительным доходом», если смотреть только на рекламный сценарий. Фактические выплаты зависят от подробных условий, возможна потеря части номинала, а досрочный выход бывает затруднён. Формула и упоминание защиты капитала не создают государственного страхования. Такой инструмент рассматривают лишь после чтения документации, проверки худшего сценария, эмитента, доступа для конкретного инвестора и сравнения с простыми альтернативами. Риски структурных облигаций по Банку России
Пять ситуаций с суммами 30–50 млн рублей
Условные случаи ниже показывают, почему одинаковая просьба «защитить деньги» приводит к разным действиям. Суммы, сроки и пороги в них придуманы для объяснения метода; они не отражают действующие ставки и не подходят автоматически другой семье.
| Ситуация | Риск эмоционального решения | Что проверить заранее |
|---|---|---|
| Капитал 50 млн ₽; через 8 месяцев нужна оплата сделки 34 млн ₽. | Переложить нужную сумму в волатильный актив ради более высокой ожидаемой доходности. | Дата оплаты, доступность денег, риск банка и остаток после налогов. |
| Портфель 36 млн ₽; акции снизились на 12%. | Продать всё после падения, не сверив первоначальный горизонт. | Изменились ли цель, денежный поток компаний и допустимая потеря? |
| Капитал 42 млн ₽; выросшая позиция стала слишком большой. | Не продавать часть только из-за страха упустить дальнейший рост. | Предельная доля одного эмитента и цена концентрации. |
| Резерв и портфель 48 млн ₽; семье нужен быстрый доступ к 9 млн ₽. | Вложить весь остаток в инструменты с неудобным выходом. | Срок расчётов, глубина рынка, условия договора и запас ликвидности. |
| Капитал 39 млн ₽; обещан высокий условный купон. | Принять сценарную выплату за фиксированный процент. | Худший исход, условия купона, эмитент и возможность продажи. |
В примере с падением акций на 12% при капитале 36 млн рублей важна структура, а не только процент на экране. Если в акциях было 10 млн рублей, условное снижение этой части на 12% даёт 1,2 млн рублей до других движений — около 3,3% всего капитала. Если же в них размещены все 36 млн, абсолютное снижение составит 4,32 млн. Разница помогает честно обсудить размер риска ещё до покупки.
Сценарий просадки нужно сопоставить с суммой, которую можно выдержать
Для условной структуры на 45 млн рублей представим, что рыночная часть 15 млн дешевеет на 10%, 20% или 30%, а остальные 30 млн в расчёте не меняются. Потери всего капитала составят соответственно 1,5 млн, 3 млн и 4,5 млн рублей. Это 3,3%, 6,7% и 10% исходной суммы. В действительности могут одновременно измениться и другие активы, появиться расходы и налоги, поэтому расчёт служит стресс-сценарием, а не прогнозом.
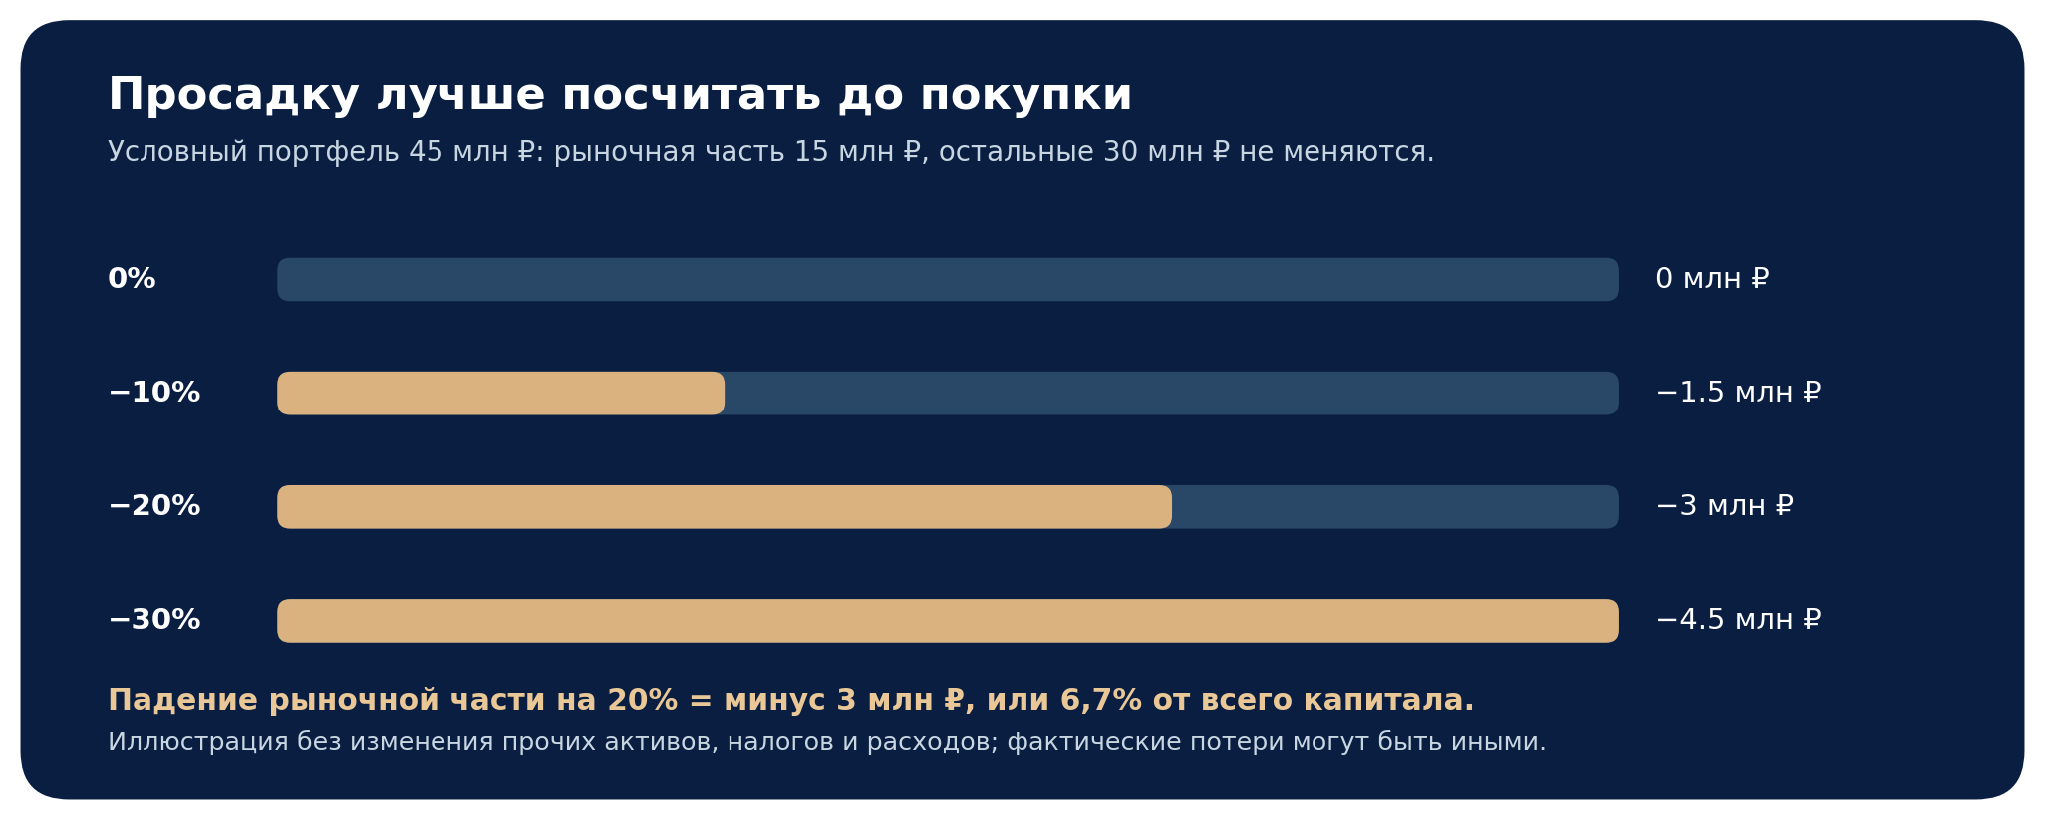
Допустим, семье психологически и финансово неприемлема потеря 3 млн рублей в таком сценарии. Тогда уже до сделки можно уменьшить размер рыночной части, изменить горизонт расходов либо отказаться от плана. Увеличить «терпимость к риску» лишь на словах не получится: когда убыток появится в приложении, действовать придётся человеку с реальными платежами и обязательствами.
Письменный план помогает действовать в спокойном состоянии
Решения, принятые до просадки, не обязаны быть неизменными. Их задача — заранее определить, какие факты требуют проверки и кто утверждает действие. Для семьи или совладельцев полезен короткий документ на одну–две страницы с доступом к резерву, целями, границами риска и датами пересмотра.
| Условие | Записать заранее | Действие при событии |
|---|---|---|
| Нужны деньги раньше срока | Сумма резерва и порядок доступа к нему. | Сначала использовать предусмотренную ликвидность; не продавать долгую часть автоматически. |
| Просадка превысила порог | Сравнивать рублёвый убыток и долю от всего капитала. | Проверить причины, срок цели и платежеспособность; затем решать о сокращении риска. |
| Изменился эмитент или условия | Кредитные признаки, выплаты, ограничения договора. | Пересчитать риск независимо от цены покупки и налогового результата. |
| Доля одного актива выросла | Допустимый диапазон и периодичность проверки. | Ребалансировать с учётом комиссии, налогов и ликвидности. |
| Наступила дата цели | Нужная сумма после расходов и налогов. | Перевести её в доступную форму заблаговременно, не оставляя на последний торговый день. |
Хорошая защита капитала не обещает отсутствие колебаний. Она даёт семье возможность выполнить ближайшие обязательства и не принимать крупные решения из-за цвета цифр в приложении. Вклад, облигация, фонд и акции могут занимать разные места в таком плане, но каждый должен отвечать своему сроку, уровню ликвидности и допустимому сценарию потери. Когда правила понятны до покупки, эмоции становятся сигналом перепроверить предположения, а не единственным основанием для сделки.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, финансовой, юридической или налоговой рекомендацией. Суммы и сценарии условны, фактические результаты могут отличаться. Перед вложением средств следует проверить условия конкретного инструмента, риски, стоимость выхода, налоги и соответствие решения собственным целям и обстоятельствам.
 Получить