Дивидендные акции России и возможности регулярного дохода
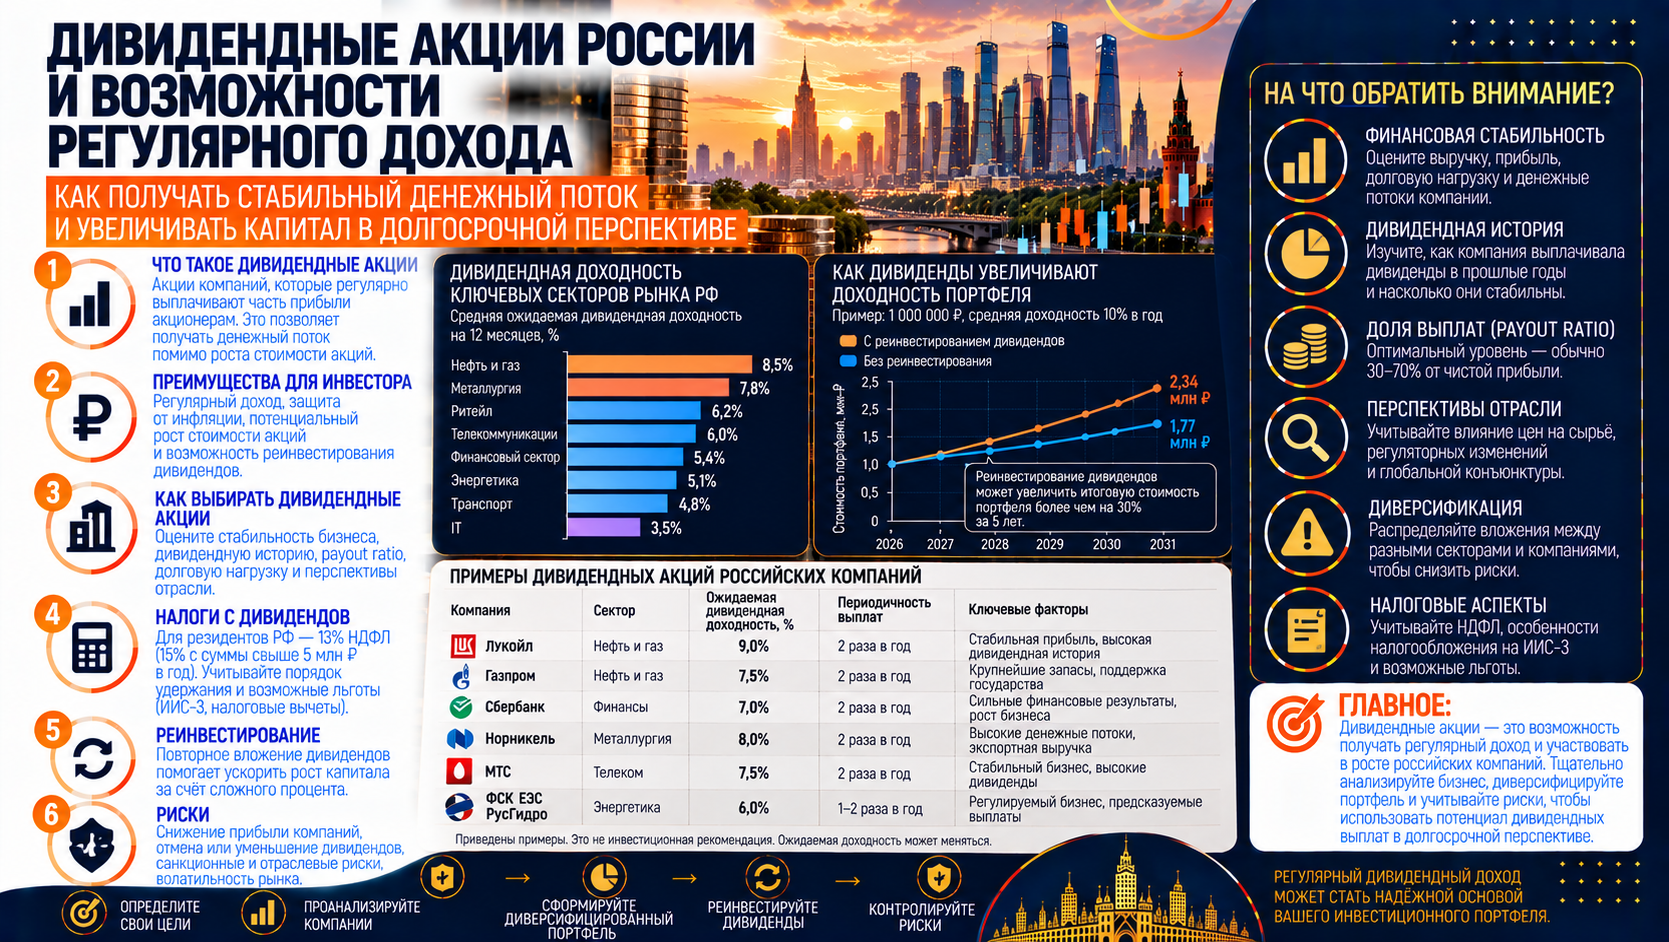
Дивидендные акции позволяют получать часть прибыли бизнеса, сохраняя долю в компании. Для российского инвестора это может стать способом пополнять накопления или оплачивать часть расходов без регулярной продажи бумаг. Но устойчивость такого дохода определяется финансовым состоянием компаний и ценой покупки. Высокий процент в дивидендном календаре сам по себе ничего не говорит о сохранности капитала.
На российском рынке есть разные модели выплат: распределение банковской прибыли, свободного денежного потока нефтяной компании, средств торговой сети или технологической платформы. Сбер, ЛУКОЙЛ, МТС, Транснефть, X5 и HeadHunter интересны именно различием этих моделей. Сравнивать их полезно через способность платить в будущем, учитывая уже принятые решения и условия дивидендной политики.
Чем дивиденды отличаются от купонов облигаций
Купон представляет собой предусмотренную условиями облигации выплату по долгу. Дивиденд связан с участием в капитале компании и требует корпоративного решения. Наличие прибыли, многолетней истории выплат или дивидендной политики ещё не означает, что акционер обязательно получит такую же сумму в следующем году. Поэтому выражение «дивидендный купон» удобно в разговоре, но смешивает разные механизмы дохода.
| Критерий | Дивидендная акция | Обычная купонная облигация |
|---|---|---|
| Основание выплаты | Решение о распределении прибыли с учётом установленных ограничений | Обязательство эмитента по условиям выпуска |
| Размер дохода | Может меняться; выплата за новый период может отсутствовать | Фиксированная сумма или формула расчёта купона |
| Возврат вложенных денег | Обычно через продажу акции по рыночной цене | Погашение по условиям выпуска, если эмитент исполняет обязательства |
| Возможность роста выплат | Зависит от развития бизнеса и решений акционеров | Для постоянного купона сумма не растёт вслед за прибылью компании |
| Главные риски | Сокращение дивидендов и снижение цены акции | Нарушение обязательств, изменение ставок и ликвидности |
Привилегированная акция также остаётся долей в капитале. Особые права на дивиденды определяются уставом и законом, однако не превращают бумагу в облигацию с гарантированным погашением. И в акциях, и в облигациях итоговый результат при продаже зависит от рыночной цены; различаются основания выплат и набор принимаемых рисков.
Когда дивидендная стратегия может быть интересна
Стратегия подходит для задач, в которых важны периодические поступления и участие в долгосрочном развитии бизнеса. Если компания увеличивает устойчивую прибыль на акцию, она потенциально может наращивать и выплаты. Это создаёт возможность роста денежного потока, которой нет у облигации с неизменным купоном. Но такой рост требует работающей бизнес-модели и не следует автоматически за инфляцией.
Дивиденды можно расходовать или реинвестировать. Во втором случае инвестор покупает дополнительные бумаги и увеличивает базу будущего дохода, если сами выплаты сохраняются. В фазе накопления это полезнее оценивать через общий прирост капитала. Когда деньги нужны на жизнь, важнее календарь поступлений, запас ликвидности и способность выдержать год со снижением выплат.
При снижении доходности вкладов и облигаций устойчивые дивидендные компании могут выглядеть привлекательнее относительно этих альтернатив. Однако снижение ставок не гарантирует роста акций: одновременно способны ухудшиться прибыль бизнеса или оценка его риска. Сравнивать инструменты нужно на одинаковом горизонте и после расходов, учитывая возможность потери части капитала.
Как отличить ожидание от утверждённой выплаты
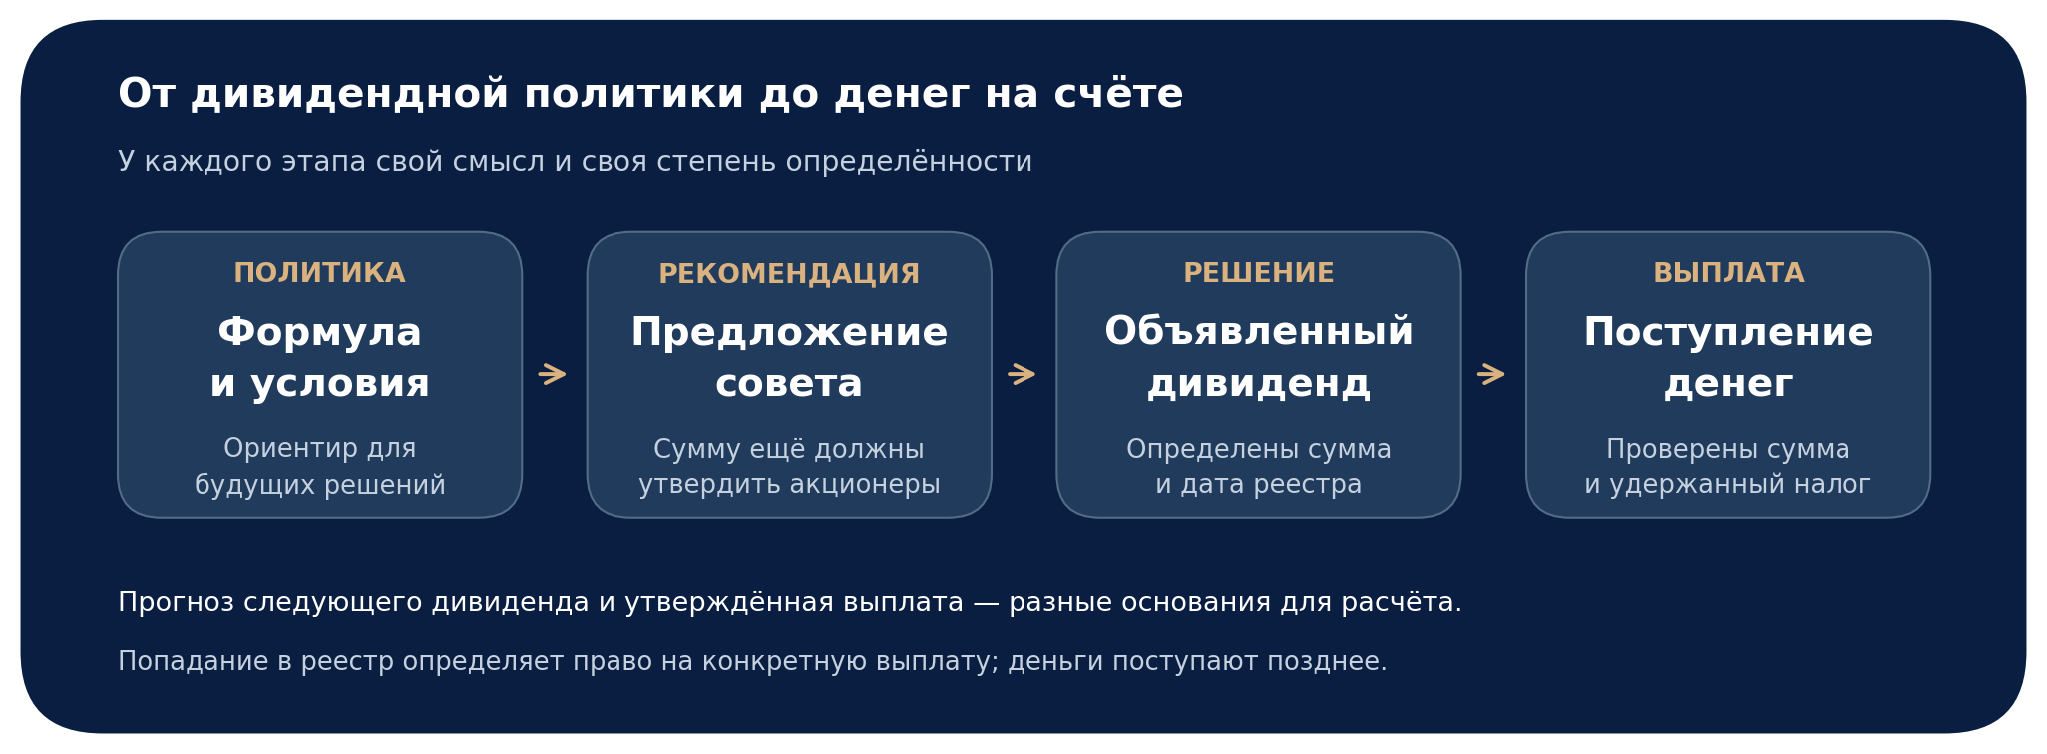
Дивидендный прогноз оценивает ещё не принятое решение. Рекомендация совета директоров делает возможный размер конкретнее, но окончательный статус появляется после решения уполномоченного органа. Даже объявленная выплата имеет собственные даты и порядок перечисления. Сумму за прошлый период нельзя автоматически подставлять в расчёт будущего денежного потока.
Доходность рассчитывается делением дивиденда на цену акции. Если условная выплата равна 30 рублям, при цене 300 рублей получается 10%, а при цене 200 рублей — 15%. Разница возникла только из-за котировки. Падение цены может отражать ожидание ухудшения бизнеса, поэтому повышение расчётной доходности иногда сопровождается ростом риска сокращения самого дивиденда.
Нужно различать выплаты за финансовый год и деньги, поступившие в календарном году. Промежуточный дивиденд за девять месяцев может прийти в январе, а окончательный — летом. Если агрегатор показывает сумму за последние двенадцать месяцев, она может включать разовую выплату или распределение накопленной прибыли. Такой показатель нельзя без проверки переносить на следующие двенадцать месяцев.
Сравнение компаний показывает, какие финансовые показатели определяют устойчивость выплат у каждого эмитента. Приведённые далее решения за прошлые периоды подтверждают конкретные дивиденды; покупка акции после соответствующей даты реестра не даёт права получить их задним числом.
Шесть компаний с разными источниками дивидендов
| Компания и тикер | Основа возможных выплат | Что особенно важно проверить |
|---|---|---|
| Сбер SBER и SBERP | Банковская прибыль и возможность распределить её при сохранении необходимого капитала | Качество кредитов, расходы на резервы, процентную маржу и достаточность капитала |
| ЛУКОЙЛ LKOH | Скорректированный свободный денежный поток нефтяного бизнеса | Цены реализации, курс рубля, налоги, капитальные затраты и внешние ограничения |
| МТС MTSS | Операционные результаты и действующие правила возврата капитала акционерам | Долг, процентные расходы, инвестиции и соотношение дивидендов с выкупом акций |
| Транснефть TRNFP | Прибыль трубопроводного бизнеса и решения о её распределении | Тарифы, объёмы транспортировки, налоги, инвестиции и операционные риски |
| X5 X5 | Денежные потоки продовольственной розницы после затрат на развитие | Рентабельность продаж, капитальные вложения, аренду и повторяемость крупных выплат |
| HeadHunter HEAD | Прибыль цифровой платформы и доступные для распределения денежные средства | Спрос работодателей на подбор персонала, маржинальность и влияние разовых выплат |
Сбер и ЛУКОЙЛ требуют разных финансовых ориентиров
Сбер по итогам 2025 года утвердил дивиденд 37,64 рубля на каждую обыкновенную и привилегированную акцию. Равная сумма выплаты не означает равной доходности: у двух категорий бумаг могут различаться рыночные цены и ликвидность. Для выбора важны также права акционера. При оценке следующего дивиденда банка следует смотреть на устойчивость прибыли и запас капитала, который остаётся после распределения. Решение акционеров Сбера
У ЛУКОЙЛа дивидендная политика ориентируется на скорректированный свободный денежный поток. За девять месяцев 2025 года был объявлен дивиденд 397 рублей, окончательный за 2025 год составил 278 рублей; вместе — 675 рублей на акцию. Это сумма за конкретный финансовый период, а не обещание на следующий год. Компания рассчитывает поток с учётом предусмотренных политикой вычетов, включая инвестиции и другие денежные расходы. Дивиденды и политика ЛУКОЙЛа
Для нефтяного бизнеса важно сочетание цены сырья, курса рубля и доступных каналов сбыта. Ослабление рубля может поддержать рублёвые поступления, но часть эффекта способны поглотить налоги, логистика или снижение цены реализации. Прибыльная отчётность и свободные деньги для акционера также могут расходиться из-за масштабных инвестиций.
Новая политика МТС меняет подход к ожиданиям
История МТС включает регулярный дивиденд 35 рублей на акцию в 2026 году. Но в сентябре 2026 года компания утвердила новую политику на 2027–2028 годы: 70% предусмотренного возврата капитала акционерам направляется на дивиденды, 30% — на обратный выкуп акций. Общий возврат связан с годовым показателем OIBDA, а дивиденды планируется выплачивать не реже трёх раз в год. Действующая дивидендная политика МТС
OIBDA характеризует операционный результат до амортизации и не равна свободным деньгам после всех расходов. Для оценки устойчивости выплат остаются важны проценты по долгу и инвестиции. Прежнюю сумму 35 рублей нельзя автоматически считать фиксированным обещанием на каждый будущий год. Обратный выкуп тоже не является дивидендом: он не означает пропорционального денежного поступления на счёт каждого акционера.
Транснефть и X5 показывают роль затрат и календаря
По привилегированным акциям Транснефти за 2025 год объявлен дивиденд 204,17 рубля на акцию. Экономика транспортировки отличается от экономики добычи нефти: значение имеют тарифы, объёмы прокачки, инвестиционная программа и налогообложение. Для владельца TRNFP важны именно условия привилегированных акций и решения о распределении прибыли. Государственное участие не устраняет рыночный риск и возможность изменения будущих выплат. Сообщение Транснефти о дивидендах
В дивидендной истории X5 указаны 368 рублей за девять месяцев 2025 года с датой реестра в январе 2026 года и 245 рублей по итогам 2025 года с реестром в июле. Сумма этих выплат составляет 613 рублей на акцию. Её нельзя воспринимать как ежегодную норму: необходимо оценивать, сколько денег торговая сеть сможет распределять после финансирования текущего бизнеса и развития. Дивидендная история X5
Рост выручки розничной сети не всегда ведёт к такому же росту дивиденда. На результат влияют расходы на персонал, логистику, аренду и открытие магазинов. Регулярные покупки продуктов поддерживают оборот, однако даже небольшое изменение рентабельности при большом масштабе бизнеса способно заметно изменить доступную акционерам сумму.
HeadHunter сочетает дивидендную модель с риском рынка труда
Дивидендная политика HeadHunter предусматривает ежегодное распределение 60–100% скорректированной чистой прибыли. Компания также ориентируется на возврат денежных средств, которые не нужны для текущей деятельности и долгосрочного развития. Такой подход делает важными и прибыль на акцию, и фактическое накопление денег. Диапазон в политике остаётся ориентиром для решений, а не гарантированным процентом доходности акции. Информация HeadHunter для инвесторов
Цифровой формат бизнеса не отменяет экономического цикла. Когда работодатели сокращают наём, их спрос на платные услуги подбора может ослабеть. При анализе следует отделять устойчивые поступления от использования накопленного денежного запаса. Крупное распределение прошлых накоплений не означает, что такая же сумма будет зарабатываться и выплачиваться ежегодно.
Дивидендный гэп не создаёт бесплатной доходности
Право на выплату зависит от владения акцией на установленную дату с учётом расчётов по сделке. В основном режиме Московской биржи действует Т+1, поэтому ориентироваться нужно на последний день покупки под конкретный дивиденд и календарь расчётов. Дата реестра и дата поступления денег различаются: сам факт включения в список получателей не означает немедленного зачисления. Расчётный цикл Московской биржи
Когда акция начинает торговаться без права на ближайший дивиденд, её цена обычно снижается: часть стоимости переходит в право на денежную выплату. Например, условная акция стоила 1 000 рублей, а дивиденд равен 120 рублям. При прочих равных цена может приблизиться к 880 рублям. Акция за 880 рублей и право получить 120 рублей до налога вместе дают те же 1 000 рублей, а не мгновенную прибыль 12%.
Реальное снижение может оказаться больше или меньше дивиденда из-за новостей и общего движения рынка. Срок восстановления котировки заранее не известен, а обязательного «закрытия гэпа» нет. Покупка перед отсечкой требует того же анализа бизнеса и цены, что и покупка в любой другой день.
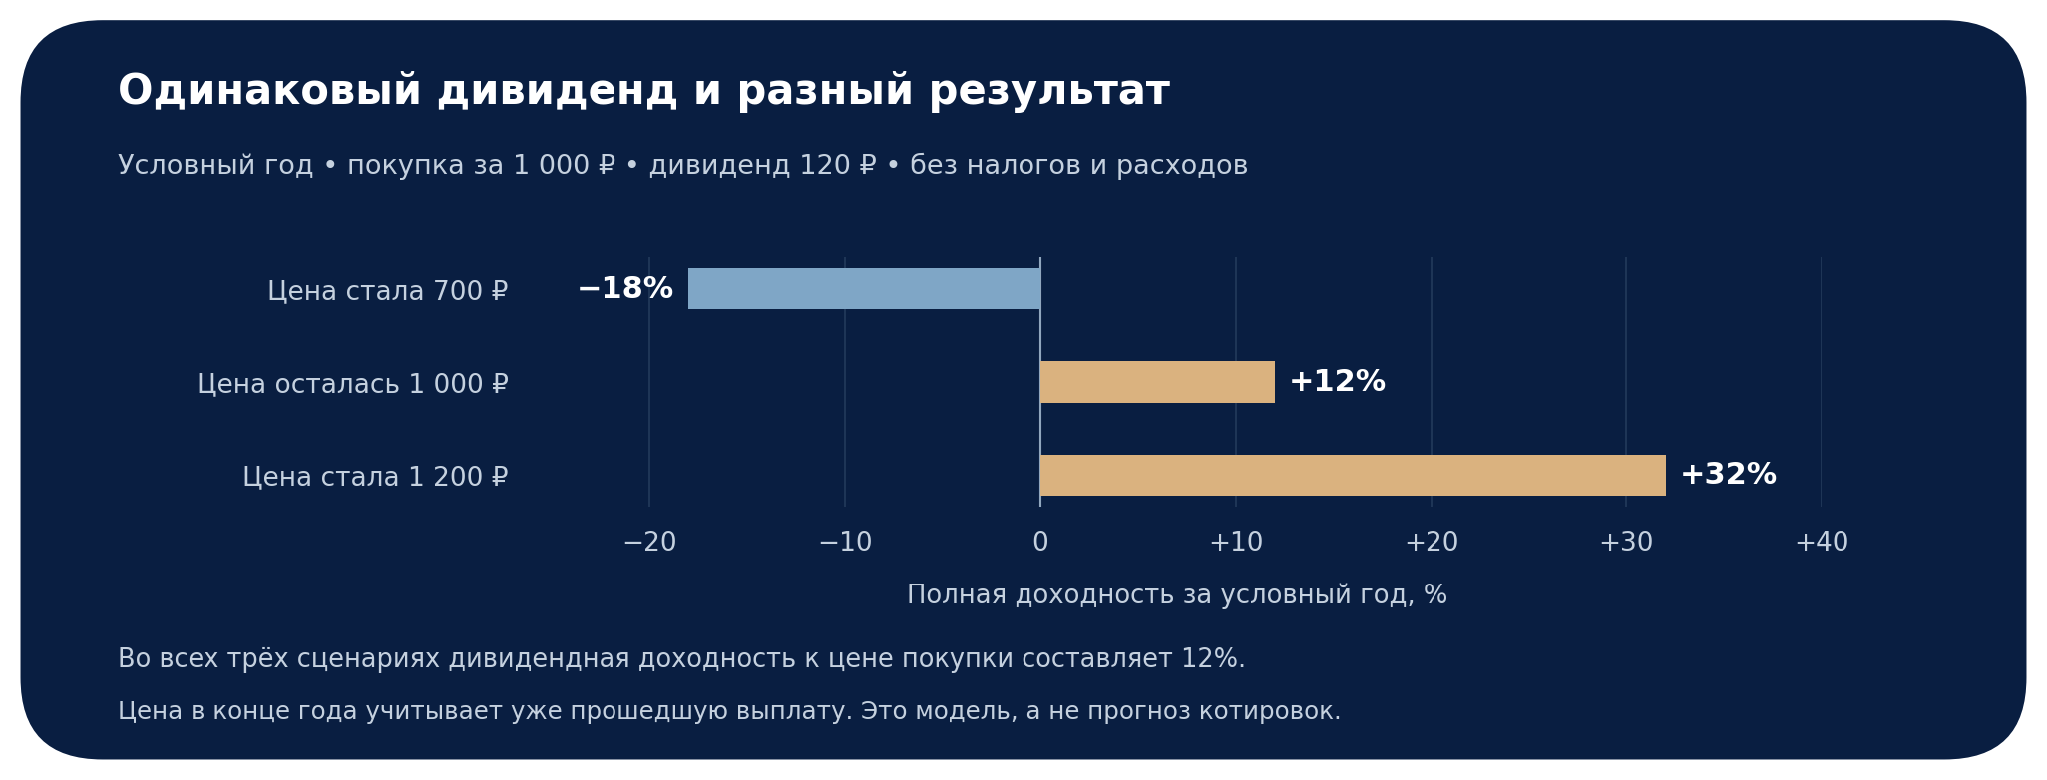
Полный результат за период рассчитывается так: (цена в конце − цена покупки + полученные дивиденды) ÷ цена покупки. В модели выплата 120 рублей не компенсирует падение акции с 1 000 до 700 рублей: итог до налогов равен −18%. Для сопоставления стратегий важен именно совокупный результат, а не размер одного поступления на счёт.
Как оценить денежный поток после налога
Для налогового резидента РФ к дивидендным доходам применяются ставки НДФЛ 13% и 15%: повышенная ставка относится к части соответствующей налоговой базы сверх 2,4 млн рублей. Итоговый расчёт зависит от состава доходов и правил их учёта. Сумма, указанная в корпоративном решении, обычно приводится до налога; планировать расходы нужно по ожидаемому чистому поступлению. Пояснения ФНС по ставкам и налоговым базам
Возьмём условный портфель стоимостью 3 млн рублей. В таблице предполагается, что все рассматриваемые дивиденды облагаются по ставке 13%, других влияющих на расчёт доходов нет, комиссии не учитываются. Доходности заданы для иллюстрации и не являются прогнозом по перечисленным компаниям. Изменение рыночной стоимости портфеля в таблицу не включено.
| Дивиденды к вложенной сумме за год | Начислено до налога | После НДФЛ 13% | В среднем на месяц |
|---|---|---|---|
| 8% | 240 000 ₽ | 208 800 ₽ | 17 400 ₽ |
| 10% | 300 000 ₽ | 261 000 ₽ | 21 750 ₽ |
| 12% | 360 000 ₽ | 313 200 ₽ | 26 100 ₽ |
Среднемесячная сумма — результат деления годового дохода на двенадцать. Она не означает, что компании платят каждый месяц: существенная часть денег может поступать в отдельные сезоны. Для регулярных расходов нужен резерв между выплатами. Если при исходной доходности 10% дивиденды снизятся на 30%, чистый годовой поток в этой модели сократится с 261 000 до 182 700 рублей, или до 15 225 рублей в среднем на месяц.
Как собрать портфель с учётом устойчивости выплат
Отбор начинается с понятного источника денег и проверки повторяемости дивиденда. Затем оценивают цену покупки, долги, инвестиционные потребности и ограничения политики. Для небанковских компаний полезно сопоставлять выплаты со свободным денежным потоком, для банков — с прибылью и достаточностью капитала. Разовый выход распределения за пределы годовой прибыли возможен за счёт накоплений, но требует отдельного объяснения.
Распределение между несколькими компаниями снижает зависимость от одного решения. При этом разные названия не всегда означают разные риски: несколько нефтяных компаний могут одновременно пострадать от изменения цены сырья или условий экспорта. Полезно учитывать долю каждой компании не только в стоимости портфеля, но и в ожидаемом дивидендном доходе. Если один эмитент обеспечивает половину поступлений, отказ от его выплаты резко меняет весь план.
Дивидендный портфель стоит пересматривать при изменении экономики бизнеса, долговой нагрузки или правил распределения прибыли. Снижение выплат из-за обоснованных инвестиций не всегда означает ухудшение долгосрочной стоимости, а сохранение большого дивиденда за счёт новых долгов не всегда говорит о благополучии. Для устойчивого дохода важна способность компании повторять выплаты без ослабления финансового положения.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной или налоговой рекомендацией. Упоминание компаний не означает рекомендации покупать их акции. Будущие дивиденды и рост котировок не гарантированы; возможна потеря части вложенного капитала. Расчёты являются условными примерами. Перед решением необходимо изучить раскрытие эмитента, оценить риски, расходы, применимые налоги и соответствие вложений личным целям.
 IPG в Telegram




 Получить