Дешёвые акции и ловушки стоимости на российском рынке

Дешёвая акция может оказаться удачной покупкой, если рынок слишком пессимистично оценивает устойчивый бизнес. Но низкая цена по отношению к прибыли бывает и следствием проблем, которые ещё не полностью проявились в отчётности. Чтобы различить эти ситуации, нужно проверить качество заработка, долг и способность компании создавать стоимость для владельца одной акции.
Ловушка стоимости возникает, когда бумага выглядит недооценённой по привычным показателям, однако основания для такой оценки постепенно исчезают: прибыль сокращается, активы обесцениваются или деньги годами не доходят до акционеров. На российском рынке к отраслевым рискам добавляются особенности раскрытия информации, корпоративных решений и доступа к внешним рынкам. Поэтому список самых низких мультипликаторов годится лишь для начала анализа.
Что означает дешевизна акции
Цена одной бумаги почти ничего не говорит о стоимости бизнеса. Акция за 20 рублей может представлять меньшую долю в компании, чем акция за 2 000 рублей в другой. Для сравнения используют капитализацию — рыночную стоимость выпущенных акций — и соотносят её с финансовыми результатами. Падение котировки на 50% от прежнего максимума также не доказывает недооценку: способность бизнеса зарабатывать могла ухудшиться ещё сильнее.
P/E показывает, во сколько раз цена акции превышает годовую прибыль на акцию. При сопоставимых данных его можно рассчитать и через капитализацию и соответствующую ей прибыль. Различают расчёт за завершённый год, за последние четыре квартала и на основе прогноза. Смешивать эти варианты в одном сравнении нельзя: низкий прогнозный P/E может отражать слишком оптимистичное ожидание прибыли. Расчёт P/E
При P/E 4 обратная величина E/P равна 25%. Это отношение бухгалтерской прибыли к цене, а не обещанная доходность инвестора. Компания может оставить прибыль внутри бизнеса, потратить её на инвестиции или впоследствии столкнуться с убытком. Значение P/E также не устанавливает срок возврата денег акционеру. При отрицательной прибыли этот показатель теряет смысл как обычный ориентир дешевизны.
Какие показатели стоит рассматривать вместе
| Показатель | Что сопоставляет | Когда полезен | Главное ограничение |
|---|---|---|---|
| P/E | Цена акции и годовая прибыль на акцию | Устойчивая положительная прибыль | Разовые доходы и пик цикла занижают оценку |
| EV/EBITDA | Стоимость бизнеса и прибыль до процентов, налогов и амортизации | Сравнение нефинансовых компаний с разным долгом | Не учитывает капитальные затраты и не заменяет анализ денежных потоков |
| P/BV | Капитализация и балансовый собственный капитал | Банки и другие капиталоёмкие финансовые компании | Нужны оценка качества активов и рентабельности капитала |
| FCF yield | Денежный поток для акционеров и капитализация | Проверка денежной отдачи зрелого бизнеса | Нужно согласовать состав потока и одинаково учесть проценты, инвестиции и долг |
Универсальной границы вроде «P/E ниже 5 означает покупку» нет. Сопоставлять нужно похожие компании: из одной отрасли, с близкой устойчивостью доходов, долговой нагрузкой и потребностью в инвестициях. Историческая оценка самой компании тоже требует поправок на процентные ставки, темпы роста и изменившиеся риски. Прошлый средний мультипликатор не является обязательной точкой возврата.
Как разовые доходы искажают прибыль
Предположим, капитализация условной компании составляет 120 млрд рублей, а годовая прибыль, приходящаяся на её акционеров, — 30 млрд. Получается P/E 4. Однако в прибыль входят 12 млрд от продажи актива и 3 млрд положительной курсовой переоценки. Оба эффекта указаны после налога и для того же круга акционеров. Если исключить их для оценки повторяемого заработка, останется 15 млрд рублей, а P/E вырастет до 8.
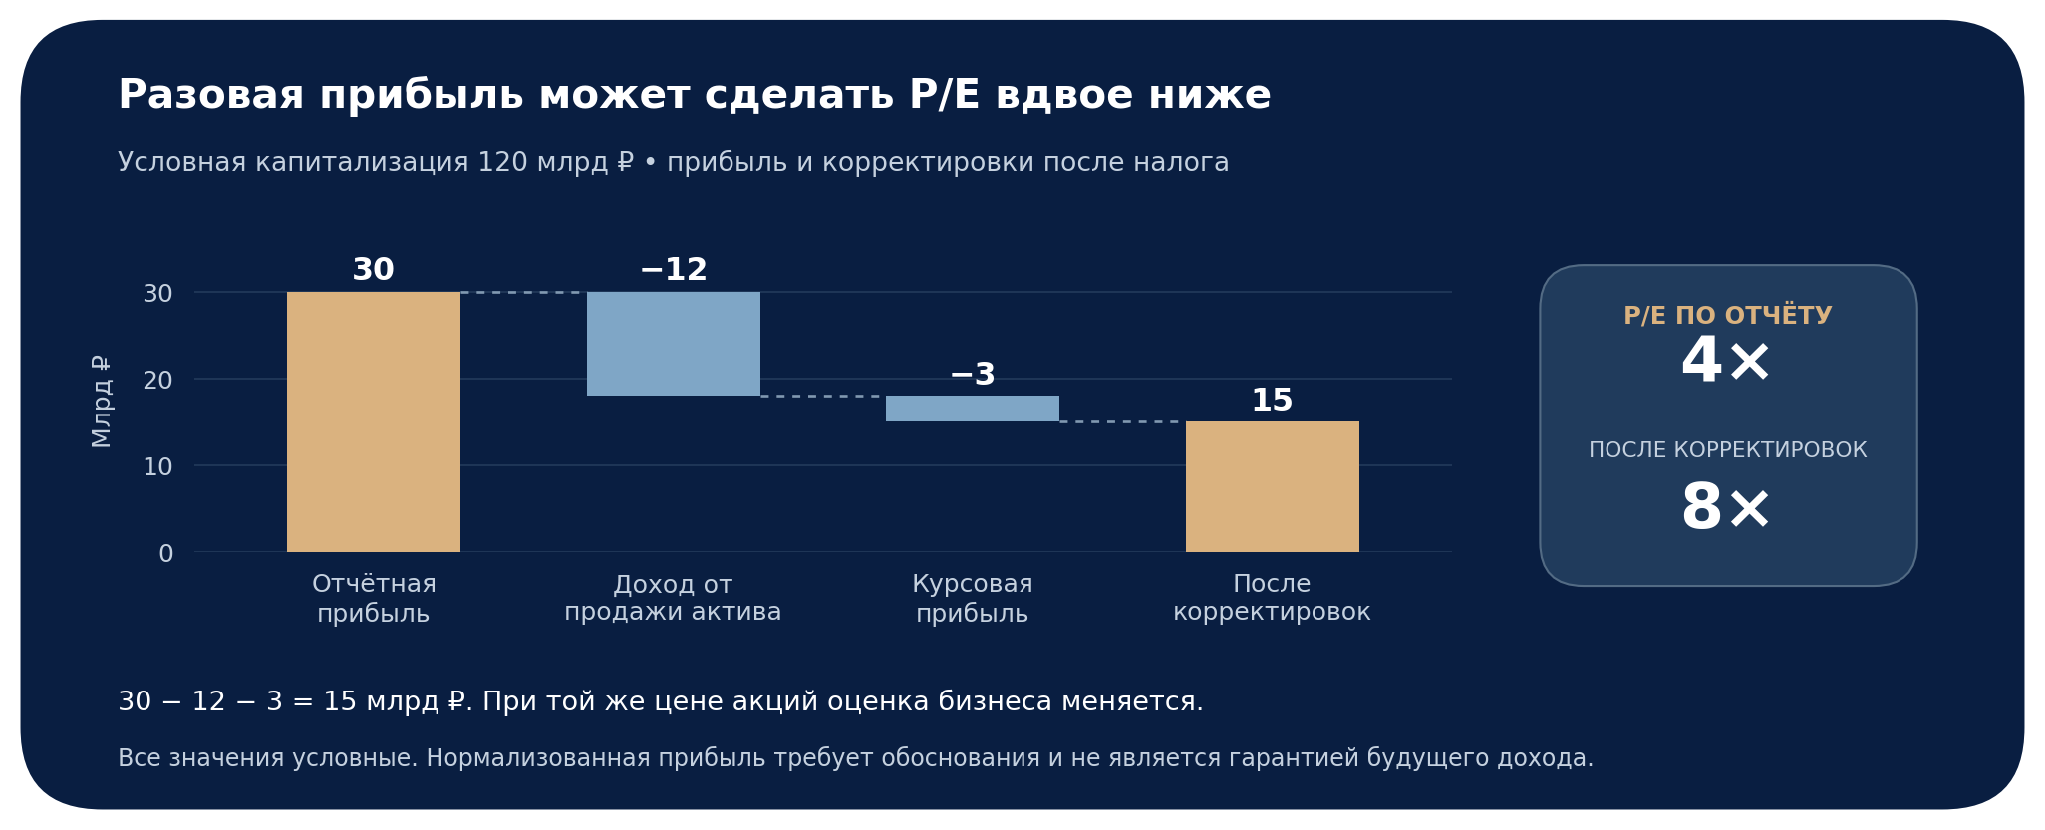
Такое исключение требует обоснования. Продажа актива могла дать реальные деньги, но её нельзя ежегодно повторять без изменения бизнеса. Курсовая переоценка может быть неденежной и в другом периоде смениться убытком. При этом автоматически убирать все неудобные расходы тоже неправильно: регулярные списания и постоянные затраты на перестройку бизнеса могут быть частью его нормальной экономики.
Полезно сопоставить отчётную прибыль с результатом основной деятельности и объяснить каждую существенную корректировку. Для сырьевых компаний дополнительно нужен взгляд через цикл: рекордная цена продукции временно увеличивает прибыль и делает P/E особенно низким. Если котировка акции ещё отражает хороший год, а прибыль уже возвращается к обычному уровню, прежняя дешевизна быстро исчезает.
Почему долг меняет сравнение компаний
Рыночная капитализация отражает стоимость доли акционеров. Для оценки всего бизнеса часто используют EV: в упрощённом расчёте к капитализации прибавляют процентный долг и вычитают доступные денежные средства. В полном расчёте могут понадобиться дополнительные поправки, в том числе на аренду и неконтролирующие доли. Их состав должен быть одинаковым у сравниваемых компаний.
Сравним две условные нефинансовые компании с одинаковой капитализацией. Суммы указаны в миллиардах рублей: капитализация, долг и деньги — на одну дату, EBITDA — за сопоставимый год. Иных поправок к EV в примере нет.
| Показатель | Компания А | Компания Б |
|---|---|---|
| Капитализация | 120 | 120 |
| Процентный долг | 180 | 30 |
| Доступные денежные средства | 30 | 30 |
| Чистый долг | 150 | 0 |
| EV | 270 | 120 |
| EBITDA | 60 | 30 |
| EV/EBITDA | 4,5× | 4,0× |
Большая EBITDA компании А не делает её автоматически более дешёвой: с учётом долга её EV/EBITDA выше. Но и преимущество компании Б по этому показателю ещё не определяет выбор. Нужно сравнить качество активов, будущие инвестиции, устойчивость продаж и условия займов. Деньги, которые ограничены в использовании, нельзя безоговорочно вычитать из долга как свободный ресурс.
Для акционера особенно важны ближайшие погашения и стоимость рефинансирования. Если значительная часть долга имеет плавающую ставку, процентные расходы способны увеличиться без новых заимствований. Снижение ключевой ставки может помочь, но эффект зависит от условий кредитов и премии за риск компании. У заёмщика с ухудшающимся положением эта премия может перекрыть общее удешевление денег.
Прибыль должна подтверждаться движением денег
Продажа с отсрочкой оплаты может попасть в прибыль раньше, чем деньги поступят на счёт. Рост запасов также поглощает средства, хотя сам по себе не обязательно означает убыток. Поэтому вместе с отчётом о финансовых результатах нужно читать отчёт о движении денежных средств и понимать, почему прибыль и денежные поступления расходятся. Отчёт о движении денежных средств по МСФО
Для зрелой нефинансовой компании полезно оценить, сколько остаётся после текущей деятельности, денежных процентов и необходимых капитальных затрат. Важно проверить классификацию процентов в отчётности, чтобы не вычесть их дважды. Полученный поток не всегда совпадает с суммой для дивидендов: впереди могут быть погашение долга, требования кредиторов и вложения, которые нельзя отложить.
Один слабый год денежного потока ещё не доказывает ловушку: компания могла строить мощность, которая начнёт приносить доход позже. Настораживает повторяющаяся ситуация, когда прибыль растёт, дебиторская задолженность и запасы увеличиваются быстрее продаж, а поддержание бизнеса постоянно требует новых денег. Инвестиции нужно оценивать по сроку, стоимости завершения и ожидаемой отдаче, а не только по объявленному масштабу.
У банков низкий P/BV требует отдельной проверки
Банковские обязательства во многом являются частью операционной модели, поэтому обычное сравнение EV/EBITDA здесь малоинформативно. Полезнее рассматривать P/BV вместе с рентабельностью собственного капитала, качеством кредитного портфеля, резервами и достаточностью капитала. Эти параметры показывают, насколько балансовая стоимость способна приносить устойчивый доход.
Если капитал используется с низкой отдачей или впереди возможны крупные потери по кредитам, цена ниже балансовой стоимости может быть обоснованной. Собственный капитал в отчётности не равен сумме, которую миноритарий вправе немедленно получить деньгами. И высокая рентабельность одного года нуждается в проверке: она может зависеть от разовых доходов или временно низких расходов на резервы.
Какие российские риски могут объяснять скидку
Для экспортёров важна фактическая экономика поставок: цена реализации, валютный курс, логистика, расчёты и налоговая нагрузка. Ослабление рубля не гарантирует роста свободного денежного потока, если одновременно дорожают импортные компоненты или уменьшается объём продаж. Для компаний внутреннего рынка нужно проверить спрос, возможность повышать цены и стоимость финансирования оборотного капитала.
Неполная отчётность увеличивает неопределённость оценки. Предусмотренная Банком России маркировка относится к бумагам компаний, закрывающих больше сведений, чем разрешают соответствующие правительственные постановления. В установленных случаях альтернативой служат рейтинги не менее чем двух агентств; для акций предусмотрены некредитные рейтинги. Поэтому отсутствие отметки само по себе не доказывает полноты раскрытия. Правила маркировки при ограничении раскрытия
Если невозможно проверить долг, движение денег или сделки со связанными сторонами, точный расчёт справедливой цены становится менее надёжным. Недостаток информации нельзя исправить большим числом знаков после запятой. Отдельно оцениваются решения контролирующего владельца: расширение бизнеса, дивиденды, обратный выкуп и допэмиссия могут по-разному влиять на интересы миноритариев.
Рост общей прибыли полезно сопоставлять с прибылью на одну акцию. Если число бумаг увеличивается быстрее заработка, доля результата для прежнего владельца может сокращаться. В отчётности по МСФО для этого предусмотрены базовая и разводнённая прибыль на акцию, а также раскрытие инструментов, способных вызвать разводнение. Само привлечение капитала не обязательно плохо: важны цена размещения и будущая отдача от полученных денег. Прибыль на акцию по МСФО
Что должно измениться для переоценки акции
В инвестиционной идее полезно назвать проверяемое событие, которое способно улучшить положение акционера. Это может быть завершение затратного проекта, сокращение долга, восстановление регулярных выплат или возврат рентабельности к устойчивому уровню. Для каждого события нужны срок, финансовый эффект и признаки того, что ожидание не сбывается. Формулировка «рынок когда-нибудь заметит» слишком слаба для расчёта.
Возврат P/E к прежнему значению не обязателен даже при росте прибыли. Рынок может требовать большую компенсацию за риск, а более высокие процентные доходы других инструментов способны сдерживать спрос на акции. В упрощённой модели цена равна прибыли на акцию, умноженной на P/E. Поэтому изменение обоих множителей нужно рассматривать одновременно.
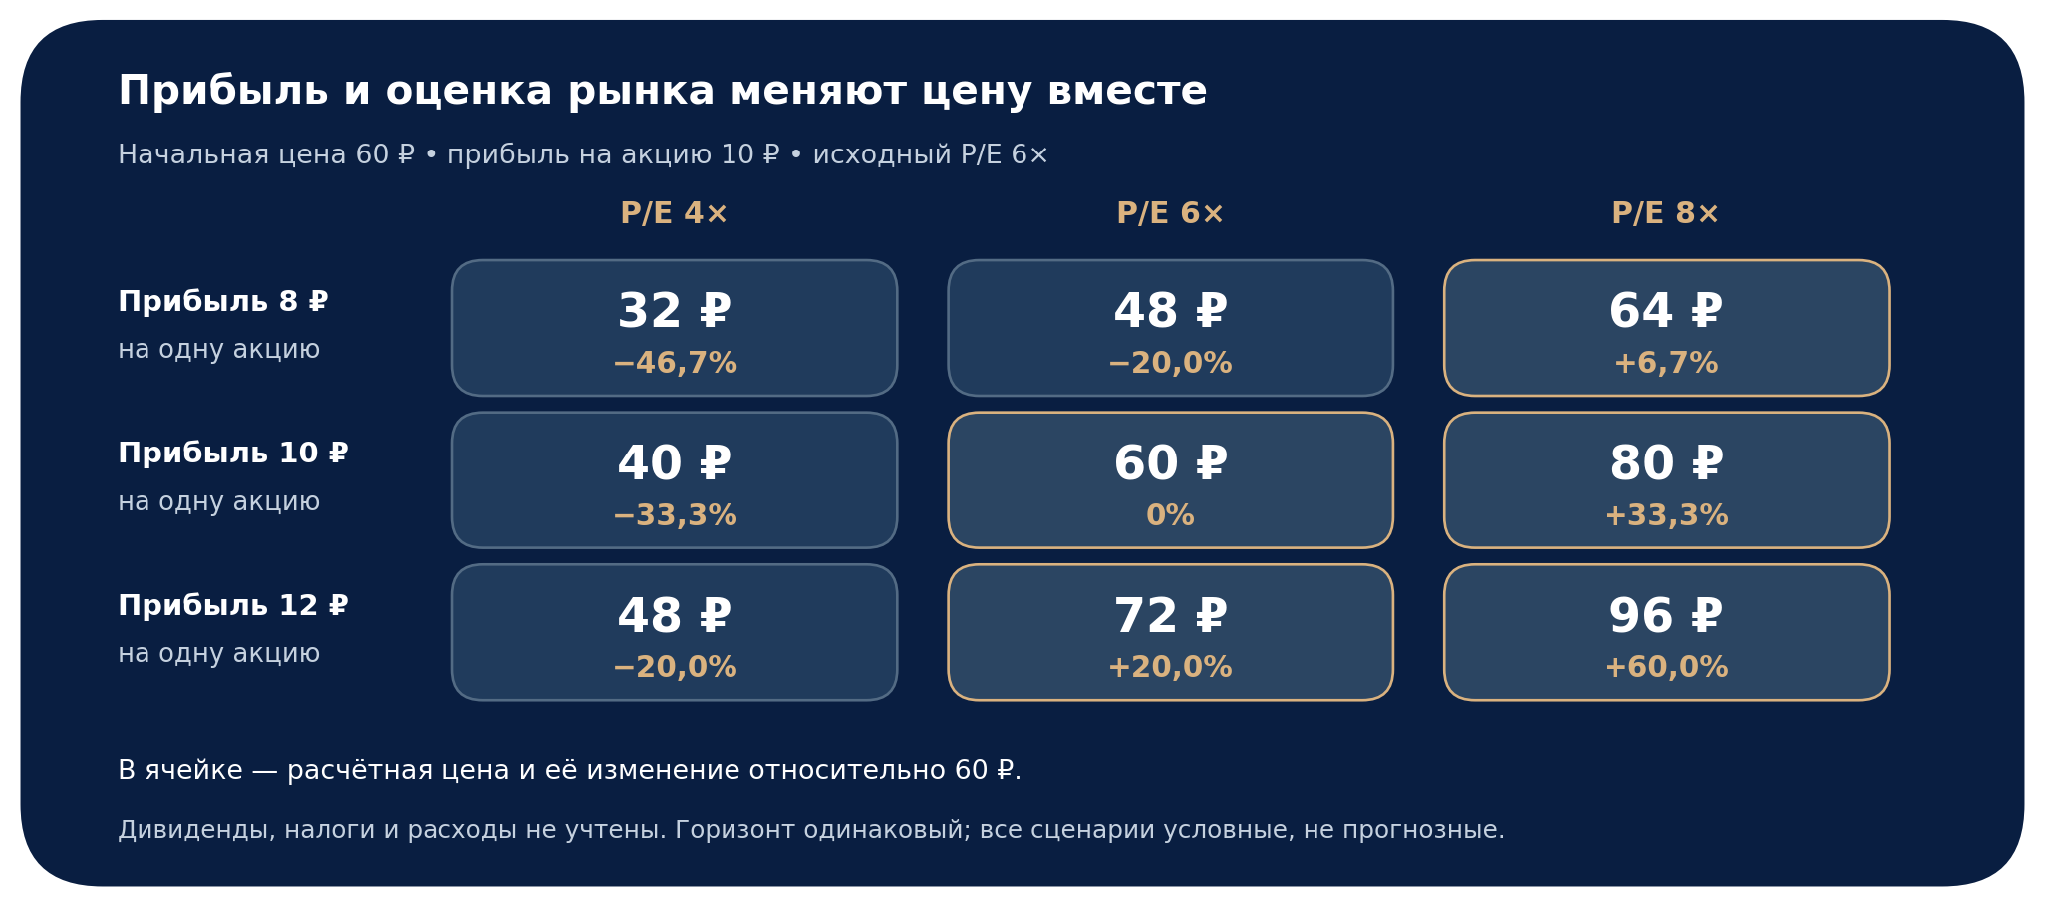
В примере прибыль на акцию увеличивается с 10 до 12 рублей, то есть на 20%. Если P/E одновременно снижается с 6 до 4, расчётная цена падает с 60 до 48 рублей — на 20%. При той же прибыли и P/E 8 цена достигает 96 рублей, или +60%. Это проверка чувствительности оценки, а не целевые цены: вероятность сценариев не задана, дивиденды, налоги и расходы исключены.
Запас прочности возникает, когда цена остаётся приемлемой и при достаточно осторожных предположениях о бизнесе. Произвольная скидка к самому оптимистичному сценарию такого запаса не создаёт. Полезно сначала проверить, что будет при более слабой прибыли, длительном ожидании и отсутствии расширения мультипликатора, а затем оценивать дополнительный потенциал благоприятного исхода.
Как проверить идею перед покупкой
| Проверка | Признак возможной недооценки | Признак ловушки стоимости |
|---|---|---|
| Повторяемость прибыли | Основной бизнес сохраняет доходность без разовых поступлений | Низкий P/E держится на продаже активов или пиковом годе |
| Денежный поток | Понятны расходы и источники финансирования инвестиций | Деньги постоянно уходят в запасы, долги покупателей и новые проекты |
| Долг | Погашения и проценты покрываются доступными ресурсами | Сохранение бизнеса зависит от непрерывного рефинансирования |
| Доход на одну акцию | Рост бизнеса сохраняет или увеличивает долю заработка владельца | Допэмиссии размывают результат, а отдача от капитала неясна |
| Основание для улучшения | Есть событие, срок и измеримый финансовый эффект | Ожидание построено только на возврате прежних котировок |
| Достоверность оценки | Ключевые показатели можно проверить по раскрытым данным | Главные допущения нельзя подтвердить доступной отчётностью |
Перед покупкой стоит письменно зафиксировать причину низкой оценки, допущения о прибыли и события, после которых идею придётся пересмотреть. Тогда ухудшение результатов сложнее принять за ещё более выгодную цену. Усреднение при падении увеличивает вложенную сумму и оправдано только новой оценкой бизнеса, а не желанием быстрее вернуть прежний уровень портфеля.
Размер позиции должен позволять пережить ошибку анализа и длительное ожидание без вынужденной продажи. Низкая ликвидность усиливает этот риск: небольшая заявка может заметно сдвинуть цену, а выход крупным объёмом окажется дороже ожидаемого. Дешёвые акции становятся интересными, когда понятны их экономика, права владельца и цена ошибки. Одного низкого коэффициента для такого решения недостаточно.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Компании, цены и финансовые показатели в расчётных примерах являются условными и не прогнозируют будущие результаты. Инвестиции в акции связаны с риском потери капитала. Перед принятием решения необходимо изучить отчётность и корпоративные документы, учесть применимые налоги и расходы, а также оценить соответствие вложений личным целям и допустимому риску.
 IPG в Telegram




 Получить