Акции роста в России и оценка перспектив бизнеса
Акции роста позволяют участвовать в расширении бизнеса: компания привлекает новых клиентов, запускает продукты и вкладывает заработанное в дальнейшее развитие. Если эти вложения приносят достаточную отдачу, прибыль и денежные поступления могут увеличиваться много лет. Для инвестора решающее значение имеет то, сколько он платит за такие перспективы и какая часть будущего результата придётся на одну его акцию.
На российском рынке возможности роста связаны с цифровизацией, замещением отдельных иностранных решений, развитием электронной торговли, фармацевтики и новых потребительских форматов. Однако быстрое увеличение выручки само по себе ещё не делает бумагу привлекательной. Нужно понять экономику новых продаж, потребность в финансировании и ожидания, которые уже заложены в котировки.
Что считать акциями роста
К этой категории обычно относят компании, от которых ожидают длительного увеличения бизнеса и прибыли темпами выше зрелых сопоставимых предприятий. Важен потенциал расширения на несколько лет, а не недавний скачок биржевой цены. Небольшая компания после IPO не становится акцией роста автоматически, а крупный бизнес может сохранять возможности развития за счёт новых направлений.
Высокий темп роста также не требует полного отказа от дивидендов. У компании могут одновременно работать зрелые подразделения, создающие деньги, и новые проекты, требующие вложений. Для оценки полезно разделять их: прибыль основного бизнеса способна финансировать развитие, но иногда она годами покрывает убытки направлений без ясной перспективы окупаемости.
Где искать источники роста в российской экономике
Перспективы легче оценивать через конкретный спрос. Кто станет покупать больше, за какую пользу он готов платить и почему конкурент не заберёт эту выручку? Большой потенциальный рынок имеет значение только вместе с доступной долей, сроками освоения и затратами на привлечение покупателей.
| Направление | Возможный источник роста | Что проверить |
|---|---|---|
| Корпоративное ПО и кибербезопасность | Переход заказчиков на новые системы, сопровождение и расширение числа пользователей | Повторные продажи, сроки внедрения, зависимость от крупных контрактов |
| Электронная торговля и цифровые сервисы | Увеличение частоты заказов, новые услуги продавцам и пользователям | Маржу заказа, стоимость логистики, конкуренцию и расходы на привлечение |
| Фармацевтика | Расширение линейки препаратов и производственных возможностей | Регистрационные и патентные риски, спрос, капитальные затраты и концентрацию продаж |
| Потребительские сети и сервисы | Выход в регионы, новые форматы и повышение производительности | Продажи действующих точек, срок окупаемости новых объектов и зависимость от спроса |
Импортозамещение может открыть доступ к заказам, но само по себе не обеспечивает многолетнего роста. После первой волны перехода на отечественные решения важны продления, качество поддержки и дополнительные продажи. Уход конкурента создаёт возможность; удержание клиента требует работающего продукта и приемлемой полной стоимости его использования.
Из чего складывается увеличение выручки
Рост продаж в рублях нужно разделить на увеличение физических объёмов, изменение цен и состава продуктов. Если выручка прибавила 25%, это ещё не означает, что компания обслужила на четверть больше клиентов. Для сети полезны сопоставимые продажи действующих магазинов, для сервиса — число платящих пользователей и выручка на клиента, для производителя — объём выпуска и цена реализации.
Следующий вопрос — органический рост. Покупка другой компании увеличивает консолидированную выручку, но за приобретение приходится платить деньгами, долгом или собственными акциями. Сравнение до и после сделки должно учитывать изменение состава группы. Разовый эффект низкой базы и перенос крупных контрактов между кварталами также нельзя бесконечно продолжать в прогнозе.
У цифровых платформ отдельно рассматривают оборот товаров, выручку самой площадки и прибыль. Большой оборот может сочетаться со скромным доходом от комиссий и высокими затратами. Важен результат дополнительного заказа или клиента после связанных с ним расходов. Если за каждым новым пользователем нужно всё больше рекламы и скидок, масштабирование способно увеличить потребность в деньгах быстрее заработка.
Что показывают результаты российских компаний
Во втором квартале 2026 года выручка «Яндекса» выросла на 16% год к году, до 386,3 млрд рублей, а скорректированная EBITDA — на 35%, до 88,9 млрд. Рентабельность по этому показателю увеличилась с 19,9% до 23,0%. Такое сочетание указывает на улучшение отдачи от продаж на уровне скорректированного результата. Для оценки акций дополнительно нужны состав корректировок, инвестиции и денежный поток: EBITDA не является суммой, доступной владельцам. Финансовые результаты Яндекса за II квартал 2026 года
У «Группы Астра» за первое полугодие 2026 года выручка по МСФО составила 7,8 млрд рублей, увеличившись на 17%. Отгрузки в августовском раскрытии показаны на уровне 7,3 млрд рублей с ростом на 27%. Это разные показатели с разными правилами расчёта. Компания также отмечает сезонность: исторически около 70% годовых отгрузок приходится на второе полугодие. Умножение результата первого полугодия на два здесь не даёт надёжного годового прогноза. Результаты Группы Астра за первое полугодие 2026 года
Эти примеры показывают, зачем читать определения показателей и сравнивать одинаковые периоды. Хорошая динамика отдельного квартала не устанавливает справедливую цену акции. Результаты нужно связать с тем, за счёт чего они достигнуты и сколько средств потребуется для их продолжения.
Когда масштабирование повышает рентабельность
Если часть расходов относительно постоянна, рост выручки позволяет распределить их на больший объём продаж. Так работает операционный рычаг. Разработка базового продукта, управление и часть инфраструктуры уже оплачены, а дополнительная продажа может требовать меньше новых затрат. Эффект ограничен мощностями: при расширении штата, складов или производства постоянная часть расходов тоже увеличивается.
В условном примере выручка равна 100 млрд рублей, переменные затраты составляют 70% продаж, постоянные расходы — 20 млрд. Операционная прибыль до процентов и налога равна 10 млрд. Если продажи вырастут до 130 млрд, а постоянные расходы — до 22 млрд, прибыль достигнет 17 млрд. Рост выручки на 30% обеспечит увеличение прибыли на 70%.
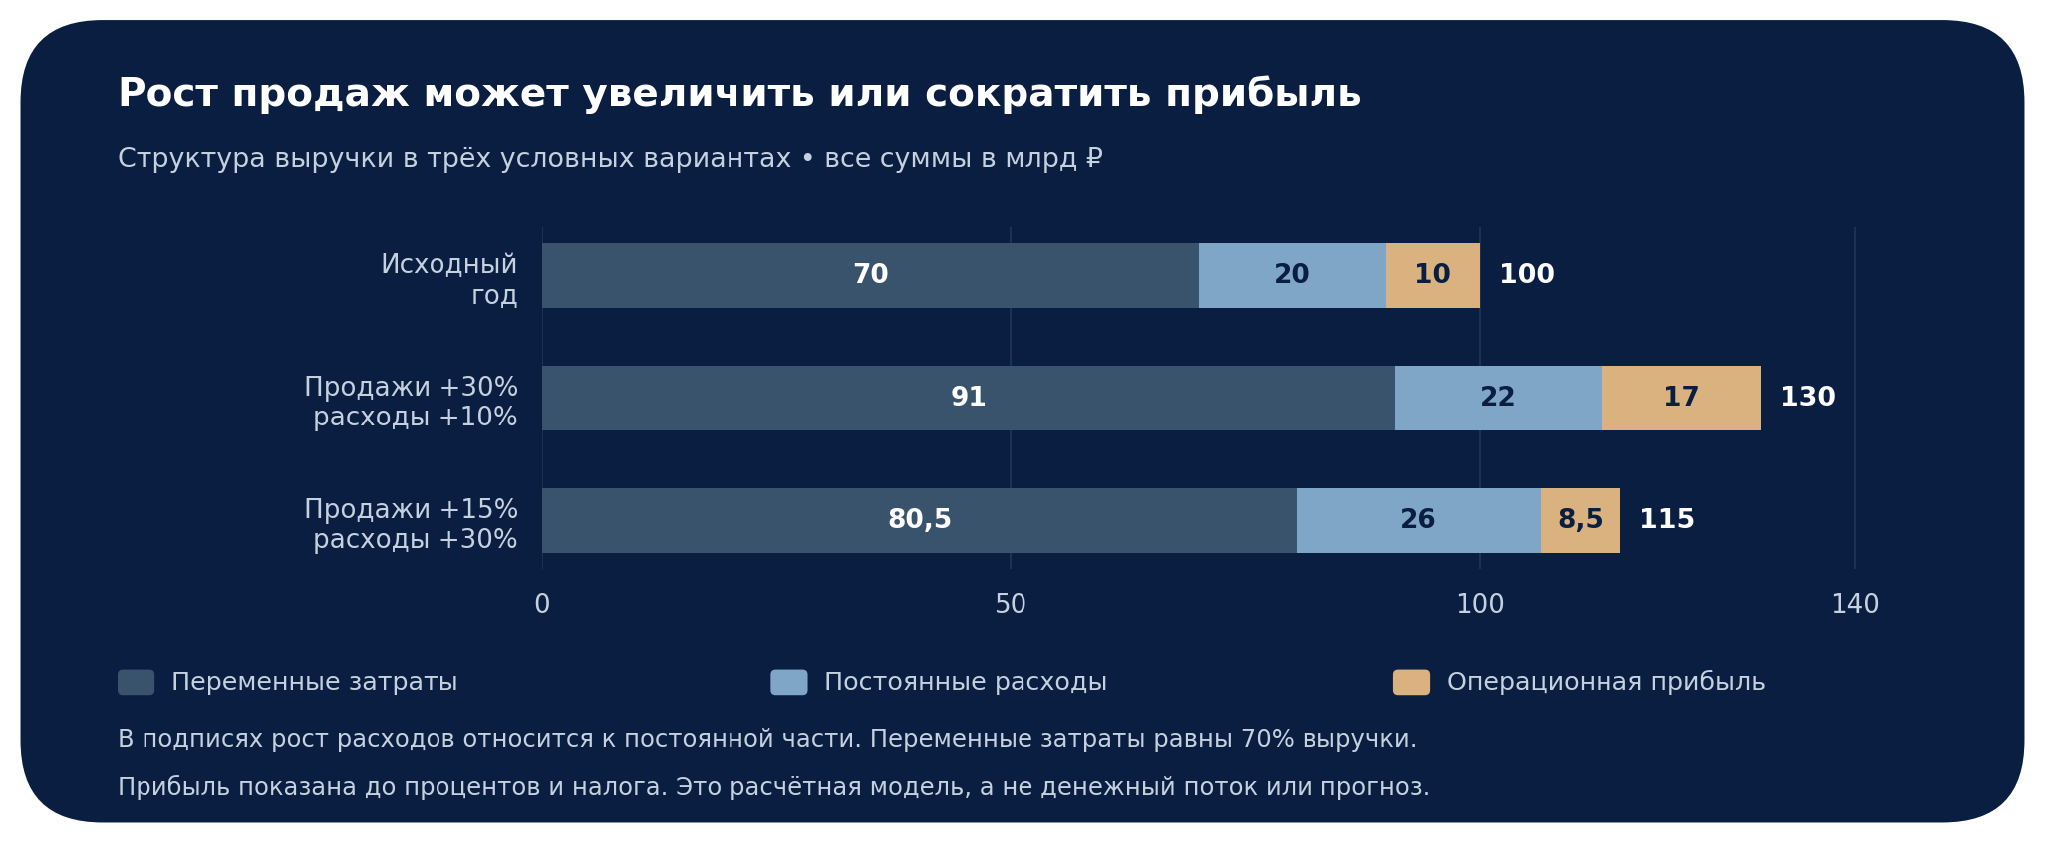
В другом варианте продажи увеличиваются только до 115 млрд рублей, а постоянные расходы из-за расширения инфраструктуры достигают 26 млрд. При тех же переменных затратах 70% выручки прибыль составит 8,5 млрд — на 15% меньше исходного результата. Поэтому нужно проверять не только план продаж, но и расходы, которые компания берёт на себя заранее. При недозагрузке они продолжают давить на прибыль.
Новые продажи должны окупать вложенный капитал
Компания может увеличивать прибыль и одновременно получать недостаточную отдачу от новых инвестиций. Для проверки сопоставляют операционную прибыль после налога с вложенным капиталом и стоимостью его привлечения. Важно оценивать именно новые проекты: высокая доходность старого бизнеса не означает, что следующее расширение окажется столь же выгодным.
Предположим, устойчивый годовой результат проекта после налога составляет 18 рублей на каждые 100 рублей вложенного капитала, а требуемая доходность капитала с учётом риска равна 22% годовых. При сохранении этих условий проект не покрывает стоимость капитала, хотя формально приносит прибыль. Для реального решения нужно рассчитать все поступления и расходы за срок проекта, включая задержки запуска и необходимые последующие вложения.
У разработчиков программ и других нематериальных продуктов есть дополнительная особенность. По МСФО расходы на исследования признаются расходами, а затраты на разработку при выполнении установленных критериев могут формировать нематериальный актив. Поэтому деньги уже могут быть потрачены, хотя затраты ещё не полностью уменьшили прибыль периода. Такой учёт сам по себе не говорит о проблеме, но требует анализа капитализированных затрат, амортизации и возможного обесценения. Учёт нематериальных активов по МСФО
Отрицательный свободный денежный поток на этапе расширения может сопровождать создание будущей стоимости. Его нужно объяснить конкретными объектами и сроками выхода на денежную отдачу. Если завершение инвестиций постоянно переносится, а расходы на поддержание существующего бизнеса выдаются за временные вложения в рост, прогноз будущих денег становится менее убедительным.
Кто финансирует рост и что получает владелец акции
Источниками финансирования служат собственный денежный поток, заимствования и выпуск новых акций. У каждого способа своя цена. Долг требует процентов и погашения независимо от успеха проекта; допэмиссия увеличивает число владельцев будущего результата. Даже быстро растущей компании важно иметь достаточно средств, чтобы завершить проекты без вынужденного привлечения капитала на невыгодных условиях.
Рассмотрим условный бизнес с годовой чистой прибылью для владельцев обыкновенных акций 10 млрд рублей и 1 млрд таких акций. Прибыль на акцию равна 10 рублям. В двух вариантах будущего года общая прибыль достигает 20 млрд, но число акций различается. Для простоты количество бумаг в каждом показанном году постоянно, привилегированных акций нет.
| Показатель | Исходный год | Будущий год без новых акций | Будущий год после допэмиссии |
|---|---|---|---|
| Чистая прибыль, млрд ₽ | 10 | 20 | 20 |
| Количество акций, млрд | 1 | 1 | 1,5 |
| Прибыль на акцию, ₽ | 10,00 | 20,00 | 13,33 |
| Прирост прибыли на акцию | — | +100% | +33,3% |
При увеличении числа акций до 1,5 млрд удвоение прибыли бизнеса даёт прежнему владельцу прирост прибыли на акцию лишь на треть. Это не означает, что любая допэмиссия невыгодна: привлечённые средства могут позволить достичь результата, который иначе был бы недоступен. Нужно оценить цену размещения, использование денег и будущую прибыль на одну акцию после изменения капитала.
В реальной отчётности полезно сопоставлять базовую и разводнённую прибыль на акцию, а также учитывать программы вознаграждения сотрудников акциями и конвертируемые инструменты. Стандарт МСФО IAS 33 предусматривает раскрытие этих показателей и информации о возможном разводнении. Общая прибыль группы без учёта числа акций даёт неполную картину для миноритарного владельца. Расчёт прибыли на акцию по МСФО
Почему дальние денежные потоки чувствительны к ставке
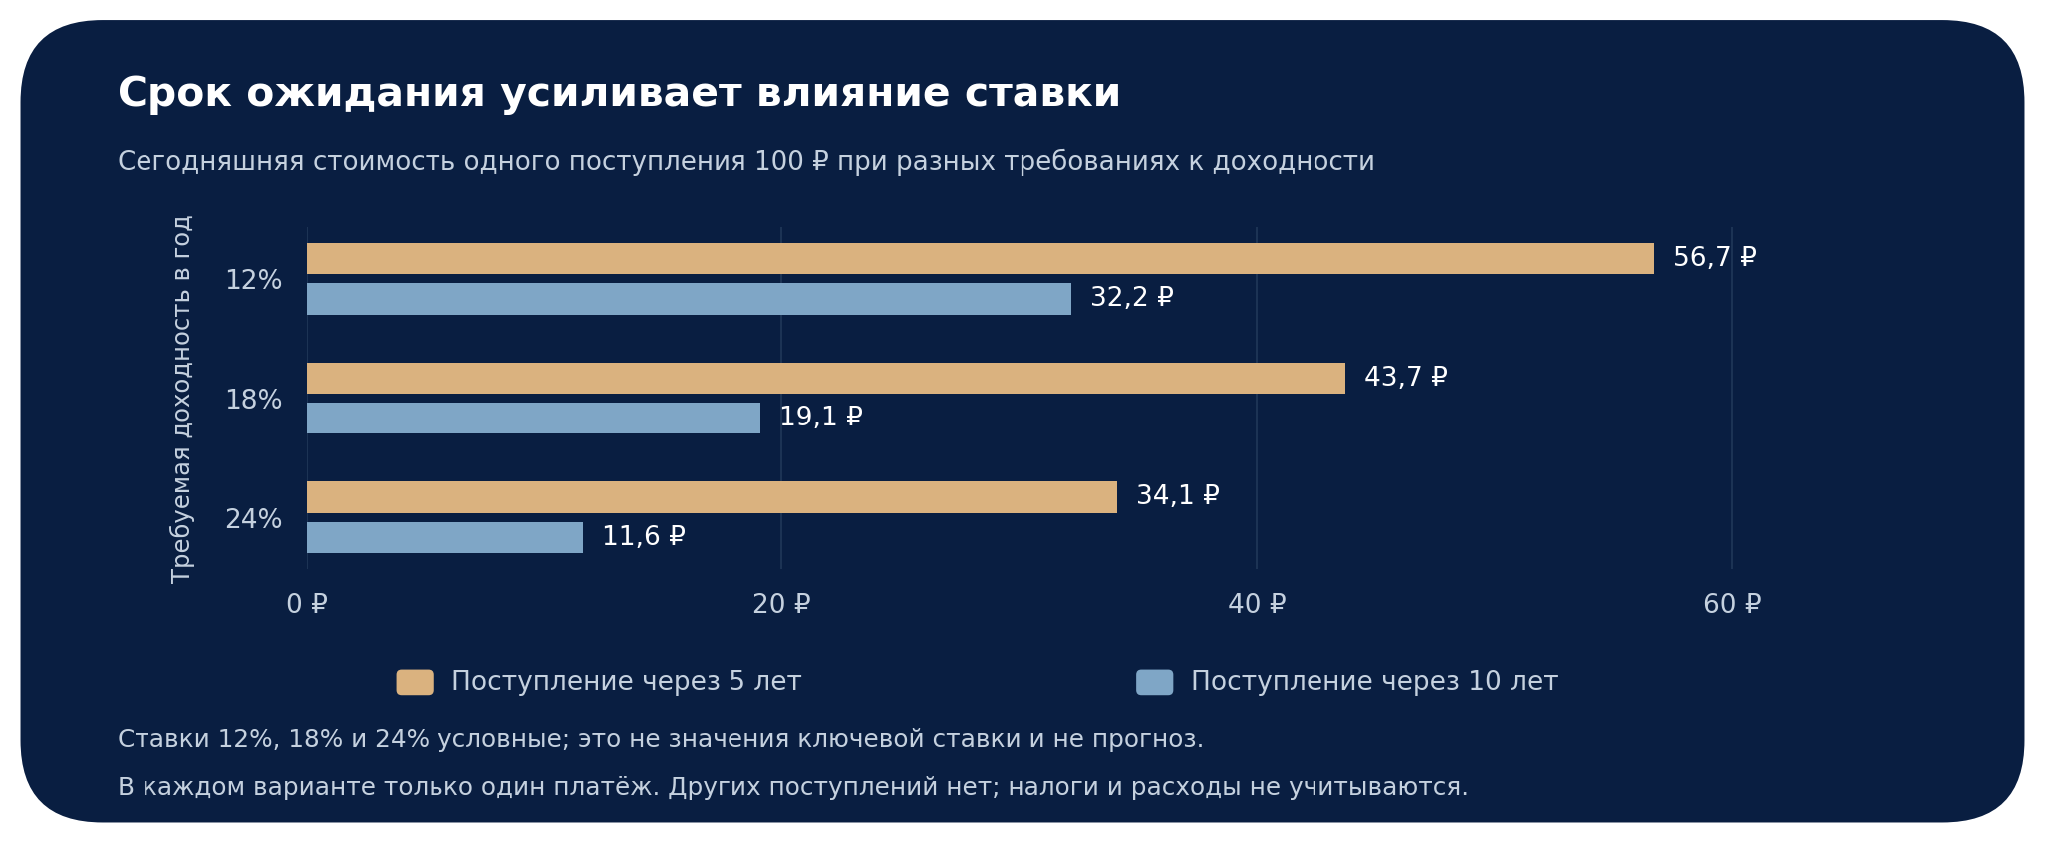
Стоимость акций роста часто сильнее зависит от денег, которые бизнес сможет приносить через несколько лет. Чтобы сравнить их с сегодняшней ценой, будущие поступления приводят к текущей стоимости. Чем выше требуемая доходность и чем дольше ожидание, тем меньше сегодняшняя оценка одного и того же будущего платежа.
Для единственного поступления 100 рублей через пять лет при требуемой доходности 18% годовых расчёт выглядит так: 100 ÷ 1,18⁵ = 43,71 рубля. При сроке десять лет получится 19,11 рубля. В каждом варианте других поступлений нет. Это иллюстрация дисконтирования с условными номинальными рублёвыми величинами, без налогов и расходов; она не устанавливает цену конкретной акции.
В оценке компании учитывают всю последовательность ожидаемых денежных потоков и согласуют её со ставкой: поток для акционеров оценивается иначе, чем поток для всего бизнеса до расчётов с кредиторами. Ключевая ставка влияет на финансовые условия, но не подставляется в модель вместо требуемой доходности акций. Последняя должна учитывать риск, срок и характер прогнозируемых поступлений.
Снижение ставок может поддержать оценку растущих компаний, однако его польза не одинакова. У бизнеса с плавающим долгом меняются процентные расходы; у компании с дальними поступлениями — их текущая стоимость. Одновременно могут меняться спрос, темпы роста и премия за риск. Поэтому ожидание снижения ставки не заменяет проверку самого бизнеса.
Как проверить ожидания на несколько лет вперёд
Прогноз полезно перевести из процентов в будущий масштаб. При росте выручки на 25% ежегодно за пять лет она увеличится примерно в 3,05 раза. Затем нужно проверить, сколько покупателей, мощностей и оборотного капитала потребует такой результат. Если весь адресный рынок растёт медленнее, компания должна заметно увеличить долю, а конкуренты вряд ли останутся пассивными.
У цены покупки есть собственные требования к будущему. Сильный бизнес может стать слабой инвестицией, если котировка уже предполагает многолетний быстрый рост, повышение маржи и отсутствие задержек одновременно. Полезно посчитать более сдержанный вариант: продажи замедляются, часть проектов окупается позже, а финансирование остаётся дорогим. Если приемлемый результат появляется только при идеальном развитии событий, запас на ошибку невелик.
| Что проверить | Практический вопрос |
|---|---|
| Спрос и конкуренция | Какие клиенты обеспечат рост и почему они выберут компанию без постоянного увеличения скидок? |
| Качество выручки | Какова роль объёмов, цен, приобретений и разовых контрактов; сопоставимы ли периоды? |
| Расходы и инвестиции | Сколько стоит дополнительная продажа и когда новые проекты начнут возвращать вложенные деньги? |
| Финансирование | Хватит ли ресурсов при задержке запуска; насколько опасны долг и возможная допэмиссия? |
| Цена ожиданий | Какие рост и рентабельность нужны, чтобы оправдать текущую цену, и реалистичны ли они? |
| Проверка результата | Какие показатели подтвердят идею в следующих отчётах и при каких изменениях её придётся пересмотреть? |
Место акций роста в портфеле
Акции роста могут расширить набор источников дохода портфеля за пределы зрелых дивидендных компаний. Но несколько технологических бумаг не обязательно дают достаточную диверсификацию: на них одновременно способны повлиять сокращение бюджетов заказчиков, рост зарплат разработчиков и ухудшение условий финансирования. Важно смотреть на общие причины возможных потерь, а не только на разные названия.
Срок вложения должен позволять дождаться развития бизнеса, а размер позиции — пережить ошибку оценки без вынужденной продажи. Сам по себе долгий горизонт не исправляет чрезмерную цену или неудачный проект. После покупки нужно следить за результатами на одну акцию, окупаемостью инвестиций и потребностью в новых деньгах. Наиболее убедительна идея, в которой развитие компании подтверждается отчётностью и остаётся привлекательным при осторожных предположениях.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Расчётные сценарии обозначены как условные и не прогнозируют будущие результаты. Упоминание компаний не является рекомендацией к покупке их акций. Инвестиции связаны с риском потери капитала. Перед принятием решения необходимо изучить отчётность и корпоративные документы, учесть применимые налоги и расходы, а также оценить соответствие вложений личным целям и допустимому риску.
 IPG в Telegram




 Получить