Что делать с неожиданным богатством: пошаговый план действий при внезапном притоке денег
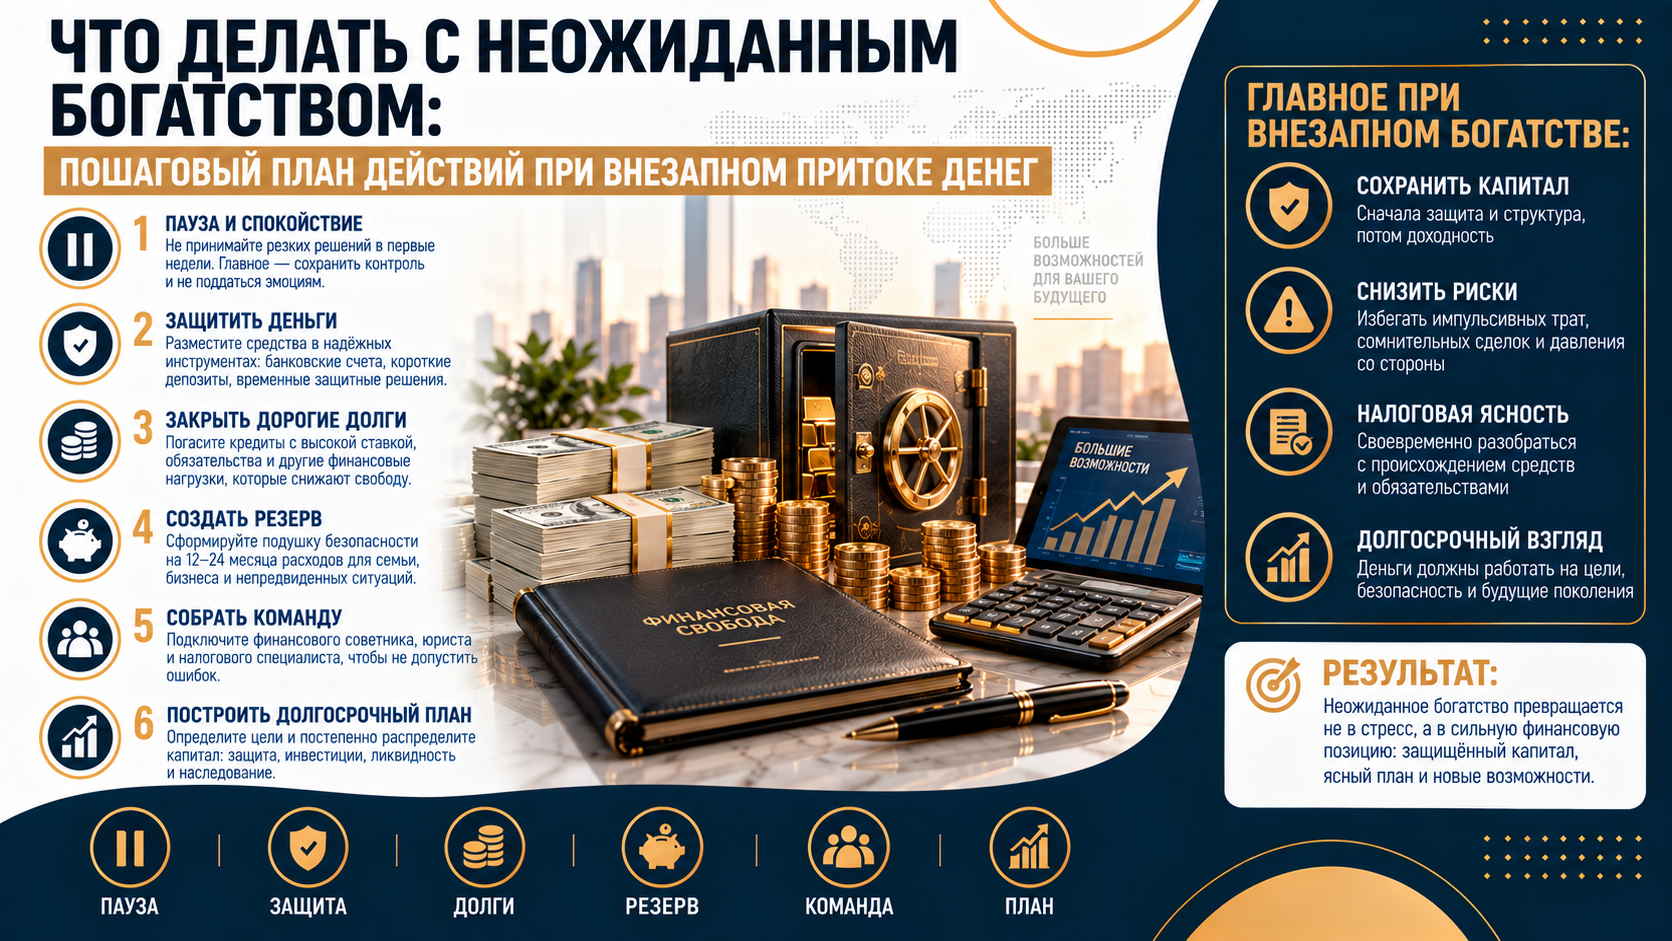
Неожиданное поступление крупной суммы способно кардинально изменить жизнь — не только вашу, но и жизнь семьи и будущих наследников. Источник может быть разным: наследство, судебное урегулирование, продажа недвижимости или бизнеса, крупная премия. Но прежде чем бронировать масштабное путешествие или совершать крупную покупку, стоит обдуманно подойти к управлению этими деньгами — так, чтобы они действительно поддержали долгосрочные финансовые цели, а не растворились в череде спонтанных решений.
Что считается неожиданным финансовым доходом
Неожиданный финансовый доход — это получение необычно крупной или непредвиденной суммы денег. Источники могут быть самыми разными: наследство, компенсация по итогам судебного разбирательства, выручка от продажи бизнеса или даже лотерейный выигрыш. Наследство, например, способно увеличить состояние практически за одну ночь — но вместе с этим приходит и необходимость грамотно распорядиться, сберечь и, где уместно, инвестировать полученные средства.
Первые шаги после получения неожиданного богатства
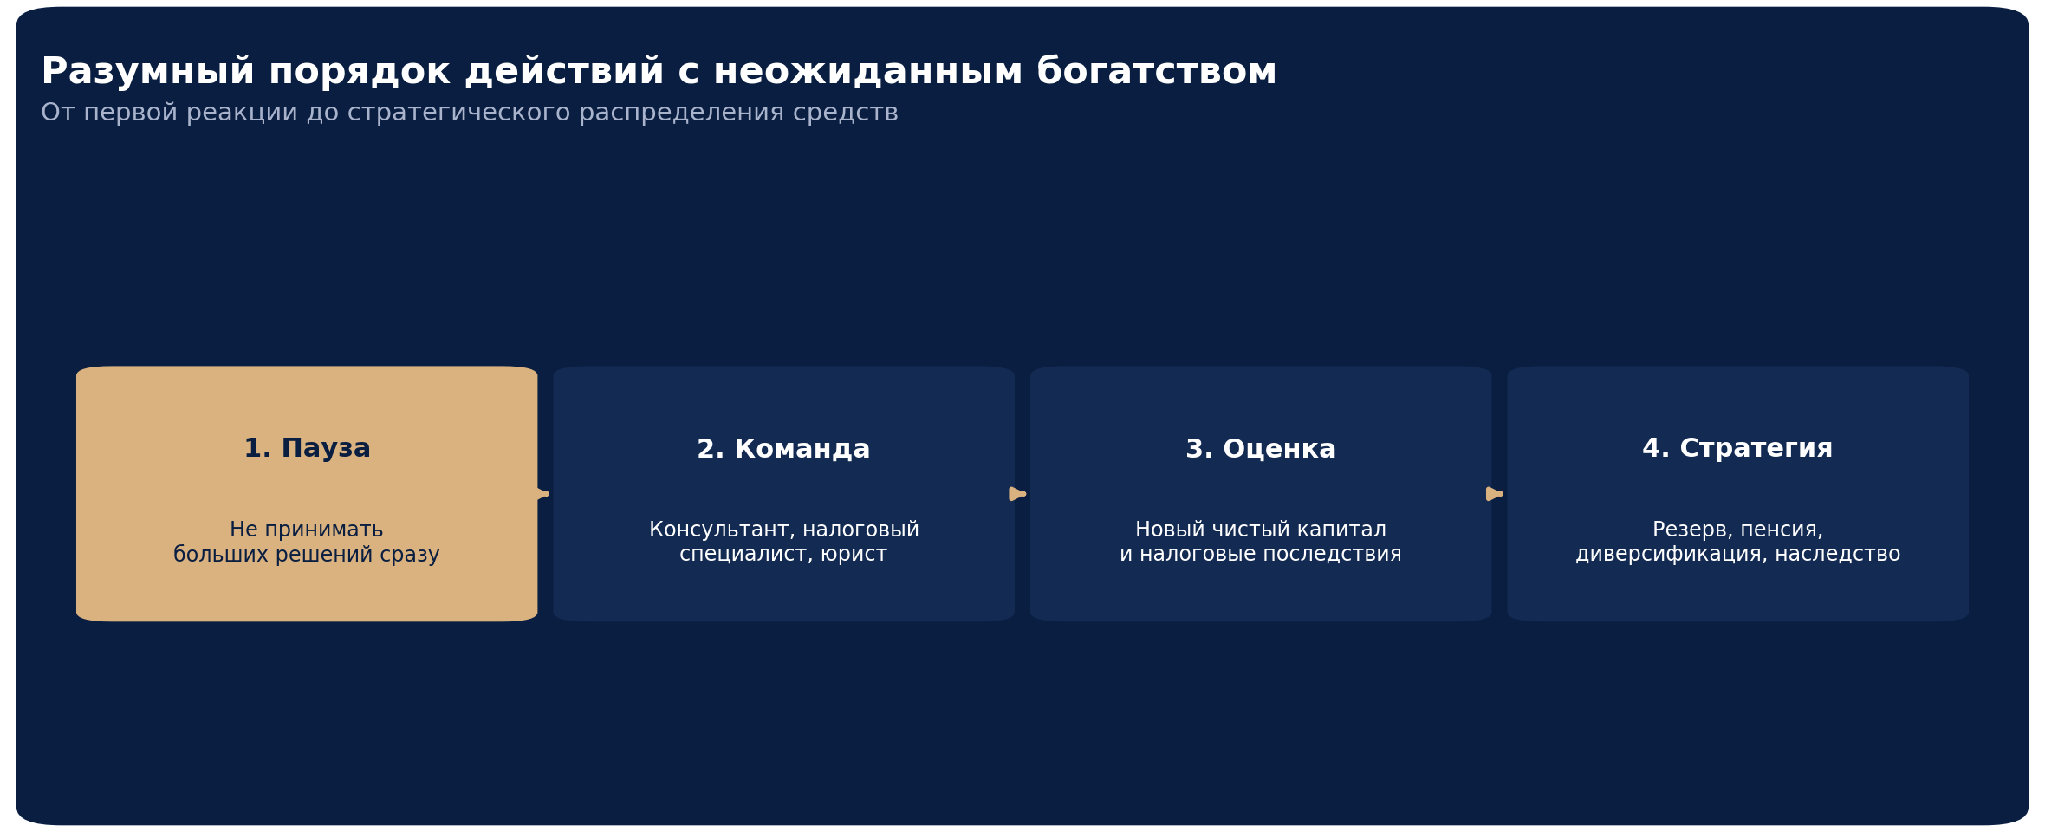
| Шаг | Зачем это нужно |
|---|---|
| Остановиться и оценить ситуацию | Импульсивные траты — самая частая причина потери неожиданных денег; пока нет стратегии, средства стоит хотя бы временно разместить на надёжном счёте с начислением процентов |
| Собрать консультативную команду | Финансовый консультант, налоговый специалист и юрист по наследству вместе закрывают юридические и налоговые аспекты, которые сложно оценить в одиночку |
| Рассчитать новый чистый капитал | Понимание реального масштаба полученной суммы меняет и восприятие собственных финансовых целей |
| Изучить налоговые последствия | Разные источники дохода — премии, инвестиционная прибыль, наследство — облагаются налогом по разным правилам |
| Сформировать долгосрочную перспективу | Привязка решений к конкретным жизненным целям — пенсии, образованию, финансовой независимости — снижает риск хаотичных трат |
Что делать с деньгами дальше
После того как подготовительная работа сделана, можно переходить к стратегическому распределению средств.
| Направление | Что имеется в виду |
|---|---|
| Резервный фонд | Отложить сумму на 3–6 месяцев расходов на проживание на ликвидный сберегательный счёт |
| Пенсионные взносы | Максимально использовать доступные лимиты 401(k), IRA и аналогичных пенсионных счетов |
| Диверсификация инвестиций | Распределить портфель между разными классами активов — акциями, облигациями, недвижимостью |
| Обновление плана распоряжения имуществом | Актуализировать завещание, трасты и список бенефициаров с учётом нового финансового положения |
| Благотворительные пожертвования | Использовать целевые благотворительные фонды или трасты, чтобы пожертвования соответствовали ценностям и были налогово эффективны |
Когда стоит обращаться за профессиональной помощью
При принятии решений о неожиданно полученных деньгах профессиональная поддержка часто оказывается решающей. Финансовый консультант помогает выстроить пошаговый план, адаптированный именно под ваши цели. Юрист по вопросам наследства актуализирует документы для защиты состояния. Сертифицированный бухгалтер закрывает налоговые вопросы и требования по отчётности. По отдельности каждый из этих специалистов закрывает свой участок, но именно их скоординированная работа даёт наиболее надёжный результат.
Частые ошибки при работе с неожиданным доходом
| Ошибка | Почему это опасно |
|---|---|
| Чрезмерные траты сразу после получения денег | Крупная сумма создаёт иллюзию неисчерпаемости средств |
| Игнорирование налоговых последствий | Неучтённые налоги способны неожиданно съесть значительную часть суммы |
| Отсутствие инвестирования | Деньги, оставленные без движения, теряют покупательную способность из-за инфляции |
| Преждевременные крупные подарки | Решения, принятые сгоряча, сложно обратить вспять, если позже понадобятся собственные средства |
Радость от неожиданно крупной суммы вполне объяснима, но именно терпение и планирование помогают превратить разовую удачу в устойчивое финансовое положение, а не в историю о быстро потраченном состоянии.
Частые вопросы
Облагается ли налогом неожиданный доход?
Зависит от источника. Наследство, как правило, не облагается федеральным подоходным налогом, но в отдельных случаях может применяться налог на наследство. Лотерейные выигрыши, премии и суммы по судебным решениям обычно облагаются налогом как обычный доход. В любом случае при получении неожиданного дохода стоит проконсультироваться с налоговым специалистом.
Какие ошибки чаще всего совершают люди с неожиданно полученными деньгами?
Среди самых распространённых — чрезмерные траты, игнорирование налоговых последствий, отсутствие инвестирования и преждевременные крупные подарки. Соблазн сразу начать тратить велик, но именно терпение и продуманный план помогают принимать более взвешенные решения и сохранить полученное состояние.
Какая сумма считается неожиданным доходом?
Единого порога не существует — для одного человека значимой окажется сумма в $25 000 по итогам судебного урегулирования, для другого — только сумма в несколько миллионов от продажи бизнеса. Важна не сама цифра, а то, насколько существенно она меняет общее финансовое положение конкретного человека.
Итог
Неожиданное богатство — это одновременно и возможность, и ответственность. Пауза перед первыми решениями, сбор команды специалистов, честная оценка налоговых последствий и привязка новых денег к долгосрочным целям — вот что отличает устойчивый результат от истории о быстро растраченной удаче.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, налоговой или юридической рекомендацией. Налоговые последствия неожиданного дохода зависят от его источника, юрисдикции и суммы. Перед принятием решений об управлении неожиданно полученными средствами рекомендуется консультация с финансовым консультантом, налоговым специалистом и юристом с учётом вашей конкретной ситуации.
 IPG в Telegram




 Получить