ЗПИФы недвижимости после атак БПЛА и новые риски для инвестора
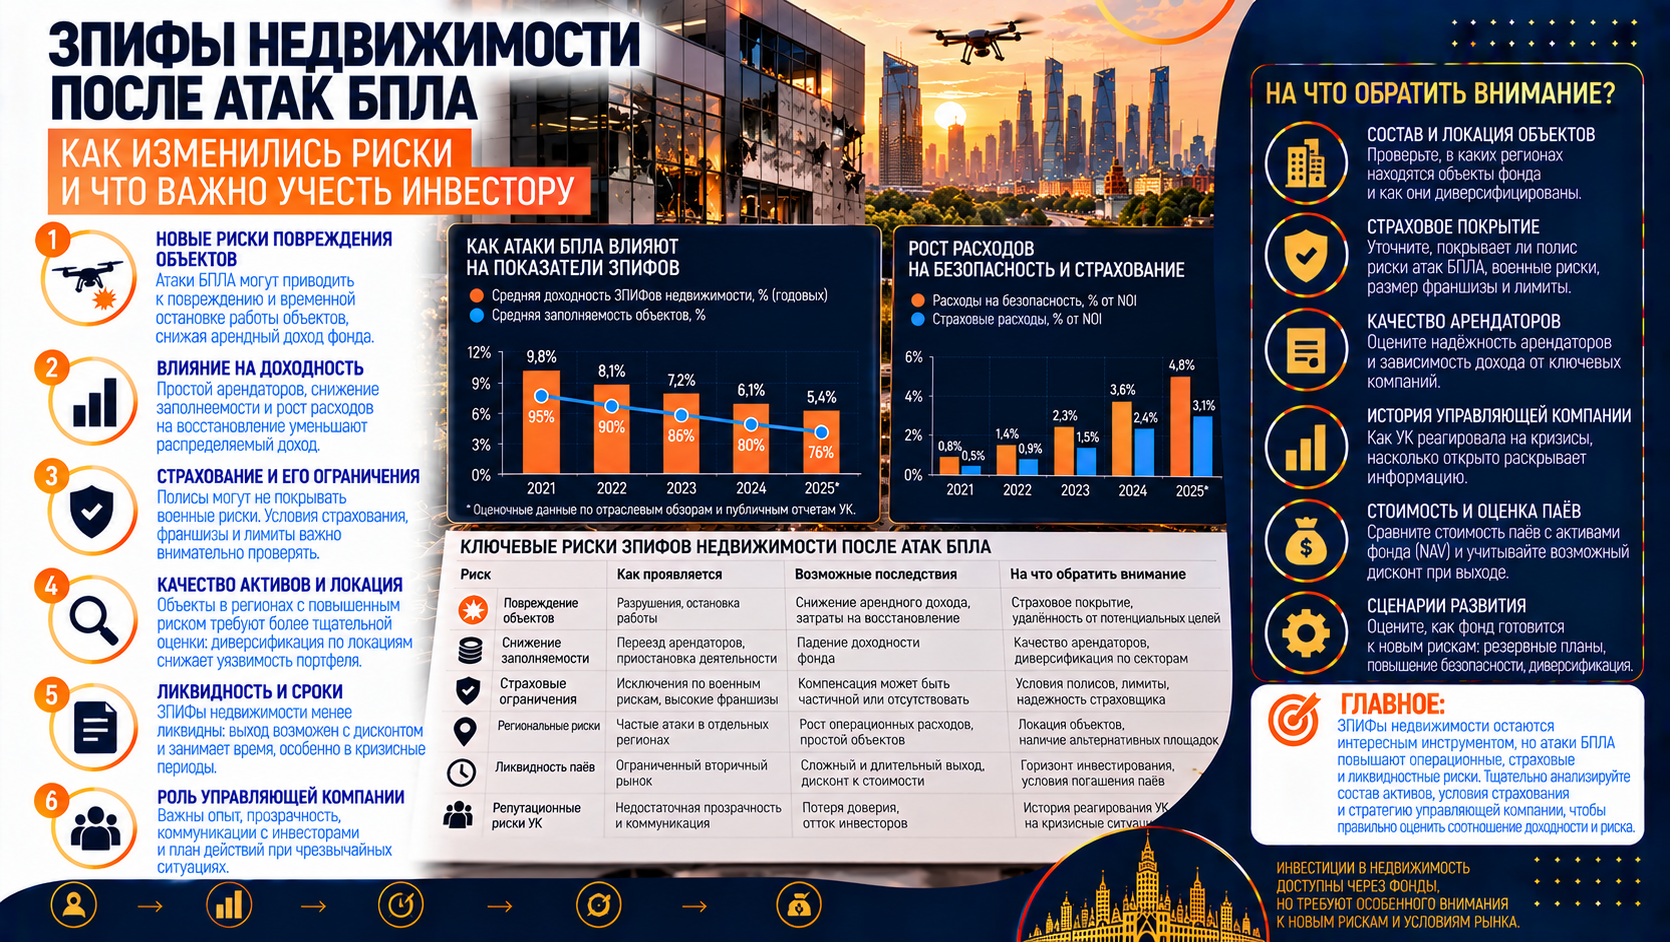
Повреждение крупного склада отражается на инвестициях в недвижимость несколькими путями. Арендатор может временно остановить работу, фонду приходится оплачивать ремонт и вести переговоры со страховщиком, а пайщики пересматривают ожидания ещё до окончательной оценки ущерба. Поэтому биржевая цена пая иногда движется быстрее стоимости чистых активов. Такое расхождение важно анализировать, но нельзя автоматически считать его ни окончательной потерей, ни возможностью купить объект дешевле его реальной цены.
Инвестору важно знать, какие здания принадлежат фонду, насколько выручка зависит от одного арендатора и кто оплачивает простой. Риск атаки БПЛА добавляет неопределённость страхового покрытия к обычным рискам ставок и финансирования. У фондов с похожим составом недвижимости эти условия могут различаться.
Пай, склад и биржевая цена — три разных уровня
Покупка пая даёт участие в имущественном комплексе фонда по его правилам, а не право самостоятельно распоряжаться определённым складом. Расчётная стоимость пая определяется через стоимость активов фонда и его обязательства. Рыночная цена — сумма, за которую в конкретный момент другой участник готов купить пай на бирже. Для ЗПИФ продажа в торговый день, когда допущены торги, происходит по рыночной цене; организация торгов сама по себе не обещает узкого спреда и достаточного спроса на крупную заявку. Устройство ЗПИФ на бирже
| Показатель | Что показывает | Чего он не гарантирует |
|---|---|---|
| Расчётная стоимость пая | Оценку чистых активов фонда в расчёте на пай по применяемым правилам | Что объект можно сегодня продать именно по этой оценке. |
| Биржевая цена | Цену последней сделки или доступной заявки между участниками | Что большие объёмы удастся реализовать без влияния на цену. |
| Выплаты пайщикам | Распределённые фондом денежные средства по правилам фонда | Что арендный поток и размер распределения сохранятся. |
| Страховая сумма | Верхнюю границу ответственности в определённых условиях | Возмещение всякого ущерба и немедленную выплату пайщику. |
Стоимость чистых активов рассчитывают по утверждённым правилам, где предусмотрены методы оценки имущества и периодичность работы оценщика. После нового события опубликованная расчётная стоимость может ещё не учитывать все будущие последствия для аренды, ремонта и обязательств. Но и срочная биржевая продажа не становится достоверной оценкой всей недвижимости. Сопоставлять эти величины следует на одну дату и с учётом того, что именно раскрыто управляющей компанией. Порядок расчёта стоимости активов
Банк России отмечал сложность оценки недвижимости и ограниченную ликвидность таких вложений. Пайщику нужно знать срок фонда и правила погашения паёв: при малом числе встречных заявок крупная продажа может пройти хуже цены последней сделки. Особенности ликвидности ЗПИФ
Что означает резкая просадка пая в расчётах
Рассмотрим вымышленный фонд. До тревожной новости расчётная стоимость одного пая равна 1 000 рублям, а на бирже он стоит 950 рублей: дисконт составляет 5%. В момент роста неопределённости рыночная цена падает до 760 рублей, в то время как расчётная стоимость пока остаётся 1 000 рублей. Видимый дисконт расширяется до 24%. Затем оценка активов снижается до 920 рублей за пай; при той же биржевой цене дисконт уже равен примерно 17,4%. Все три состояния возможны в рамках одного сценария, и ни одно из них не показывает величину страховой выплаты.
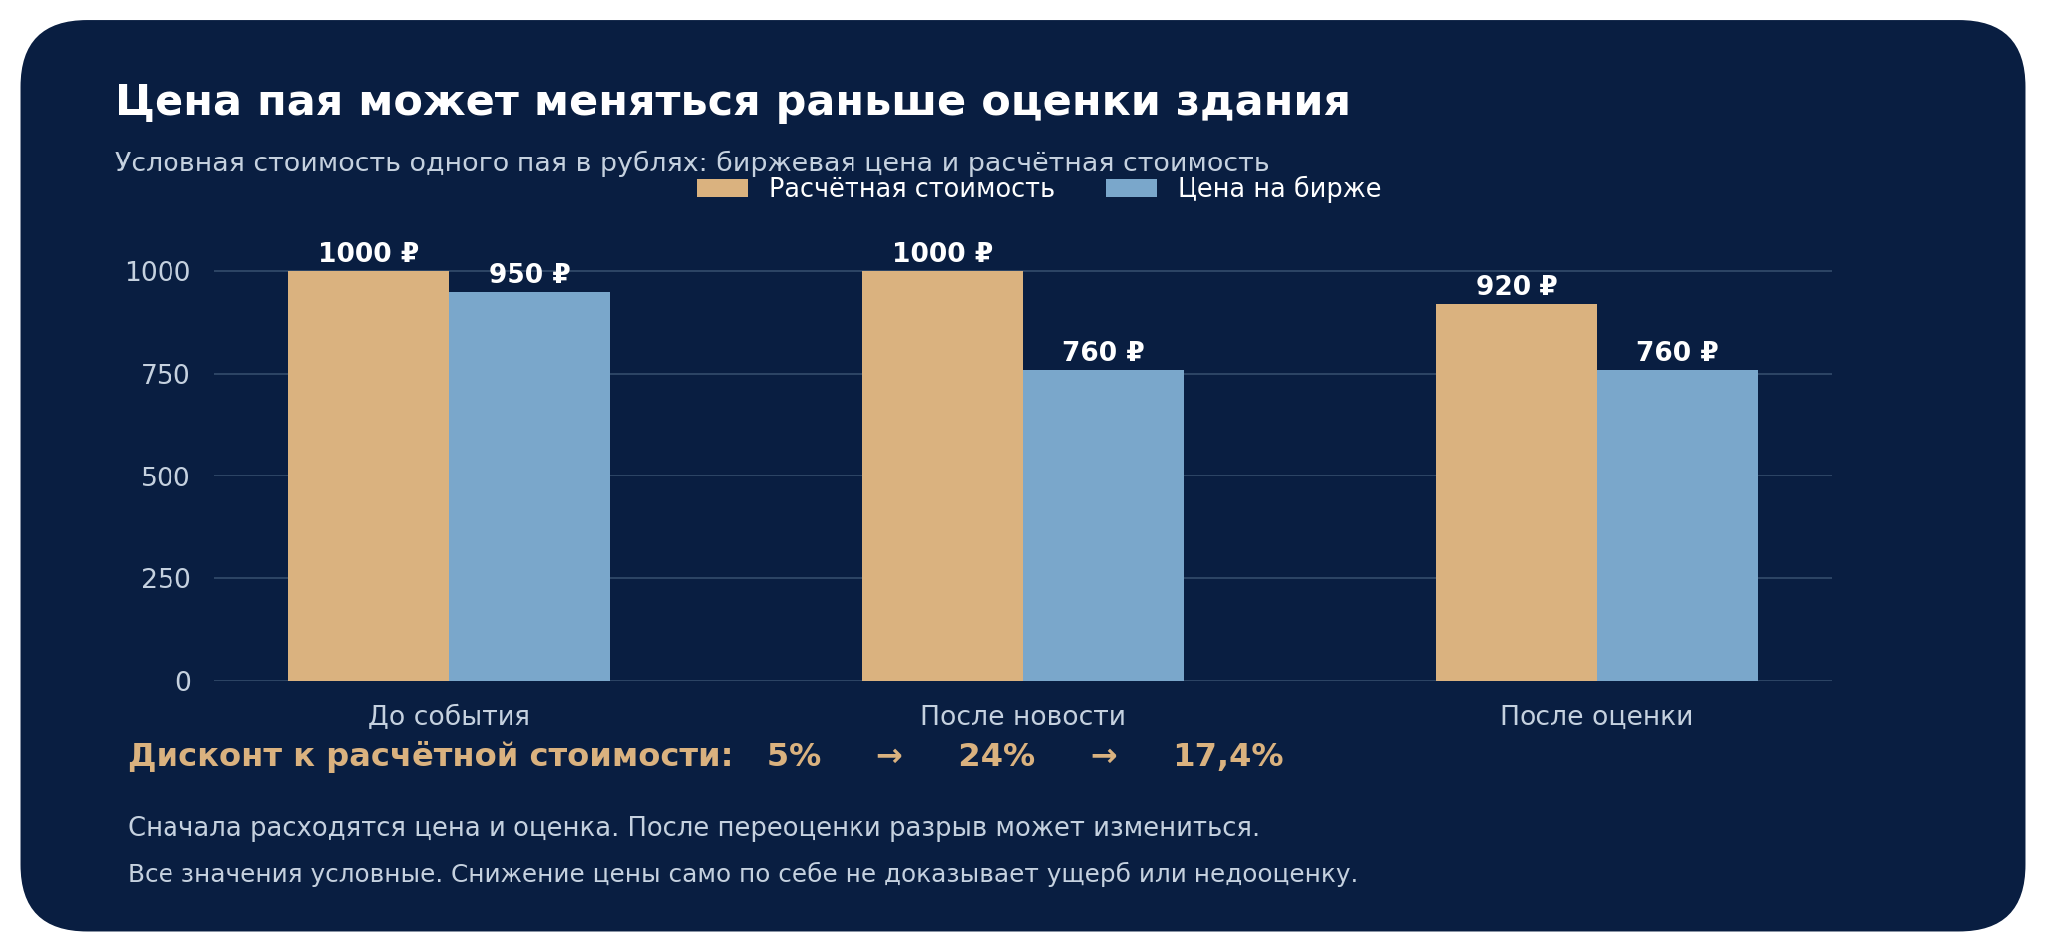
Предположим, у инвестора портфель 48 млн рублей. В паи такого фонда вложено 12 млн, остальные активы на протяжении короткого периода не меняются. Снижение цены пая с 950 до 760 рублей равно 20%. Рыночная стоимость позиции уменьшается до 9,6 млн рублей, а стоимость всего портфеля — до 45,6 млн: падение на 5%. Формула здесь проста: доля фонда в портфеле 25% умножается на снижение его цены на 20%. Указанные цифры придуманы для расчёта и не описывают котировки существующего фонда.
После просадки прежний прогноз выплат может не исполниться. Делить старую выплату на новую цену и объявлять результат гарантированной «повышенной доходностью» неверно: нужны новый прогноз денежного потока, сроков восстановления, обязательств и расходов.
Страховка здания и страховка аренды решают разные задачи
Имущественное страхование может компенсировать физическое повреждение конструкций в рамках согласованного события и лимита. Потеря арендной платы во время восстановления — отдельный финансовый риск: полис здания сам по себе не означает, что страховщик перечислит фонду все пропущенные платежи. Повреждение товара арендатора тоже не обязательно является ущербом застрахованному имуществу фонда. Наконец, выплата страхового возмещения поступает по условиям договора соответствующему страхователю или выгодоприобретателю, а не прямо на брокерский счёт владельца пая.
Для рисков, связанных с БПЛА, решающее значение имеет формулировка события в полисе, включая его возможную квалификацию и исключения. Статья 964 Гражданского кодекса РФ предусматривает освобождение страховщика от выплаты при последствиях военных действий, если законом или договором не определено иное. При этом сам факт повреждения дроном нельзя без документов автоматически отнести к конкретной правовой категории. На практике проверяют действующий договор, специальные условия, описание события и материалы его расследования. Статья 964 ГК РФ
| Условие полиса | Вопрос для проверки |
|---|---|
| Объект покрытия | Застрахованы ли само здание, инженерия и оборудование фонда; входит ли имущество арендатора? |
| Описание события | Прямо ли учтены воздействие БПЛА, обломки, последствия ПВО и нужная квалификация происшествия? |
| Лимит и франшиза | На какую максимальную сумму, с каким удержанием и для каждого объекта действует защита? |
| Перерыв в арендном потоке | Есть ли отдельная секция, каковы период ожидания, предельный срок и база расчёта потери? |
| Исключения и территория | Есть ли оговорки о военных рисках и расположении объекта, требуется ли соблюдение мер защиты? |
| Сроки и получатель | Когда подают заявление, кто получает деньги и куда могут направляться поступления фонда? |
Фразы «имущество застраховано» недостаточно. Важны сублимиты, франшиза, недострахование, сроки урегулирования и вероятность спора. Даже признанное требование не восстанавливает мгновенно работу склада.
Условия перестрахования крупных рисков тоже меняются. В опубликованной концепции для рисков терроризма, диверсии и воздействия БПЛА предусмотрены сегментация объектов, лимиты, франшизы и тарифы. В описанную модель перестрахования не включена отдельная секция убытков от перерыва в деятельности. Это не утверждение, что каждый прямой договор страхования лишён такого покрытия: конкретную защиту фонда определяют его собственные документы. При продлении полиса стоимость и доступный объём страхования могут измениться. Условия перестрахования крупных рисков
Как простой склада может сократить выплаты пайщикам
Возьмём ту же условную позицию 12 млн рублей в составе портфеля 48 млн. Если нормальное годовое распределение по этим паям составляет 960 тыс. рублей, четыре месяца нарушенного арендного потока уменьшают его в модели на 320 тыс. При подтверждённом страховании перерыва и своевременном урегулировании допустим компенсацию 180 тыс. Дополнительные расходы, относимые на эту позицию, составят 70 тыс. рублей. Тогда итоговая выплата будет 750 тыс. рублей вместо 960 тыс., то есть 6,25% первоначальных вложений вместо 8%.
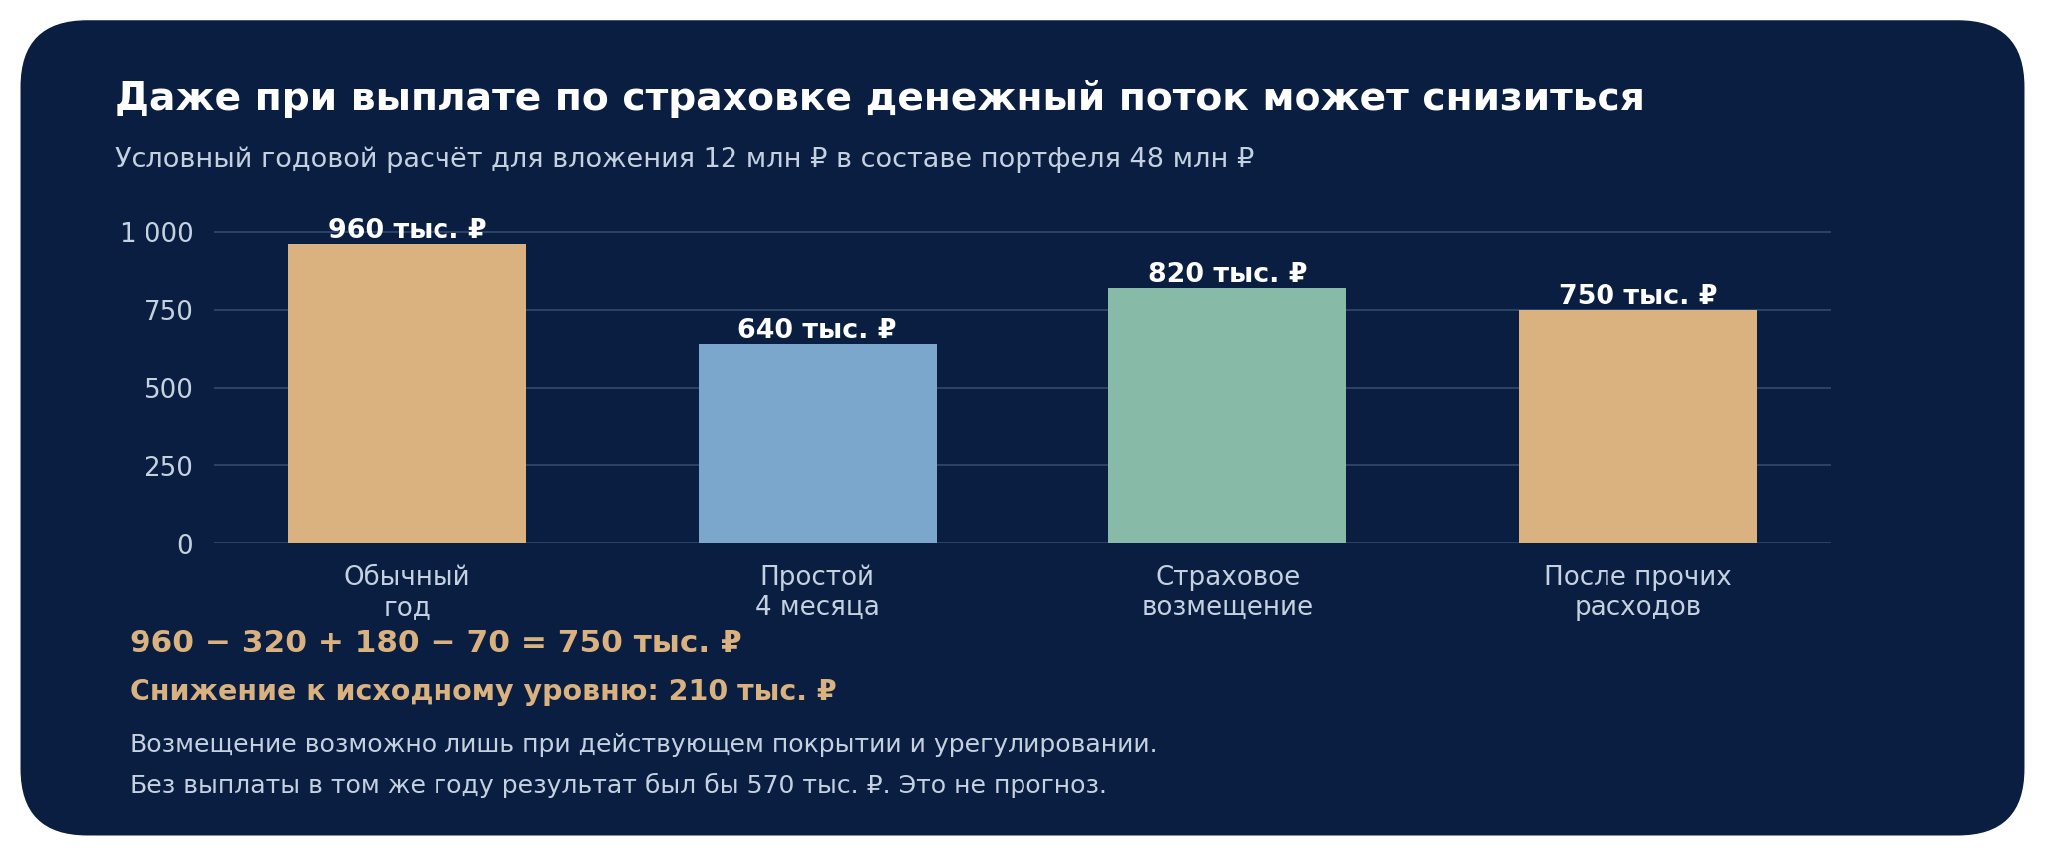
Если возмещение не поступит в расчётном году, при остальных тех же допущениях выйдет 570 тыс. рублей. В последующем периоде платёж может изменить результат, но момент выплаты нельзя назначить заранее. Более того, фонд может удержать доступные средства на ремонт или обслуживание долга в пределах своих правил. Поэтому временное снижение выплат и пересмотр расчётной стоимости актива возможны даже тогда, когда страховой договор реально работает.
Обычная экономика склада остаётся важной
Повреждение объекта — только один элемент риска. Если у фонда один склад и один арендатор, перерыв затрагивает большую часть денежных поступлений. Если несколько объектов расположены в одной зоне, географическая концентрация тоже может быть высокой, несмотря на число зданий. Важны сроки договоров, распределение расходов между арендодателем и арендатором, возможность арендных каникул, финансовое положение арендатора и резерв на капитальный ремонт.
Даже без физического ущерба свободные площади у конкурентов способны давить на ставки при пересдаче склада. В свою очередь, рост страховых взносов, содержания и процентов по займам снижает денежный результат при неизменной валовой аренде. Сравнение фондов только по прошлой величине выплат скрывает эти различия. Полезнее проверить денежный поток после всех обязательных затрат и отдельно — чувствительность к простою главного арендатора.
Паи других фондов тоже могут подешеветь на фоне общей тревоги. Это не доказывает повреждение их зданий: достаточны опасения за ликвидность и будущие расходы. Но снижение важно для инвестора, которому нужно продать паи сейчас.
Что управляющая компания может сделать после ущерба
Управляющая компания оценивает ущерб, заявляет страховое требование и обсуждает с арендатором восстановление объекта. Расходы, простой, возмещение и обязательства фонда затем влияют на оценку активов. Приобретение замены зависит от средств и правил конкретного фонда.
Правила закрытого фонда должны раскрывать в том числе порядок определения расчётной стоимости пая, условия выдачи и погашения паёв, сведения об инвестициях и расходах. При проверке фонда полезно читать эти документы вместе с раскрываемой стоимостью активов и сообщениями о существенных обстоятельствах. Наличие здания или земельного участка после происшествия не означает, что вложения пайщика автоматически сохранены: важны чистая стоимость после обязательств, расходы и цена возможной продажи. Требования к правилам ЗПИФ
Шесть проверок для владельца паёв
| Что выяснить | Какой документ или показатель нужен |
|---|---|
| Положение активов | Перечень объектов, их география, доля крупнейшего склада и одного арендатора в потоке. |
| Состояние объекта | Раскрытие управляющей компании, акт осмотра, сроки восстановления и обязательства арендатора. |
| Страховое покрытие | Полис, дополнительные соглашения, лимиты, франшиза, исключения и секция перерыва в аренде. |
| Стоимость пая | Актуальная расчётная стоимость, метод оценки имущества, биржевые заявки и объём торгов. |
| Денежный поток | Арендная выручка после расходов, долга и резерва; правила и периодичность распределения. |
| Действия с позицией | Доля фонда в капитале, потребность в деньгах и цена исполнения заявки нужного размера. |
После резкого снижения цены нужно выяснить, что пострадало, сколько аренды выпало, что покрывает полис и как это отражено в стоимости пая. Для позиции 12 млн рублей в портфеле 48 млн существенны также вес фонда и цена исполнения заявки.
Страхование смягчает возможный ущерб, диверсификация снижает зависимость от одного здания, но выплаты и цена пая не гарантированы. Решение следует принимать по документам фонда, условиям страховки, денежному потоку и цене исполнимой сделки.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной или юридической рекомендацией. Все суммы, цены паёв и сценарии выплат условны и не описывают конкретный фонд или полис. Страховое покрытие, стоимость пая и доступность продажи зависят от документов и обстоятельств. Инвестиции в паи связаны с риском потери части капитала.
 IPG в Telegram


 Получить