Банкротство EURAM Bank: почему европейская лицензия не гарантирует сохранность вклада
Для многих клиентов из России и стран СНГ европейский банк долгое время оставался синонимом надёжности — настолько, что за обслуживание в такой юрисдикции многие были готовы переплачивать, воспринимая это как своего рода страховку от любых финансовых потрясений. История EURAM Bank показывает, что этот образ не всегда соответствует реальности: наличие лицензии ЕЦБ и десятилетия работы на рынке сами по себе ничего не гарантируют.
Что за банк был EURAM Bank
EURAM Bank AG открылся в Вене в 2001 году и позиционировал себя как классический частный банк для состоятельных клиентов: депозиты, инвестиции, кредитование под залог активов, структурные продукты. Основная аудитория — клиенты из Центральной и Восточной Европы, экспаты, вкладчики родом из бывшего СССР и часть клиентов из Азии.
На бумаге всё выглядело солидно: лицензия Европейского центрального банка, участие в австрийской системе страхования вкладов, персональный подход вместо бюрократии крупных системных банков. За этим фасадом благополучия, впрочем, постепенно накапливались проблемы, которые в какой-то момент стало уже невозможно скрывать.
Хронология краха
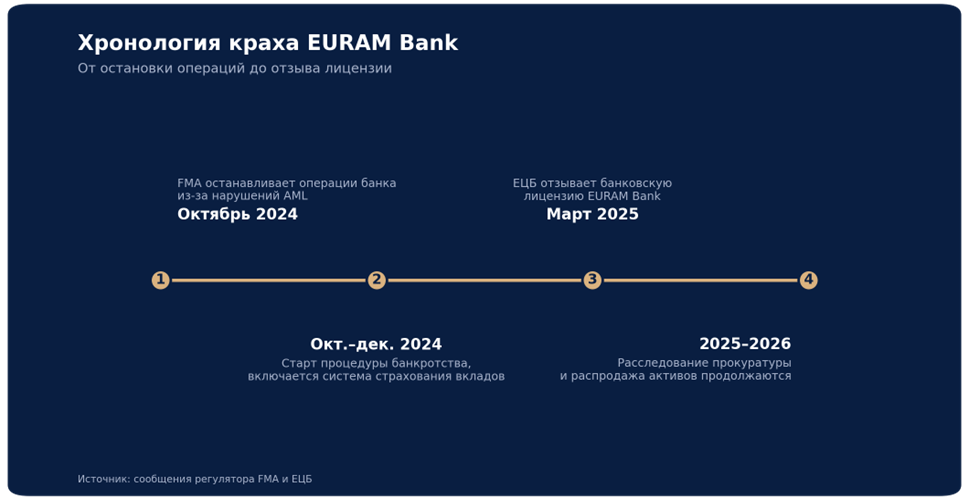
| Период | Событие |
| Октябрь 2024 | Австрийский регулятор FMA останавливает операции банка из-за критических нарушений AML-контроля |
| Октябрь–декабрь 2024 | Запущена процедура банкротства, включается австрийская система страхования вкладов Einlagensicherung Austria |
| Март 2025 | ЕЦБ официально отзывает у EURAM Bank банковскую лицензию — банк прекращает существование как кредитная организация |
| 2025–2026 | Прокуратура по экономическим преступлениям расследует возможные признаки мошенничества, активы распродаются в рамках ликвидации |
Что именно пошло не так
Провалы в проверке клиентов и операций
Для европейских банков соблюдение требований по противодействию отмыванию денег (AML) — вопрос выживания: после громких скандалов вокруг ряда прибалтийских и скандинавских банков регуляторы почти перестали прощать нарушения в этой сфере. EURAM Bank допустил именно критические провалы: недостаточную проверку клиентов, игнорирование подозрительных операций, слабый контроль за происхождением средств. Когда масштаб нарушений стал очевиден регулятору, альтернатив закрытию банка практически не осталось.
Убытки по кредитам девелоперской группе
Отдельный удар нанесла кредитная политика банка: значительные суммы были выданы компаниям одной крупной немецкой девелоперской группы, которая сама оказалась на грани банкротства. Когда заёмщик столкнулся с проблемами, кредиты пришлось списывать как безнадёжные — и масштаб убытков оказался настолько велик, что собственного капитала банка не хватило на покрытие обязательств перед вкладчиками.
Нехватка капитала и слабое управление
Когда критичность убытков стала очевидна, банк попытался привлечь дополнительный капитал от акционеров и инвесторов — но желающих вкладываться в проблемное учреждение не нашлось. Без докапитализации банк перестал соответствовать минимальным требованиям ЕЦБ, что напрямую вело к отзыву лицензии. Дополнительно расследование выявило признаки слабого корпоративного управления: сделки в интересах связанных лиц, личные займы сотрудникам, игнорирование внутренних процедур контроля.
Кто и как пострадал
| Категория | Что произошло | Статус |
| Вклады до €100 000 | Возврат через систему страхования вкладов | Выплачены в течение нескольких недель |
| Вклады свыше €100 000 | Сумма превышения стала частью конкурсной массы банка | Ожидание, частичная или полная потеря возможны |
| Активы на условиях custody | Клиент — юридический владелец, банк — только хранитель | Теоретически можно перевести к другому провайдеру |
| Структурные продукты банка | Эмитированы самим EURAM Bank | Стали частью банкротной массы, судьба неясна |
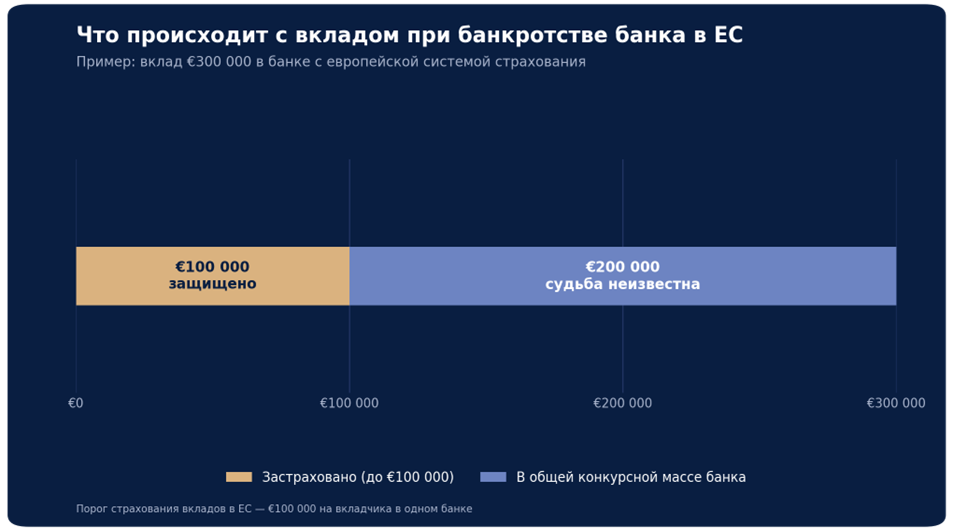
Логика системы страхования вкладов простая и стандартная для всего Евросоюза: она полностью покрывает сумму до €100 000 на одного вкладчика в одном банке. Всё, что превышает этот порог, юридически становится частью имущества банка, которое распределяется между кредиторами в процессе ликвидации — с непредсказуемым сроком и результатом. Для инвестиционных продуктов ключевым фактором стала форма владения: активы на условиях custody в теории можно перенести к другому провайдеру, а вот структурные продукты, выпущенные самим банком, попали в общую конкурсную массу вместе с остальными его обязательствами.
Почему это не единичный случай
История EURAM Bank — не изолированный сбой, а симптом более широких процессов в европейской банковской системе. Регуляторы ужесточают требования к комплаенсу, а его стоимость растёт быстрее, чем способны выдерживать небольшие банки с международной клиентурой — многим проще закрыться или отказаться от иностранных клиентов, чем финансировать дорогие системы контроля. При этом размер и статус банка сами по себе давно не гарантия устойчивости.
| Банк | Год | Что произошло |
| Credit Suisse | 2023 | Поглощён UBS на фоне потери доверия и оттока клиентов |
| Silicon Valley Bank | 2023 | Крах на фоне набега вкладчиков, санация регуляторами США |
| EURAM Bank | 2024–2025 | Отзыв лицензии ЕЦБ после нарушений AML и убытков по кредитам |
| Ряд небольших банков ЕС | 2023–2026 | Закрытие или уход с рынка международного private banking на фоне роста издержек на комплаенс |
Для экспатов и владельцев капитала за рубежом здесь есть отдельный риск: зависимость от одного банка в одной юрисдикции. Если этот банк остановит операции, доступ к деньгам может быть заблокирован на годы — независимо от того, где физически находится сам вкладчик.
Как оценить и снизить риск
Не держать весь капитал в одном банке
Базовое правило риск-менеджмента: даже если у конкретного банка отличный сервис и многолетняя история отношений, весь капитал в нём держать не стоит. Разумный ориентир — распределить средства минимум между 2–3 учреждениями, желательно в разных странах. Это защищает от ситуации, при которой проблемы одного банка блокируют доступ сразу ко всем средствам.
Проверить, кто юридический владелец ваших активов
Ключевой вопрос, который стоит задать своему банку или консультанту: в какой форме хранятся ваши активы. Разница принципиальна в случае банкротства.
| Форма владения | Кто юридический владелец | Риск при банкротстве банка |
| Custody-хранение ценных бумаг | Клиент | Низкий — активы обособлены от баланса банка |
| Банковский депозит | Банк (обязательство перед клиентом) | Высокий сверх страхового лимита |
| Структурный продукт, эмитированный банком | Банк | Высокий — актив становится частью конкурсной массы |
Если на прямой вопрос о форме владения активами банк не может дать ясный ответ — это само по себе тревожный сигнал.
Рассмотреть инструменты за пределами классического депозита
Для сумм, заметно превышающих страховой лимит в €100 000, простой банковский депозит — не самая защищённая форма хранения капитала. В таких случаях стоит присмотреться к альтернативным структурам: инвестиционным фондам с прямым владением активами (не через баланс банка), а также международным страховым инструментам вроде unit-linked полисов или PPLI (Private Placement Life Insurance) — договоров страхования жизни с инвестиционной составляющей. Смысл таких решений в том, что активы юридически закрепляются за держателем полиса, а не входят в балансовую массу страховой компании и не становятся предметом требований её кредиторов при банкротстве.
Не концентрировать капитал в одной юрисдикции
Географическая диверсификация работает по той же логике, что и распределение между банками: разные страны означают разные регуляторные режимы, разные системы страхования и разную вероятность одновременного возникновения проблем.
Итог
Крах EURAM Bank — наглядное напоминание: лицензия ЕЦБ, участие в системе страхования вкладов и десятилетия репутации сами по себе не исключают банкротства банка, а сумма свыше €100 000 в единственном учреждении всегда остаётся уязвимой. Правильная структура защиты капитала выстраивается заранее — до того, как регулятор остановит операции банка, а не после.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Упомянутые инструменты (unit-linked полисы, PPLI, custody-структуры) описаны для общего понимания механики защиты активов и не являются рекомендацией к использованию конкретного продукта или обращению к конкретному поставщику услуг. Перед принятием решений о структурировании капитала рекомендуется консультация с независимым квалифицированным специалистом.
 IPG в Telegram




 Получить