Акции против облигаций: как сбалансировать портфель между ростом и сохранением капитала
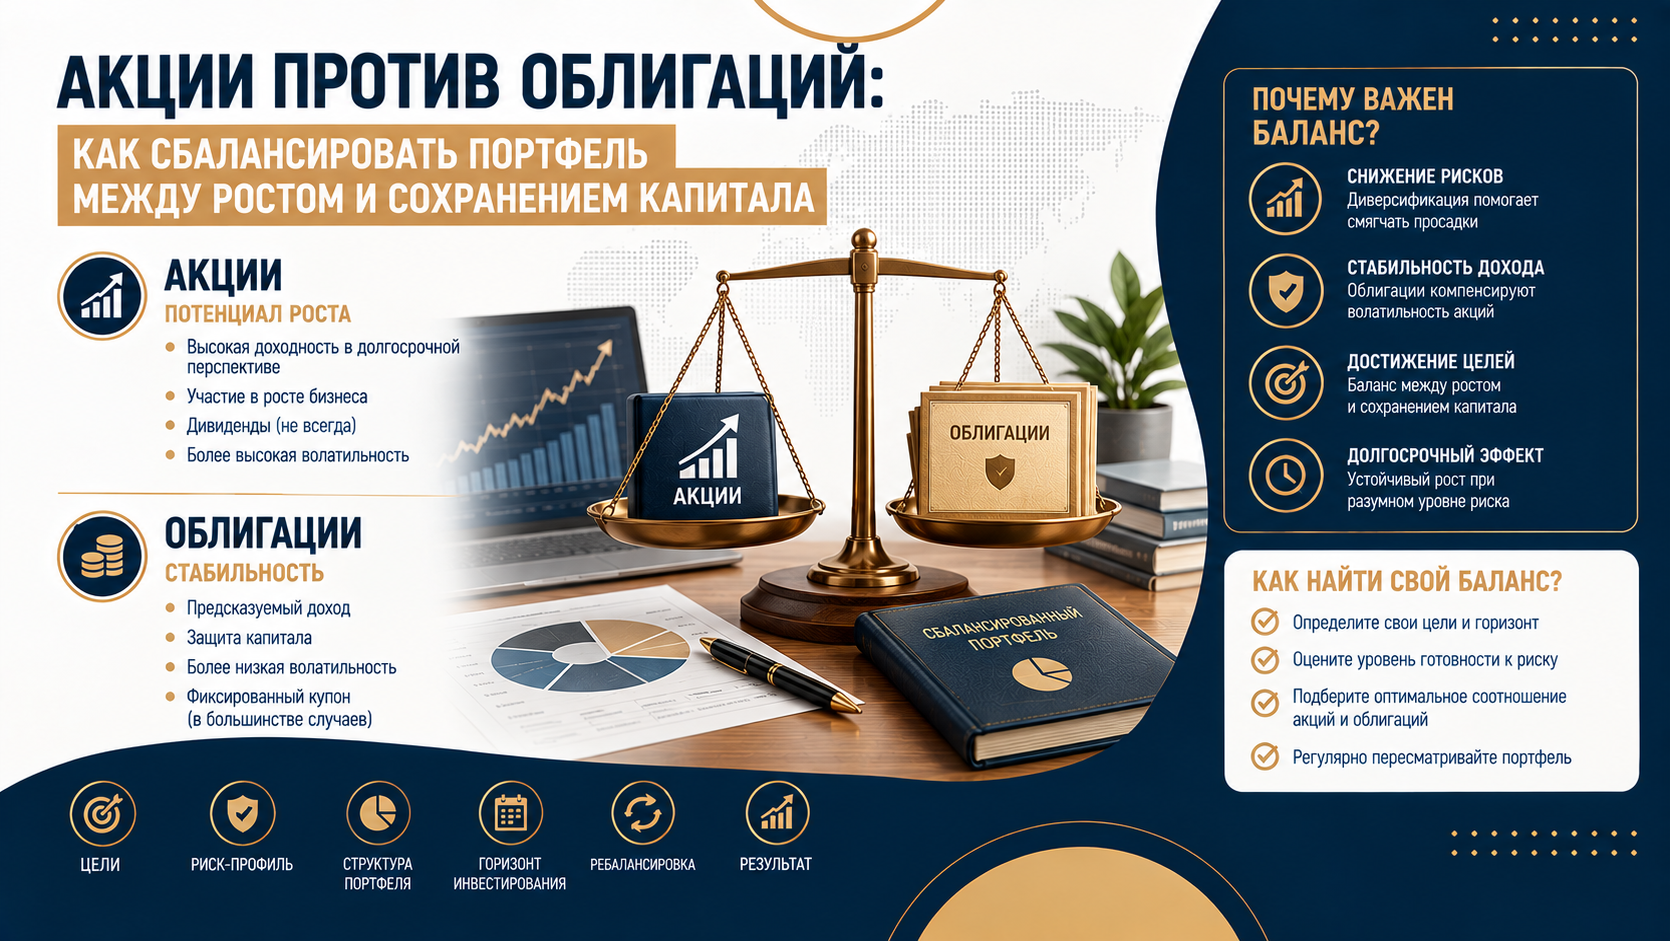
Для человека с существенным капиталом построение инвестиционного портфеля — это не выбор между ростом и безопасностью, а стратегическое сочетание того и другого. Акции, как правило, приумножают капитал за счёт роста стоимости, тогда как облигации помогают сохранить его благодаря стабильности и предсказуемому денежному потоку. Искусство баланса заключается не в погоне за максимальной доходностью, а в подборе уровня риска, который защищает и одновременно приумножает капитал на протяжении рыночных циклов.
В чём принципиальная разница между акциями и облигациями
Рассматривать акции и облигации просто как «рискованный» и «безопасный» классы активов — значит чрезмерно упрощать их природу. У каждого класса своя конкретная роль в общем финансовом плане, и понимание этой роли отделяет содержательное управление портфелем от простого набора разрозненных позиций.
| Акции | Инструменты с фиксированным доходом | |
| Основная задача | Рост и долгосрочное приумножение капитала | Сохранение капитала и получение дохода |
| Приоритет | Прирост стоимости сверх инфляции на десятилетия вперёд | Возврат вложенного капитала, а не прибыль |
| Роль в передаче наследства | Может формировать многопоколенческое наследие | Обеспечивает предсказуемый денежный поток на конкретные обязательства |
| Поведение в кризис | Смягчает долгосрочную волатильность за счёт более высокой ожидаемой доходности | Работает как амортизатор, снижая необходимость продавать подешевевшие активы |
| Дополнительный эффект | Возможен умеренный доход через дивидендные подгруппы | Даёт доступ к налоговым льготам (например, муниципальные облигации) |
Главный практический вывод: вопрос не в том, что выбрать — облигации или акции, а в том, какая доля портфеля должна давать стабильность и ликвидность уже сегодня, а какая — работать на долгосрочный эффект сложного процента, свойственный акциям. Правильное сочетание — не формула, а отражение личных потребностей в денежном потоке, допустимого уровня риска и горизонта планирования на несколько поколений вперёд.
Как акции и облигации ведут себя по-разному на практике
Оба класса активов важны, но их поведенческие и структурные различия определяют, как и когда их уместно использовать внутри сложного портфеля. Эти различия влияют не только на ожидания по доходности, но и на управление ликвидностью, налоговое позиционирование и защиту от потерь.

| Параметр | Акции | Облигации |
| Приоритет требований | Остаточная стоимость после расчёта по всем обязательствам | Договорный приоритет в структуре капитала при трудностях у эмитента |
| Предсказуемость дохода | Дивиденды дискреционны — могут быть снижены или отменены | Процентные выплаты юридически обязательны в оговорённые сроки |
| Чувствительность к ставкам | Влияние косвенное — через стоимость заимствований и оценку прибыли | Прямое: рост ставок снижает цену уже выпущенных облигаций (риск дюрации) |
| Налогообложение | Долгосрочный прирост капитала — по льготным ставкам | Процентный доход часто облагается как обычный доход |
| Реакция на инфляцию | Исторически естественная защита — компании повышают цены | Страдают в реальном выражении без явной инфляционной привязки (кроме TIPS) |
| Поведение в кризис ликвидности | Падают при уходе от риска | Казначейские облигации обычно растут («бегство в качество»); корпоративные могут коррелировать с акциями именно тогда, когда диверсификация нужнее всего |
Инструменты с фиксированным доходом в текущих рыночных условиях
В условиях меняющихся процентных ставок, устойчивого инфляционного давления и эволюционирующей политики центральных банков инструменты с фиксированным доходом вновь стали источником не только дохода, но и защиты портфеля — а не просто заменой наличных денег.
| Инструмент | Характеристика |
| Казначейские облигации США | Условно безрисковый эталон (векселя, ноты, облигации) — ликвидность и защита, основа денежного резерва и хедж на случай кризиса |
| Муниципальные облигации (munis) | Не облагаются налогом долговые обязательства органов власти — особенно привлекательны при высокой личной налоговой ставке |
| Корпоративные облигации инвестиционного класса | Долг финансово устойчивых компаний, премия к доходности казначейских бумаг при умеренном кредитном риске |
| Высокодоходные («мусорные») облигации | Корпоративный долг с более низким рейтингом и заметно более высоким купоном — для тех, кто готов принять риск дефолта ради дохода |
| Облигации государственных агентств | Долг предприятий, спонсируемых государством (например, Fannie Mae, Freddie Mac) — подразумеваемая государственная поддержка и умеренная премия к доходности |
| Казначейские облигации с защитой от инфляции (TIPS) | Основная сумма корректируется на инфляцию — защита покупательной способности при неожиданном росте цен |
| Ценные бумаги, обеспеченные активами (ABS) | Облигации, обеспеченные пулами займов — автокредиты, кредитные карты, студенческие кредиты — с разным уровнем риска |
| Привилегированные ценные бумаги | Гибрид долга и акций: фиксированные дивиденды, приоритет выше обыкновенных акций, чувствительны к изменению ставок |
Действительно ли облигации менее рискованны — и когда это важно
В целом — да, но «менее рискованно» не означает «безрисково». Это различие принципиально важно в двух конкретных ситуациях: когда нужна ликвидность в краткосрочной перспективе для покрытия текущих обязательств, и во время рыночных спадов — чтобы избежать вынужденной продажи подешевевших акций.
Риск, связанный с акциями, угрожает вашему временному горизонту — то есть тому, сколько времени есть на восстановление после просадки. Риск, связанный с облигациями, угрожает денежному потоку — предсказуемости поступлений, на которые рассчитан образ жизни или обязательства. Определить, какой из этих рисков вы можете себе позволить в конкретный момент, — задача, для которой имеет смысл привлекать финансового консультанта.
Как распределяют капитал между акциями и облигациями состоятельные инвесторы
При распределении средств между этими классами активов имеет смысл учитывать три фактора: текущие потребности в расходах, налоговые риски и сроки передачи капитала по наследству. Тем, кому нужен стабильный денежный поток на поддержание образа жизни или благотворительные обязательства, обычно имеет смысл нарастить долю облигаций — чтобы финансировать текущие расходы, не продавая активы под давлением рынка. Те, для кого приоритетнее многопоколенческий рост капитала, обычно сохраняют более высокую долю акций, используя облигации в первую очередь как резерв ликвидности.
При этом сам баланс — не статичное решение на всю жизнь: он закономерно меняется вместе с процентными ставками, рыночной оценкой активов и переменами в личных и семейных обстоятельствах.
Итог
Сбалансированный портфель — это не статичная формула, а индивидуально подобранное сочетание акций для роста и облигаций для стабильности. Правильное сочетание требует умения ориентироваться как в меняющихся рыночных условиях, так и в личных обстоятельствах — и разговор с опытным финансовым консультантом обычно помогает выйти за рамки шаблонных моделей распределения активов и выстроить стратегию, которая действительно балансирует рост, доход и сохранение капитала, не жертвуя ни одним из этих аспектов.
Частые вопросы
Всегда ли инструменты с фиксированным доходом менее рискованны?
Нет. Хотя облигации, как правило, менее волатильны, чем акции, они всё равно несут риск изменения процентных ставок, кредитный риск и инфляционный риск. В отдельных сценариях — например, при дефолте эмитента или резком повышении ставок — облигации способны потерять в стоимости и показать результат хуже, чем акции.
Как правильно сбалансировать акции и облигации в портфеле?
Баланс должен определяться конкретными потребностями в денежных средствах, временным горизонтом, налоговой ситуацией и допустимым уровнем риска: более высокая доля акций уместна для долгосрочного роста, а более высокая доля облигаций — для стабильности и покрытия краткосрочных расходов.
Облигация — это инструмент с фиксированным доходом или акция?
Облигация — это инструмент с фиксированным доходом: заём эмитенту с договорными выплатами процентов и возвратом основной суммы долга, а не доля собственности в компании.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Оптимальное соотношение акций и облигаций всегда зависит от личных финансовых целей, временного горизонта, налоговой ситуации и допустимого уровня риска конкретного инвестора. Прошлые результаты классов активов не гарантируют аналогичной динамики в будущем. Перед изменением структуры портфеля рекомендуется консультация с финансовым консультантом и, при необходимости, с налоговым специалистом.
 IPG в Telegram




 Получить