Валютные облигации в России при ослаблении рубля — доходность и риски

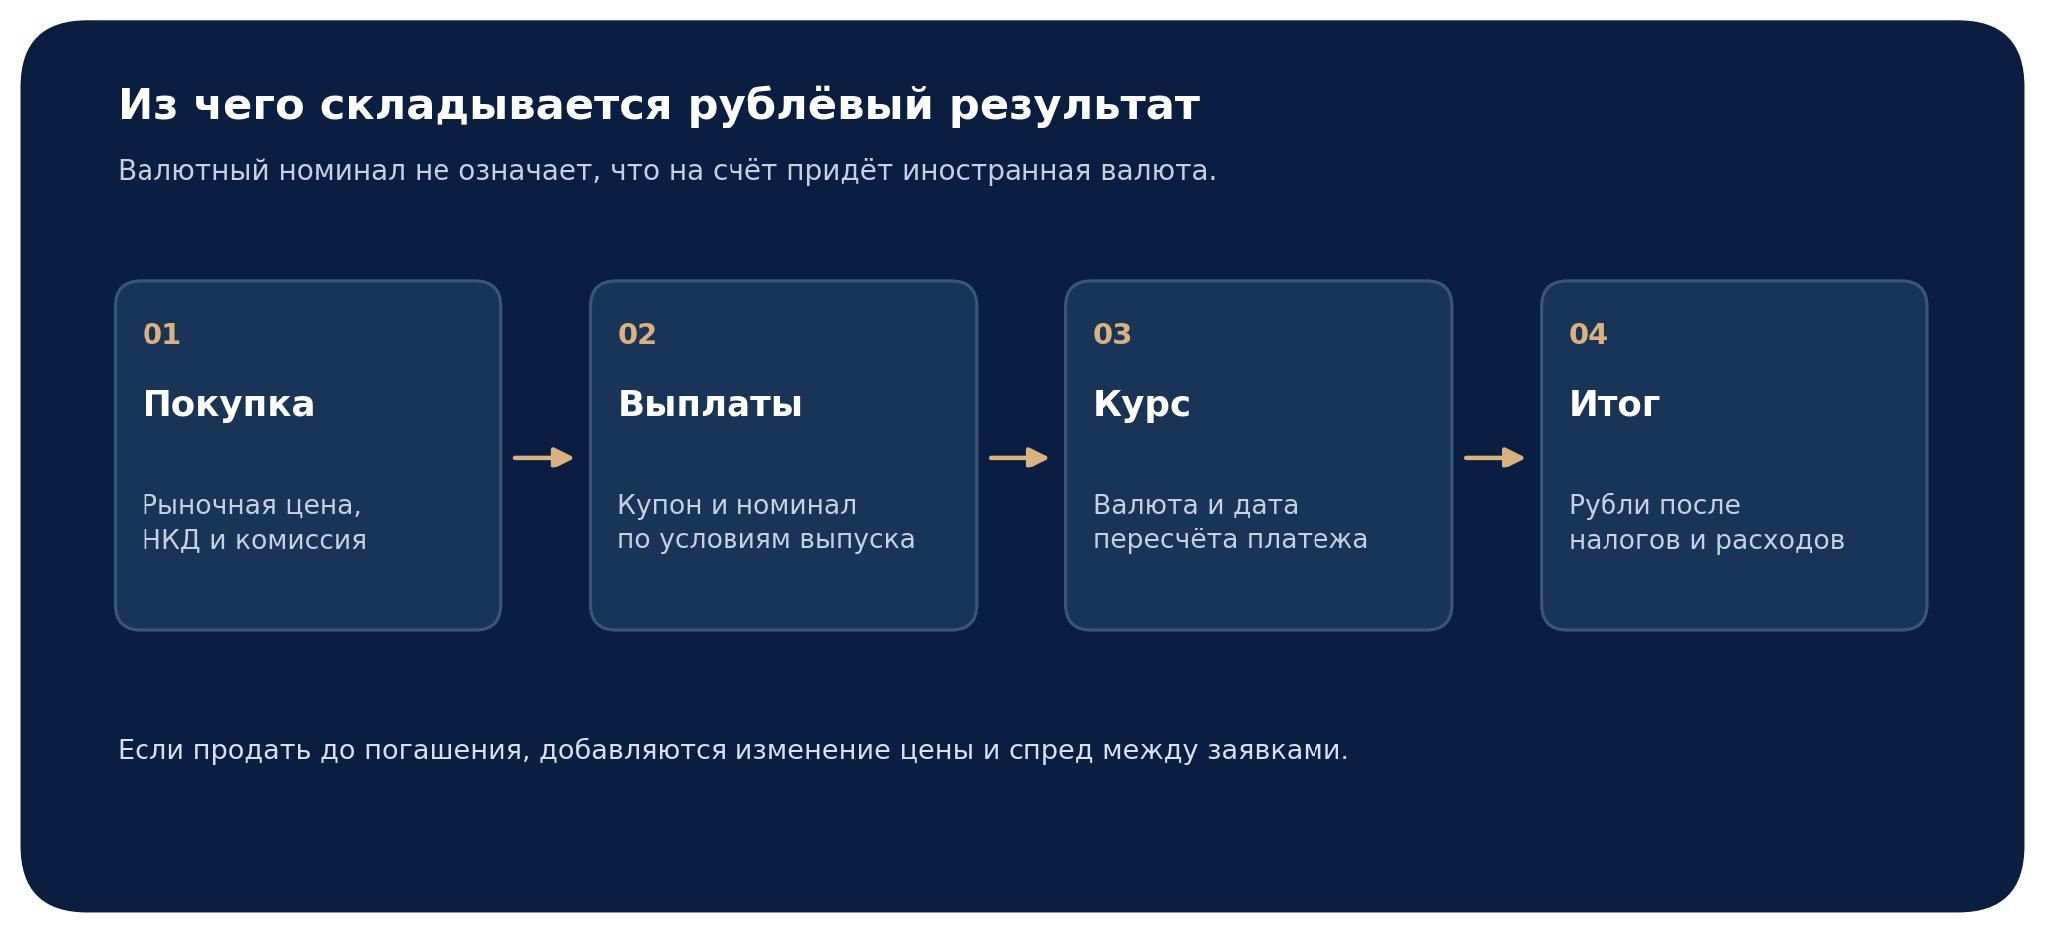
Валютные облигации кажутся естественным ответом на ослабление рубля: номинал или выплаты связаны с иностранной валютой, а купон добавляет процентный доход. Но название инструмента ещё не говорит, в какой валюте инвестор получит деньги, как быстро сможет продать бумагу и сколько заработает в рублях. Итог зависит от курса, цены покупки, срока, надёжности эмитента и условий конкретного выпуска.
Крупному инвестору полезно начинать не с самого высокого процента в списке, а с задачи: какую часть будущих расходов нужно привязать к валюте и на какой срок допустимо отвлечь деньги. Разберём российские форматы валютного долга, расчёт при разных курсах и документы, без которых трудно оценить риск.
Ослабление рубля не происходит по прямой линии
Официальный курс доллара составлял 77,7539 рубля 30 июня 2026 года, 86,3793 рубля 1 сентября и 84,9309 рубля с 6 октября. Между концом июня и началом октября доллар подорожал к рублю примерно на 9,2%, но после начала сентября курс успел двигаться и в обратную сторону. Дата входа особенно важна для покупки облигации с валютной привязкой: инвестор может приобрести её уже после значительного изменения курса. История курса — Банк России Данные за сентябрь Официальный курс с 6 октября
Курсовое движение не прибавляется к купону механически. Цена облигации также меняется вместе со ставками и оценкой кредитного риска; кроме того, покупатель платит накопленный купонный доход, комиссии и спред между заявками. Если валюта укрепится к рублю или бумагу придётся продать до погашения с дисконтом, рублёвый результат может оказаться отрицательным даже при исправных купонных выплатах.
Какие инструменты называют валютными облигациями
На российском рынке под общим названием скрываются разные юридические конструкции. По замещающим облигациям российский эмитент выпускает бумагу взамен своего внешнего долга с сопоставимыми параметрами. Валютная сумма выплат пересчитывается в рубли по условиям выпуска. Внутренние юаневые облигации устроены иначе: номинал и купон выражены в юанях, но документы могут предусматривать расчёты и выплаты в рублях. У рублёвых облигаций с валютной индексацией способ расчёта может быть ещё одним; его следует читать отдельно.
Московская биржа ведёт перечень допущенных к торгам замещающих выпусков. Это удобная отправная точка для проверки ISIN и эмиссионных условий, но само наличие бумаги в списке не означает подходящую цену или отсутствие риска. Для юаневых выпусков особенно важен предусмотренный эмитентом способ платежа и дата курса при рублёвом эквиваленте. Перечень замещающих выпусков Условия юаневых облигаций
| Формат | На что привязан поток | Ключевой вопрос |
|---|---|---|
| Замещающий выпуск | Валютные параметры заменённого внешнего долга; обычно рублёвые выплаты. | Кто должник, какой курс и на какую дату применяется при платеже? |
| Внутренний выпуск в юанях | Номинал и купон в CNY; порядок фактических расчётов задаёт выпуск. | Возможна ли выплата в рублях и как именно выбирается валюта? |
| Рублёвый выпуск с индексацией | Номинал или купон рассчитывается по заданной формуле. | Есть ли лаг, ограничение роста, особая дата или условие пересчёта? |
| Фонд валютных облигаций | Стоимость пая зависит от портфеля и правил фонда. | Каковы активы, комиссии, выплаты и отклонение пая от курса? |
Проверка валюты номинала, валюты торгов, валюты расчётов по сделке и валюты выплат — четыре разных действия. Надпись «USD» или «CNY» в названии не заменяет решения о выпуске. Для цели оплатить зарубежный расход настоящей валютой рублёвая выплата по облигации оставляет отдельную задачу покупки и перевода валюты.
Купон и доходность к погашению отвечают на разные вопросы
Купон рассчитывают от номинала, а доходность к погашению — с учётом текущей цены, накопленного купонного дохода, будущих выплат и срока. При покупке выше номинала итоговая доходность может быть ниже купона, при покупке с дисконтом — выше. Показатель в терминале предполагает исполнение обязательств и удержание бумаги до расчётной даты; эффективная доходность дополнительно использует допущение о реинвестировании купонов. Налоги и комиссии в базовую цифру не входят.
Если у выпуска есть оферта, амортизация или плавающий купон, смотрите дату и методику расчёта доходности, а не одно число на экране. При продаже до погашения результат будет зависеть от будущей рыночной цены. Биржа отдельно выделяет процентный риск: при росте ставок облигации с фиксированным купоном могут дешеветь, причём длинные выпуски обычно чувствительнее к такому движению. Методика и риски доходности — Московская биржа
У валютной бумаги появляется ещё один слой. Даже если её условная доходность составляет 7% в валюте, рублёвый результат при удержании до погашения зависит от отношения курса на дату платежа к курсу, включённому в цену покупки. В упрощённом случае с единственным платежом в конце срока формула выглядит так: начальная рублёвая сумма × (1 + валютная доходность) × конечный курс ÷ начальный курс. Реальная облигация с несколькими купонами требует пересчёта каждого платежа по своей дате.
Фильтр выбора: валюта долга, срок и качество должника
Сначала соотнесите валюту инструмента с будущими обязательствами. Для расходов в долларах юаневый выпуск несёт дополнительный риск изменения курса доллара к юаню; для расходов в рублях валюта может быть лишь частью диверсификации. Затем определите горизонт: деньги, которые нужны в течение года, нельзя без расчёта вкладывать в длинный выпуск только ради высокой объявленной доходности.
Кредитный рейтинг полезен как один из фильтров, но не заменяет анализ денежных потоков, долга, графика крупных погашений и обеспечения. Выручка экспортёра в валюте ещё не гарантирует свободный денежный поток для обслуживания всех обязательств. Особого внимания требуют сложная структура группы, субординированный долг, зависимость от одного проекта и выпуск с доходностью намного выше сопоставимых эмитентов.
| Проверка до сделки | Что запросить или посмотреть | Какой риск проясняется |
|---|---|---|
| Документы выпуска | ISIN, номинал, купон, курс пересчёта, оферта, амортизация. | Неверное ожидание по валюте и дате выплаты. |
| Должник и группа | Отчётность, долг, денежный поток, рейтинг выпуска и эмитента. | Невыплата купона или номинала. |
| Срок и дюрация | Погашение, оферта, чувствительность цены к ставке. | Потери при досрочной продаже. |
| Ликвидность | Обороты, глубина заявок, спред, реальный объём сделки. | Продажа по цене ниже ориентировочной. |
| Концентрация | Доля одного эмитента и связанной с ним группы в портфеле. | Одновременное ухудшение нескольких позиций. |
Для короткой задачи удобнее заранее сопоставлять дату получения денег с погашением или надёжной офертой. Более длинная бумага может дать больший выигрыш при снижении ставок, но это уже отдельная ставка на рыночную цену. Правило «берём только короткие выпуски» тоже не универсально: кредитное качество и реальная возможность продать позицию иногда важнее календарной длины.
Сценарий для портфеля в 46 млн рублей
Предположим, инвестор рассматривает условную валютную часть 9,2 млн рублей — 20% портфеля в 46 млн рублей. Для прозрачного расчёта примем покупку по условному курсу 85 рублей за единицу валюты и единственный платёж через год: возврат номинала плюс 7% купона. Цена покупки равна номиналу; дефолт, изменение рыночной цены, налоги, НКД и расходы исключены. Это не параметры реального выпуска и не прогноз курса.
| Курс через год | Расчёт по валютной части | Сумма в рублях | Результат |
|---|---|---|---|
| 76 ₽ | 9,2 × 1,07 × 76 ÷ 85 | 8,80 млн ₽ | −4,3% |
| 85 ₽ | 9,2 × 1,07 × 85 ÷ 85 | 9,84 млн ₽ | +7,0% |
| 96 ₽ | 9,2 × 1,07 × 96 ÷ 85 | 11,12 млн ₽ | +20,8% |
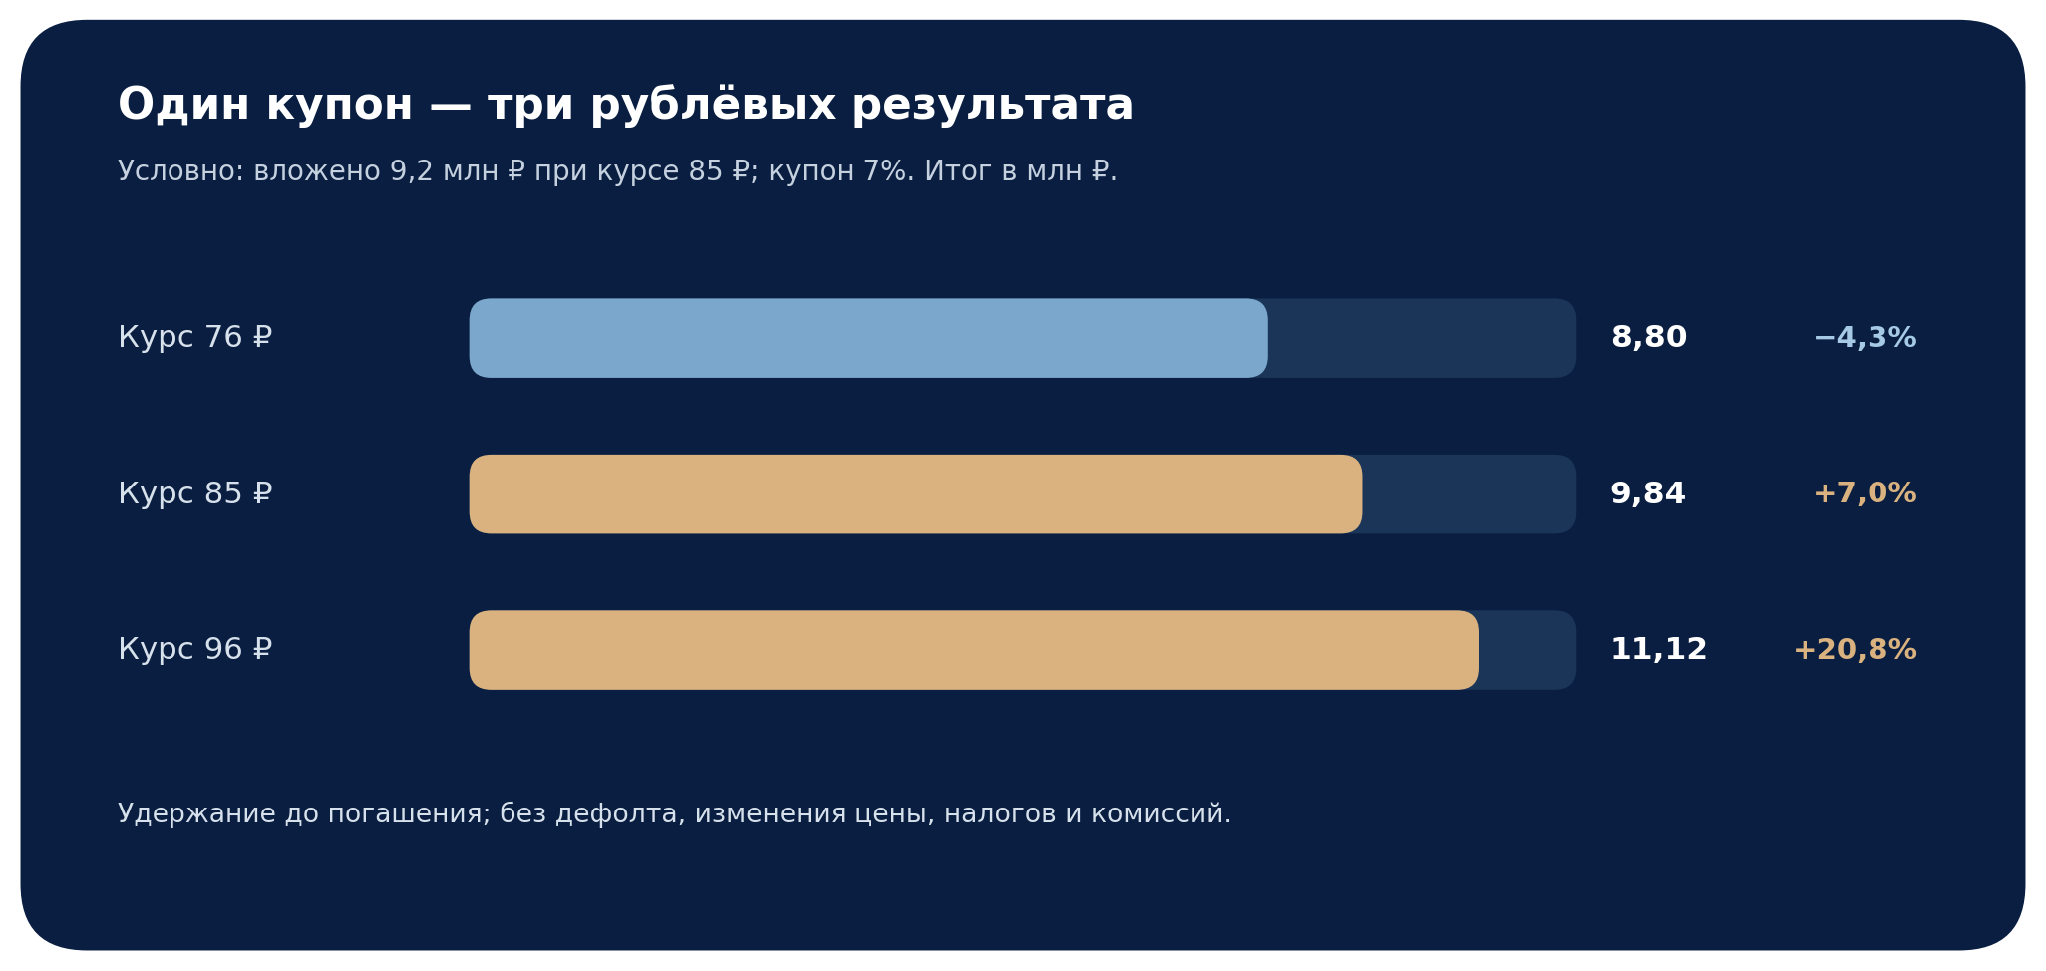
Если рублёвая альтернатива приносит условные 14% за год, валютный вариант с купоном 7% сравняется с ней примерно при курсе 90,56 рубля. Выше этого порога он выигрывает в упрощённой модели, ниже — уступает. Вероятность курса и отклонение рыночной цены от номинала расчёт не учитывает. Решение должно опираться на будущие расходы и допустимый убыток.
Отдельные выпуски или фонд
Отдельные бумаги дают контроль над эмитентами, сроками и купонами, но требуют проверки документов и диверсификации. Фонд берёт на себя управление составом портфеля, добавляя комиссии и риск, что движение цены пая не совпадёт с валютной задачей инвестора.
В витрине данных ПИФов Банка России можно сравнивать стратегии, состав и расходы фондов. Проверьте долю долларовых, юаневых и рублёвых активов, стоимость владения, выплаты и ликвидность паёв. Название фонда не гарантирует фиксированный курс пая к иностранной валюте. Витрина фондов — Банк России
| Способ | Преимущество | Ограничение |
|---|---|---|
| Отдельные облигации | Контроль эмитента, срока и денежного потока. | Нужны проверка выпусков и достаточная диверсификация. |
| Фонд облигаций | Готовый портфель и текущая работа управляющего. | Комиссии, изменение состава, цена пая и отсутствие личной даты погашения. |
| Сочетание | Можно разделить фиксированный срок и управляемую часть. | Оба источника риска и расходов остаются; требуется общий лимит на валюту. |
Налоги и право на вычет
Купоны и результат продажи или погашения влияют на чистую доходность. Налог зависит от статуса владельца, бумаги и способа выплаты, поэтому сравнение условных 7% валютной и 14% рублёвой доходности нужно повторить после расчёта налогов и расходов по конкретному счёту.
ФНС описывает инвестиционный вычет по доходу от реализации или погашения обращающихся бумаг, находившихся в собственности более трёх лет. Предельная база — 3 млн рублей за каждый год владения; для бумаг на ИИС действуют ограничения. Вычет не делает купоны необлагаемыми. Право на него проверяют для конкретной покупки. Правила инвестиционного вычета — ФНС
Как принять решение без ставки на один курс
Определите валютную цель, срок и сумму расхода. Сравните выпуски по доходности к погашению или оферте, порядку выплат, качеству эмитента, дюрации, оборотам и спреду. Посчитайте укрепление рубля, неизменный курс и ослабление, включая досрочную продажу. Резерв на близкие расходы оставьте вне длинных облигаций.
Валютный купон не снимает кредитный риск, а привязка к доллару или юаню не гарантирует рублёвого дохода. Выбирайте бумагу, у которой качество должника, платежи и срок соответствуют вашей задаче.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, юридической или налоговой рекомендацией. Все суммы, купоны, курсы и результаты в условном примере служат только для объяснения расчёта и не являются прогнозом. Доходность и права владельца зависят от документов конкретного выпуска, рыночной цены, кредитного качества эмитента, налогового статуса и условий счёта. Перед сделкой следует проверить действующие параметры инструмента и связанные риски.
 IPG в Telegram


 Получить