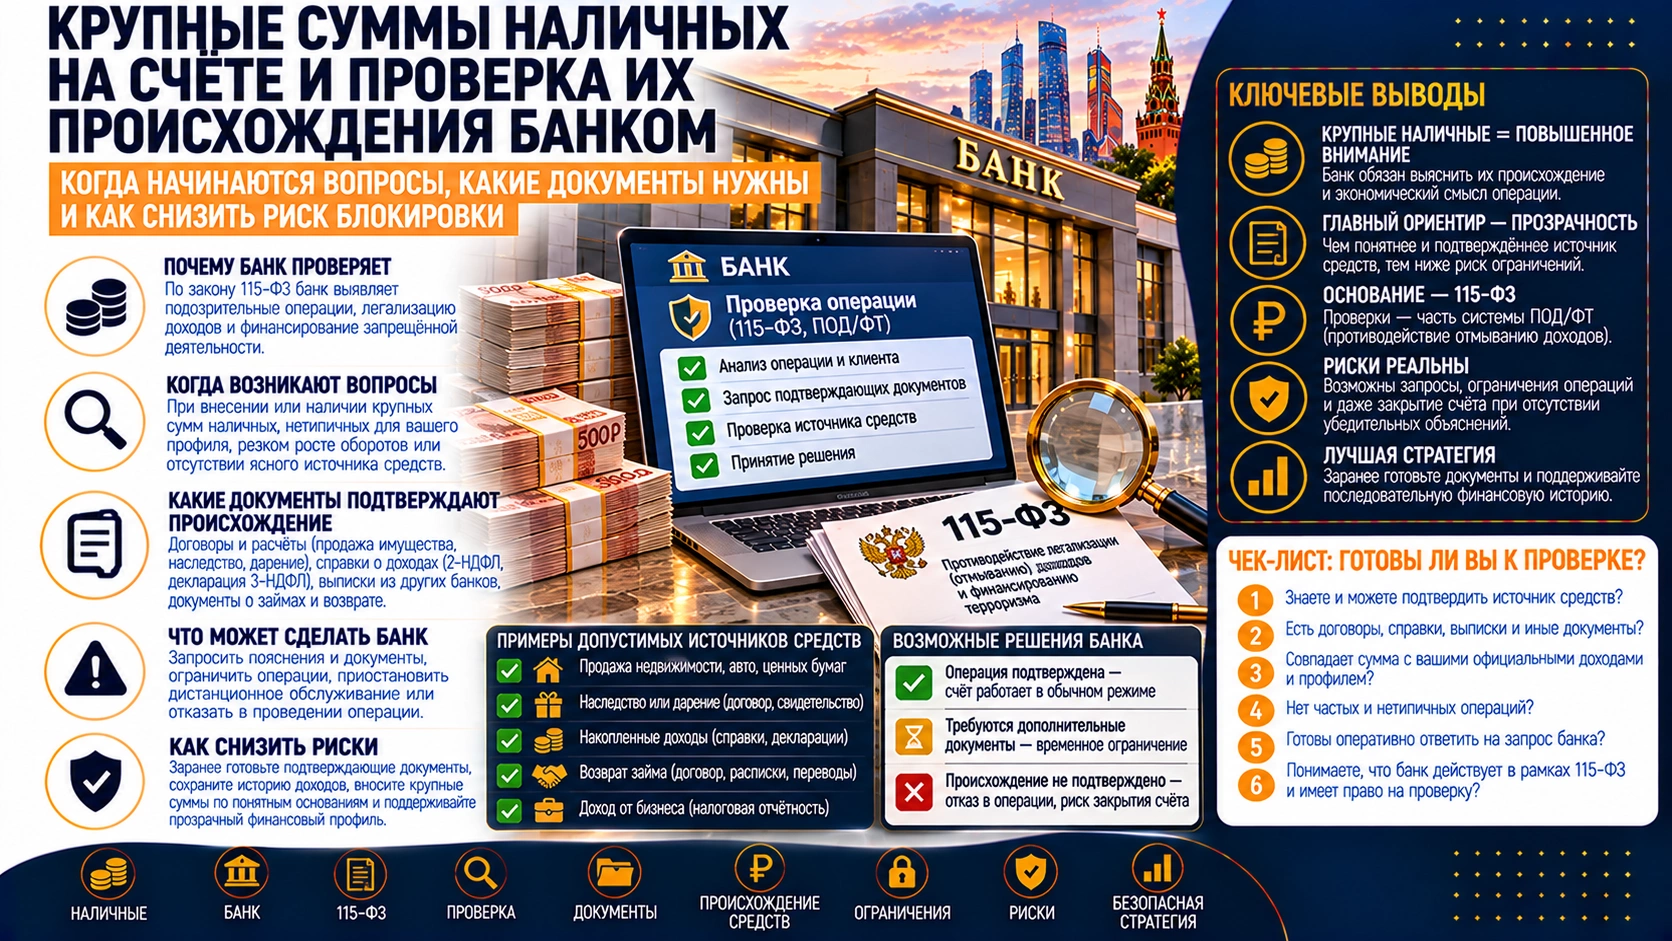
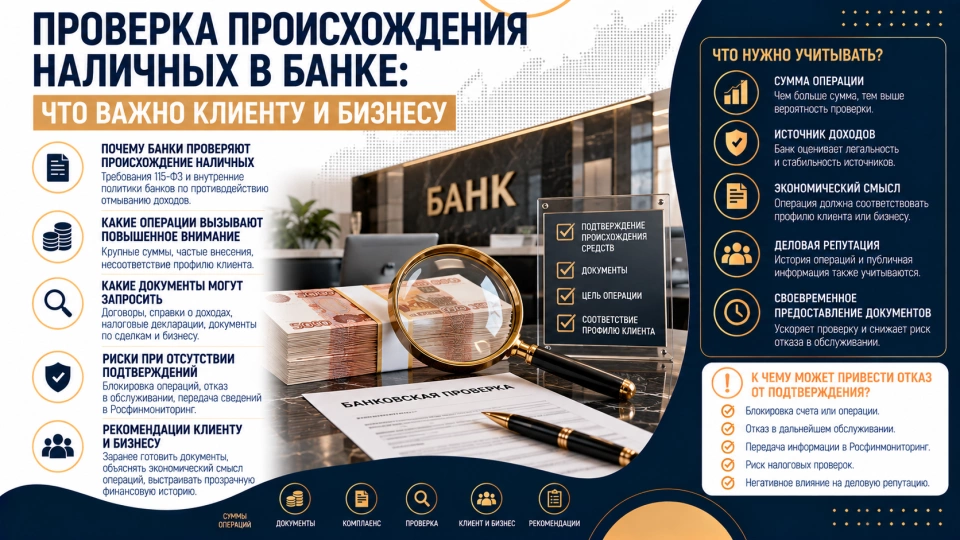
Крупная сумма наличных на счёте может вызвать вопросы банка о том, откуда появились деньги и почему клиент распоряжается ими именно так. Это касается и частного владельца капитала, и компании с наличной выручкой. Проверка сама по себе не означает запрет на наличные или обвинение клиента. Важны происхождение суммы, документы, привычный характер операций и то, что происходит после внесения.
Тема стала особенно заметной из-за намерения Банка России дополнить подходы к проверке наличных, в том числе для физических и юридических лиц. При этом исходная правовая основа уже существует: закон № 115-ФЗ позволяет банку выяснять источник денег, а рекомендации № 1-МР от 20 мая 2026 года описывают конкретные признаки необычных операций. Дополнительный документ и возможные поправки в закон следует считать планами, пока они не опубликованы и не вступили в силу в соответствующем порядке.
Какие правила уже действуют и что только обсуждается
Банк оценивает клиента по собственным правилам внутреннего контроля и в рамках закона № 115-ФЗ вправе принимать обоснованные и доступные меры для определения источников денежных средств. Рекомендации № 1-МР предлагают ежедневно анализировать операции с наличными, а при выявлении признаков — выяснять их источник, пересматривать уровень риска и при наличии оснований рассматривать вопрос об отказе в операции. Это адресовано банкам: документ не вводит для каждого гражданина обязанность заранее получать отдельную справку на любое внесение наличных. Рекомендации Банка России № 1-МР Разъяснение Банка России
В рекомендациях приведены примеры сочетаний обстоятельств. Для физлица это, в частности, значительный объём внесения за 30 дней вместе с высокой долей наличных в поступлениях и быстрым переводом существенной части за рубеж. Отдельный признак касается множества крупных внесений с аналогичным дальнейшим движением. Для компании или ИП внимание может привлечь заметный рост наличных относительно прежнего оборота либо непривычная наличная модель бизнеса. Приведённые регулятором суммы и доли служат примерами аналитических признаков, а не универсальной границей, ниже которой проверка невозможна или выше которой наступает автоматическая блокировка.
Отдельное разъяснение регулятора оговаривает, что перечисленные признаки в отношении физлиц не распространяются на клиентов, по которым у банка уже есть документально подтверждённые сведения о финансовом положении, репутации и источниках денег. Это не бессрочное освобождение от любых запросов: информация должна оставаться актуальной, а у операции могут возникнуть иные вопросы. Новые, более широкие рекомендации и поправки в 115-ФЗ могут изменить практику после публикации, но их содержание и сроки нельзя подменять предположениями.
| Вопрос | Действующий подход | Практический вывод |
|---|---|---|
| Нужно ли подтверждать каждое внесение? | У банка есть риск-ориентированный контроль и право запросить источник; всеобщего правила об отдельной справке на каждую сумму нет. | Для крупной или нетипичной операции храните связную цепочку документов. |
| Официальный порог означает отказ? | Суммы в рекомендациях № 1-МР приведены как примеры признаков в сочетании с другими условиями. | Смотрите на профиль клиента, долю наличных, частоту и последующие платежи. |
| Новые меры уже работают? | Объявленное расширение подходов и возможные поправки требуют отдельного опубликования и оценки их статуса. | Не путайте действующий текст 1-МР с заявленным следующим этапом. |
Что именно может насторожить банк
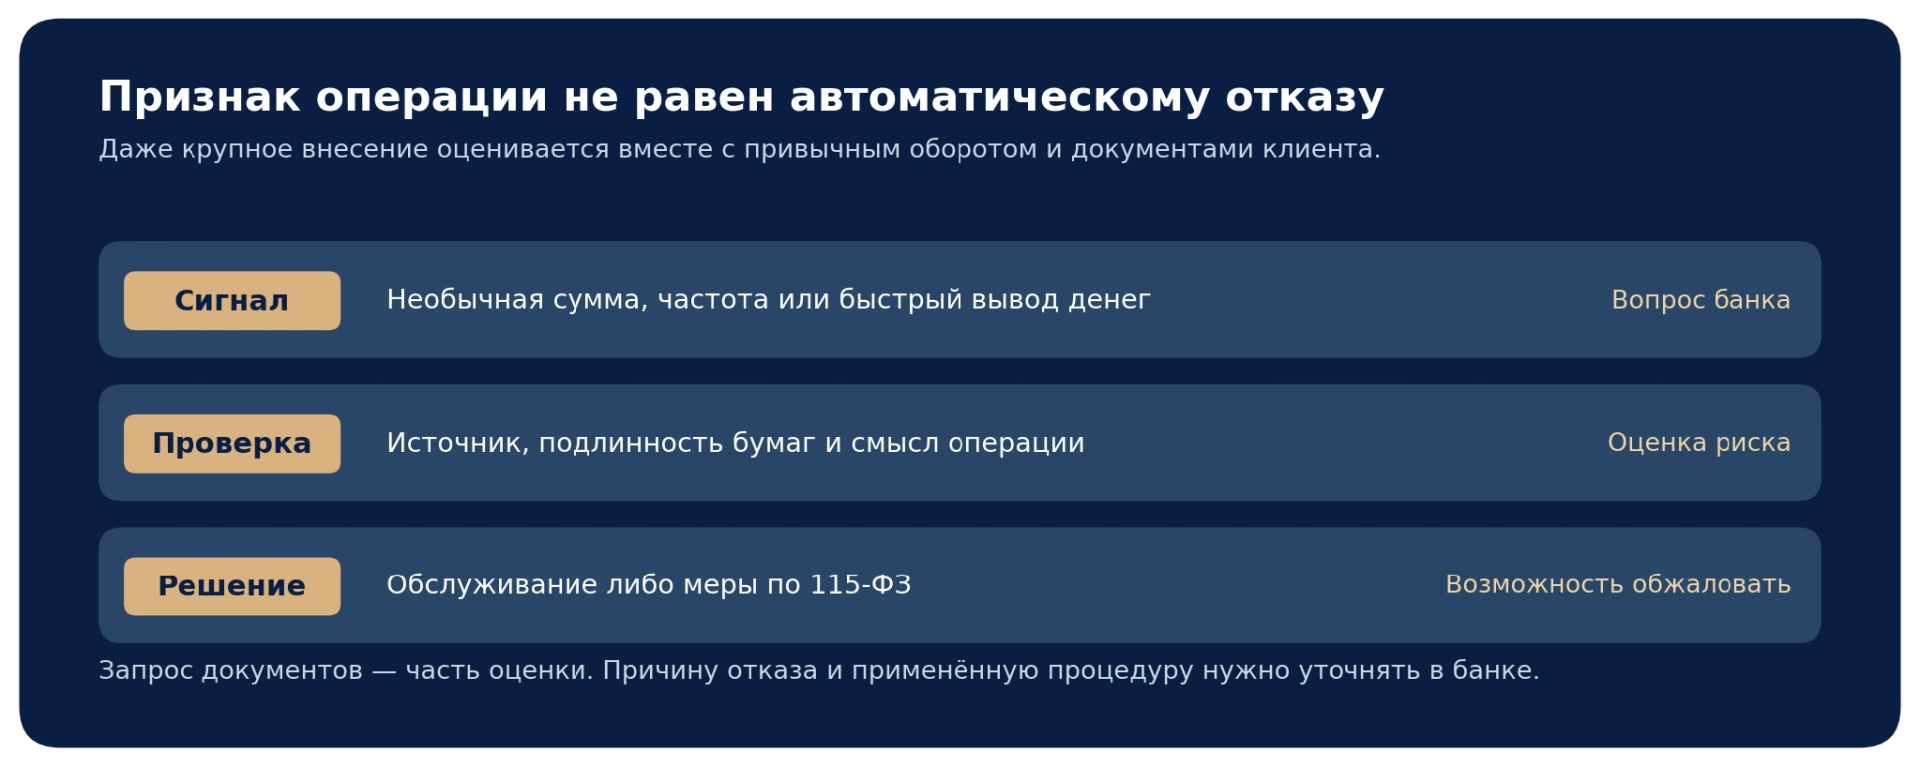
Банку нужно объяснить экономическую историю операции. Если человек получил деньги по договору продажи квартиры, держал их дома и решил разместить на счёте, это одна ситуация. Если разные лица регулярно вносят наличные, которые через несколько дней уходят за границу или третьему лицу без понятного основания, это другая. Одинаковая сумма не делает эти сценарии одинаковыми по риску. Анализ включает частоту, связи между участниками, прежний оборот, цель платежа и обоснованность маршрута денег.
В рекомендациях № 1-МР среди примеров для физлиц указан сценарий от 5 млн рублей наличными за 30 дней, когда они составляют не менее 70% соответствующего кредитового оборота, а в короткий срок не менее 70% внесённого переводится за рубеж. Другой пример — не менее десяти внесений по 100 тыс. рублей и более за 30 дней с похожим быстрым расходованием. Для российских компаний и ИП в документе фигурирует 30 млн рублей за 30 дней при резком расхождении с обычным оборотом или видом деятельности. Это не самостоятельные запреты на внесение указанных сумм; важна совокупность условий, а значения банкам предложено периодически пересматривать. Текст методических рекомендаций
У банка могут быть и другие основания для изучения операций в рамках его внутренних правил. Дробление суммы на множество искусственных платежей ради обхода предполагаемого порога не решает задачу: регулярность и взаимосвязь внесений сами по себе могут усложнить объяснение. Содержательный ответ лучше строить вокруг реальной сделки и движения денег, не подгоняя задним числом легенду под желаемый результат.
Чем подтвердить происхождение наличных
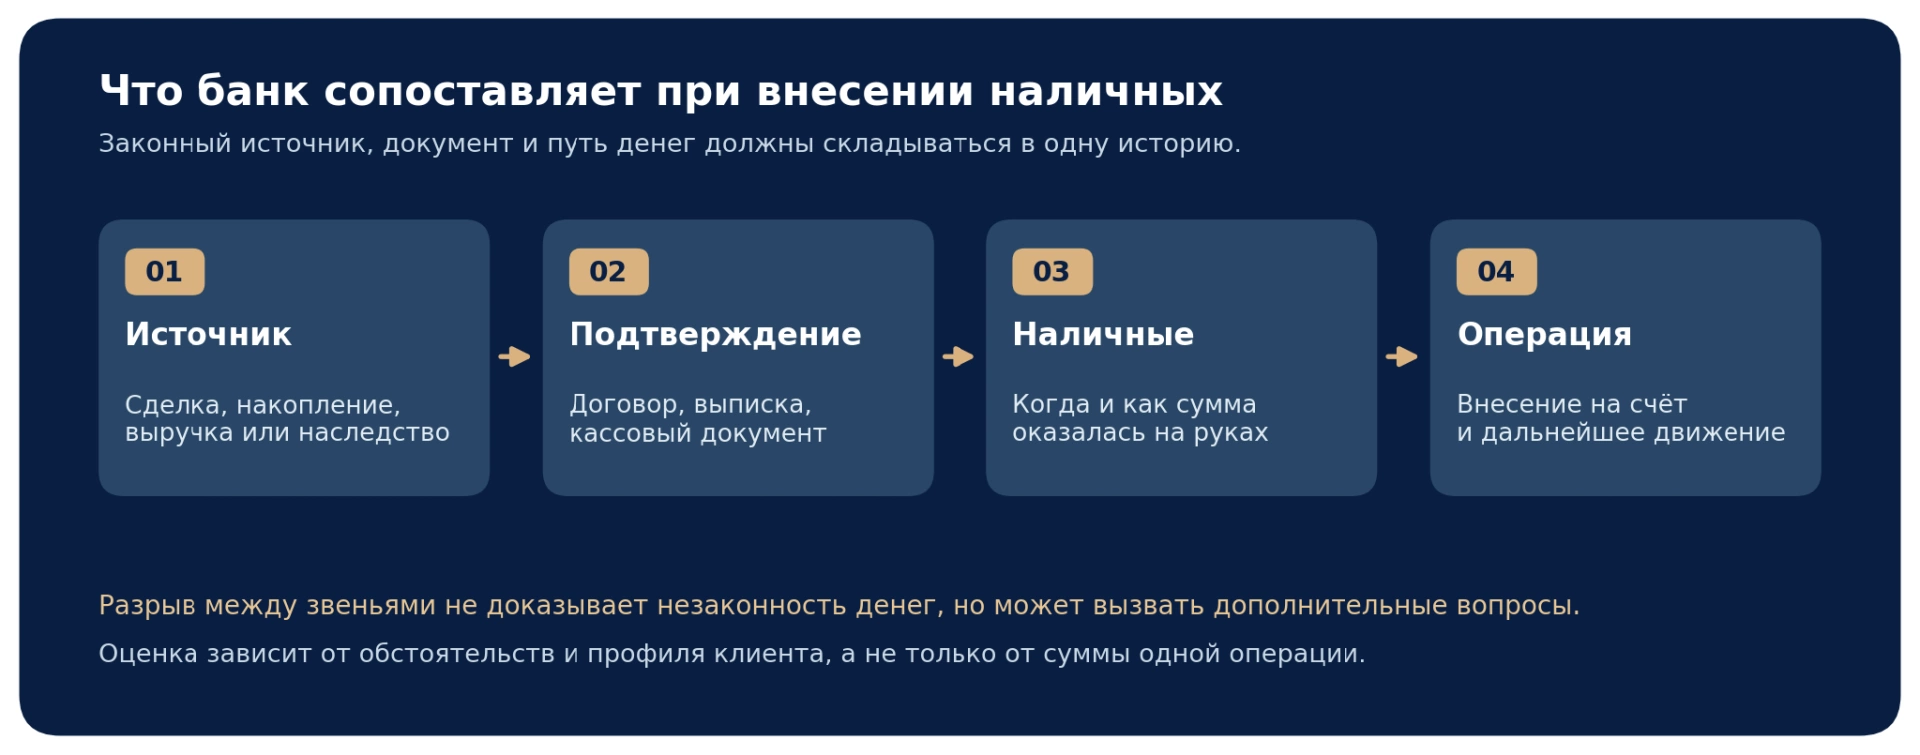
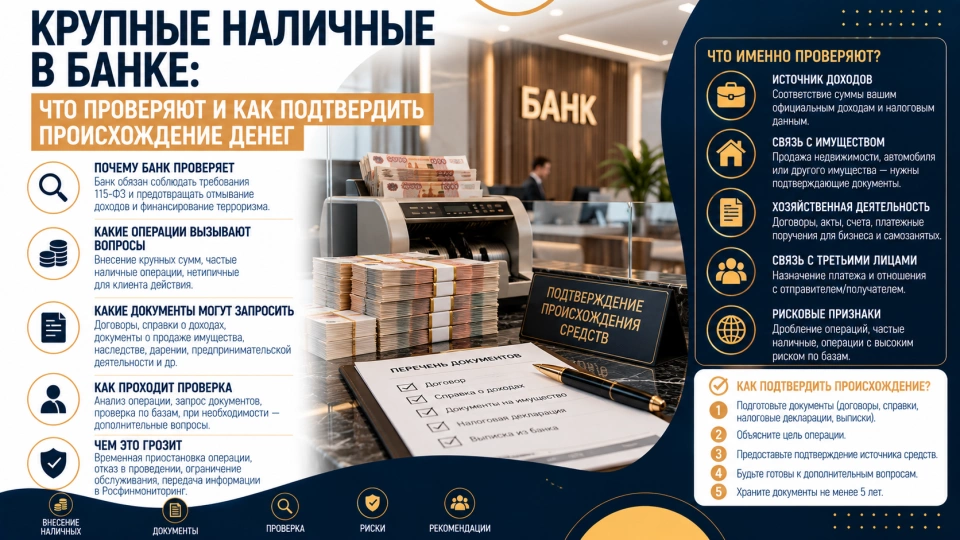
Универсального набора документов нет. Банку полезны бумаги, которые объясняют не только первоначальное право получить сумму, но и её переход в наличную форму. Договор продажи с ценой без подтверждения расчёта отвечает не на все вопросы; банковская выписка о снятии наличных без объяснения источника предыдущего поступления тоже может оказаться недостаточной. Чем длиннее промежуток между получением и внесением, тем полезнее хронология с датами и суммами.
| Ситуация | Основные подтверждения | Что важно связать |
|---|---|---|
| Продажа недвижимости или другого актива | Договор, документ о расчёте, выписки, расписка при наличной оплате. | Цена, дата получения денег и размер вносимой суммы. |
| Ранее снятые собственные средства | Выписка о первоначальном поступлении и снятии, банковский чек или подтверждение выдачи. | Период хранения и частичные траты либо пополнения. |
| Наследство или дарение | Свидетельство о наследстве либо договор дарения, опись и документы передачи/выдачи средств. | Существование денежной суммы и её получение именно клиентом. |
| Заём | Договор займа, расписка или платёжные документы, сведения о заимодавце и условиях возврата. | Реальность передачи денег и экономический смысл займа. |
| Наличная выручка бизнеса | Кассовые чеки, отчёты ККТ, кассовая книга и приходные ордера, договоры с покупателями. | Соответствие вносимого объёма продажам и профилю деятельности. |
Банк оценивает подлинность, согласованность и достаточность представленных сведений. Формально написанное объяснение без договоров и платежных следов слабее связного пакета. Для бизнеса особенно важно, чтобы первичные документы, данные ККТ и оборот по счетам не противоречили друг другу. Запрос может затрагивать финансовое положение и деловую репутацию, если это необходимо для оценки риска.
Пять примеров для частных клиентов и бизнеса
Все суммы и обстоятельства ниже условны. Они крупнее распространённых бытовых операций, чтобы показать, как банк может рассматривать сделки владельцев значительного капитала и компаний. Ни одна строка не обещает автоматического одобрения или отказа.
| Условная операция | Что может объяснить деньги | Где возникает вопрос |
|---|---|---|
| Человек вносит 36 млн ₽ после продажи квартиры за наличные. | Договор, подтверждение оплаты и хронология между сделкой и внесением. | Договорная цена сама по себе ещё не подтверждает фактическую передачу купюр. |
| После снятия 44 млн ₽ со своего счёта клиент хранит часть суммы и позднее вносит 39 млн ₽. | Выписки о прежнем источнике денег, снятии и последующем внесении, пояснение о расходовании разницы. | Банк может уточнить длительный разрыв по времени и происхождение начального поступления. |
| Наследник получает 32 млн ₽ наличными и размещает их в банке. | Документы о наследовании и передаче суммы, опись имущества и расчётные бумаги. | Нужно подтвердить именно денежную часть наследства, а не только статус наследника. |
| Розничная компания вносит 47 млн ₽ сезонной выручки за месяц. | Отчёты ККТ, кассовые документы, прежняя сезонность, договоры и учёт. | Если раньше оборот был почти полностью безналичным, потребуется объяснить смену модели. |
| Физлицу внесено 41 млн ₽ от разных лиц, затем почти вся сумма быстро переведена третьему лицу. | Документы по каждому поступлению, обязательству и конечному платежу. | Самое существенное — роль клиента и экономическое основание цепочки. |
Один и тот же документ может играть разную роль. Выписка о продаже актива по безналичному расчёту надёжно показывает поступление, но для последующего внесения наличных потребуется ещё подтверждение снятия. Для денег, полученных по наличному расчёту, наоборот, ключевое звено — доказательство передачи наличных. Если источников несколько, сводная таблица дат и сумм помогает не смешивать разные сделки.
Проверка банка и налоговые обязанности решают разные задачи
Внесение на собственный счёт ранее принадлежащих человеку денег само по себе не создаёт новый доход для НДФЛ: меняется форма хранения средств. Налоговая обязанность зависит от основания, по которому деньги были получены раньше. Продажа имущества, предпринимательская выручка, заём, наследование и снятие собственных средств имеют разные налоговые последствия. Банку при этом важно подтвердить происхождение наличных даже тогда, когда новое налогооблагаемое событие при внесении не возникает. Налоговый кодекс РФ Информация ФНС об НДФЛ
Нельзя считать запрос банка доначислением налога. Равным образом уплата НДФЛ по сделке не освобождает от возможного запроса банка: налоговая декларация подтверждает один аспект истории, а банк проверяет фактический путь денег и риск операции. В примере с продажей квартиры следует отдельно выяснить срок владения и применимые правила НДФЛ; из одной суммы внесения на счёт налог автоматически не следует.
Как действовать, если банк запросил документы или отказал в операции
Сначала получите запрос через официальный канал банка и уточните, какие операции и периоды требуют пояснения, перечень документов и срок ответа. Подготовьте краткую хронологию: источник, дата получения, путь в наличные, хранение, внесение и дальнейшая цель. Передайте копии с понятными названиями, а при отсутствии отдельного документа честно объясните пробел и приложите косвенные подтверждения. Сохраняйте запрос, перечень переданного и ответ банка. Сведения о счёте и сделках направляйте только через проверенные каналы связи с банком.
Если банк отказал провести операцию по основаниям 115-ФЗ, попросите сообщить конкретную причину и процедуру пересмотра. Можно подать в банк документы и заявление о пересмотре отказа; если результат не устраивает, обратиться в Межведомственную комиссию при Банке России через интернет-приёмную. Для компаний и ИП меры, связанные с высоким риском на платформе «Знай своего клиента», имеют отдельные правила и сроки обжалования, поэтому сначала важно точно определить основание ограничения. Порядок пересмотра решений
| Этап | Действие клиента | Цель |
|---|---|---|
| Получен запрос | Уточнить период, операцию, основания и срок; собрать документы в хронологию. | Показать непрерывную историю денег. |
| Документы отправлены | Сохранить подтверждение передачи и ответить на конкретные расхождения. | Дать банку возможность оценить факты, а не только формальный перечень. |
| Получен отказ по 115-ФЗ | Запросить мотивы, представить дополнительные сведения и просить банк пересмотреть решение. | Использовать первый этап процедуры пересмотра. |
| Отказ сохраняется | Проверить возможность обращения в МВК при Банке России и приложить переписку. | Добиться независимой оценки решения в установленной процедуре. |
Контроль должен оставаться соразмерным риску. Банк России отдельно обращал внимание банков на недопустимость избыточных запросов при отсутствии соответствующих рисков. Клиенту полезнее аргументированно отвечать на вопросы и фиксировать переписку, чем дробить операции или закрывать счёт без выяснения причины. У крупной суммы может быть ясная законная история, если документы показывают её последовательно. Позиция Банка России о соразмерности запросов
Практический вывод прост: заранее храните документы по крупным сделкам и снятию наличных, особенно если деньги долго остаются вне банка. Сверяйте даты, суммы и участников до внесения средств. Если появятся новые рекомендации или поправки, их следует читать отдельно от действующих правил: само объявление о подготовке изменений не меняет права и обязанности клиента в день публикации новости.
Дисклеймер
Материал носит информационный характер и не является индивидуальной юридической, налоговой или финансовой рекомендацией. Суммы и обстоятельства в примерах условны. Оценка банком операций, состав документов и порядок обжалования зависят от конкретных фактов и применимых правил; перед действием следует проверить официальные требования и условия своего банка.
 Получить