Шесть трендов, которые определяют портфель состоятельного инвестора в 2026 году
Середина 2026 года стала проверкой на прочность для частного капитала в России. Высокая ключевая ставка, ослабление рубля и сужение доступа к внешней финансовой инфраструктуре заставили состоятельных инвесторов пересматривать саму логику управления капиталом. На смену погоне за доходностью приходит запрос на устойчивость и управляемость портфеля.
Портфель состоятельного инвестора редко меняется резко: структура капитала перестраивается тогда, когда меняется среда, а вместе с ней — соотношение риска, доходности и ликвидности. За последние два года в российской экономике накопилось достаточно изменений, чтобы выделить несколько устойчивых сдвигов.
1. Фондовый рынок: меньше веры, больше отбора
Доля фондового рынка в капитале состоятельных инвесторов остаётся значимой — порядка 30%, — однако отношение к этому классу активов за последние четыре года сильно изменилось.
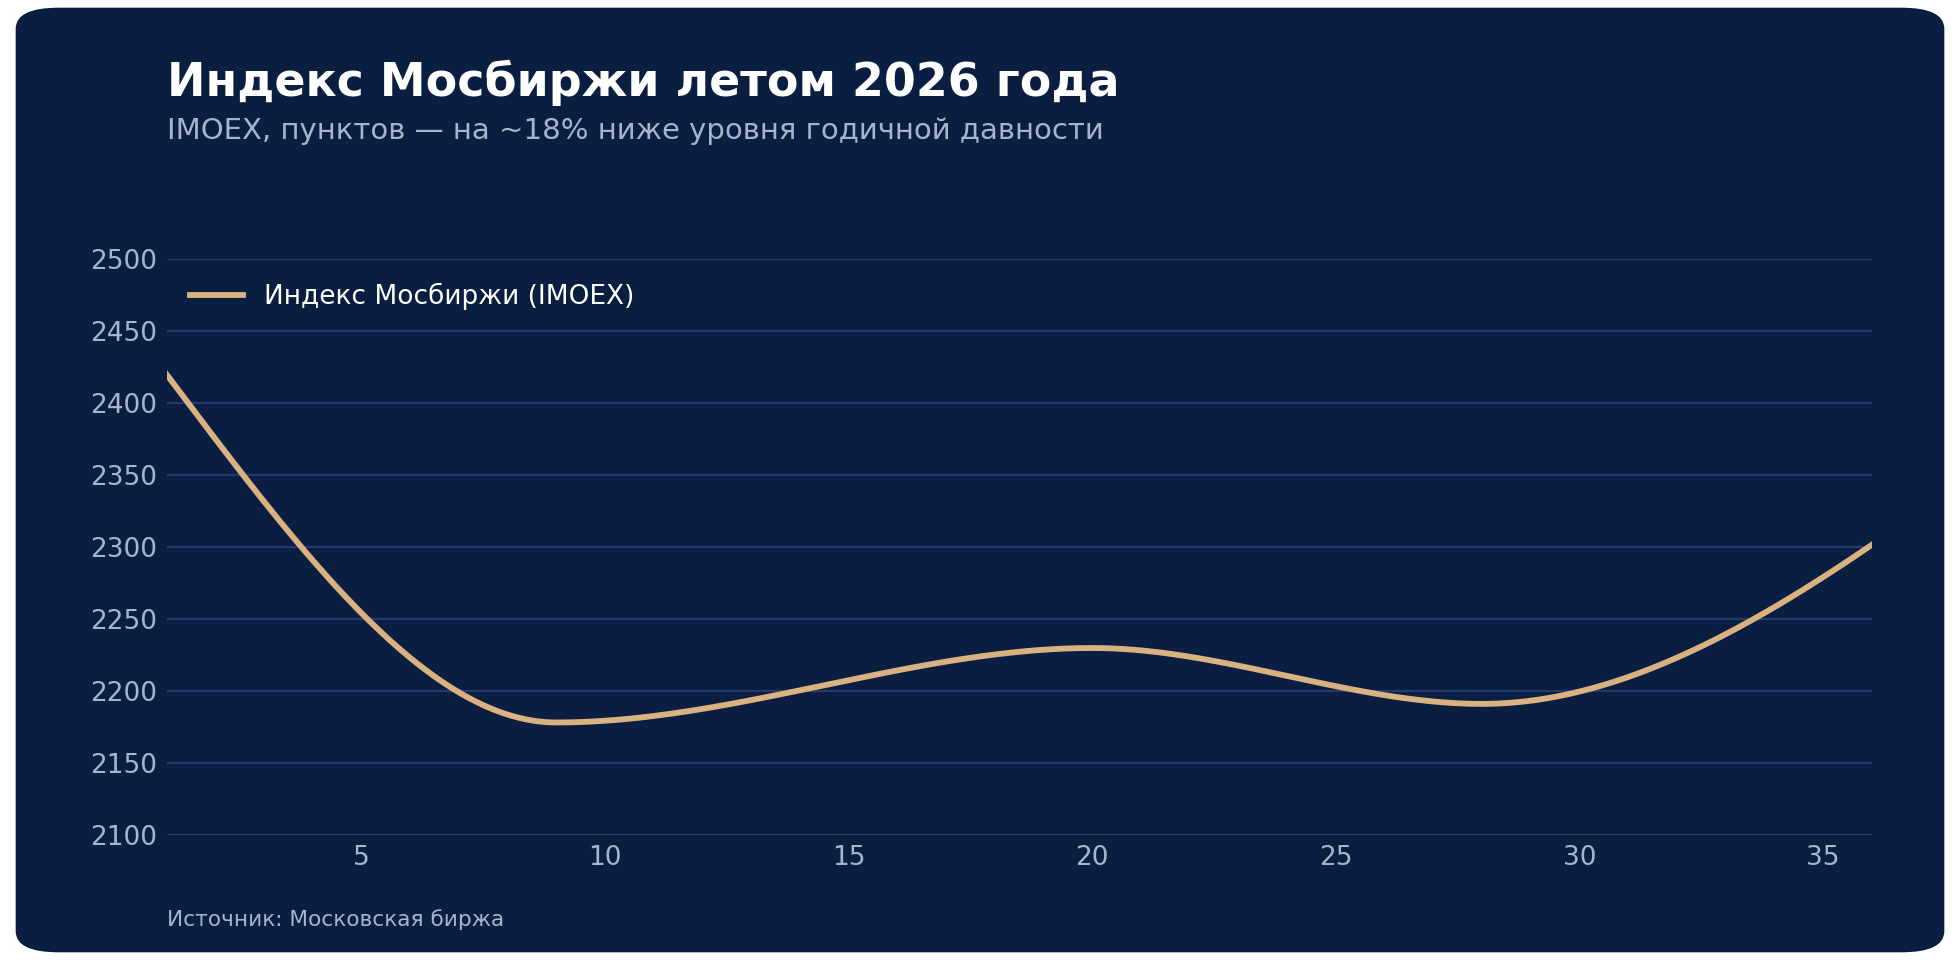
С 2022 года российский фондовый рынок прошёл через резкое падение, восстановление, а затем новые этапы снижения и роста. Летом 2026 года индекс Мосбиржи (IMOEX) вновь опускался к уровням начала 2023 года: 9 июля он снижался до 2178,28 пункта, а 28 июля — до 2191,18 пункта. Затем рынок частично восстановился, и по итогам торгов 5 августа индекс достиг 2301,65 пункта. Несмотря на локальный отскок, индекс оставался примерно на 18% ниже уровня годичной давности.
Такая нестабильность бьёт по доверию. Инвесторы разочаровываются в стратегии «купить и держать» — если раньше по многим компаниям можно было строить среднесрочные прогнозы по прибыли и дивидендам, то теперь на стоимость акций сильнее влияют ставка, санкции, геополитика, налоговая нагрузка и отдельные корпоративные решения.
По публичным данным, озвученным на ПМЭФ-2026 главой Московской биржи Виктором Жидковым, доля акций в клиентских портфелях снизилась примерно до 30% — капитал перетекает в более простые и предсказуемые инструменты с регулярным денежным потоком, например в ОФЗ, доходность которых на фоне падения рынка превысила 15–16% годовых.
Вместе с этим пересматриваются и прежние инвестиционные установки:
- Госкомпании больше не воспринимаются как автоматически надёжный выбор — их системная роль может быть одновременно и преимуществом, и источником дополнительного риска для акционеров, поскольку на решения таких компаний сильно влияют налоговая нагрузка, возможные допэмиссии и приоритет государственных задач над интересами миноритариев.
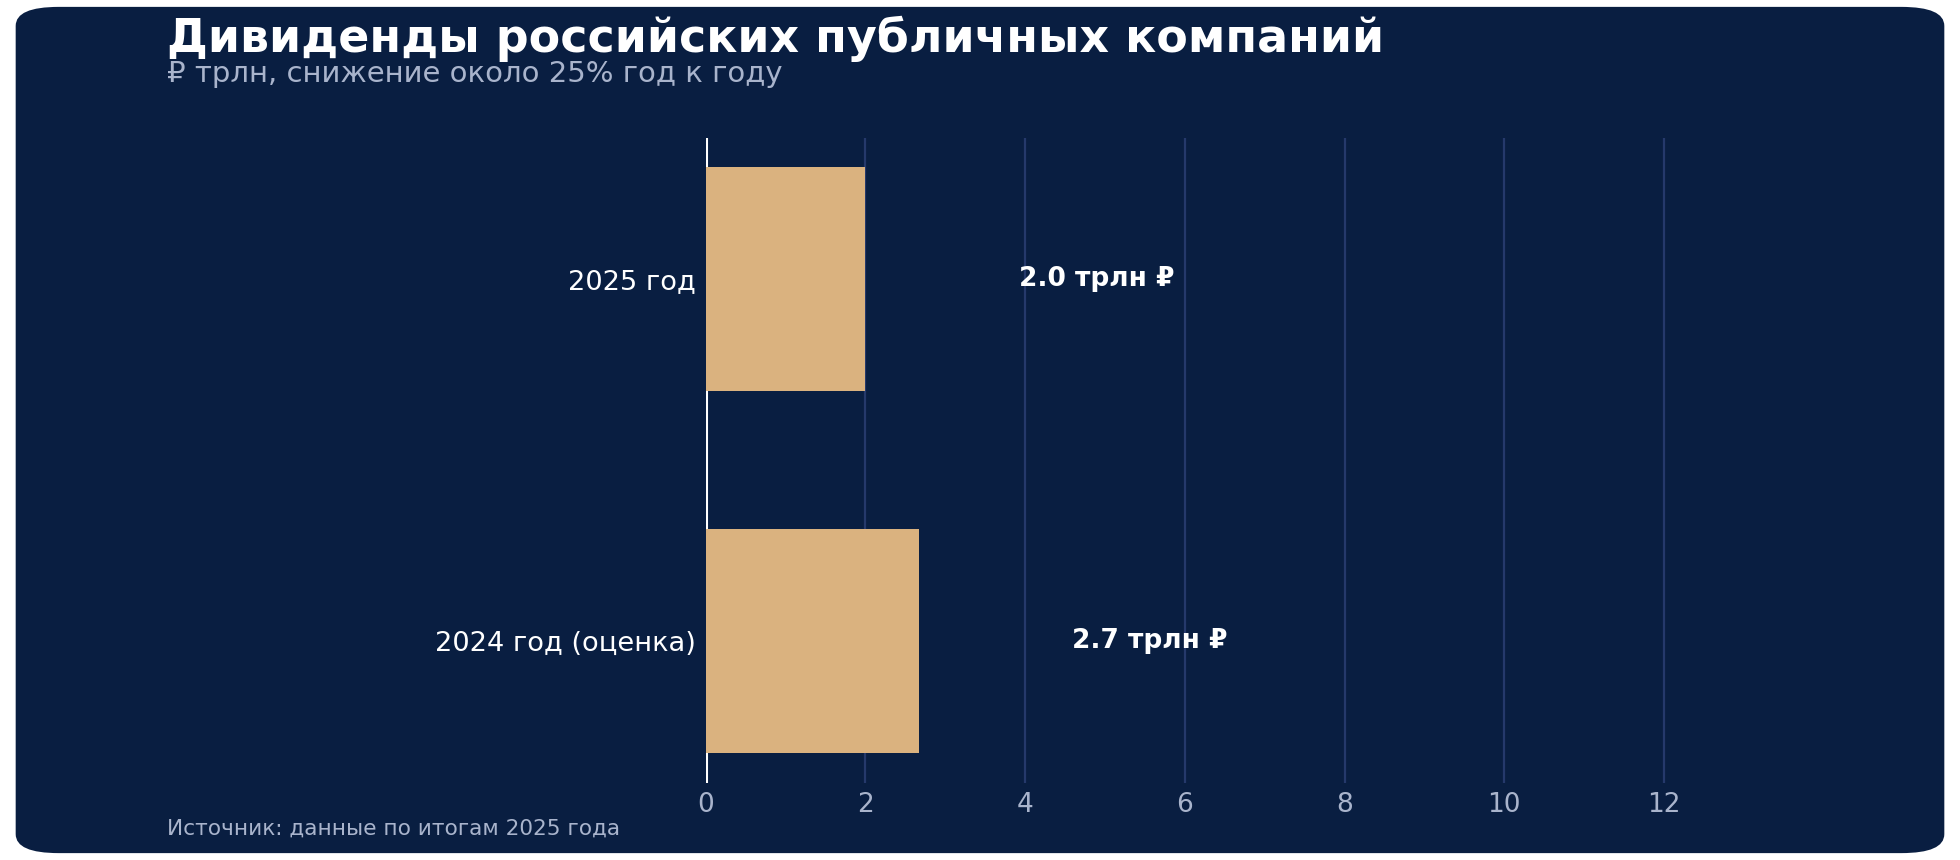
- Высокая дивидендная доходность сама по себе больше не служит достаточным основанием для покупки акций. По итогам 2025 года российские публичные компании направили на дивиденды около ₽2 трлн — примерно на 25% меньше, чем годом ранее; от итоговых выплат по результатам 2025 года отказались, например, «Русолово» (из-за отсутствия чистой прибыли) и ММК.
- Тезис «российский рынок самый дешёвый, а значит, самый перспективный» выглядит всё менее убедительно — за низкой оценкой часто стоят вполне объективные причины: санкционные ограничения, замедление роста, высокая ставка или инвестиционная блокада, и дешевизна сама по себе не снимает эти риски.
- Валютная структура и география бизнеса стали одним из определяющих факторов при выборе фондовых инструментов — международная часть портфеля всё больше подбирается с оглядкой на тот экономический контур, в котором инвестор планирует жить и вести дела: для владельца российского капитала это прежде всего Россия, страны ЕАЭС (особенно Казахстан и Узбекистан), а также Индия и Китай.
2. Валютная доля: от диверсификации к защите капитала
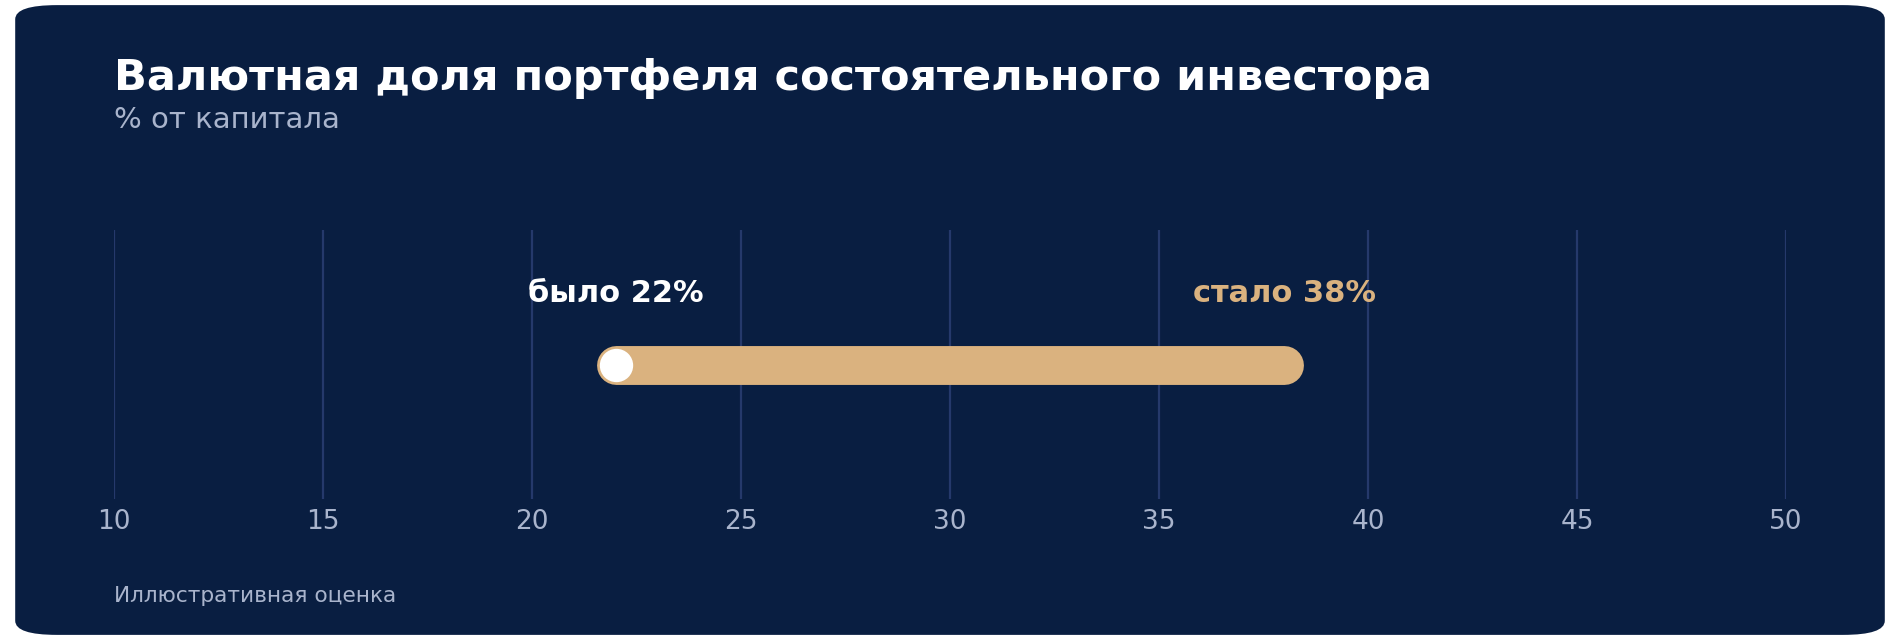
Ещё недавно валютная часть портфеля на уровне 20–25% воспринималась как достаточная диверсификация. Сейчас целевой диапазон у состоятельных инвесторов сместился ближе к 35–40%.
За этим сдвигом стоят три фактора: риск дальнейшего ослабления рубля, сохраняющееся инфляционное давление внутри страны, постепенно снижающее покупательную способность рублёвых активов, и геополитическая напряжённость, которая влияет одновременно на курс, фондовый рынок, стоимость капитала и оценку риска практически во всех инвестиционных секторах.
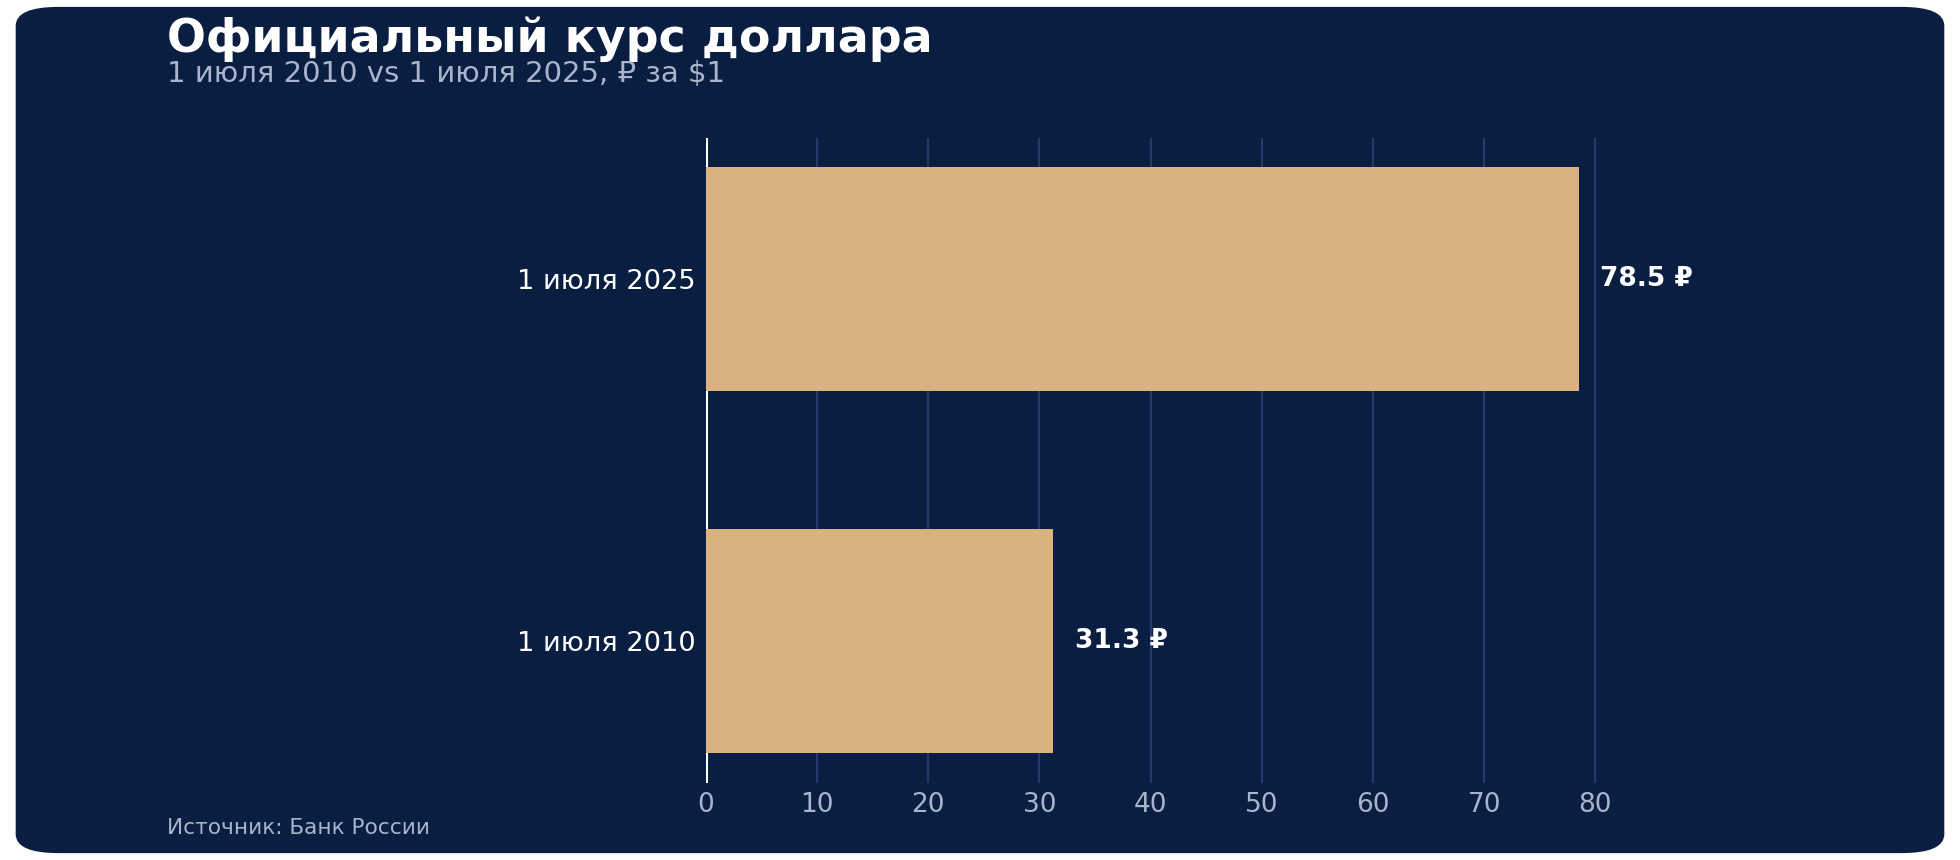
Речь идёт не только о номинальной доходности. Российский инвестор мог получать положительный результат в рублях, но в валютном выражении его капитал нередко выглядел значительно слабее. По данным Банка России, 1 июля 2010 года официальный курс доллара составлял ₽31,26, а 1 июля 2025 года — около ₽78,5.
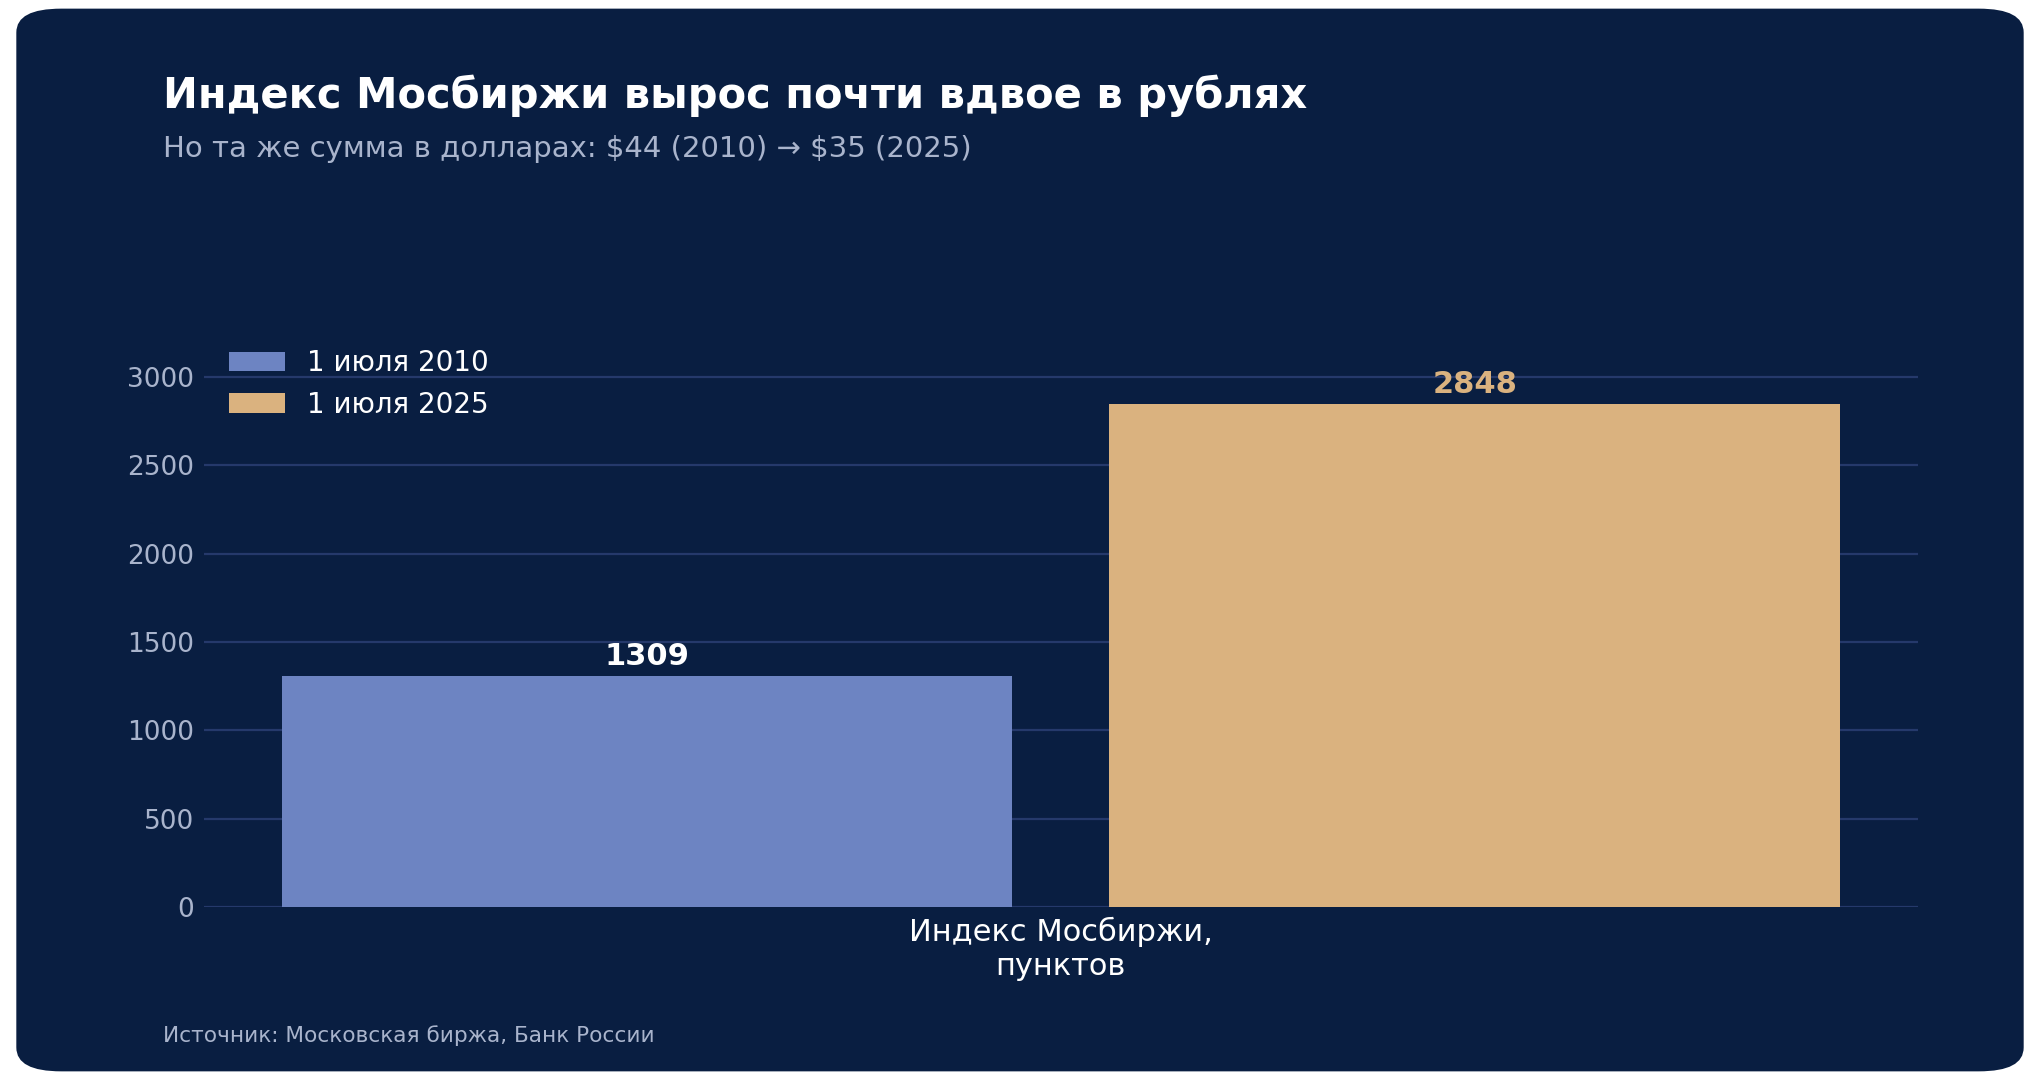
Если взять индекс Мосбиржи на 1 июля 2010 года (1309,31 пункта) и сравнить с уровнем через 15 лет (2848,44 пункта), в рублях инвестор получил почти двукратный рост. Но при пересчёте через курс доллара результат выглядит иначе: примерно $44 в 2010 году против около $35 в 2025-м.
Этот опыт изменил отношение к валюте: она всё меньше воспринимается как инструмент для краткосрочной игры на курсе и всё больше — как необходимый элемент портфеля, отвечающий за сохранение покупательной способности капитала.
Почему именно юань
Отдельная тема — выбор конкретной валюты. Для российского капитала одним из основных вариантов стал юань: его курс к рублю, несмотря на отдельные колебания, остаётся относительно стабильным и держится в районе ₽11; он остаётся одной из немногих крупных мировых валют, доступных российским инвесторам через банковскую и биржевую инфраструктуру, тогда как остальные валютные инструменты несут те или иные ограничения; он снижает зависимость портфеля от рубля и лучше соответствует экономическому контуру, в котором сегодня работает значительная часть российского капитала. Юаневые инструменты дают доход не только за счёт потенциального изменения курса, но и через купонные выплаты — например, ОФЗ, номинированные в юанях, дают доходность в диапазоне около 7–8% годовых в юанях, а при ослаблении рубля инвестор дополнительно получает рост рублёвой стоимости таких бумаг за счёт изменения курса.
3. Кэш превратился из страховки в инвестиционный инструмент
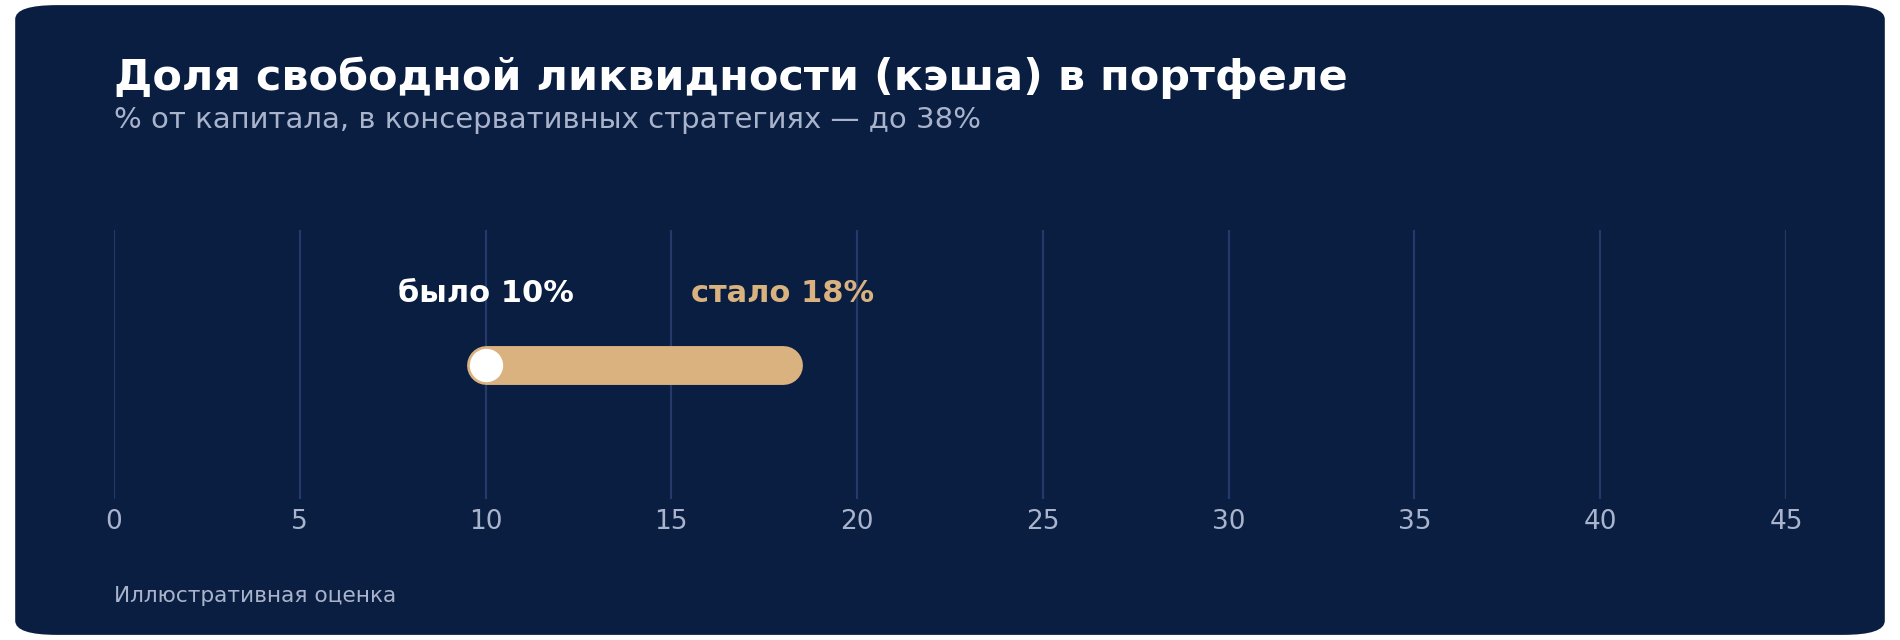
Ещё недавно условным «золотым стандартом» считалось держать около 10% портфеля в свободной ликвидности, а кэш воспринимался прежде всего как резерв на непредвиденные ситуации. Сейчас доля свободной ликвидности во многих портфелях состоятельных инвесторов выросла до 15–20%, а в более консервативных стратегиях может быть существенно выше — по данным исследования УК «Альфа-Капитал» и НИУ ВШЭ, на конец 2025 года в обобщённом портфеле состоятельных инвесторов доля кэша, депозитов, РЕПО и их эквивалентов составляла около 38%.
С этим трендом согласуется и банковская статистика. По данным Банка России, по итогам 2025 года объём средств населения в банках достиг ₽67 трлн — за год он увеличился на 16,2%, или на ₽9,5 трлн. Темпы прироста оказались ниже рекордных показателей 2024 года, но абсолютный объём средств на счетах и вкладах обновил исторический максимум.
Как правило, свободные деньги размещаются в коротких инструментах — депозитах или фондах ликвидности, доходность которых обычно ориентируется на ключевую ставку или индикаторы краткосрочного денежного рынка вроде RUSFAR. Такой запас ликвидности создаётся не потому, что инвесторы ждут кризиса и предпочитают «сидеть в кэше» — он даёт гибкость: в условиях высокой неопределённости стоимость качественных активов может резко снизиться, и если все средства уже инвестированы, воспользоваться такой возможностью сложно — приходится продавать другие активы, зачастую в неподходящий момент.
Самый понятный пример — просадки на фондовом рынке: если долгосрочно интересный актив снижается на 5–10% из-за новостного фона, наличие ликвидности позволяет докупить его без нарушения общей структуры портфеля. Похожая логика работает и за пределами биржи — в периоды стресса или срочных продаж на рынке могут появляться недвижимость или доли в бизнесе ниже справедливой стоимости, и свободные деньги позволяют спокойно воспользоваться такой возможностью.
4. Частные сделки вместо банковского кредита
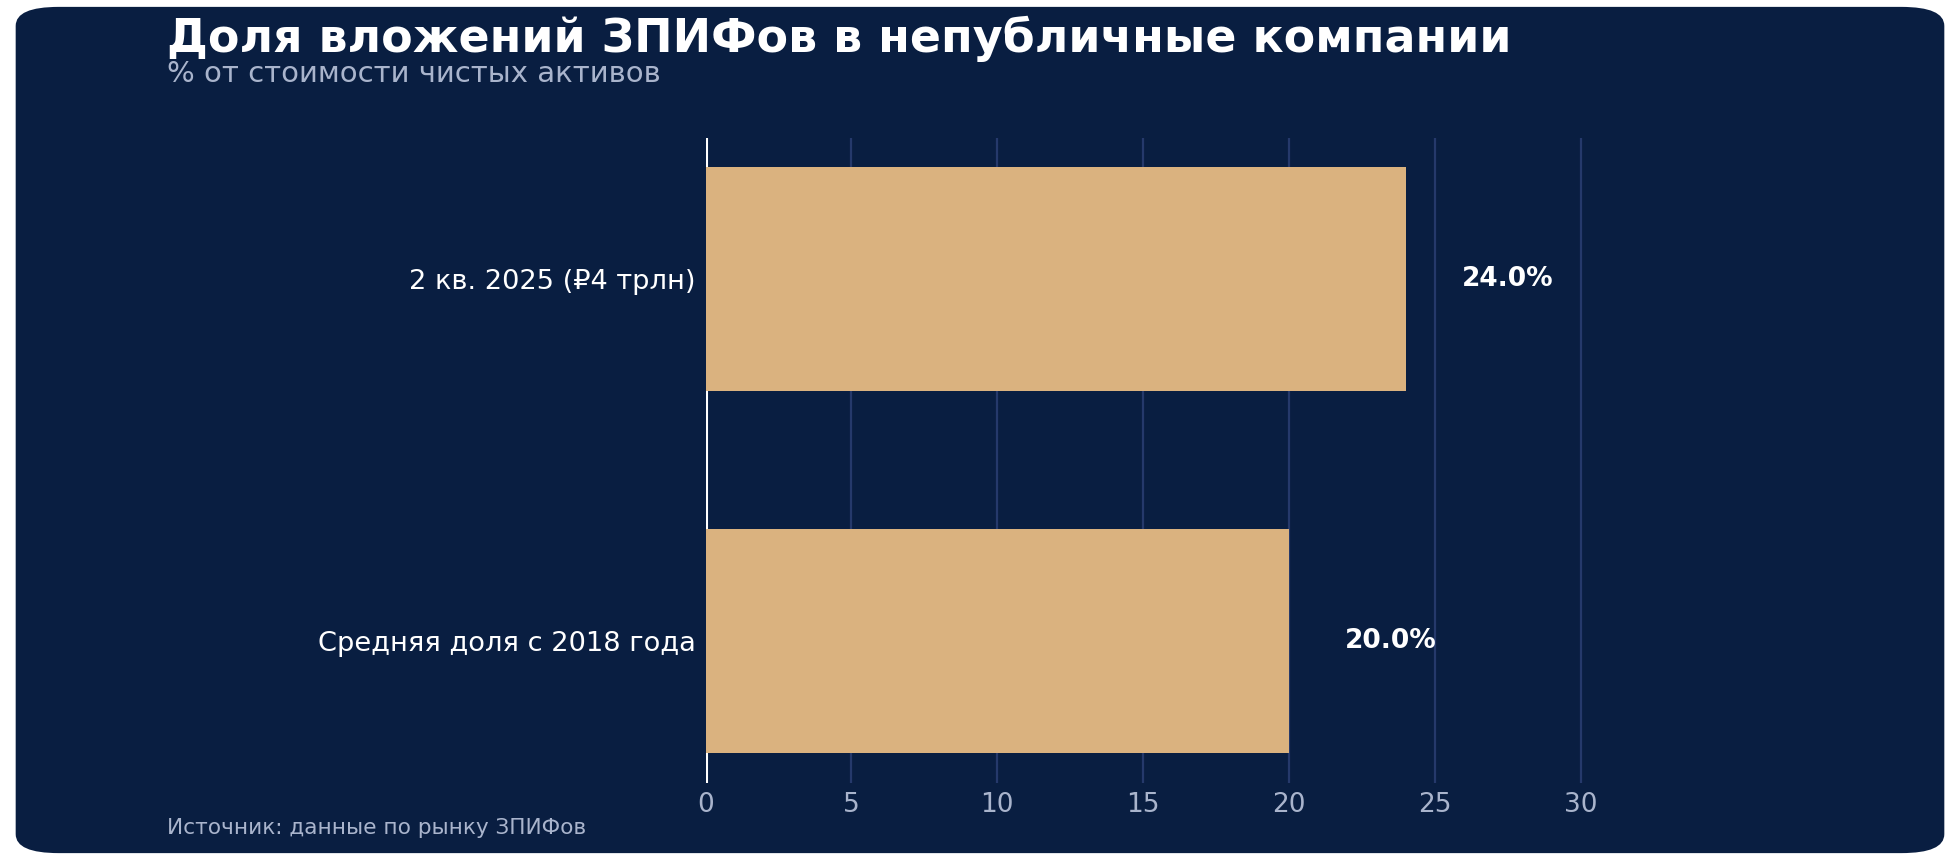
Частные сделки заняли в портфелях состоятельных инвесторов место, которое раньше во многом принадлежало банковскому кредиту. Эту тенденцию подтверждает рынок ЗПИФов: доля их вложений в уставный капитал непубличных российских компаний в среднем с 2018 года составляла 20% от стоимости чистых активов, а на конец второго квартала 2025 года достигла уже 24%, или ₽4 трлн.
Причина — в изменении условий для малого и среднего бизнеса. Высокая ключевая ставка сделала банковское финансирование дорогим и труднодоступным, а давление на бизнес усилило потребность собственников в капитале. В результате на рынке регулярно появляются сделки по оценкам, которые ещё несколько лет назад были бы маловероятны.
Для частного инвестора это создаёт отдельную нишу: он может войти туда, куда институциональный инвестор не придёт из-за небольшого размера сделки, а банк не готов кредитовать из-за рисков или стоимости фондирования. Это могут быть займы под залог, покупка миноритарной доли, участие в развитии небольшого бизнеса или точечное финансирование конкретного проекта — причём для владельца капитала часть таких инвестиций нередко создаёт синергию с основным бизнесом: расширяет цепочку поставок, открывает доступ к новым клиентам или усиливает контроль над отдельными сегментами рынка.
Главный интерес инвесторов в частных сделках сегодня связан с поиском большей понятности и контроля. В публичных инструментах на доходность влияют ставка, геополитика, рыночная переоценка и корпоративные решения, тогда как в частных сделках инвестор может глубже изучить актив, договориться о залоге, графике выплат и механизмах выхода — риски это не отменяет, но делает их куда более предметными.
5. Недвижимость: от роста капитала к сохранению
Недвижимость по-прежнему занимает значительную часть капитала большинства инвесторов — около 40–50% портфеля, — но подход к ней заметно изменился. Высокая ключевая ставка кардинально изменила экономику рынка: если раньше рост цен во многом поддерживался доступной ипотекой, то сегодня дорогой кредит ограничивает спрос, увеличивает сроки экспозиции объектов и вынуждает рынок переходить в более сбалансированное состояние. Даже при постепенном снижении ставки восстановление ожидается медленным, а рост цен — близким к инфляции.
Для состоятельных инвесторов это означает смену инвестиционной логики. Если прежде основной расчёт делался на рост стоимости объекта, то сегодня на первый план выходит способность актива приносить стабильный денежный поток и сохранять капитал на длинном горизонте. Именно поэтому растёт интерес к объектам с предсказуемой арендной доходностью, высокой ликвидностью и ограниченным предложением, тогда как массовое жильё постепенно теряет инвестиционную привлекательность из-за слабого роста цен и высокой стоимости финансирования.
Если текущие тренды сохранятся, к концу 2027 года рынок недвижимости станет рынком покупателя: количество спекулятивных сделок сократится до минимума, а наибольший интерес будут представлять качественные коммерческие объекты — складская недвижимость, премиальное жильё в ограниченных локациях и сделки с дисконтом, возникающие из-за дефицита ликвидности у отдельных собственников. В таких условиях решающее значение будет иметь уже не умение поймать идеальный момент для входа в рынок, а способность находить действительно качественные активы и приобретать их по справедливой цене.
6. Управляемость важнее доходности
Главный общий сдвиг в портфеле 2026 года — запрос на понятность и управляемость капитала. Инвесторы всё меньше ориентируются на универсальную идею «где заработать больше» и всё чаще задают другие вопросы: насколько актив ликвиден и как он поведёт себя при изменении ставки или курса.
Этот запрос виден во всех частях портфеля: на фондовом рынке — переход от покупки «рынка целиком» к точечному отбору; в валютной части — от формальной диверсификации к защите покупательной способности; в кэше — от пассивного резерва к инструменту гибкости; в частных сделках — к прямому участию в проектах, где заранее можно определить условия входа, защитные механизмы, обеспечение, график выплат и сценарии выхода.
При высокой ставке, давлении на рубль, санкционных ограничениях и волатильности рынков доходность сама по себе уже не является достаточным ориентиром. Для состоятельного инвестора всё более важно понимать, какие риски он принимает и какие действия сможет предпринять, если условия изменятся.
Сводная таблица трендов
| Тренд | Было | Стало |
| Валютная доля портфеля | 20–25% | 35–40% |
| Доля свободной ликвидности (кэша) | ≈10% | 15–20% (в консервативных стратегиях — до 38%) |
| Доля частных сделок в ЗПИФ (от СЧА) | ≈20% (среднее с 2018 года) | 24% (₽4 трлн, 2 кв. 2025) |
| Дивиденды публичных компаний (2025 vs 2024) | ≈₽2,7 трлн | ≈₽2,0 трлн (−25%) |
| Доля акций в портфеле | выше | ≈30%, при более точечном отборе |
| Логика инвестиций в недвижимость | ставка на рост стоимости | ставка на денежный поток и сохранение капитала |
Чего ждать дальше
| Часть портфеля | Ожидаемый сдвиг к концу 2027 года |
| Фондовый рынок | Из основы портфеля превращается в один из инструментов долгосрочного роста |
| Валюта и ликвидность | Повышенная доля сохранится как элемент защиты капитала |
| Частные сделки и реальные активы | Интерес продолжит расти по мере удорожания банковского финансирования |
| Недвижимость | Рынок постепенно становится рынком покупателя; в приоритете — качественные объекты с предсказуемым денежным потоком |
Если текущие макроэкономические условия сохранятся, к концу 2027 года портфель состоятельного инвестора станет заметно более консервативным и диверсифицированным. Доля ликвидности и валютных активов, вероятно, останется повышенной, возрастёт интерес к частным инвестициям и реальным активам, а публичный рынок окончательно превратится не в основу портфеля, а в один из инструментов его долгосрочного роста. Главным критерием качества портфеля станет уже не максимальная доходность, а способность капитала сохраняться, адаптироваться к изменениям и стабильно генерировать денежный поток в любых рыночных условиях.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Приведённые данные и оценки основаны на открытых источниках (Банк России, Московская биржа, отраслевые исследования) на момент подготовки материала и могут измениться. Прошлая динамика активов не гарантирует аналогичных результатов в будущем. Перед принятием решений об изменении структуры портфеля рекомендуется консультация с финансовым консультантом с учётом вашей конкретной ситуации.
 IPG в Telegram




 Получить