Финансовая зрелость: горизонт в 40 лет, дисциплина и архитектура свободы
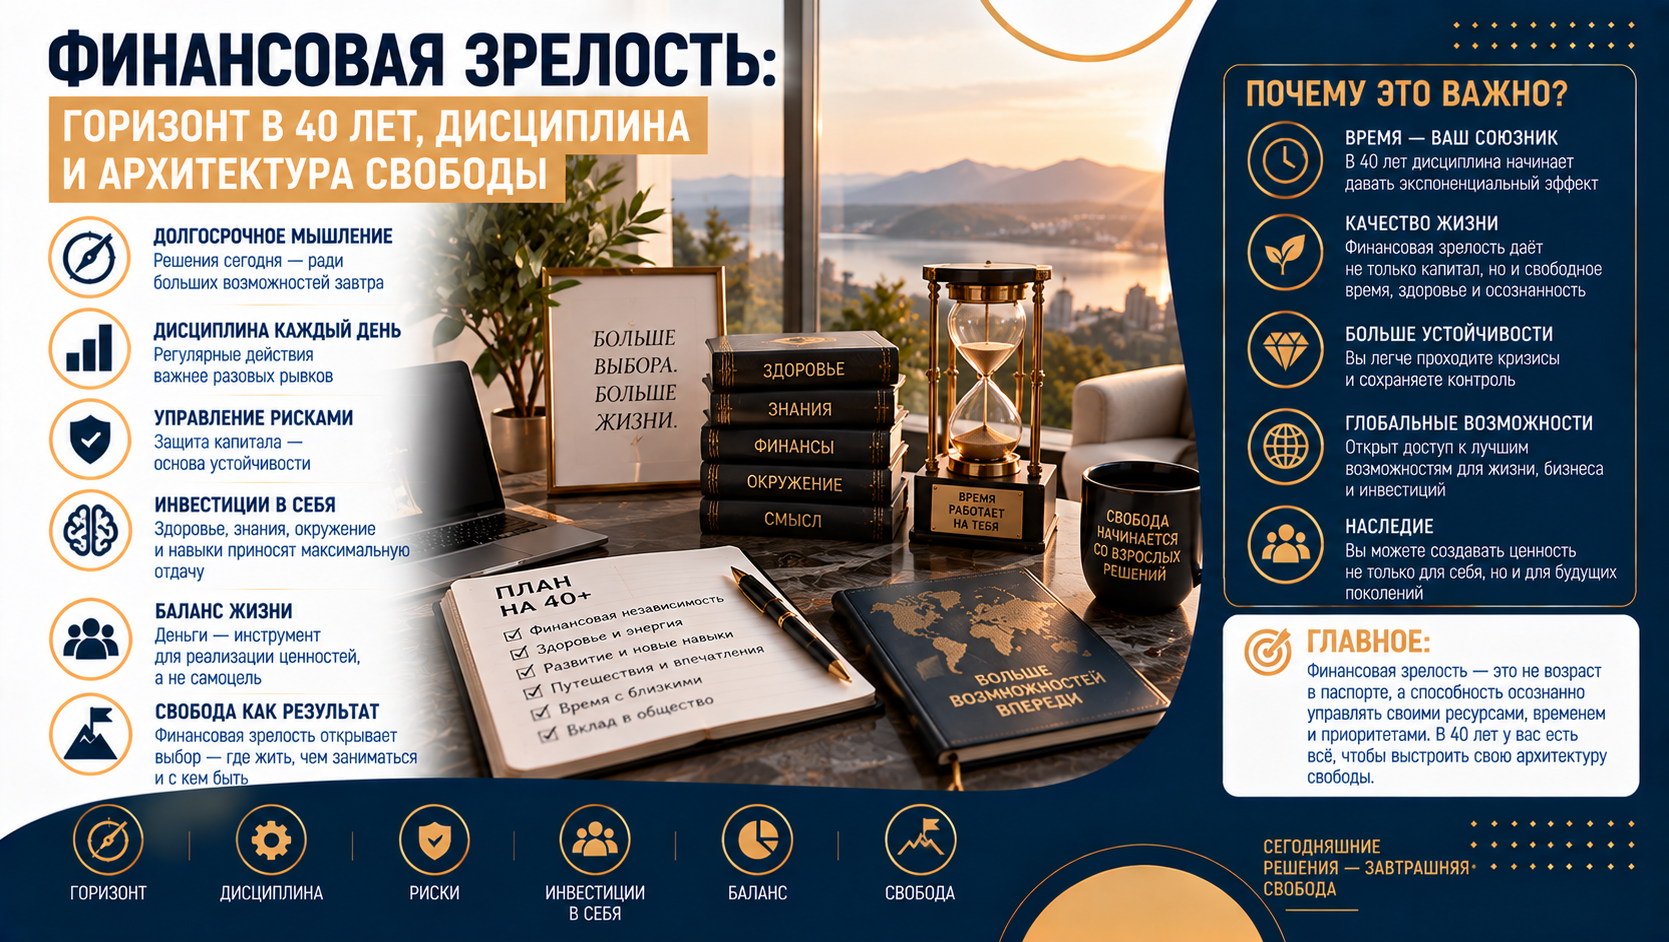
Есть несколько вещей, которые чаще всего разрушают финансовую стратегию задолго до того, как рынок успевает сказать своё слово: короткий горизонт мышления, нежелание признавать реальные последствия своих желаний, неверие в существование проверенных правил игры и привязанность к одной точке опоры. Все они — не про рынок. Они про дисциплину.
Финансовая стратегия — это горизонт в 40 лет, а не в 4 года
Часто люди приходят с конкретным запросом: «Меня беспокоит вот это, хочу решить эту задачу». И да, её можно решить. Но моя работа — смотреть шире. Я помогаю выстроить системную, комплексную финансовую стратегию, которая учитывает не только сегодняшние цели, но и то, что станет важным через 15–30 лет.
Я работаю с людьми от 25 до 75 лет и точно знаю, о чём начинают думать в 60–70. Главная проблема — финансовая близорукость. Когда «заболело» — уже поздно. В управлении капиталом главный ресурс — время. И всё ключевое стоит делать сильно заранее. Это своего рода превентивная финансовая медицина. Моя задача — быть проводником и смотреть на десятки шагов вперёд, предупредить до того, как станет невозможно. Потому что в финансах вовремя — значит стратегически. Поздно — значит уже нельзя.
Хотим на пенсию через три года. И инвестировать на двадцать
Недавно разговаривал с семейной парой. Ему — за 60. Ей — чуть больше 50. Она говорит: «Через 3–4 года хочу выйти на пенсию». Он добавляет: «Но горизонт инвестирования у нас 20 лет». Я уточняю: «Вы готовы к просадкам? Сегодня +20%, завтра −30%». Ответ: «Нет. Терять мы не хотим».
И в этой точке всё становится понятно. Люди хотят доходность. Но не хотят волатильность. Хотят длинный горизонт. Но планируют жить в коротком. Хотят стабильность. Но выбирают инструмент с колебаниями. И тогда начинается поиск не стратегии — а подтверждения своих желаний.

Кто-то обязательно скажет: «Всё будет хорошо, погнали». Потом, если что-то не так — «это опыт», «это рынок», «это карма». Но рынок не обманывает. Он просто честный. Доходность всегда оплачивается риском. В финансах нельзя одновременно хотеть высокой доходности, нулевых просадок и скорой пенсии. Моя задача — не обещать невозможное, а соединять цели, сроки и реальность в одну устойчивую систему.
Любовь на расстоянии и финансовая зрелость
В мае я выступал в Дубае. После выступления ко мне подошла давняя знакомая. Мы разговорились, и довольно быстро стало понятно: она живёт между странами. Россия — формально. Дубай — фактически. Америка — «в планах». Но по документам — нигде. Ни ВНЖ, ни налоговой определённости, ни статуса.
Я сказал ей жёстко, но честно: «Сейчас ты как человек без финансового адреса. У тебя нет точки опоры». Дальше начался привычный сценарий: «Может, в Америку?» — «А что конкретно тебя там ждёт?» — «Ну… перспективы».
Я объяснил то, что большинство предпочитает не слышать. Грин-карта — это не просто «право жить». Это автоматический red flag для многих международных компаний и банков. Это налоговая привязка к системе, из которой потом очень сложно выйти. Америка умеет создавать финансовые инструменты лучше многих. Но вход туда — это стратегическое решение, а не эмоциональное.
Я часто говорю: с Америкой идеальный формат отношений — любовь на расстоянии. Пользоваться инструментами — да. Жить там — только если понимаешь, зачем, и готов к последствиям. И это не про Америку. Это про принцип: доступ к системе не обязан означать растворение в ней.

Я вспоминаю 2018–2019 годы. Тогда я говорил клиентам о рисках, которые «невозможны»: о расторжении договоров, о блокировках, о необходимости диверсификации. Многие улыбались. В 2022-м стало не до улыбок. Я открываю свои старые презентации и вижу: всё было сказано. Не потому что я предсказатель, а потому что работаю по стандартам, а не по настроению. Есть стандарты управления капиталом, есть международные регламенты — всё уже придумано, ничего изобретать не нужно.
Самая частая финансовая ошибка — не заниматься деньгами системно. Вторая — заниматься ими «как хочется», а не как правильно. С деньгами нельзя действовать интуитивно. Это не сфера эмоций. Это сфера дисциплины.
Есть отдельный финансовый мир — со своими законами
Готовясь к одной из конференций, я не раз возвращался к мысли Паскаля: если ты не веришь во что-то существующее, ты можешь потерять всё. И тогда особенно остро становится понятно — существует отдельный финансовый мир, который столетиями формировался в Европе и Америке, со своими правилами, инструментами, стандартами планирования.
Многие русскоязычные предприниматели, даже успешные и живущие за границей, просто игнорируют этот мир. Не потому что не могут в него войти, а потому что не верят в его необходимость или не считают это важным. В итоге они теряют возможности, защиту и структуру, которые давно доступны и которыми давно и последовательно пользуются семьи с международным капиталом.
Моя задача в этой части работы — быть проводником в этот системный финансовый мир, помогать увидеть то, что существует независимо от веры в него. Потому что в международных финансах незнание законов не освобождает от потерь.
Архитектура свободы: недвижимость в разных юрисдикциях
Я давно говорю о юрисдикционном риске. Не о политике. О конструкции. О том, что держать всё в одной стране — это концентрация. Недавно на одной из конференций в зале прозвучал вопрос, который я по сути задаю клиентам с 2012 года: «Если завтра вам нужно будет быстро уехать, что вы будете делать со своей недвижимостью?»
Я сидел и думал: наконец-то эта тема выходит за пределы моих собственных разговоров с клиентами. Это не про панику. Это про архитектуру свободы. Недвижимость в разных юрисдикциях — не роскошь. Это распределение риска. Это выбор. Финансовая стратегия должна давать выбор даже в неблагоприятных сценариях.
Вывод
Финансовая зрелость — это не выбор страны и не выбор инструмента. Это способность принимать решения, понимая их долгосрочные последствия. Горизонт в 40 лет вместо 4, честность с самим собой насчёт риска и доходности, признание того, что финансовый мир со своими законами существует независимо от веры в него, и архитектура свободы вместо привязанности к одной точке опоры — это не четыре разных принципа, а один и тот же: деньгами нужно заниматься заранее, системно и по правилам. Всё остальное — дорого обходится со временем.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, налоговой или юридической рекомендацией. Решения о резидентстве, гражданстве и распределении активов по юрисдикциям всегда принимаются индивидуально с учётом законодательства конкретных стран. Описанные случаи из практики приведены в обобщённом и анонимизированном виде.
 IPG в Telegram




 Получить